סיכום דו״ח Q2 2026 חברת IREN
28.8.2026
בקצרה
- הכנסות IREN מ-AI Cloud זינקו ל-70.5 מיליון דולר ברבעון, עלייה משמעותית מ-33.6 מיליון דולר ברבעון הקודם, מה שמצביע על התקדמות מהירה במעבר החברה מפעילות כריית ביטקוין לתשתית ענן לבינה מלאכותית ומחזק את תזת הצמיחה העתידית.
- ההפסד הנקי של IREN הסתכם ב-684 מיליון דולר, בעיקר עקב ירידת ערך לא תזרימית של 450.4 מיליון דולר הקשורה להשבתת ציוד כריית ביטקוין, מה שמשקף את עלויות המעבר העמוק של החברה אך אינו משפיע ישירות על תזרים המזומנים השוטף.
- ה-ARR (הכנסה שנתית חוזרת) של IREN הגיע לכמיליארד דולר מקיבולת פעילה, עם חוזים חתומים המייצגים למעלה מ-4 מיליארד דולר עבור קיבולת מתוכננת לסוף 2026, נתון המעיד על ביקוש חזק לשירותי החברה ופוטנציאל הכנסות עתידי משמעותי.
- ה-EBITDA המתואם של IREN ירד ל-19.2 מיליון דולר מ-59.5 מיליון דולר ברבעון הקודם, ושיעורו נשחק מ-41% ל-14%, מה שמצביע על פגיעה ברווחיות הנוכחית כתוצאה מהשקעות כבדות בכוח אדם ובתשתיות לקראת צמיחה עתידית.
• הכנסות ברבעון הרביעי: הסתכמו ב137.2 מיליון דולר, ירידה של 5.2% לעומת הרבעון הקודם. ההכנסות היו מעט מעל חלק מתחזיות האנליסטים, אך לא הציגו צמיחה ברמת החברה כולה
• הכנסות AI Cloud: זינקו ל70.5 מיליון דולר, לעומת 33.6 מיליון דולר ברבעון הקודם. זהו הנתון החשוב ביותר בדוח והוא מראה שהמעבר מפעילות כריית ביטקוין לענן בינה מלאכותית כבר מתחיל להופיע בהכנסות בפועל
• EBITDA מתואם: הרווח לפני ריבית, מס, פחת והפחתות, בנטרול סעיפים מסוימים, ירד ל19.2 מיליון דולר, לעומת 59.5 מיליון דולר ברבעון הקודם. שיעור הEBITDA המתואם נשחק מ41% ל14%
• הפסד נקי: הסתכם ב684 מיליון דולר, בעיקר בגלל ירידת ערך לא תזרימית של 450.4 מיליון דולר הקשורה להשבתת ציוד כריית ביטקוין, לצד ירידה של 102.1 מיליון דולר בשווי ציוד המיועד למכירה
• ARR: ההכנסה השנתית המחושבת לפי קצב ההכנסות הנוכחי של הקיבולת הפעילה, הגיעה לכמיליארד דולר. החברה כבר חתמה על חוזים המייצגים יותר מ4 מיליארד דולר של ARR לקיבולת המתוכננת לסוף 2026
• השקעות הון: חברת IREN צופה הוצאות השקעה של כ25 עד 30 מיליארד דולר בשנת הכספים 2027. זהו היקף השקעה עצום, שמדגיש גם את פוטנציאל הצמיחה וגם את סיכון המימון והביצוע
חברת IREN (IREN) עוברת שינוי עמוק מחברת כריית ביטקוין לפלטפורמת תשתיות וענן לבינה מלאכותית. הדוח הנוכחי ממחיש היטב את שלב המעבר. הכנסות הAI צומחות במהירות והחברה מצליחה לחתום על חוזים גדולים בתנאים משתפרים, אך בינתיים ההשקעות, הגיוס המהיר של כוח האדם, השבתת פעילות הכרייה והקמת התשתיות פוגעים משמעותית ברווחיות.
המשקיע צריך להפריד בין שני סיפורים. התוצאות החשבונאיות הנוכחיות חלשות ומציגות הפסדים כבדים, אך חלק גדול מההפסד אינו תזרימי ונובע מהחלפת ציוד הכרייה. במקביל, הסיפור העתידי התחזק בעקבות התקדמות בהקמת הקיבולת, חוזים חדשים, עלייה במחירים ויכולת משופרת לממן את רכישת המעבדים.
התרחיש השורי
התרחיש השורי מבוסס בראש ובראשונה על המעבר המהיר מהבטחות להכנסות בפועל. הכנסות AI Cloud יותר מהוכפלו בתוך רבעון והגיעו ל70.5 מיליון דולר. ברמה השנתית הן זינקו כמעט פי שמונה ל128.8 מיליון דולר. החברה כבר מפעילה קיבולת המייצגת ARR של כמיליארד דולר, ויותר מ4 מיליארד דולר של ARR כבר חתומים עבור קיבולת 2026. הקיבולת המתוכננת ל2026 כמעט נמכרה במלואה, והחברה נמצאת בדיונים מתקדמים לגבי חלק משמעותי מהקיבולת של 2027.
במקביל, הכלכלה של החוזים משתפרת. המחירים בחוזים לשלוש שנים עלו ב125% בחודשים האחרונים, כאשר חוזים חדשים נחתמים ביותר מ20 מיליון דולר של הכנסה שנתית לכל מגה ואט IT. החברה מדווחת גם על דיונים סביב 25 מיליון דולר לכל מגה ואט. לפי הערכות ההנהלה, חוזים חדשים מסוימים מאפשרים החזר השקעה של כשנתיים. בנוסף, מקדמות הלקוחות מממנות בין 45% ל55% מההשקעה בציוד הGPU, המעבדים הגרפיים המשמשים להפעלת מערכות בינה מלאכותית.
התרחיש הדובי
התרחיש הדובי מתחיל בירידה החדה ברווחיות. הEBITDA המתואם נפל מ59.5 מיליון דולר ל19.2 מיליון דולר, ושיעורו ירד מ41% ל14%. ההנהלה מסבירה זאת בהוצאות כוח אדם ובהשקעה בפלטפורמה לקראת הצמיחה העתידית, אבל המשמעות היא שההכנסות החדשות עדיין אינן מדביקות את קצב הגידול בעלויות. הוצאות המכירה, ההנהלה והכלליות עלו ל128.3 מיליון דולר, לעומת 81.8 מיליון דולר ברבעון הקודם.
הסיכון הגדול יותר הוא הפער בין ARR לבין הכנסה חשבונאית בפועל. ARR של יותר מ4 מיליארד דולר אינו תחזית הכנסות חשבונאית ואינו מבטיח שהחברה תכיר בסכום הזה במהלך שנה אחת. ההכרה בהכנסות תלויה בהשלמת מרכזי הנתונים, התקנת המעבדים, בדיקות, אישור הלקוחות ותחילת השירות. כל עיכוב בבנייה, בחיבור לחשמל, באספקת ציוד או בקבלת המתקנים על ידי הלקוחות עלול לדחות את ההכנסות בזמן שהוצאות המימון וההשקעה ממשיכות להצטבר.
מסקנה
תזת המעבר של IREN לענן בינה מלאכותית התחזקה ברמה המסחרית, אך עדיין לא ברמת הרווחיות. החברה הוכיחה שיש ביקוש לקיבולת שלה, חתמה על חוזים בהיקף גדול יותר ובתמחור משופר, סיפקה את השלב הראשון למיקרוסופט והשיגה מימון משמעותי לציוד.
מנגד, התוצאות הנוכחיות מראות שהמעבר יקר מאוד. החברה נמצאת בשלב שבו היא מוציאה סכומים עצומים, מרחיבה במהירות את כוח האדם ומשביתה פעילות קיימת לפני שכל הקיבולת החדשה מתחילה לייצר הכנסות. לכן, השאלה המרכזית כבר אינה אם קיים ביקוש, אלא אם IREN תוכל לספק את הקיבולת בזמן, להפוך את הARR להכנסות חשבונאיות ולהחזיר את שיעורי הרווחיות לרמות גבוהות.
המעבר מכריית ביטקוין לענן בינה מלאכותית
הכנסות כריית הביטקוין ירדו ל66.7 מיליון דולר, לעומת 111.2 מיליון דולר ברבעון הקודם. הירידה נבעה בין היתר מהשבתת ציוד כרייה כדי לפנות חשמל ושטח להתקנת מעבדי AI. במקביל, הכנסות AI Cloud עלו ב36.9 מיליון דולר והפכו לראשונה למקור ההכנסות הגדול ביותר של החברה ברבעון.
המעבר הזה פגע זמנית בהכנסות הכוללות. פעילות הכרייה ירדה מהר יותר מהקצב שבו פעילות הענן החדשה נכנסה לחיוב. אם התקנת הקיבולת המתוכננת תתבצע בהתאם ללוחות הזמנים, התמהיל צפוי להשתנות בצורה חדה כבר במחצית הראשונה של שנת הכספים 2027.
חוזים חדשים ותמחור משופר
חברת IREN חתמה על חוזה רב שנתי נוסף עם מעבדת בינה מלאכותית מובילה, ששמה לא פורסם. לקוחות נוספים שנחשפו כוללים את Cohere, Prometheus, Perplexity, Figure AI, Fal AI וHiggsfield AI. החברה דיווחה גם על חידושים והרחבות מצד לקוחות קיימים.
העלייה במחירים חשובה לא פחות מהיקף החוזים. מחיר גבוה יותר לכל מגה ואט מקצר את תקופת החזר ההשקעה ומשפר את היכולת לממן את הפרויקטים. עם זאת, ריכוז הלקוחות עדיין מהווה סיכון. חלק מהפרויקטים הגדולים נשענים על מספר מצומצם של לקוחות ועל היכולת שלהם לעמוד בהתחייבויות רב שנתיות.
התקדמות מול מיקרוסופט והרחבת הקיבולת
Horizon 1, הראשון מבין ארבעה מתקנים בהספק של 50 מגה ואט IT כל אחד עבור Microsoft, כבר נמסר. המתקן מבוסס על מערכות NVIDIA GB300 NVL72 וקיבל מעמד NVIDIA Exemplar Cloud. החברה מתכננת למסור את Horizon 2 עד Horizon 4 במהלך הרבעון הרביעי של 2026.
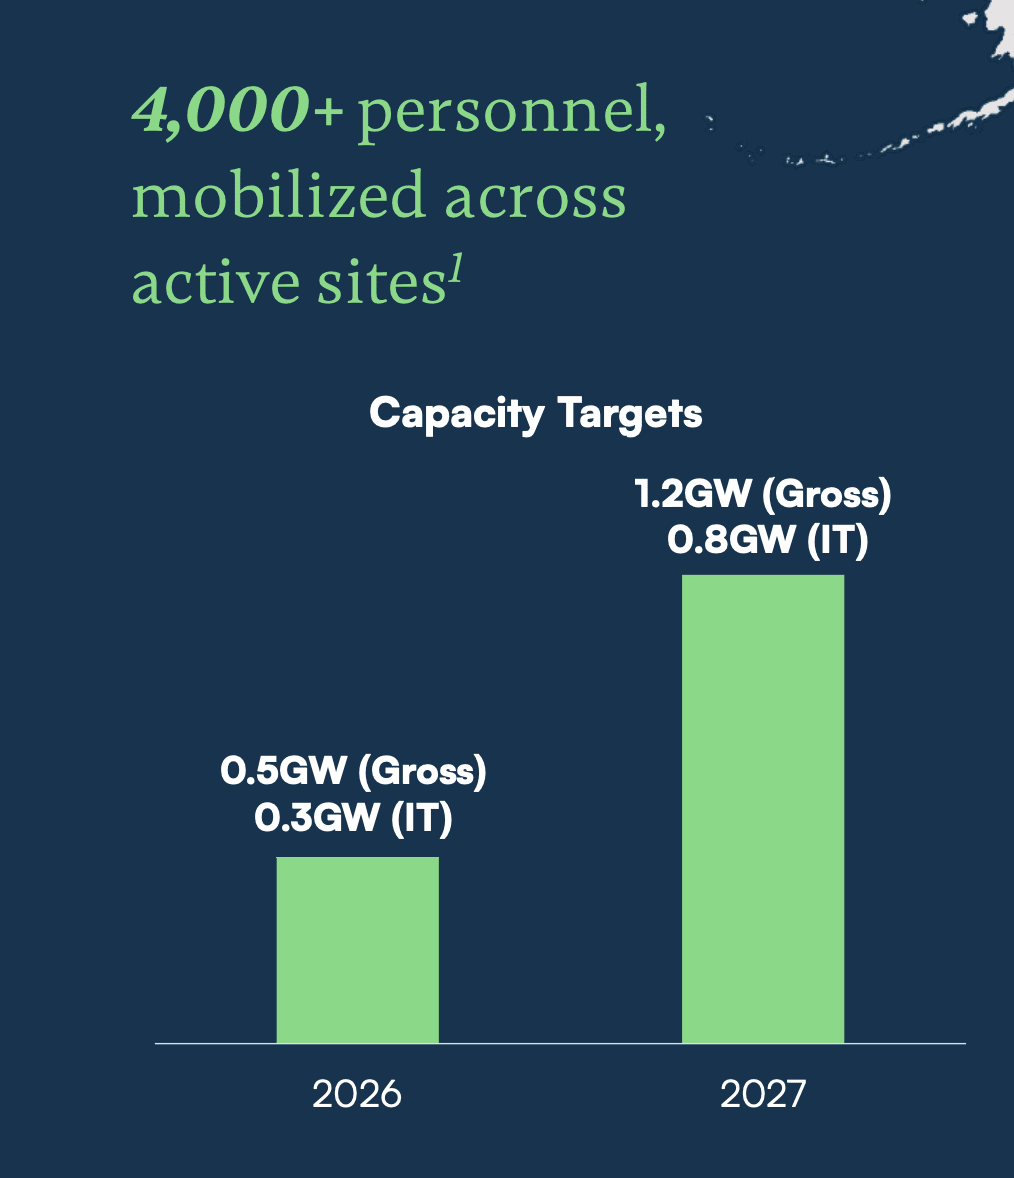
היעד הוא להגיע לכ300 מגה ואט של קיבולת IT במהלך 2026 ולכ800 מגה ואט במהלך 2027. מעבר לכך, לחברה צבר אתרים בהספק כולל של יותר מ5 גיגה ואט בצפון אמריקה, אירופה ואוסטרליה. חשוב להדגיש כי מדובר בצבר פיתוח ארוך טווח ולא בקיבולת פעילה או ממומנת במלואה.
מקור: IREN
מימון והשקעות הון
בשלושת החודשים האחרונים חברת IREN השיגה מימון GPU בהיקף של 6.5 מיליארד דולר. המימון עבור החוזה עם Microsoft עומד על 3.6 מיליארד דולר בריבית משוקללת של כ6%. יחד עם מקדמות הלקוח הוא מממן כ96% מעלות ציוד הGPU הקשור לחוזה.
מימון נוסף בסך 2.8 מיליארד דולר מיועד לפרויקטים עם לקוחות שאינם בדירוג השקעה. מתוכו, 2.4 מיליארד דולר הועמדו בהובלת Blue Owl וPIMCO בריבית קבועה של 9%. המימון מכסה כ90% מעלות ציוד הGPU בפרויקט Mackenzie, ומקדמות הלקוחות מביאות את המימון הכולל אל מעבר לעלות הציוד.
החברה גייסה כ19 מיליארד דולר במהלך 12 החודשים האחרונים באמצעות מניות, איגרות חוב להמרה, מימון GPU ומקדמות לקוחות. לרשותה כ14 מיליארד דולר במזומן, התחייבויות מימון ומקדמות שכבר הובטחו. היא מתכננת להשיג כ8 מיליארד דולר נוספים ולהשלים את צורכי המימון באמצעות מימון מרכזי נתונים, תזרים תפעולי, חוב והון.
המאזן והתזרים
המזומן ושווי המזומן במאזן עמדו על כ5.9 מיליארד דולר בסוף יוני, לצד כ1.7 מיליארד דולר של מזומן מוגבל בשימוש. מנגד, החוב הכולל עמד על כ7.6 מיליארד דולר, לעומת פחות ממיליארד דולר שנה קודם לכן.
התזרים מפעילות שוטפת ברבעון היה חיובי בהיקף של 1.81 מיליארד דולר, אך כמעט כולו הושפע מגידול של 1.72 מיליארד דולר בהכנסות נדחות, בעיקר מקדמות מלקוחות. זהו מקור מימון חשוב, אך הוא אינו משקף עדיין רווח שנוצר מהפעלת השירותים.
התזרים מפעילות השקעה היה שלילי בהיקף של 2.11 מיליארד דולר ברבעון. בשנת הכספים כולה הוציאה החברה כ4.72 מיליארד דולר על השקעות ורכישות. בשנת 2027 הקצב צפוי לזנק משמעותית, עם תחזית להשקעות הון של 25 עד 30 מיליארד דולר.
תוצאות שנת הכספים 2026
ההכנסות השנתיות עלו ב41% ל707 מיליון דולר, לעומת 501 מיליון דולר בשנת 2025. הכנסות AI Cloud זינקו מ16.4 מיליון דולר ל128.8 מיליון דולר, בעוד שהכנסות כריית הביטקוין עלו מ484.6 מיליון דולר ל578.2 מיליון דולר.
הEBITDA המתואם ירד ל245.7 מיליון דולר, לעומת 269.7 מיליון דולר, ושיעורו ירד מ54% ל35%. החברה עברה מהכנסה נקייה של 86.9 מיליון דולר להפסד של 702.6 מיליון דולר. ההפסד הושפע מירידות ערך של 638.8 מיליון דולר, הוצאות תגמול מבוסס מניות של 205 מיליון דולר והוצאות הקשורות למבנה החוב ולמעבר העסקי.
שאלות מפתח
- כמה מתוך הARR החתום של יותר מ4 מיליארד דולר צפוי להפוך להכנסה חשבונאית במהלך 2027, ומהו לוח העלייה החודשי לאחר מסירת כל מתקן?
- מה יהיה שיעור הEBITDA של פעילות AI Cloud לאחר שהקיבולת החדשה תגיע לניצולת מלאה, לאחר הכללת עלויות כוח האדם, התוכנה והמימון?
- איזה חלק מהשקעות ההון הצפויות בסך 25 עד 30 מיליארד דולר כבר מגובה בחוזים מחייבים, מימון סגור ומקדמות שהתקבלו בפועל?
למה לשים לב ברבעון הבא
ראשית, יש לעקוב אחר העלייה בARR הפעיל ובהכנסות AI Cloud. שיפור משמעותי יהיה התקרבות ברורה מהARR הפעיל של מיליארד דולר אל היעד של יותר מ4 מיליארד דולר, לצד גידול בהכנסה החשבונאית. שנית, חשוב לבדוק אם Horizon 2 מתקדם בהתאם ללוחות הזמנים ואם Horizon 3 וHorizon 4 נמסרים במהלך הרבעון הרביעי של 2026. כל דחייה עלולה להזיז הכנסות ולייקר את הפרויקטים. בנוסף, יש לעקוב אחר שיעור הEBITDA המתואם. התאוששות מהשיעור הנוכחי של 14% תראה שההכנסות החדשות מתחילות לספוג את ההוצאות, בעוד שחולשה נוספת תצביע על כך שההשקעה בפלטפורמה ממשיכה לצמוח מהר יותר מההכנסות.
מה אומרת ההנהלה
דניאל רוברטס, מייסד משותף ומנכ״ל משותף״הקיבולת שלנו לשנת 2026 נמכרה ברובה. הרחבנו את בסיס הלקוחות לחברות ענן גדולות, ארגונים, מפתחי בינה מלאכותית ומעבדות מובילות. ככל שהפלטפורמה התרחבה ומעמדנו בשוק התחזק, משכנו לקוחות מובילים והשגנו תמחור חזק יותר, תנאי חוזה אטרקטיביים יותר והחזרי השקעה משופרים״
הציטוט מבטא את השינוי החשוב ביותר בתזה. הביקוש אינו מגיע רק מלקוח גדול אחד, והתמחור משתפר. כעת ההנהלה צריכה להוכיח שהחוזים יכולים להפוך להכנסות ולתזרים בקצב שהיא מציגה.
סיכום
זהו דוח עם פער גדול בין ההווה לעתיד. ההווה מציג ירידה בהכנסות הרבעוניות, שחיקה חדה בEBITDA, הפסד חשבונאי גדול והשקעות הון כבדות. העתיד מציג הכפלה מהירה בהכנסות AI Cloud, יותר מ4 מיליארד דולר של ARR חתום, שיפור חד במחירי החוזים ומימון שמכסה חלק גדול מעלות המעבדים.
חברת IREN כבר הוכיחה שיש לה לקוחות, חשמל, קרקעות ויכולת לגייס הון. מה שעדיין לא הוכח הוא היכולת לבצע התרחבות בהיקף כזה תוך שמירה על לוחות זמנים, רווחיות וערך לבעלי המניות.
המניה ירדה בכ8.4% במסחר המאוחר לאחר שסיימה את המסחר הרגיל בעלייה של 2.4%. להערכתי, התגובה השלילית נבעה בעיקר מהEBITDA החלש, ההפסד הגדול ותחזית השקעות ההון החריגה, למרות ההתקדמות החזקה בחוזי הAI. נתון המסחר המאוחר עשוי להשתנות עד לפתיחת המסחר.