רכישת הענק של גיל אגמון חושפת את מאחורי הקלעים של דלק רכב
27.8.2026
בקצרה
- גיל אגמון, מנכ"ל ובעל השליטה בדלק רכב, רכש מניות בהיקף של כ-148 מיליון שקל, המהוות כ-7.5% מהון החברה, ובכך הגדיל את החזקתו לכ-56.5% במחיר של 20 שקל למניה, הגבוה בכ-25% ממחיר השוק, מה שמסמן הבעת אמון משמעותית בשווי החברה הפנימי.
- השוק הגיב בחיוב לרכישה, כאשר מניית דלק רכב זינקה ביותר מ-20% ביומיים במחזור מסחר חריג, לאחר שאיבדה כשני שליש מערכה מאז אוגוסט 2022, מה שמצביע על כך שהמשקיעים רואים במהלך איתות חיובי לגבי עתיד החברה ופוטנציאל ההתאוששות שלה.
- דלק רכב מחזיקה בנכסים משמעותיים מעבר לייבוא רכב, כולל שליטה בורידיס אינווירונמנט עם הכנסות של כ-541 מיליון שקל במחצית הראשונה של 2026, וכן בעלות מלאה ביורודרייב בתחומי הליסינג, מה שמעניק לה גמישות תפעולית ופוטנציאל סינרגיה להרחבת יכולות השיווק והפחתת התלות במגזר הרכב המסורתי.
- למרות הבעת האמון, דלק רכב רשמה הפסד נקי של כ-13 מיליון שקל במחצית הראשונה של 2026, לעומת רווח של כ-92 מיליון שקל בתקופה המקבילה, בעיקר עקב ירידת ערך בהשקעה בחברת היילו, מה שמעלה את האפשרות שהרכישה נועדה גם לייצב את המניה בתקופה של לחץ תפעולי ופיננסי.
כאשר בעל שליטה בחברה ציבורית מחליט להשקיע סכום משמעותי ברכישת מניות החברה שאותה הוא מנהל, השוק עשוי לפרש זאת כהבעת אמון בעסק ובשוויו.
זה בדיוק מה שהתרחש בימים האחרונים סביב חברת דלק מערכות רכב, המוכרת כדלק רכב, לאחר שהמנכ"ל ובעל השליטה גיל אגמון רכש חבילת מניות גדולה בעסקה מחוץ לבורסה.
היקף העסקה עמד על כ-148 מיליון שקל, והיא הובילה לעליות חדות במניה והחזירה את החברה למרכז הבמה של שוק ההון המקומי.
המספרים שמאחורי עסקת המניות
על פי הדיווחים, אגמון רכש ממשקיעים מוסדיים מניות המהוות כ-7.5% מהון המניות של דלק רכב.
הרכישה בוצעה במחיר של 20 שקל למניה, מחיר שהיה גבוה בכ-25% ממחיר הסגירה של המניה ביום שקדם לפרסום העסקה.
בעקבות הרכישה עלתה החזקתו של אגמון בחברה מכ-49% לכ-56.5%. אגמון היה בעל השליטה בדלק רכב גם לפני העסקה, אך המעבר להחזקה של יותר ממחצית המניות חיזק את שליטתו והעניק לו רוב בהון ובזכויות ההצבעה.
התגובה בבורסה בתל אביב הייתה מהירה ועוצמתית. אתמול זינקה מניית דלק רכב בכ-10.2%, והיום המשיכה לעלות בשיעור דו ספרתי ובכך השלימה המניה עלייה מצטברת של יותר מ-20% בתוך שני ימי מסחר, במחזור חריג ביחס למחזורי המסחר הרגילים שלה.
העלייה הגיעה לאחר תקופה קשה עבור המשקיעים. ערב העסקה נסחרה החברה בשווי של כ-1.5 עד 1.7 מיליארד שקל, לאחר שהמניה איבדה כשני שלישים מערכה מאז השיא שנרשם באוגוסט 2022 וכ-41% מתחילת 2026.
הבעת אמון ואיתות חיובי
ההסבר החיובי למהלך הוא שמדובר בהבעת אמון של בעל עניין המכיר מקרוב את פעילות החברה, נכסיה, התחייבויותיה והאתגרים שעומדים בפניה. הנכונות של אגמון להתחייב להשקעה של כ-148 מיליון שקל, במחיר הגבוה ממחיר השוק, עשויה להעיד כי הוא סבור שהשוק מתמחר את נכסי הקבוצה בחסר.
אגמון הוא מנהל ותיק ומוערך בשוק הרכב הישראלי, והוא מזוהה עם דלק רכב במשך שנים רבות.
מבחינת המשקיעים, רכישה בהיקף כזה היא איתות חזק יותר מרכישה סמלית של מניות, מכיוון שהיא מגדילה באופן משמעותי את החשיפה הכלכלית של בעל השליטה לביצועי החברה.
תומכי הגישה החיובית מצביעים על כך שלצד החולשה בפעילות יבוא הרכב, הקבוצה מחזיקה בנכסים משמעותיים בתחומי איכות הסביבה, התעשייה, המחזור והליסינג.
ורידיס אינווירונמנט, חברה ציבורית הנשלטת בידי דלק רכב, פועלת בתחומי איכות הסביבה, התפלת מים, אנרגיה וטיפול בפסולת כאשר הכנסות מגזר איכות הסביבה שלה הסתכמו בכ-541 מיליון שקל במחצית הראשונה של 2026.
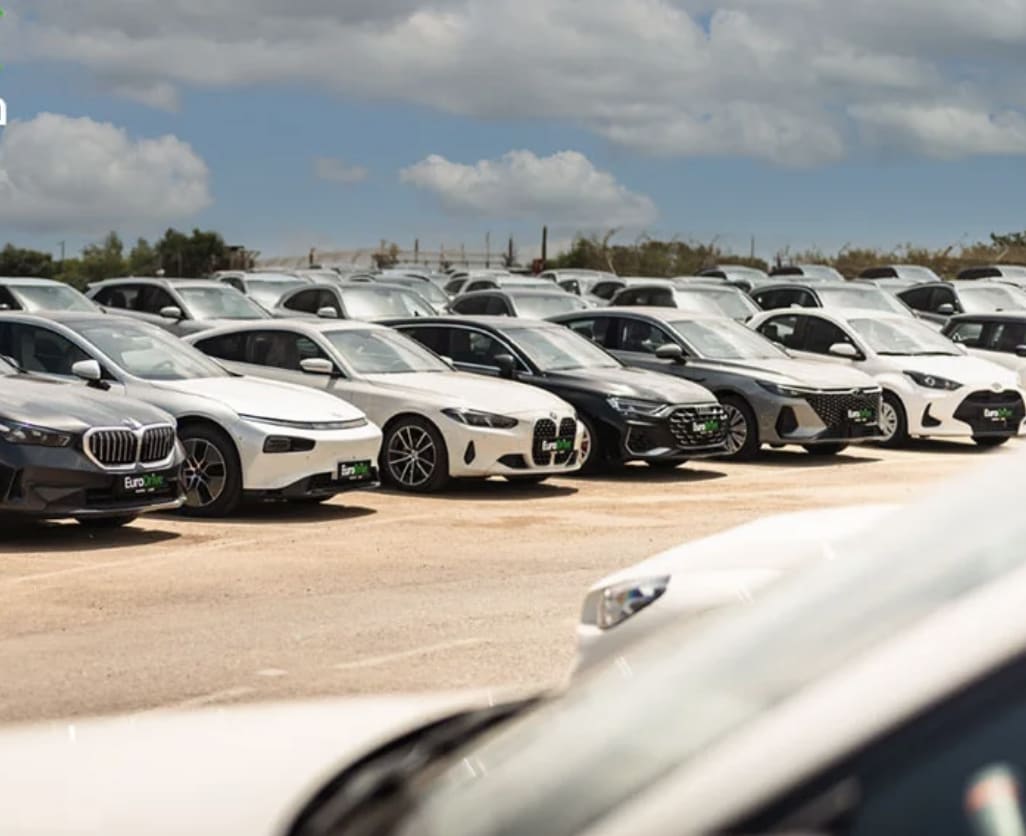
בנוסף, דלק מוטורס השלימה ביולי 2025 את רכישת מלוא הבעלות ביורודרייב, הפועלת בתחומי הליסינג, השכרת הרכב, הסחר בכלי רכב וייבוא כלי רכב דו גלגליים וכלים תפעוליים.
הרכישה עשויה לאפשר לקבוצה להרחיב את יכולות השיווק שלה וליצור סינרגיה בין יבוא כלי הרכב, המכירה ללקוחות, פעילות הליסינג והסחר ברכב משומש.
החיבור בין הפעילויות עשוי לספק לדלק רכב גמישות גדולה יותר בניהול המלאי ובשיווק כלי הרכב. במקום להסתמך רק על מכירה ישירה ללקוחות פרטיים, יכולה הקבוצה להפנות חלק מכלי הרכב לצי הליסינג ולשווק אותם בהמשך בשוק המשומשות.
התקדים משנת 2024
למהלך הנוכחי קיים גם תקדים.
במרץ 2024 השלים אגמון הצעת רכש לכ-6.49% ממניות דלק רכב, בתמורה כוללת של כ-145 מיליון שקל. הרכישה בוצעה במחיר של 23 שקל למניה, ולאחר השלמתה עלתה החזקתו בחברה אל מעל לרף של 45%.
מפרסום הצעת הרכש ועד להשלמתה עלתה מניית דלק רכב בכ-15%. המהלך הנוכחי דומה בהיקפו הכספי לעסקה הקודמת, אך מתבצע כאשר החברה מתמודדת עם חולשה משמעותית יותר בפעילות הרכב ועם השפעות כבדות של ירידת הערך בהשקעה בהיילו.
צעד אסטרטגי או ניסיון לייצב את המניה
לצד הפרשנות החיובית, הנתונים הכספיים מעלים אפשרות נוספת.
ייתכן שהרכישה נועדה גם לייצב את מחיר המניה בתקופה שבה החברה מתמודדת עם לחץ תפעולי ופיננסי.
על פי הדוחות הכספיים למחצית הראשונה של 2026, דלק רכב עברה להפסד נקי של כ-13 מיליון שקל, לעומת רווח של כ-92 מיליון שקל בתקופה המקבילה וברבעון השני לבדו רשמה החברה הפסד נקי של כ-88 מיליון שקל, לעומת רווח של כ-55 מיליון שקל ברבעון המקביל.
התוצאה הושפעה בעיקר מירידת ערך נוספת בהשקעה בחברת שבבי הבינה המלאכותית היילו.
דלק רכב רשמה מחיקה של כ-242 מיליון שקל בגין ההשקעה בסוף 2025 ומחיקה נוספת של כ-161 מיליון שקל ברבעון השני של 2026. הוצאות המימון ברבעון הסתכמו בכ-226 מיליון שקל והעבירו את החברה להפסד, אף שהרווח התפעולי עלה לכ-132 מיליון שקל, לעומת כ-118 מיליון שקל ברבעון המקביל.
החולשה בפעילות יבוא הרכב
במקביל למחיקות בהיילו, פעילות יבוא הרכב המסורתית של דלק מוטורס מתמודדת עם ירידה חדה במסירות.
במחצית הראשונה של 2026 מסרה החברה 9,005 כלי רכב חדשים, לעומת כ-15,500 כלי רכב בתקופה המקבילה בשנת 2025, מדובר בירידה של כ-42%. מותג מאזדה רשם ירידה חדה במיוחד, עם 1,786 מסירות בלבד, לעומת 5,571 מסירות במחצית המקבילה, ירידה של כ-68%.
ברבעון השני ירד נתח השוק של החברה לכ-3%, לעומת כ-5.7% בתקופה המקבילה, אך עם זאת, הכנסות מגזר הרכב ברבעון דווקא עלו לכ-748 מיליון שקל, לעומת כ-568 מיליון שקל ברבעון המקביל, בין היתר בעקבות איחוד תוצאות יורודרייב.
במחצית הראשונה כולה ירדו הכנסות מגזר הרכב לכ-1.67 מיליארד שקל, לעומת כ-1.72 מיליארד שקל בתקופה המקבילה.
הנתונים מצביעים על כך שרכישת יורודרייב מסייעת להרחיב את בסיס ההכנסות, אך עדיין אינה מבטלת את החולשה במסירות כלי הרכב החדשים.
נכון לסוף יוני 2026 הציגה דלק רכב גירעון בהון החוזר של כ-481 מיליון שקל, גירעון בהון החוזר אינו מעיד בהכרח על בעיית נזילות מיידית, אך הוא מחייב מעקב אחר תזרים המזומנים, מסגרות האשראי ומועדי פירעון החובות.
 מקור: cartube
העברת מניות ורידיס לדלק מוטורס
בדוחות המחצית שפורסמו ב-18 באוגוסט 2026 חשפה דלק רכב כי העבירה 15 מיליון מניות של ורידיס, בשווי מוערך של כ-645 מיליון שקל, מהחברה האם לדלק מוטורס, החברה הבת שבבעלותה המלאה. החברה הסבירה כי המהלך בוצע, בין היתר, כדי לחזק את הונה העצמי של דלק מוטורס.
העברת המניות הפחיתה את הסיכון לכך ששחיקה בהונה העצמי של דלק מוטורס תוביל בעתיד לאי עמידה באמות המידה הפיננסיות שנקבעו מול הבנקים.
לפי הדיווחים, נכון למועד פרסום הדוחות לא הייתה הפרה בפועל של אמות המידה הפיננסיות. עם זאת, עצם ביצוע המהלך מלמד כי החברה ביקשה להגדיל את מרווח הביטחון של דלק מוטורס מול נותני האשראי. לאחר העברת המניות החזיקה דלק מוטורס בכ-10% ממניות ורידיס, בעוד דלק רכב המשיכה להחזיק ישירות בכ-37% ממניות החברה.
מדוע המוסדיים הסכימו למכור
העובדה שמשקיעים מוסדיים הסכימו למכור לאגמון חבילת מניות גדולה במחיר של 20 שקל למניה אינה מעידה בהכרח כי הם פסימיים לגבי עתיד החברה.
מבחינתם, העסקה אפשרה לממש החזקה משמעותית במחיר שהיה גבוה ממחיר השוק וללא צורך למכור את המניות בהדרגה בבורסה, מהלך שהיה עלול ליצור לחץ כבד על המחיר.
מנגד, עצם נכונותם למכור את המניות גם כאשר בעל השליטה מציע פרמיה עשויה להעיד שחלק מהמוסדיים העדיפו לצמצם את החשיפה לחברה המתמודדת עם ירידה במסירות, גירעון בהון החוזר, חוב משמעותי ותנודתיות גבוהה בשווי ההחזקות שלה.
המשמעות המעשית למשקיעים
כיוון המניה בחודשים הקרובים יהיה תלוי ביכולת של דלק רכב לתרגם את המהלכים האחרונים לשיפור תפעולי ותזרימי ממשי.
אם עיקר המחיקות בגין היילו אכן נמצא מאחורי החברה, ואם שילוב יורודרייב יאפשר לייצב את פעילות הרכב ולשפר את ניצול המלאי, השוק עשוי לבחון מחדש את דלק רכב לפי שווי נכסי נקי, המשקף את שווי החזקותיה בוורידיס, אינפיניה, יורודרייב והפעילויות הנוספות, בניכוי החוב והתחייבויות הקבוצה.
מנגד, אם מסירות כלי הרכב ימשיכו לרדת ואם פעילות הליסינג לא תפצה על החולשה ביבוא, הלחץ על התזרים ועל ההון החוזר עלול להימשך כאשר במקרה כזה, העלייה החדה במניה בעקבות רכישת אגמון לא תהיה תחליף לשיפור בתוצאות העסקיות.
הנתונים המרכזיים שבהם כדאי להתמקד בחודשים הקרובים הם מסירות כלי הרכב, השינוי במלאי, תזרים המזומנים מפעילות שוטפת, החוב הפיננסי, העמידה באמות המידה מול הבנקים ותוצאות יורודרייב לאחר השלמת שילובה בקבוצה.
רכישת המניות של אגמון היא ללא ספק הבעת אמון משמעותית, אך היא אינה מבטלת את הסיכונים והמבחן האמיתי של דלק רכב לא יהיה מחיר המניה בימים שלאחר העסקה, אלא יכולתה להפוך את מבנה הנכסים הרחב שלה לתזרים מזומנים יציב ולחזור לצמיחה בפעילות הליבה.