סיכום דו״ח Q2 2026 קבוצת אקרשטיין
27.8.2026

בקצרה
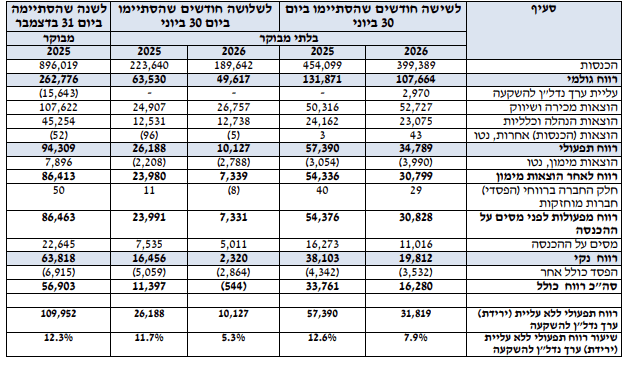
- קבוצת אקרשטיין חוותה ירידה חדה ברווחיות ברבעון השני של 2026, כאשר הרווח התפעולי צנח ב-61.3% ל-10.1 מיליון ש"ח והרווח הנקי ירד ב-85.9% ל-2.3 מיליון ש"ח, מה שמעיד על מבנה הוצאות קשיח וחוסר יכולת להתאים את ההוצאות לירידה בהכנסות.
- הכנסות הקבוצה ירדו ב-15.2% ל-189.6 מיליון ש"ח ברבעון השני, בעיקר עקב הגבלות פעילות בזמן מבצע "שאגת הארי" שפגעו בביצוע פרויקטים, דבר המצביע על פגיעה ישירה בפעילות הליבה של החברה בתחומי התשתיות והבנייה.
- למרות הירידה ברווחיות, תזרים המזומנים מפעילות שוטפת השתפר משמעותית והגיע ל-50.9 מיליון ש"ח, לעומת תזרים שלילי ברבעון המקביל, מה שמספק לחברה גמישות פיננסית מסוימת ומרחב פעולה להשקעות עתידיות למרות התוצאות החלשות.
- פעילות התעשייה בארצות הברית ממשיכה להכביד על הקבוצה עם הפסד תפעולי של 5.3 מיליון ש"ח ושיעור הפסד של 49.7% ברבעון, נתון המדגיש את הצורך בבחינה מחודשת של אסטרטגיית הפעילות הגלובלית והשפעתה השלילית על הרווחיות הכוללת.
הכנסות: הסתכמו ברבעון השני ב189.6 מיליון ש״ח, ירידה של 15.2% לעומת הרבעון המקביל
• רווח תפעולי: ירד ב61.3% ל10.1 מיליון ש״ח ושיעורו נשחק מ11.7% ל5.3%
• רווח נקי: הסתכם ב2.3 מיליון ש״ח בלבד, ירידה של 85.9% לעומת 16.5 מיליון ש״ח ברבעון המקביל
• EBITDA: רווח לפני ריבית, מסים, פחת והפחתות, ירד ב41.6% ל22.2 מיליון ש״ח
• תזרים מפעילות שוטפת: השתפר משמעותית והגיע ל50.9 מיליון ש״ח, לעומת תזרים שלילי של 10.2 מיליון ש״ח ברבעון המקביל
• מאזן: ההון העצמי הסתכם ב1.214 מיליארד ש״ח והיווה 65.6% מהמאזן, אך החוב הבנקאי נטו גדל ל158 מיליון ש״ח
קבוצת אקרשטיין מייצרת מוצרי בטון ומתכת לענפי התשתיות, הבנייה והפיתוח הסביבתי. היא פועלת בישראל ובארצות הברית ומחזיקה גם בנדל״ן מניב. הרבעון השני היה חלש, כאשר הגבלות הפעילות בזמן מבצע שאגת הארי פגעו בביצוע פרויקטים ובהכנסות, בזמן שעלויות ההובלה, האנרגיה והשכר המשיכו לעלות. התוצאה הייתה ירידה חדה ברווחיות, שלא נבעה רק מירידה במחזור אלא גם מחוסר יכולת להקטין את ההוצאות במהירות דומה.
התרחיש השורי
רוב אתרי הפרויקטים חזרו לפעילות עד מועד פרסום הדוח. אם החזרה לפעילות תימשך, חלק מההכנסות שנדחו עשויות להתממש ברבעונים הבאים. הביקוש למוצרי מיגון תמך בחלק מהפעילות גם בזמן הלחימה, והשקעות בתשתיות, שיקום ופיתוח עשויות לחזק בהמשך את הביקוש למוצרי החברה.
גם המאזן מספק לחברה מרחב פעולה. ההון העצמי מהווה 65.6% מהמאזן והתזרים מפעילות שוטפת השתפר. החברה מתכננת להרחיב את הפעילות באמצעות רכישת אקו קיר תמורת כ47 מיליון ש״ח ובוחנת רכישה נוספת בהיקף של כ55 עד 75 מיליון ש״ח. אם העסקאות יושלמו וייצרו שילוב תפעולי מוצלח, הן עשויות להרחיב את סל מוצרי הגמר והפיתוח הסביבתי.
התרחיש הדובי
הפגיעה ברווחיות הייתה חריפה יותר מהירידה בהכנסות. הכנסות הרבעון ירדו ב15.2%, אך הרווח התפעולי ירד ב61.3% והרווח הנקי ירד ב85.9%. המשמעות היא שמבנה ההוצאות של הקבוצה קשיח יחסית ושירידה בפעילות משפיעה בעוצמה גבוהה על השורה התחתונה.
פעילות התעשייה בארצות הברית ממשיכה להכביד. ההפסד התפעולי במגזר הגיע ברבעון ל5.3 מיליון ש״ח ושיעור ההפסד עמד על 49.7%. גם הנדל״ן המניב מציג חולשה מסוימת, עם תפוסה של 73% בלבד במשרדים וירידה בNOI, הרווח התפעולי מהשכרת נכסים, בעקבות גידול בשטחים הפנויים.
מסקנה
זה היה רבעון חלש מאוד מבחינת הרווחיות, אך הוא הושפע מאירוע ביטחוני חריג שהוביל לעצירת פרויקטים ולפעילות מוגבלת באתרי הלקוחות. החזרה של האתרים לפעילות יכולה להביא להתאוששות, אך המשקיעים צריכים לראות שהשיפור בהכנסות מתורגם גם לחזרה בשיעורי הרווח.
הנקודה החיובית המרכזית היא התזרים השוטף, לצד יחס ההון הגבוה. מנגד, השחיקה החדה ברווחיות, הגידול בחוב נטו, ההפסדים בארצות הברית והירידה בתפוסת המשרדים מראים שההתאוששות עדיין לא הוכחה.
ירידה בהכנסות ושחיקה חדה ברווחיות
הכנסות הרבעון השני הסתכמו ב189.6 מיליון ש״ח, לעומת 223.6 מיליון ש״ח ברבעון המקביל. הרווח הגולמי ירד ב21.9% ל49.6 מיליון ש״ח ושיעור הרווח הגולמי ירד מ28.4% לכ26.2%.
ללא פעילות הנדל״ן, שיעור הרווח הגולמי ירד מ26.8% ל24.1%. החברה הסבירה שהפגיעה נבעה מירידה בהיקף הפרויקטים, הגבלות הפעילות, תפוקות נמוכות במפעלים ועלייה בעלויות ההובלה והאנרגיה.
הוצאות המכירה והשיווק עלו ב7.4% ל26.8 מיליון ש״ח למרות הירידה בהכנסות. השילוב בין מחזור נמוך יותר להוצאות גבוהות יותר הביא לירידה בשיעור הרווח התפעולי מ11.7% ל5.3%.
מגזר ההנדסה ספג את עיקר הפגיעה
הכנסות מגזר ההנדסה הסתכמו ברבעון ב93.2 מיליון ש״ח, ירידה של 24.2%. הרווח התפעולי ירד ב55.3% ל7.2 מיליון ש״ח ושיעור הרווח התפעולי ירד מ13% ל7.7%.
מגזר ההנדסה הוא הפעילות הגדולה ביותר בקבוצה ולכן החולשה בו מסבירה חלק משמעותי מהירידה בתוצאות המאוחדות. החברה מייחסת את הירידה בעיקר להאטה בביצוע פרויקטים באתרי הלקוחות בזמן הלחימה.
המוצרים התעשייתיים שמרו על ההכנסות אך לא על הרווח
הכנסות מגזר המוצרים התעשייתיים ירדו בשיעור מתון של 2.8% ל78.2 מיליון ש״ח. למרות היציבות היחסית במחזור, הרווח התפעולי ירד ב68.1% ל2 מיליון ש״ח ושיעורו ירד מ7.6% ל2.5%.
הפער מראה שהבעיה במגזר הייתה בעיקר ברווחיות. הירידה בתפוקות המפעלים וההתייקרות בהובלה פגעו ביכולת החברה להרוויח מכל שקל של הכנסה.
הפעילות בארצות הברית עדיין רחוקה מאיזון
הכנסות הפעילות בארצות הברית הסתכמו ב10.6 מיליון ש״ח, ירידה של 15.4% במונחי שקל, אך עלייה של 2.7% במונחי דולר. ההפסד התפעולי גדל ב73.5% והגיע ל5.3 מיליון ש״ח.
החברה מינתה במהלך הרבעון הנהלה חדשה לפעילות, הכוללת מנכ״ל, נשיא וסמנכ״ל מכירות. ההנהלה מכינה תוכנית מפנה, אך בשלב זה אין בדוח יעדים כספיים, לוח זמנים לאיזון או פירוט של צעדי ההתייעלות. כל שיפור בפעילות הזאת עדיין צריך לקבל הוכחה במספרים.
הנדל״ן המניב נשאר יציב אך התפוסה נמוכה
הכנסות מגזר הנדל״ן המניב הסתכמו ברבעון ב12.1 מיליון ש״ח, לעומת 11.9 מיליון ש״ח ברבעון המקביל. הNOI ירד ב2.7% ל5.5 מיליון ש״ח.
שיעור התפוסה בשטחי המשרדים עמד על 73% בלבד, לעומת 94% בשטחי המסחר. כ7,372 מ״ר משרדים היו מיועדים לשיווק בסוף התקופה. השווי החשבונאי של הנדל״ן להשקעה עמד על 481.3 מיליון ש״ח ושיעור התשואה המשוקלל עמד על 6.3%.
התזרים השתפר אך יתרת המזומנים ירדה
התזרים מפעילות שוטפת הסתכם במחצית הראשונה ב19.3 מיליון ש״ח, לעומת תזרים שלילי של 13 מיליון ש״ח בתקופה המקבילה. ברבעון השני לבדו נוצר תזרים שוטף של 50.9 מיליון ש״ח.
השיפור נבע בעיקר משינויים ביתרת הלקוחות ומהון חוזר. עם זאת, יתרת המזומנים וההשקעות לזמן קצר ירדה ל12.8 מיליון ש״ח, לעומת 50.6 מיליון ש״ח בסוף 2025. הירידה נבעה בין היתר מדיבידנד של 50 מיליון ש״ח, השקעות ופירעון הלוואות.
החוב הבנקאי נטו עלה מ108.5 מיליון ש״ח בסוף 2025 ל158 מיליון ש״ח. רמת המינוף עדיין לא גבוהה ביחס להון העצמי, אך שתי הרכישות המתוכננות עשויות להגדיל את השימוש במזומן.
רכישות להרחבת הפעילות
לאחר תאריך המאזן חתמה אקרשטיין על הסכם לרכישת 85% מאקו קיר תמורת כ47 מיליון ש״ח. אקו קיר מייצרת פתרונות חיפוי ומוצרי גמר לבנייה ומחזיקה במפעל בעל כושר ייצור של כ650 אלף מ״ר בשנה. השלמת העסקה עדיין כפופה לתנאים מתלים.
בנוסף, אקרשטיין חתמה על מזכר הבנות לא מחייב לרכישת שליטה בחברה בתחום הפיתוח הסביבתי, בתמורה אפשרית של כ55 עד 75 מיליון ש״ח. שתי העסקאות אמורות להיות ממומנות ממקורותיה העצמיים של הקבוצה. החברה לא סיפקה בדוח נתוני הכנסות ורווחיות מלאים של החברות הנרכשות, ולכן עדיין לא ניתן להעריך את התרומה הצפויה.
שאלות מפתח
- האם החזרה לפעילות באתרי הפרויקטים תביא להתאוששות בהכנסות וברווחיות כבר ברבעון הבא?
- מתי הפעילות בארצות הברית צפויה להתקרב לאיזון ומהם היעדים של תוכנית המפנה?
- כיצד ישפיעו רכישת אקו קיר והרכישה הנוספת על המזומן, החוב והרווחיות?
למה לשים לב ברבעון הבא
ראשית, יש לבדוק אם ההכנסות במגזר ההנדסה חוזרות לצמוח ואם שיעור הרווח התפעולי מתאושש מהרמה הנמוכה של 7.7%. שנית, חשוב לראות אם מגזר המוצרים התעשייתיים מצליח לגלגל את עליית עלויות ההובלה והאנרגיה למחירי המכירה. בנוסף, צריך לעקוב אחר ההפסד בארצות הברית, התפוסה במשרדים והשלמת העסקאות החדשות.
מה אומרת ההנהלה
הדוח לא כולל ציטוט ישיר ומזוהה של מנהל בחברה שאפשר להביא כלשונו. ההנהלה מסרה כי רוב אתרי הפרויקטים חזרו לפעילות וכי הנהלת הפעילות בארצות הברית מכינה תוכנית מפנה לשיפור משמעותי בתוצאות.
סיכום
אקרשטיין סיימה את הרבעון השני עם ירידה של 15.2% בהכנסות, ירידה של 61.3% ברווח התפעולי וירידה של 85.9% ברווח הנקי. הפגיעה נבעה בעיקר מעצירת פרויקטים בזמן הלחימה, תפוקות נמוכות ועלויות הובלה ואנרגיה גבוהות.
התזרים השוטף השתפר וההון העצמי נשאר גבוה, אך הפעילות בארצות הברית ממשיכה להפסיד, תפוסת המשרדים נמוכה והחוב נטו עלה. הדוח שסופק לא כולל נתון מאומת על תגובת המניה לפרסום, ולכן לא ניתן לקבוע כיצד השוק קיבל את התוצאות.