אלכס זבז׳ינסקי מזהיר: "שוק המניות אופטימי מדי, שוק האג״ח פסימי מדי״ | ראיון שבת
29.8.2026
בקצרה
- כלכלת ישראל הפגינה חוסן מפתיע למרות המלחמה, כאשר הזרמת כספים ממשלתית תמכה בעסקים ואנשים שנפגעו, ומגזר ההייטק איפשר עבודה מרחוק, מה ששמר על יציבות יחסית במשק ומנע הידרדרות כלכלית חמורה יותר ממה שצופה בתחילה.
- הצרכן האמריקאי מהווה כ-70% מהכלכלה, אך ירידה בשיעור החיסכון לצד תחושת עושר הנובעת מעליות בשוק ההון מעודדת הוצאות, מצב שיוצר תלות מסוכנת בשוקי המניות והופך את הצריכה לפגיעה יותר במקרה של תיקון חד.
- מהפכת הבינה המלאכותית מביאה לעלייה בפריון בארה"ב, המאפשרת לחברות לייצר יותר עם אותו כוח אדם ולשפר רווחיות, אך ההיסטוריה מראה שכל מהפכה טכנולוגית מלווה בהתלהבות פיננסית מוגזמת ובהמשך בתיקון שוק.
- התעשייה הביטחונית בישראל, למרות חשיבותה הנוכחית, אינה יכולה להחליף את ההייטק כמנוע צמיחה מרכזי, מכיוון שהיא אינה מעסיקה כמות דומה של עובדים בשכר גבוה, מה שפוגע ביכולתה להשפיע על הצריכה הפרטית, שוק המשרדים והביקוש לדיור באותה מידה.
אחרי כמעט שלוש שנים של מלחמה, הוצאות ביטחוניות כבדות וטילים שפגעו במרכזי הערים, היה אפשר לצפות שכלכלת ישראל תהיה במקום קשה בהרבה.
אלא שלדברי אלכס זבז׳ינסקי, הכלכלן הראשי של בית ההשקעות מיטב, המציאות הפתיעה גם אותו.
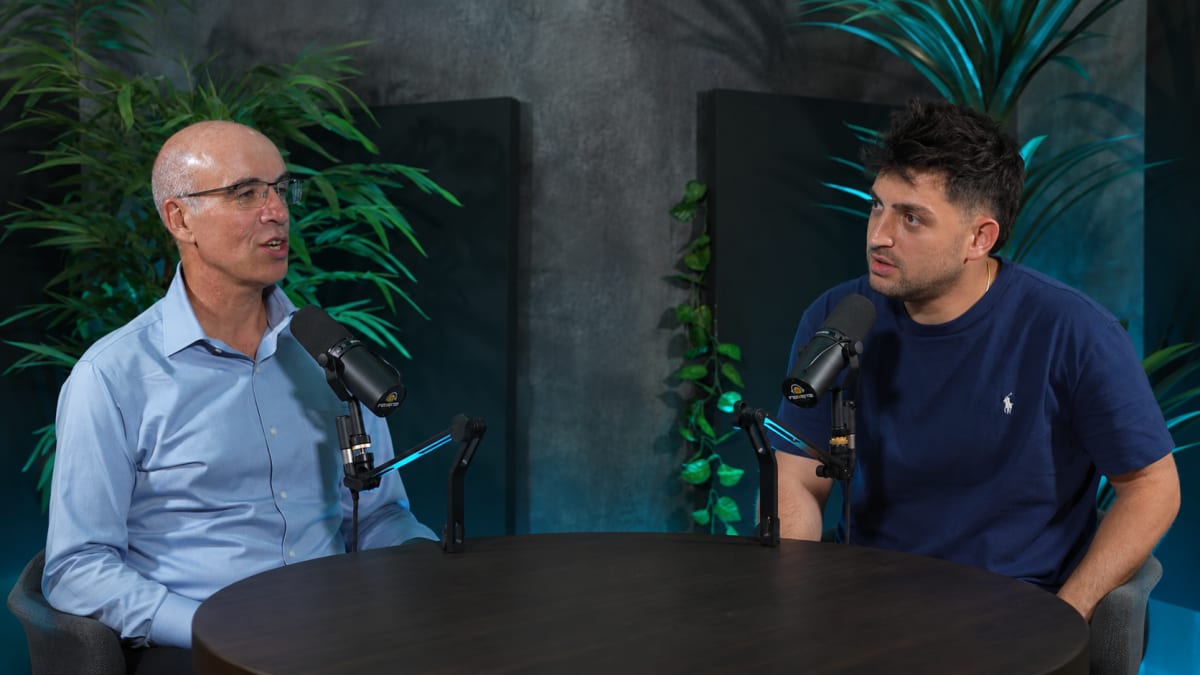
״אם בפברואר 2023 היית אומר לי שהולך להיות אירוע כזה באוקטובר, והוא יימשך למעשה עד היום, כנראה שהייתי הרבה יותר פסימי לגבי המקום שבו תהיה כלכלת ישראל ב-2026״, אמר זבז׳ינסקי בריאיון לגיא נתן במסגרת הפודקאסט ״מפת החום״. ״אנחנו לא במקום מצוין, אבל אנחנו במקום סביר מאוד ביחס לנסיבות״.
זו הייתה שיחה רחבה על מצב הכלכלה בישראל ובעולם, אבל גם על הדרך שבה משקיעים צריכים להתנהל בתקופה שבה שוקי המניות נמצאים ברמות גבוהות, החוב האמריקאי ממשיך לגדול, שוק הנדל״ן המקומי מתקשה להתאושש ומהפכת הבינה המלאכותית מעלה את הפריון לצד חשש מפגיעה עתידית בתעסוקה ובביקושים.
הכסף הממשלתי, ההייטק והחוסן שמרו על המשק
זבז׳ינסקי הסביר כי העמידות של המשק הישראלי לא נשענת על גורם אחד.
לדבריו, הזרמת הכספים מצד הממשלה תמכה בעסקים ובאנשים שנפגעו מהמלחמה, בעוד שהמבנה של הכלכלה הישראלית אפשר לחלק גדול מהפעילות להימשך גם בתקופות קשות.
״ברגע שיש אירוע כזה, הממשלה מתחילה להזרים הרבה מאוד כסף. מי שנפגע ומי שהעסק שלו נסגר מקבל כסף, וזה מחזיק מאוד את המשק״.
לצד התמיכה הממשלתית הוא ציין את משקלו של מגזר ההייטק, שבו עובדים רבים יכולים להמשיך לעבוד מהבית, ואת החוסן של הציבור הישראלי, שהצליח לקיים שגרת חיים ופעילות כלכלית גם תחת תנאים חריגים.
עם זאת, זבז׳ינסקי דחה את האפשרות שהתעשיות הביטחוניות יוכלו להחליף את ההייטק כמנוע המרכזי של המשק. הוא הסביר כי עוצמת ההייטק לא נובעת רק מהיקף העסקאות או היצוא, אלא ממספר העובדים בענף ומהשכר הגבוה שהם מקבלים. השכר הזה משפיע ישירות על הצריכה הפרטית, שוק המשרדים והביקוש לדיור.
״התעשייה הביטחונית היא חוליה חשובה מאוד היום, אבל היא לא מעסיקה ולא תעסיק כמות דומה של עובדים. לכן היא לא יכולה להחליף את ההייטק״.
אי אפשר להבין את השוק בלי להבין את הצרכן
בשיחה הדגיש זבז׳ינסקי כי בזמן שהמשקיעים מתמקדים בשבבים, מרכזי נתונים ובינה מלאכותית, הבסיס של הכלכלה האמריקאית עדיין נשען על הצרכן.
לדבריו, כדי להבין אם הצמיחה יכולה להימשך צריך לעקוב אחרי המכירות הקמעונאיות, שוק העבודה, השכר ושיעור החיסכון של משקי הבית.
״כ-70% מהכלכלה האמריקאית הם צריכה פרטית. זה הצרכן שמגיע לסופר, יוצא לחופשה וקונה. אם התשתית הזאת לא מחזיקה, כל הפירמידה מתחילה לרדת״, אמר.
אחת מנורות האזהרה שעליהן הצביע היא הירידה בשיעור החיסכון של הצרכן האמריקאי.
לדבריו, קצב עליית השכר נחלש, אך העליות בשוק ההון יוצרות אצל משקי הבית תחושת עושר שמעודדת אותם להמשיך להוציא, ״בגלל שיש לאנשים תיק השקעות או נכס שעולה, הם מרגישים את אפקט העושר ומבזבזים יותר. בעבר זה היה הדוט קום, אחר כך הנדל״ן והיום זו הבינה המלאכותית״.
המשמעות היא שהמשך העליות בנכסים הפיננסיים תומך כרגע בצריכה, אבל גם הופך אותה לפגיעה יותר במקרה של ירידות חדות בשוק.
אם שווי התיקים ייחתך, תחושת העושר עלולה להתחלף במהירות בזהירות ובהקטנת הוצאות.
הבינה המלאכותית אמיתית, אבל גם הסיכון הפיננסי אמיתי
זבז׳ינסקי לא מטיל ספק בכך שהבינה המלאכותית היא מהפכה טכנולוגית אמיתית. למעשה, הוא רואה סימנים להשפעתה כבר כיום דרך העלייה בפריון בארצות הברית.
לדבריו, התפוקה במשק ממשיכה לגדול גם בלי עלייה מקבילה בשעות העבודה, כלומר החברות מצליחות לייצר יותר באמצעות אותו כוח אדם.
״פריון הוא אחד הדברים החשובים ביותר בכלכלה. הוא אומר שהרווחיות של החברות עולה, שהן נעשות תחרותיות יותר ושהן יכולות לייצר יותר בלי להגדיל את ההוצאות באותו קצב״, הסביר.
לדבריו, העלייה בפריון תומכת ברווחיות החברות ומסייעת להסביר מדוע דוחות כספיים רבים ממשיכים להיות חזקים.
אלא שכל מהפכה טכנולוגית גדולה לוותה גם בתקופה של התלהבות פיננסית מוגזמת.
כסף רב זורם לחברות שונות כאשר המשקיעים עדיין לא יודעים מי יהיו המנצחות, ובשלב מסוים נוצר תיקון, ״הסטטיסטיקה אומרת שכל טכנולוגיה מהפכנית באמת משנה סדרי עולם, אבל באיזשהו שלב היא גם עוברת אירוע פיננסי. יש הרבה תקווה, הרבה כסף שנכנס ואנשים שלא יודעים מי הולך לנצח, אז הם משקיעים כמעט בכל דבר״.
הסיכון המרכזי הוא שההתייעלות תהפוך לפגיעה בביקוש.
כל עוד חברות מייצרות יותר בלי לגייס עובדים נוספים, הרווחיות שלהן משתפרת אבל אם התהליך יוביל לפיטורים רחבים או לקיפאון ממושך בשכר, משקי הבית עלולים לצמצם צריכה.
במקרה כזה, החברות עלולות להתקשות לייצר את הביקושים הדרושים כדי להצדיק את השקעות הענק בתשתיות בינה מלאכותית.
״הטכנולוגיה יכולה לנצח את עצמה״, אמר זבז׳ינסקי. ״אם ההתייעלות תגזים ויתחילו לפטר עובדים או לא להעלות שכר, הביקוש המצרפי עלול לרדת.
בשביל להחזיר את ההשקעות הענקיות צריך מישהו שיקנה. הביקוש לא נוצר בהוקוס פוקוס״.
החוב האמריקאי הוא קודם כל מבחן אמון
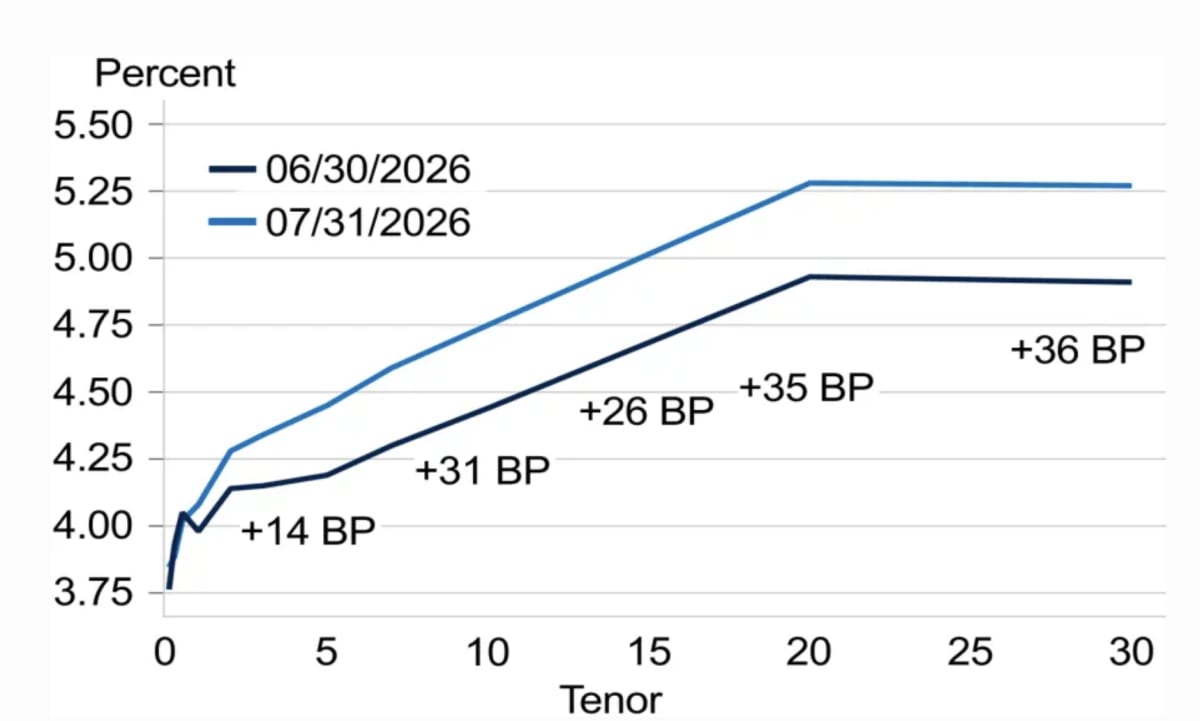
אחד הנושאים המרכזיים בריאיון היה העלייה בחוב ובתשואות האג״ח בארצות הברית. זבז׳ינסקי הדגיש כי אין יחס חוב לתוצר יחיד שממנו בהכרח מתחיל משבר.
מדינות שונות איבדו את אמון השווקים ברמות חוב שונות מאוד. המשתנה החשוב הוא מידת האמון במדיניות הממשלה וביכולתה לשלוט בהוצאות ובגירעון.
״אין מספר קסם. מה שחשוב הוא אם המדיניות משדרת אמינות ואם השוק מאמין שהממשלה יודעת מה היא עושה״.
ארצות הברית נהנית מיתרון משמעותי משום שהדולר הוא מטבע רזרבה עולמי והיא יכולה להנפיק חוב במטבע שהיא עצמה מדפיסה, אבל גם ליכולת הזאת יש גבול.
אם הממשלה והבנק המרכזי יתערבו בצורה אגרסיבית מדי בשוק האג״ח, הדולר עלול להיחלש, האינפלציה עלולה לעלות והריבית תידרש להישאר גבוהה.
התרחיש שמדאיג אותו במיוחד הוא כניסה למיתון כאשר הגירעון התקציבי כבר גבוה.
במצב כזה הכנסות המדינה יורדות, ההוצאות עולות והגירעון מתרחב דווקא בזמן שבו נדרש מהממשלה לתמוך בכלכלה.
לדבריו, המשקיע הפרטי לא צריך לנסות לזהות את נקודת השבר לפני כל המוסדות הגדולים, אלא לעקוב אחרי ההתנהגות של שוק האג״ח ושל הדולר.
״לא נתיימר שאנחנו בישראל נהיה הראשונים לגלות שיש שם בעיה, השוק יושב עם חיישנים בכל נקודה והוא יגלה אותה. נראה את זה כשהשוק יתחיל להתנהג בצורה מוזרה, במיוחד שוק האג״ח והדולר״.
 מקור: Reuters
שוק הנדל״ן בישראל מתמודד עם בעיית נגישות ומינוף
בישראל, זבז׳ינסקי רואה את הבעיה העיקרית בשוק הדיור ביכולת של משקי הבית לרכוש דירה.
מחירי הדירות, ההון העצמי הנדרש וההחזר החודשי על המשכנתה מרחיקים משפחות רבות, במיוחד זוגות צעירים, מהשוק.
לדבריו, הפחתת ריבית מתונה לבדה לא תפתור במהירות את בעיית הנגישות. ההתאמה יכולה להתרחש בהדרגה דרך עליית שכר, ירידת ריבית ודשדוש או ירידה במחירי הדירות.
הסיכון המיידי יותר נמצא דווקא בצד היזמים והקבלנים.
״אנחנו כבר שלוש שנים עם מכירות נמוכות מאוד של דירות, אבל הקבלנים ממשיכים לקנות קרקע ולבנות מתוך ציפייה להתאוששות.
כשאין מספיק כסף מרוכשי הדירות, הם פונים לבנקים ולמלווים חוץ בנקאיים, ואנחנו רואים עלייה עקבית ומהירה במינוף של חברות הנדל״ן״.
אם המכירות לא יתאוששו, הוא מעריך שעלולות להופיע יותר קריסות של קבלנים וחברות בנייה.
הסיכון לא בהכרח יכניס לבדו את ישראל למיתון, אך הוא עלול להשפיע על הבנקים ועל הגופים החוץ בנקאיים, משום שהאשראי לנדל״ן היה אחד מתחומי האשראי שצמחו במהירות בשנים האחרונות.
״אם בעוד שנה המכירות ימשיכו לדשדש ברמות הנוכחיות, הקבלנים יתחילו לחתוך מחירים בצורה הרבה יותר מורגשת״, העריך.
מנגד, ירידת ריבית, התבהרות המצב הפוליטי והביטחוני וחזרה של הרוכשים עשויות לשנות את הכיוון.
מצרי הורמוז הם סיכון של כמות, לא רק של מחיר
ברוח התקופה השיחה עסקה גם בשיבושים במצרי הורמוז ובהשפעה האפשרית שלהם על שוק האנרגיה והכלכלה העולמית.
זבז׳ינסקי הזהיר כי הדיון אינו מסתכם במחיר חבית הנפט כאשר אם זרימת הנפט נפגעת לאורך זמן והמלאים הולכים ואוזלים, תעשיות שלמות עלולות להתמודד עם מחסור בחומרי גלם.
״הבעיה היא לא רק המחיר, אלא הכמות, נפט הוא חומר גלם לתעשיות רבות, לא רק דלק למכוניות ולמטוסים. אם הוא לא זורם, אפשר להתחיל לראות תעשיות מושבתות, הקצאות וסגירת שערים מצד מדינות״.
תרחיש כזה עלול ליצור אינפלציה שמגיעה מצד ההיצע, לפגוע בייצור ולהקשות על בנקים מרכזיים להוריד ריבית.
לדבריו, זהו אחד הסיכונים המשמעותיים שהשווקים עלולים להמעיט בחשיבותם כל עוד מדדי המניות ממשיכים לעלות.
המסר למשקיעים: להישאר בשוק, אבל לנהל את הסיכון
למרות רשימת הסיכונים, זבז׳ינסקי לא ממליץ למשקיעים לצאת מהשוק.
הוא מדגיש שאיש אינו יודע אם תיקון יגיע מחר, בעוד חודש או בעוד שלוש שנים והניסיון לתזמן את נקודת השיא עלול להשאיר את המשקיע מחוץ לשוק בזמן שהעליות נמשכות.
במקום זאת, הוא מציע לבחון את רמת הסיכון באופן אישי.
משקיע צריך לשאול כיצד יגיב אם התיק שלו יאבד 30% או 40%, האם הירידה תשנה את אורח חייו והאם הכסף נדרש לו בטווח הקרוב. אם התשובה חיובית, החשיפה שלו כנראה גבוהה מדי.
״השקעות הן לא גאונות ולא הרעיון הכי מבריק. הן אופי, משמעת וניהול סיכונים. מנהל השקעות טוב לא נמדד רק בבחירת המניה, אלא בדרך שבה הוא מנהל את הסיכון באותה מניה״.
למשקיעים בארצות הברית הוא מציע לא להתרכז רק בחברות הטכנולוגיה, אלא לבדוק אם השיפור בפריון מגיע גם לשירותי בריאות, פיננסים, תעשייה וחברות שפוגשות את הצרכן.
הוא ממליץ גם על פיזור גאוגרפי, כולל חשיפה לשווקים באסיה, שבהם נמצאות חוליות מרכזיות בשרשרת הייצור של השבבים והזיכרונות.
לגבי ישראל, זבז׳ינסקי הצביע על יתרון מבני בדמות ההפקדות הקבועות לפנסיה ולחיסכון ארוך טווח, שחלקן מוזרמות לשוק המקומי. אם המשק יחזור ליציבות ביטחונית ופוליטית, הוא מעריך שהתאוששות בצמיחה, ירידת ריבית וחזרה של כסף מחו״ל עשויות לתמוך בשוק הישראלי.
את השיחה בפודקאסט הוא סיכם במשפט שמרכז היטב את הגישה שלו לתקופה הנוכחית: ״אני חושב ששוק האג״ח קצת פסימי מדי ושוק המניות קצת אופטימי מדי. אם אתם נמצאים רק באופטימיות, קחו קצת מהפסימיות ותאזנו״.