המדינה רוצה להשאיר יותר גז בישראל והמשקיעים עלולים לשלם את המחיר
27.8.2026
בקצרה
- המדינה שוקלת להגביל את יצוא הגז הטבעי על ידי הקצאת חלק גדול יותר מיכולת ההפקה היומית לשוק המקומי, מה שעלול להפחית את רווחי חברות הגז, שכן מחיר הגז בישראל נמוך משמעותית ממחיר היצוא, העומד על כ-4.5 דולר לעומת למעלה מ-7 דולר ליחידת חום.
- קיים פער משמעותי בהערכות כמות הגז הנותרת במאגרים, כאשר משרד האנרגיה מעריך כ-796.3 מיליארד מטרים מעוקבים בסוף 2025, לעומת כ-1,018.5 מיליארד מטרים מעוקבים לפי נתוני החברות, פער של למעלה מ-220 מיליארד מטרים מעוקבים המשפיע על היקף היצוא האפשרי ועל הביטחון האנרגטי של ישראל.
- הגבלת יצוא הגז עלולה לפגוע בכדאיות ההשקעות העתידיות של חברות הגז, שכן ניצול חלקי של תשתיות יקרות, כמו אסדות וצינורות, יקטין את התשואה על השקעות של מיליארדי דולרים, ובכך יהפוך פרויקטים חדשים לפחות אטרקטיביים מבחינה כלכלית.
- מאגר תמר חשוף במיוחד לשינוי המדיניות, שכן הרחבת מתקניו הגדילה את יכולת ההפקה היומית לכ-1.6 מיליארד רגל מעוקבת, והגבלת יצוא עלולה למנוע מהשותפות לנצל יכולת זו במלואה, מה שיוביל לתזרים מזומנים נמוך מהמתוכנן ויפגע בכדאיות ההשקעה בהרחבת המאגר.
הגז הישראלי ממלא שני תפקידים שונים. מצד אחד הוא נכס אסטרטגי שמספק חשמל לתחנות כוח, מצמצם את התלות בדלקים מיובאים ומחזק את הביטחון האנרגטי של ישראל.
מצד שני הוא משאב מסחרי שמאפשר לשותפות במאגרים למכור גז למצרים ולירדן במחירים גבוהים יותר, להגדיל את הרווחים ולממן השקעות נוספות בתשתיות.
כל עוד המחיר שמתקבל ביצוא גבוה מהמחיר בישראל, קיים מתח ברור בין האינטרס של המדינה לבין האינטרס של החברות.
המדינה רוצה להבטיח שיישאר מספיק גז למשק המקומי ושמחירו יישאר סביר ולעומתה החברות מעוניינות למכור את הגז לשוק שמציע להן את התמורה הגבוהה ביותר.
המתח הזה חוזר כעת למרכז הדיון בעקבות המלצת מדיניות שמתגבשת בוועדה הבין משרדית לבחינת מדיניות משק הגז.
ההמלצה עשויה להגביל את כמות הגז שניתן יהיה להקצות ליצוא ביחס ליכולת ההפקה היומית של המאגרים כאשר אם היא תתקבל, חברות הגז עשויות להידרש להפנות חלק גדול יותר מיכולת ההפקה שלהן לשוק הישראלי.
המדינה רוצה להגדיל את היצע הגז המקומי
הרעיון שנבחן אינו איסור מוחלט על יצוא גז אלא מדובר בהגבלת היקף חוזי היצוא כך שחלק מיכולת ההפקה יישאר זמין ללקוחות בישראל.
החברות יוכלו למכור את הכמות הזאת באמצעות חוזים ארוכי טווח או עסקאות מזדמנות, אבל לא בהכרח במחיר שהיו מקבלות בשוקי היצוא.
היקף ההגבלה עדיין לא ידוע וההמלצה טרם פורסמה כהחלטה סופית.
גם הדוגמה שלפיה מאגר שמסוגל לספק 100 יחידות ביום יורשה לייצא רק 50 יחידות היא המחשה בלבד ולא שיעור הגבלה שנקבע.
מבחינת המדינה, שמירת כמות גדולה יותר של גז לשוק המקומי עשויה לחזק את הביטחון האנרגטי, להגדיל את כוח המיקוח של תחנות הכוח ולהפחית את הסיכון למחסור בעתיד.
הנושא מקבל חשיבות נוספת לנוכח הגידול הצפוי בצריכת החשמל, התרחבות השימוש ברכב חשמלי והקמת חוות שרתים שצורכות כמויות גדולות של אנרגיה.
מסמך של מרכז המחקר והמידע של הכנסת מציג פער משמעותי בין הערכות המדינה לבין הערכות החברות בנוגע לכמות הגז שנותרה במאגרים.
לפי המסמך, בסוף 2025 העריך משרד האנרגיה כי נותרו כ796.3 מיליארד מטרים מעוקבים, בעוד הערכות המבוססות על נתוני החברות הגיעו לכ1,018.5 מיליארד מטרים מעוקבים.
פער של יותר מ220 מיליארד מטרים מעוקבים משנה באופן מהותי את התשובה לשאלה כמה גז אפשר לייצא בלי לסכן את האספקה המקומית.
פער המחירים עומד במרכז המאבק
מחיר הגז בשוק המקומי נע סביב 4.5 דולר בממוצע ליחידת חום, לעומת יותר מ7 דולר ביצוא, לפי הנתונים שפורסמו בכתבה.
אלה אינם מחירים אחידים בכל החוזים, אבל הם ממחישים את התמריץ הכלכלי של החברות להעדיף מכירות מחוץ לישראל.
כאשר אותה יחידת גז יכולה להימכר במחיר גבוה יותר ביצוא, הפנייתה לשוק המקומי עלולה להקטין את המחיר הממוצע שמקבל המאגר, כלומר אם הכמות שתופנה לישראל תהיה גדולה מהביקוש המקומי, החברות עלולות להידרש לבחור בין מכירה במחיר נמוך יותר לבין הפחתת קצב ההפקה.
הבעיה מבחינת השותפות אינה מסתכמת באובדן הכנסות בטווח הקצר.
מאגרי הגז דורשים השקעות של מיליארדי דולרים באסדות, צינורות, מתקני טיפול ומערכות הולכה כאשר ניצול חלקי של התשתיות עלול להקטין את התשואה על ההשקעה ולהפוך פרויקטים עתידיים לפחות כדאיים.
מהצד השני, הגדלת ההיצע בישראל עשויה ליצור תנאי משא ומתן טובים יותר ליצרני החשמל ולצרכנים תעשייתיים.
היא לא מבטיחה שמחיר החשמל ירד, מפני שהמחיר לצרכן מושפע מגורמים נוספים, אבל היא עשויה לצמצם את כוח התמחור של ספקיות הגז המקומיות.
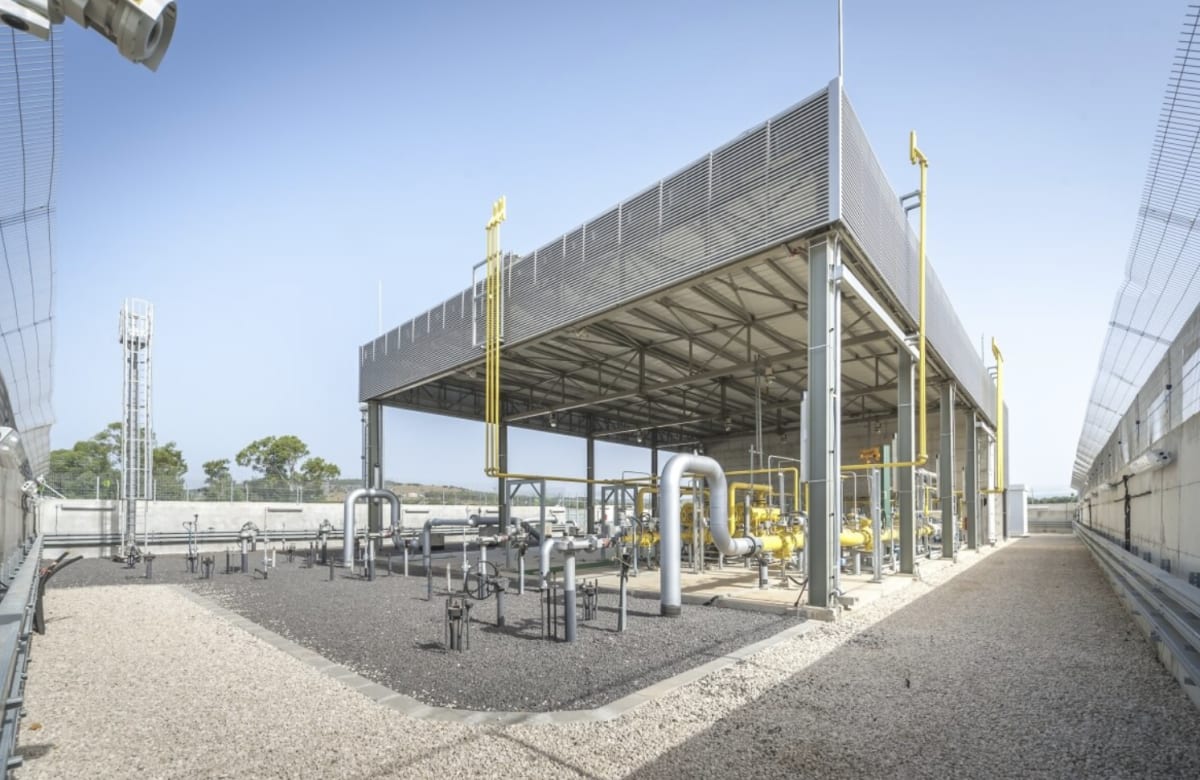 מקור: קן התור הנדסה ובניין
למה מאגר תמר נמצא במוקד
מאגר תמר עשוי להיות החשוף ביותר לשינוי המסתמן.
המאגר כבר מוכר גז בישראל ובשווקי היצוא, וביוני 2026 הושלמה הרחבת מתקניו שהגדילה את יכולת ההפקה היומית המרבית לכ1.6 מיליארד רגל מעוקבת בתנאי תפעול מיטביים.
היכולת החדשה נועדה לאפשר מכירה של כמות גדולה יותר, ולכן הגבלה על חוזי יצוא עלולה להקשות על השותפות לנצל אותה במלואה.
אם לא יהיה בישראל ביקוש מספק לכמות הנוספת במחיר כלכלי, השותפות יוכלו להפיק פחות גז או למכור אותו בשוק המקומי במחיר נמוך יותר.
שני התרחישים, התזרים העתידי עלול להיות נמוך מהתכנון שעליו התבססו ההשקעות בהרחבת המאגר.
המצב שונה במאגרים האחרים מכיוון שהגז שמפיקה אנרג׳יאן ממאגרי כריש, כריש צפון ותנין מיועד בעיקר לשוק הישראלי, ולכן הגבלה על יצוא אינה צפויה לפגוע בה באותה עוצמה באופן ישיר.
מאגר לווייתן כבר מספק גז לישראל, למצרים ולירדן ופועל תחת היתרי יצוא קיימים.
המניות הישראליות שעשויות להיות מושפעות
החשיפה הישירה ביותר היא לישראמקו, שמחזיקה ב28.75% ממאגר תמר, ולתמר פטרוליום, שמחזיקה ב16.75% מהמאגר.
עבור שתי השותפויות, שווי המאגר תלוי בכמות הגז שתימכר, במחיר שיתקבל, בקצב ההפקה ובהוצאות ההשקעה כאשר הגבלה מהותית על היצוא עלולה להקטין את תזרים המזומנים הצפוי ולפגוע בשווי הכלכלי שמייחס השוק לעתודות הגז.
תמר פטרוליום רגישה במיוחד להתפתחויות במאגר משום שהוא הנכס המרכזי שלה.
ישראמקו מחזיקה בשיעור גבוה יותר מהמאגר, ולכן גם אצלה כל שינוי בהיקף המכירות או במחיר הממוצע עשוי להיות משמעותי.
ניו מד אנרג׳י ורציו אנרגיות עשויות להיות מושפעות באופן עקיף. ניו מד מחזיקה ב45.34% מלווייתן ורציו מחזיקה ב15%.
המאגר כבר כפוף להיתרי יצוא ופועל מול לקוחות בישראל, במצרים ובירדן. ההשפעה המיידית עשויה להיות מתונה יותר מזו שבתמר, אך החמרה רחבה במדיניות עלולה להשפיע על הרחבת המאגר, על חוזים עתידיים ועל השווי שמייחס השוק לגז שעדיין לא הופק.
השותפות בלווייתן כבר קיבלו החלטת השקעה להרחבת יכולת ההפקה לכ21 מיליארד מטרים מעוקבים בשנה, בפרויקט שתקציבו הכולל מוערך בכ2.36 מיליארד דולר.
הפרויקט נועד לשרת במקביל את הביקוש בישראל ואת הסכם היצוא למצרים.
שינוי רגולטורי שיגביל את הגמישות בין השווקים עלול לשנות את הכלכלה של פרויקטים מסוג זה, גם אם אינו מבטל אותם.
אנרג׳יאן עשויה להיות מושפעת פחות באופן ישיר, משום שהגז ממאגרי כריש ותנין מיועד לשוק הישראלי. עם זאת, אם תמר ולווייתן יידרשו להציע יותר גז בישראל, התחרות המקומית עשויה לגדול וללחוץ על התנאים המסחריים בחוזים עתידיים. זו השפעה אפשרית בלבד, והיא תלויה בכמות שתופנה בפועל לשוק המקומי ובקצב הגידול בביקוש.
הסיכון אינו רק מחיר הגז
הוויכוח עוסק גם ביציבות כללי המשחק כאשר חברות אנרגיה מקבלות החלטות השקעה לטווח ארוך על בסיס הנחות לגבי יצוא, מחירים, ביקוש ורגולציה.
שינוי מהותי לאחר הקמת התשתיות עלול להגדיל את אי הוודאות ולהעלות את התשואה שמשקיעים ידרשו כדי לממן פרויקטים עתידיים.
השותפות בתמר טוענות שהמלצה כזאת עלולה לפגוע בבעלי המאגרים, בהכנסות המדינה ובתדמית ישראל מול משקיעים זרים, ומנגד, המדינה אינה יכולה להסתמך רק על צורכי החברות.
היא נדרשת להבטיח מספיק גז לתחנות הכוח ולצרכנים המקומיים גם במקרה של תקלה, מלחמה, עלייה חדה בביקוש או עיכוב בפיתוח מאגרים חדשים.
זהו האיזון המרכזי שהממשלה תצטרך לקבוע. הגבלה נמוכה מדי עלולה להשאיר את ישראל חשופה למחסור ולעליית מחירים בעתיד.
הגבלה גבוהה מדי עלולה לפגוע בהכנסות, לצמצם השקעות ולהחליש את התמריץ לפתח עתודות ותשתיות חדשות.
מה המשקיעים צריכים לבדוק עכשיו
בשלב הנוכחי אין עדיין החלטה שמאפשרת לחשב את ההשפעה הכספית על החברות.
המשתנים החשובים הם שיעור ההגבלה, אופן חישוב יכולת ההפקה, החוזים שעליהם תחול המדיניות, לוחות הזמנים ליישום והאפשרות לקבל חריגים או היתרים נוספים.
למשקיעים בישראמקו ובתמר פטרוליום חשוב לבדוק האם ההמלצה תפגע ביכולת לנצל את הרחבת תמר ובאיזה מחיר ניתן יהיה למכור את הכמות הנוספת בישראל.
בניו מד וברציו המוקד יהיה היכולת להמשיך בהרחבת לווייתן ולממש את חוזי היצוא. באנרג׳יאן השאלה תהיה האם הזרמת גז נוסף לשוק המקומי תגביר את התחרות מול החוזים שלה.
בשורה התחתונה, עצם הדיון אינו מוכיח שהרווחים ייפגעו. הסיכון ייקבע לפי הפער בין יכולת ההפקה לבין הביקוש בישראל, לפי המחירים בשני השווקים ולפי הנוסח הסופי של המדיניות.
עד שהפרטים האלה יתפרסמו, מדובר בעיקר בעלייה באי הוודאות הרגולטורית ולא בפגיעה כספית שניתן לכמת.