סיכום דו״ח המחצית הראשונה של 2026 קווליטאו
27.8.2026

בקצרה
- הכנסות קווליטאו ברבעון השני של 2026 צמחו ב-27% והגיעו ל-17.95 מיליון דולר, מה שמעיד על גידול משמעותי בביקושים בתעשיית המוליכים למחצה ומחזק את תזת הצמיחה של החברה, אך דורש מעקב אחר יכולתה לתרגם זאת לרווחיות תפעולית.
- הרווח התפעולי של קווליטאו ירד ב-2.6% ל-6.57 מיליון דולר ברבעון השני, למרות צמיחת ההכנסות, כתוצאה מעלייה חדה בהוצאות תפעוליות כמו מחקר ופיתוח (87.8%) והנהלה וכלליות (87%), מה שמצביע על שחיקה ברווחיות התפעולית ומעלה חשש לגבי משמעת ההוצאות.
- הרווח הנקי של קווליטאו זינק ב-67.2% ל-10.76 מיליון דולר ברבעון השני, אך גידול זה נבע בעיקר מהכנסות מימון חריגות של 5.36 מיליון דולר, מתוכן 4.41 מיליון דולר מהפרשי שער, מה שמלמד כי איכות הרווח פחותה ואינה משקפת שיפור בפעילות הליבה.
- צבר ההזמנות של קווליטאו הסתכם ב-54.02 מיליון דולר במועד פרסום הדוח, ירידה של 11.4% לעומת התקופה המקבילה, ובמקביל שיעור הרווח הגולמי ירד מ-71% ל-69% עקב התייקרות חומרי גלם ומכסים, מה שמציב אתגרים בפני החברה לשמור על רווחיות גבוהה בעתיד.
• הכנסות ברבעון השני: הסתכמו ב17.95 מיליון דולר, צמיחה של 27% לעומת הרבעון המקביל
• שיעור הרווח הגולמי ברבעון: ירד מ71% לכ69%, על רקע התייקרות חומרי גלם, מכסים ועלויות נוספות
• רווח תפעולי ברבעון: ירד ב2.6% ל6.57 מיליון דולר, למרות הצמיחה החדה בהכנסות
• רווח נקי ברבעון: זינק ב67.2% ל10.76 מיליון דולר, בעיקר בזכות הכנסות מימון חריגות
• תזרים מפעילות שוטפת במחצית: עלה מ1.83 מיליון דולר ל23.26 מיליון דולר
• צבר הזמנות במועד פרסום הדוח: הסתכם ב54.02 מיליון דולר, ירידה של 11.4% לעומת התקופה המקבילה
קווליטאו מפתחת, מייצרת ומשווקת מוצרי בדיקה ייעודיים לתעשיית המוליכים למחצה. הדוח מציג צמיחה חזקה בביקושים ובמכירות, לצד תמונה מורכבת יותר ברווחיות. הפעילות העסקית גדלה, אך הוצאות הקשורות לבונוסים ולתגמול מבוסס מניות הכבידו על הרווח התפעולי. במקביל, יתרות המזומנים הגדולות שנוצרו בעקבות ההנפקה הפרטית תרמו להכנסות מימון גבוהות והקפיצו את הרווח הנקי.
מקור: קווליטאו
התרחיש השורי
הכנסות הרבעון השני צמחו ב27% והכנסות המחצית עלו ב20.9%, כאשר החברה מסבירה את הצמיחה בגידול בביקושים במגזרים שונים. מדובר באיתות חיובי לפעילות הליבה, במיוחד בתקופה שבה תעשיית השבבים ממשיכה להשקיע בציוד מתקדם ובשיפור יכולות הבדיקה. הרחבת המפעל, התפעול והמחקר והפיתוח בארה״ב עשויה להעיד שההנהלה מתכוננת להמשך צמיחה בפעילות.
גם צבר ההזמנות ממשיך לספק נראות משמעותית. במועד פרסום הדוח עמד הצבר על 54.02 מיליון דולר, ובמהלך אפריל עד אוגוסט התקבלו הזמנות מהותיות בהיקף מצטבר של כ12.98 מיליון דולר מלקוחות בארה״ב, אסיה ואירופה. ההזמנות צפויות להיות מסופקות החל מהרבעון הרביעי של 2026 ועד הרבעון השני של 2027, ולכן הן תומכות בהמשך הפעילות גם מעבר למחצית הנוכחית.
התרחיש הדובי
הצמיחה בהכנסות עדיין לא מתורגמת לשיפור ברווח התפעולי. ברבעון השני הרווח התפעולי ירד ב2.6%, ושיעורו מההכנסות נפל מ47.7% לכ36.6%. במחצית כולה הרווח התפעולי ירד ב9.6%, למרות עלייה של 20.9% בהכנסות. חלק משמעותי מהפער נובע מתגמול מבוסס מניות ומהקדמת ההכרה בהפרשות לבונוסים, אך גם לאחר שמביאים זאת בחשבון צריך לעקוב אחר יכולת החברה לשמור על משמעת הוצאות.
הסיכון השני הוא התמתנות מסוימת בצבר והמשך הלחץ על שיעור הרווח הגולמי. הצבר במועד פרסום הדוח נמוך ב11.4% מהצבר בתקופה המקבילה. במקביל, מכסים בארה״ב בשיעור של 10% עד 12%, התייקרות חומרי גלם, עלויות שילוח והמתיחות בין ארה״ב לסין עלולים להכביד על הרווחיות. החברה העלתה מחירים בחלק מהמקרים, אך העלאות אלה קיזזו רק חלק מההשפעה.
מסקנה
תזת הצמיחה של קווליטאו התחזקה בזכות העלייה החדה בהכנסות, ההזמנות החדשות והתזרים החזק. עם זאת, איכות הרווח הייתה פחות טובה מכפי שהזינוק ברווח הנקי מרמז. הרווח התפעולי נשחק והרווח הנקי קיבל תמיכה מהותית מהפרשי שער ומהכנסות ריבית. המשתנה החשוב ביותר להמשך יהיה יכולת החברה להמיר את הצבר להכנסות תוך שמירה על שיעור רווח גולמי קרוב ל70% והתאוששות בשיעור הרווח התפעולי.
צמיחה חזקה בהכנסות אך שחיקה ברווחיות התפעולית
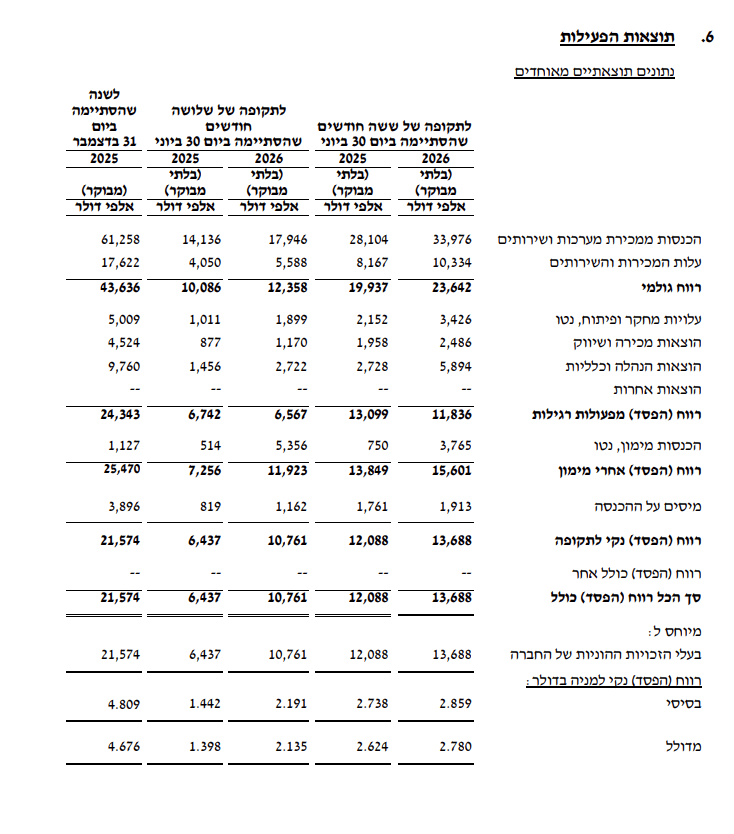
הכנסות הרבעון השני הסתכמו ב17.95 מיליון דולר, לעומת 14.14 מיליון דולר ברבעון המקביל. הרווח הגולמי עלה ב22.5% ל12.36 מיליון דולר, אך שיעורו ירד מ71.4% לכ68.9%.
הוצאות המחקר והפיתוח עלו ב87.8% ל1.9 מיליון דולר. הוצאות המכירה והשיווק גדלו ב33.4% ל1.17 מיליון דולר, והוצאות ההנהלה והכלליות זינקו ב87% ל2.72 מיליון דולר. כתוצאה מכך הרווח התפעולי ירד ל6.57 מיליון דולר.
תוצאות הפעילות של קווליטאו
הרווח הנקי הושפע מהכנסות מימון חריגות
הרווח הנקי ברבעון זינק מ6.44 מיליון דולר ל10.76 מיליון דולר. עם זאת, הכנסות המימון נטו עלו מ514 אלף דולר ל5.36 מיליון דולר. מתוך הסכום הזה, 4.41 מיליון דולר נבעו מהפרשי שער ועוד 1.05 מיליון דולר מהכנסות ריבית.
המשמעות היא שחלק גדול מהגידול ברווח הנקי לא הגיע משיפור ברווח התפעולי. הכנסות הפרשי השער נוצרו בעיקר בעקבות ירידת שער הדולר בין מועד ההנפקה הפרטית לבין המועד שבו הכספים הומרו והופקדו בפיקדון דולרי. מדובר ברכיב שלא נכון להניח שיחזור באותה עוצמה בכל רבעון.
במחצית הראשונה הרווח הנקי עלה ב13.2% ל13.69 מיליון דולר, והרווח המדולל למניה עלה מ2.624 דולר ל2.780 דולר.
תזרים המזומנים והמאזן התחזקו משמעותית
התזרים מפעילות שוטפת הגיע במחצית ל23.26 מיליון דולר, לעומת 1.83 מיליון דולר בתקופה המקבילה. השיפור נבע מהרווח, מירידה ביתרות הלקוחות והחייבים, מעלייה בספקים ומהכרה בתשלום מבוסס מניות.
יתרת המזומנים ושווי המזומנים עמדה על 122.72 מיליון דולר, לעומת 34.87 מיליון דולר בסוף 2025. עיקר העלייה נבע מההנפקה הפרטית, שבה גייסה החברה כ225 מיליון שקל, שהיו שווים לכ72.49 מיליון דולר.
לחברה אין חוב פיננסי מהותי מעבר להתחייבויות חכירה. ההון העצמי עלה מ65.82 מיליון דולר ל146.36 מיליון דולר ומהווה כ91.8% מסך המאזן. זהו מאזן חזק מאוד שמעניק לקווליטאו גמישות להגדלת פעילות, השקעה בפיתוח, רכישות עצמיות וחלוקת דיבידנדים.
השיפור בתזרים נבע גם משחרור הון חוזר, ולכן חשוב לבדוק האם קצב יצירת המזומנים נשמר כאשר יתרות הלקוחות והמלאי יתייצבו.
צבר ההזמנות מספק נראות אך ירד מול השנה שעברה
צבר ההזמנות עמד בסוף יוני על 47.53 מיליון דולר, ירידה של 3.6% לעומת 49.29 מיליון דולר בשנה שעברה. במועד פרסום הדוח הצבר עלה ל54.02 מיליון דולר, אך נשאר נמוך מ60.94 מיליון דולר בתקופה המקבילה.
הירידה אינה מעידה בהכרח על חולשה מיידית, מכיוון שהכנסות המחצית צמחו והחברה המשיכה לקבל הזמנות חדשות. עם זאת, אם הצבר ימשיך לרדת גם ברבעונים הבאים, הדבר עלול להצביע על התמתנות בקצב ההזמנות העתידי.
הקצאת ההון
קווליטאו חילקה במהלך אפריל דיבידנד של 3.94 מיליון דולר. לאחר אישור הדוח הכריזה החברה על דיבידנד נוסף של 3 מיליון דולר.
הדירקטוריון אישר גם תוכנית רכישה עצמית חדשה בהיקף של עד 35.66 מיליון שקל. במקביל, החברה ממשיכה להרחיב את פעילותה בארה״ב ושכרה שטח נוסף בסנטה קלרה לצורך הגדלת יכולות התפעול, הייצור, המחקר והפיתוח.
שאלות מפתח
- איזה חלק מהעלייה בהוצאות המחקר והפיתוח, ההנהלה והמכירה נובע מהכרה חשבונאית בתגמולים, ואיזה חלק מייצג עלייה קבועה בבסיס ההוצאות?
- האם ההזמנות החדשות מספיקות כדי להחזיר את צבר ההזמנות לצמיחה לעומת התקופה המקבילה במהלך 2027?
- באיזו מידה החברה תוכל להמשיך להעלות מחירים כדי לקזז מכסים והתייקרות חומרי גלם בלי לפגוע בביקוש?
למה לשים לב ברבעון הבא
ראשית, יש לבדוק אם שיעור הרווח הגולמי חוזר לכיוון 70%, כאשר שיפור יעיד שהעלאות המחירים מקזזות את התייקרות התשומות. שנית, חשוב לעקוב אחר הרווח התפעולי בנטרול השפעת הבונוסים והתשלום מבוסס המניות, כדי להבין אם הפעילות צומחת בצורה יעילה. בנוסף, צריך לבחון את התפתחות צבר ההזמנות ואת קצב ההזמנות החדשות, כאשר חזרה לצמיחה שנתית בצבר תחזק את הנראות ל2027.
סיכום
קווליטאו הציגה מחצית עם צמיחה טובה בהכנסות, תזרים מזומנים חזק ומאזן שהתחזק משמעותית בעקבות הגיוס. הביקוש למערכות החברה נותר גבוה וההזמנות החדשות מספקות נראות להמשך 2026 ולמחצית הראשונה של 2027.
מנגד, הרווח התפעולי נשחק והרווח הנקי הושפע במידה רבה מהכנסות מימון שאינן בהכרח חוזרות. לכן הדוח טוב יותר בצד הצמיחה, ההזמנות והתזרים מאשר בצד איכות הרווח התפעולי.