צווארי הבקבוק של אנבידיה חושפים את המרוויחות הגדולות הבאות ממהפכת ה AI
27.8.2026

בקצרה
- אנבידיה משנה את מודל המחשוב שלה משרת בודד לארון שלם ומערכות נתונים, כפי שמודגם במערכת Vera Rubin NVL72 המשלבת 72 מעבדי Rubin ו-36 מעבדי Vera עם 20.7 טרה-בייט של זיכרון HBM4, מה שמצביע על תלות גוברת במגוון רחב של ספקים לרכיבים קריטיים מעבר למעבד.
- זיכרון HBM (High Bandwidth Memory) הופך לצוואר בקבוק אסטרטגי במהפכת ה-AI, כאשר מיקרון (MU) החלה במשלוחים מסחריים של HBM4 בנפח 36GB עבור מערכת Vera Rubin, המציע רוחב פס של למעלה מ-2.8 טרה-בייט לשנייה ושיפור של 20% ביעילות אנרגטית, מה שמחזק את כוח התמחור של ספקיות הזיכרון ומציע חשיפה ישירה למחזור הזיכרון למשקיעים.
- TSMC (TSM) נמצאת בלב שרשרת האספקה של אנבידיה, מייצרת שבבים מתקדמים ומספקת יכולות אריזה קריטיות לחיבור מעבדים וזיכרון, כאשר החברה צופה צמיחה שנתית ממוצעת של אמצע טווח ה-40% בשוק מאיצי ה-AI בין 2024 ל-2029, מה שמדגיש את חשיבותה כצוואר בקבוק בייצור ואריזה מתקדמים.
- ההשקעות בהרחבת קיבולת הייצור והאריזה של שבבים מניעות ביקוש משמעותי ליצרניות ציוד שבבים כמו ASML, Applied Materials, Lam Research ו-KLA, אשר מספקות מערכות ליתוגרפיה, ציוד ייצור ובדיקה, מה שמעניק להן חשיפה רחבה יותר לכלל תעשיית השבבים ולא רק לאנבידיה, ובכך מציע הזדמנויות השקעה עקיפות אך משמעותיות.
במשך זמן רב היה קל לחשוב שהדרך הישירה ליהנות ממהפכת הבינה המלאכותית עוברת בעיקר דרך אנבידיה (NVDA). החברה מחזיקה במעבדים, בתוכנה ובמערכות שמפעילות חלק גדול ממרכזי הבינה המלאכותית בעולם. אלא שככל שהמערכות הופכות גדולות וצפופות יותר, המעבד הוא כבר לא הרכיב היחיד שקובע כמה כוח מחשוב אפשר להפעיל. גם הזיכרון, האריזה, הרשת, אספקת החשמל והקירור חייבים להתקדם יחד איתו.
Vera Rubin ממחישה את השינוי הזה היטב. אנבידיה כבר לא מתייחסת לשרת בודד כיחידת המחשוב המרכזית, אלא לארון שלם שפועל כמערכת אחת ובהמשך למרכז הנתונים כולו. מערכת Vera Rubin NVL72 מאחדת 72 מעבדי Rubin ו 36 מעבדי Vera, לצד תקשורת מהירה, רכיבי אבטחה וקירור נוזלי. היא כוללת 20.7 טרה בייט של HBM4, זיכרון בעל רוחב פס גבוה, עם רוחב פס מצטבר של כ 1,580 טרה בייט בשנייה.
המשמעות למשקיעים היא שהצמיחה של אנבידיה תלויה במערכת רחבה של ספקים. חלקם מספקים רכיבים שקשה להחליף ולכן יכולים ליהנות מכוח תמחור. אחרים מרכיבים שרתים, מספקים אחסון או משכירים כוח מחשוב, ולכן נהנים מהביקוש אך נושאים גם עלויות גבוהות וסיכון פיננסי משמעותי. כדי למצוא את הנהנות האיכותיות יותר, לא מספיק לשאול מי קשורה לאנבידיה. צריך להבין מי מחזיקה בצוואר בקבוק אמיתי.
הזיכרון הופך לנכס אסטרטגי
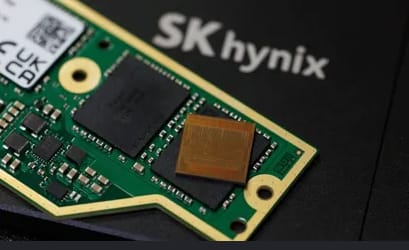
ככל שמודלי הבינה המלאכותית גדלים, המעבד צריך לקבל כמויות עצומות של מידע במהירות. כאן נכנס HBM, זיכרון בעל רוחב פס גבוה שנבנה בשכבות וממוקם קרוב למעבד. ללא מספיק זיכרון מהיר, גם המעבד החזק ביותר לא יכול לנצל את מלוא יכולתו.
מיקרון (MU) היא אחת החשיפות הישירות ביותר למעבר ל Vera Rubin. החברה החלה במהלך הרבעון הראשון של 2026 במשלוחים בכמויות מסחריות של HBM4 בנפח 36GB שתוכנן עבור המערכת. מיקרון (MU) דיווחה על רוחב פס של יותר מ 2.8 טרה בייט בשנייה ועל שיפור של יותר מ 20% ביעילות האנרגטית לעומת מוצר HBM3E מקביל. היא גם מספקת רכיבי זיכרון נוספים ואחסון מהיר המיועדים לפלטפורמה, כך שהחשיפה שלה לא מוגבלת למוצר יחיד.
גם SK Hynix ו Samsung Electronics הן שחקניות מרכזיות בזיכרונות מתקדמים. היתרון של מיקרון (MU) עבור משקיע אמריקאי הוא מניה הנסחרת ישירות בארצות הברית וחשיפה ברורה למחזור הזיכרון. עם זאת, מכאן לא נובע שכל עלייה במחירי הזיכרון עוברת אוטומטית לרווח. הרווחיות תלויה גם בתפוקת המפעלים, בתשואה של תהליך הייצור, בעלויות ההקמה וביכולת לעמוד בדרישות האיכות של הלקוחות.
הנקודה החשובה היא שמחסור ב HBM יכול להכביד על אנבידיה ובאותו זמן לחזק את כוח התמחור של ספקיות הזיכרון. כאשר לקוחות הענן רוצים לקבל כמה שיותר מערכות וההיצע מוגבל, הערך הכלכלי עובר גם לחברות שמסוגלות לספק זיכרון מתקדם בכמויות גדולות.
מקור: SK Hynix
הייצור והאריזה קובעים כמה מערכות אפשר לספק
TSMC (TSM) נמצאת בלב שרשרת האספקה משום שהיא מייצרת את השבבים המתקדמים של אנבידיה ומספקת יכולות אריזה שמאפשרות לחבר מעבדים וזיכרון למערכת אחת. אריזה מתקדמת היא לא רק השלב האחרון בייצור. היא חלק מהיכולת של המערכת להעביר מידע במהירות, לנהל צריכת חשמל ולשמור על ביצועים יציבים.
הנהלת TSMC העריכה בעבר ששוק מאיצי הבינה המלאכותית יצמח בקצב שנתי ממוצע של אמצע טווח ה 40% בין 2024 ל 2029. בהמשך היא אף ציינה שהביקוש שנצפה היה חזק מעט יותר מהתחזית הקודמת. זו תחזית של החברה ולא נתון ודאי, אך היא מסבירה מדוע הרחבת קיבולת הייצור והאריזה ממשיכה להיות יעד מרכזי.
ההשקעות האלה מעבירות ביקוש גם ליצרניות ציוד השבבים. ASML (ASML) מספקת מערכות ליתוגרפיה שמשמשות להדפסת מעגלים זעירים על פרוסות סיליקון. Applied Materials (AMAT) מספקת ציוד לתהליכי ייצור, חומרים ואריזה. Lam Research (LRCX) מתמחה בין היתר בתהליכי חריטה והשקעת שכבות. KLA (KLAC) מספקת מערכות בדיקה ובקרת תהליך שמסייעות לזהות פגמים ולשפר את תפוקת המפעל.
החשיפה של החברות האלה פחות ישירה מכל מערכת Vera Rubin שנמכרת, אך היא רחבה יותר. הן יכולות ליהנות לא רק מההשקעות של TSMC, אלא גם מהרחבת הקיבולת אצל מיקרון, SK Hynix, Samsung Electronics (005930.KS) ויצרניות שבבים נוספות. הסיכון הוא שמדובר בענף מחזורי. אם הלקוחות יאטו את הוצאות ההון לאחר תקופה של השקעות כבדות, ההזמנות לציוד עלולות להיחלש גם כאשר הביקוש הסופי לבינה מלאכותית ממשיך לצמוח.
רשת מהירה הופכת לחלק ממערכת המחשוב
במרכז נתונים גדול, אלפי מעבדים צריכים לעבוד יחד על אותה משימה. אם החיבור ביניהם איטי או לא יציב, חלק מהמעבדים ממתינים למידע וההשקעה היקרה בציוד לא מנוצלת במלואה. הרשת הופכת לחלק מהותי מביצועי המערכת ולא רק לציוד תומך.
Arista Networks (ANET) מספקת מתגים ותוכנה לרשתות מהירות במרכזי נתונים ובסביבות בינה מלאכותית. ברבעון השני של 2026 הכנסותיה הגיעו לכ 3.04 מיליארד דולר, עלייה של 37.7% לעומת התקופה המקבילה. הנתון מתייחס לכלל הכנסות החברה ולא רק לפעילות הבינה המלאכותית, אך הוא משקף את קצב ההתרחבות של פעילות הרשתות. החברה גם הציגה מערכות במהירות 1.6 טרה ביט בשנייה, כולל אפשרויות בקירור נוזלי.
Broadcom (AVGO) נהנית מחשיפה רחבה יותר. היא מספקת שבבי תקשורת ומיתוג, ובמקביל מפתחת מאיצים מותאמים אישית עבור חברות ענן גדולות. הפעילות הזו הופכת אותה גם לספקית של תשתיות הבינה המלאכותית וגם למתחרה חלקית באנבידיה (NVDA), משום ששבבים מותאמים יכולים להחליף מעבדים כלליים בחלק מהמשימות.
Marvell Technology (MRVL) מספקת שבבי תקשורת, קישוריות וסיליקון מותאם למרכזי נתונים. Coherent (COHR) ו Lumentum (LITE) מספקות רכיבים אופטיים שמאפשרים להעביר מידע במהירות גבוהה ובצריכת חשמל יעילה יותר. ככל שמספר המעבדים גדל והמערכות מתפרסות על פני יותר ארונות ומבנים, החיבור האופטי מקבל תפקיד גדול יותר.
גם כאן צריך להבחין בין ביקוש ענפי לבין איכות החשיפה. רשתות הן צוואר בקבוק חשוב, אך התחרות בין Ethernet, פתרונות InfiniBand וטכנולוגיות קישור שונות יכולה לשנות את חלוקת ההכנסות בין הספקים. בנוסף, לקוחות ענן גדולים מחזיקים בכוח מיקוח משמעותי ויכולים לפתח חלק מהפתרונות בעצמם.
מקור: Synopys
החשמל והקירור הופכים למגבלה החדשה
Vera Rubin נועדה לייצר הרבה יותר כוח מחשוב מכל יחידת חשמל, אך היא גם מרכזת ביצועים עצומים בתוך ארונות צפופים. החום שנוצר לא מאפשר להסתמך רק על זרימת אוויר רגילה. נדרשים קירור נוזלי, חלוקת חשמל מתקדמת, גיבוי, בקרה ושילוב מדויק בין ציוד המחשוב לתשתית הפיזית.
Vertiv (VRT) היא אחת החשיפות הישירות ביותר לשכבה הזאת. החברה מספקת מערכות חשמל, קירור נוזלי ותשתיות משולבות למרכזי נתונים. במהלך 2026 היא הודיעה על הרחבות ייצור במספר אזורים. אחת התוכניות נועדה להכפיל את כושר הייצור האזורי של מצננים עד סוף 2026, ותוכניות אחרות נועדו להגדיל קיבולת של מערכות קירור נוזלי וציוד חשמל עבור סביבות מחשוב בצפיפות גבוהה.
Eaton (ETN) מספקת ציוד לחלוקה, הגנה וניהול של חשמל בתוך מתקנים. GE Vernova (GEV) ו Siemens Energy (ENR.DE) חשופות לביקוש רחב יותר לייצור חשמל ולציוד רשת. Quanta Services (PWR) מבצעת עבודות הנדסה והקמה עבור תשתיות הולכה וחיבור, ולכן עשויה ליהנות מהצורך לחבר מרכזי נתונים חדשים לרשת החשמל.
זהו חלק מעניין במיוחד בשרשרת משום שהמגבלה הפיזית כבר לא נמצאת רק בתוך מפעל השבבים. מרכז נתונים יכול לקבל את המעבדים בזמן ועדיין להתעכב בגלל מחסור בחיבור לחשמל, בשנאים, בציוד חלוקה או ביכולת לסלק את החום. עם זאת, לא כל ההכנסות של החברות האלה קשורות לבינה מלאכותית. GE Vernova, Siemens Energy ו Quanta Services פועלות בשווקים רחבים, ולכן החשיפה שלהן פחות ממוקדת מזו של Vertiv (VRT).
שרתים ואחסון נהנים מהכמות אך לא תמיד מהמרווח
Dell Technologies (DELL) ו Super Micro Computer (SMCI) מרכיבות שרתים ומערכות שמכילות את המעבדים של אנבידיה. ככל שנמכרות יותר מערכות, ההכנסות שלהן יכולות לצמוח במהירות. אלא שחלק גדול מערך המוצר מגיע מהרכיבים שהן רוכשות מספקים אחרים, ולכן שולי הרווח שלהן בדרך כלל נמוכים יותר מאלה של חברות שמחזיקות בטכנולוגיה ייחודית או בצוואר בקבוק.
הן גם חשופות לסיכון תפעולי. עיכוב באספקת מעבדים או זיכרון יכול לדחות מסירה של מערכת שלמה, בעוד שעלייה בעלויות הרכיבים עלולה ללחוץ על הרווח אם לא ניתן לגלגל את מלוא ההתייקרות ללקוח. זו חשיפה ישירה להיקף הפריסה, אך לא בהכרח החשיפה האיכותית ביותר מבחינת כוח תמחור.
בתחום האחסון, SanDisk (SNDK) חשופה לזיכרון פלאש, בעוד Western Digital (WDC) ו Seagate Technology (STX) חשופות בעיקר לכוננים קשיחים המשמשים לאחסון כמויות גדולות של מידע. הגידול באימון ובהפעלת מודלים מגדיל את נפח הנתונים שנוצרים ונשמרים, אך האחסון הוא לא אותו צוואר בקבוק כמו HBM4. הוא חשוב למרכז הנתונים, אך לא מזין את המעבד באותה מהירות ולא קובע לבדו את ביצועי Vera Rubin.
ענני הבינה המלאכותית צומחים עם סיכון פיננסי גבוה יותר
CoreWeave (CRWV) ו Nebius Group (NBIS) מקימות מרכזי נתונים ומשכירות ללקוחות גישה לכוח מחשוב. הן עשויות ליהנות מהביקוש למערכות החדשות ומכך שאנבידיה (NVDA) ציינה את שתיהן בין ספקיות הענן הצפויות לפרוס תשתיות המבוססות על Vera Rubin.
אלא שביקוש גבוה לשעות מחשוב לא מבטיח תזרים מזומנים חופשי גבוה. החברות נדרשות לרכוש ציוד יקר, להקים מתקנים, להשיג חשמל ולממן חלק גדול מההשקעה לפני שההכנסות מתקבלות. אם מחירי השכרת המעבדים יורדים מהר מהצפוי, אם הלקוחות עוברים לשבבים מותאמים או אם ניצול הקיבולת נמוך מהתכנון, התשואה על ההון עלולה להיפגע.
CoreWeave ו Nebius Group הן אפוא חשיפות בעלות פוטנציאל צמיחה גבוה, אך הן לא נקיות באותה מידה כמו ספקית זיכרון או קירור. במקרה שלהן צריך לעקוב לא רק אחר ההכנסות, אלא גם אחר הוצאות ההון, מבנה החוב, עלות המימון, אורך החוזים, ריכוז הלקוחות והתזרים החופשי.
צוואר הבקבוק חשוב יותר מהקרבה לאנבידיה
אם התזה היא שאנבידיה יכולה למכור יותר מערכות מכפי ששרשרת האספקה מסוגלת לספק, החברות המעניינות ביותר הן אלה ששולטות ברכיב חיוני שקשה להרחיב במהירות. מיקרון בולטת בזיכרונות HBM4. TSMC מחזיקה ביכולות ייצור ואריזה מתקדמות. Vertiv מספקת תשתיות חשמל וקירור למערכות צפופות. Arista Networks חשופה לצורך ברשתות מהירות. Applied Materials, Lam Research ו KLA נהנות מהצורך להקים את קיבולת הייצור שמאחורי כל אלה.
אין פירוש הדבר שכל אחת מהן היא השקעה טובה בכל מחיר. חברה יכולה לפעול בשוק מצוין ולהיסחר בתמחור שכבר מניח שנים של צמיחה חזקה. בנוסף, צוואר בקבוק רווחי מושך השקעות ומתחרים, ולכן המחסור של היום יכול להפוך לעודף קיבולת בעתיד. המשקיע צריך לבחון בכל חברה את קצב הצמיחה, שולי הרווח, הוצאות ההון, התמחור והתלות במספר קטן של לקוחות.
השורה התחתונה היא שהערך הכלכלי של מהפכת הבינה המלאכותית מתפזר מעבר למעבד. ככל ש Vera Rubin הופכת את כל מרכז הנתונים למערכת מחשוב אחת, הזיכרון, האריזה, הרשת, החשמל והקירור הופכים לחלק בלתי נפרד מהביצועים. מי שמחזיקה באחד מצווארי הבקבוק האלה עשויה ליהנות לא רק מגידול בכמות, אלא גם מכוח תמחור ומעמדה חזקה יותר בתוך שרשרת האספקה.