סיכום דו״ח רבעון שני 2026 רגא שירותים וניקיון
27.8.2026

בקצרה
- הכנסות חברת רגא שירותים וניקיון זינקו ב-52% ל-153.5 מיליון שקל ברבעון השני של 2026, בעיקר בזכות זכיות במכרזים חדשים ואיחוד פעילות יוסף מוריס, מה שמצביע על התרחבות משמעותית בהיקף הפעילות ופוטנציאל צמיחה עתידי.
- הרווחיות הגולמית של רגא השתפרה באופן ניכר, כאשר הרווח הגולמי עלה ב-87% ל-22.4 מיליון שקל ושיעורו עלה מ-11.8% ל-14.6%, בעיקר בתחום ניקיון השטחים הפתוחים, דבר המעיד על יעילות תפעולית משופרת ויכולת החברה להגדיל את שולי הרווח.
- צבר ההזמנות של רגא עומד על כ-1.46 מיליארד שקל, בתוספת זכיות במכרזים חדשים בהיקף של 235 מיליון שקל, מה שמספק נראות גבוהה להכנסות עתידיות ומחזק את תחזית החברה לרווחים לפני מס של 42 מיליון שקל ב-2026 ו-52 מיליון שקל ב-2027.
- למרות הצמיחה ברווחיות, רגא הציגה תזרים מזומנים שלילי של 11 מיליון שקל מפעילות שוטפת במחצית הראשונה, עקב עלייה בחייבים ובהון החוזר, מה שהגדיל את החוב הפיננסי לכ-182.8 מיליון שקל ומעלה חשש לגבי יכולת החברה לממן את התרחבותה ללא תלות באשראי.
• הכנסות: הסתכמו ב153.5 מיליון שקל, צמיחה של 52% לעומת הרבעון המקביל, בזכות מכרזים חדשים ואיחוד פעילות יוסף מוריס
• רווח גולמי: זינק ב87% ל22.4 מיליון שקל, ושיעורו השתפר מ11.8% ל14.6%
• רווח תפעולי: עלה ב66% ל13.5 מיליון שקל, עם שיעור רווח תפעולי של 8.8%
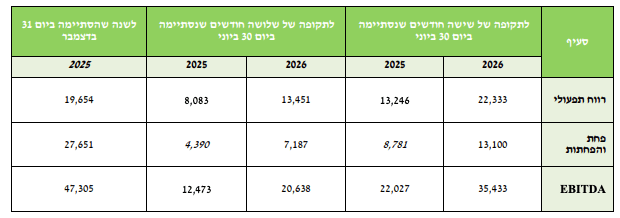
• EBITDA: הרווח התפעולי לפני פחת והפחתות, הגיע ל20.6 מיליון שקל, עלייה של 65%
• רווח נקי: הסתכם ב7.9 מיליון שקל לעומת 30 מיליון שקל אשתקד, אך ההשוואה מושפעת מהטבת מס חריגה שנרשמה ברבעון המקביל
• צבר הזמנות: עמד על כ1.46 מיליארד שקל, לצד זכיות במכרזים בהיקף כולל צפוי של כ235 מיליון שקל
רגא שירותים וניקיון מספקת שירותי פינוי ואיסוף אשפה, ניקיון שטחים פתוחים ומוסדות לרשויות מקומיות ולגופים ממשלתיים. הרבעון השני הציג קפיצה משמעותית בהיקף הפעילות ושיפור ברור ברווחיות, כאשר החברה החלה לאחד את הפעילות שרכשה מיוסף מוריס בסוף אפריל. במקביל, הצמיחה דרשה השקעה גדולה בכלי רכב ובהון חוזר, והגדילה משמעותית את החוב והוצאות המימון.
התרחיש השורי
השיפור לא נרשם רק במחזור ההכנסות. שיעור הרווח הגולמי עלה ל14.6% לעומת 11.8% ברבעון המקביל, והרווח התפעולי צמח מהר יותר מההכנסות. עיקר השיפור הגיע מתחום ניקיון השטחים הפתוחים והמוסדות, שהציג ברבעון הכנסות של 100.8 מיליון שקל ורווח גולמי של 17.7 מיליון שקל, כלומר שיעור רווח גולמי של כ17.6%.
הפעילות נמצאת בתחום חיוני ונהנית מחוזים ארוכים מול רשויות וגופים ציבוריים. צבר ההזמנות של כ1.46 מיליארד שקל מעניק נראות גבוהה יחסית להכנסות, והחברה מעריכה שרווחיה לפני מס יגיעו ל42 מיליון שקל ב2026 ול52 מיליון שקל ב2027. מדיניות הדיבידנד החדשה, שמכוונת לחלוקה שנתית של כ50% מהרווח הנקי בכפוף למגבלות, עשויה להפוך את הצמיחה גם לתזרים ישיר לבעלי המניות.
התרחיש הדובי
התזרים הוא נקודת החולשה המרכזית. במחצית הראשונה החברה הציגה תזרים שלילי של 11 מיליון שקל מפעילות שוטפת, למרות רווח נקי של 12.8 מיליון שקל. הסיבה העיקרית היא עלייה בלקוחות, בחייבים ובהון החוזר בעקבות הצמיחה והרכישה. יתרת הלקוחות עלתה מ111.8 מיליון שקל בסוף 2025 ל141.5 מיליון שקל בסוף יוני. כל עוד הצמיחה אינה מתורגמת לגבייה ולתזרים, החברה נשענת על אשראי לצורך מימון ההתרחבות.
החוב הפיננסי עלה משמעותית. האשראי וההלוואות לזמן קצר ולזמן ארוך הגיעו יחד לכ182.8 מיליון שקל, מול מזומנים של 11.3 מיליון שקל. הוצאות המימון במחצית זינקו מ2.4 מיליון שקל ל6.1 מיליון שקל. בנוסף, מחירי הסולר עלו בכ30% מתחילת 2026 ופגעו ברווחיות תחום פינוי האשפה, שבו שיעור הרווח הגולמי ירד ל9.1%. הסולר הוא הוצאה מהותית משום שהחברה מפעילה צי של כ500 כלי רכב.
מסקנה
תזת הצמיחה של רגא התחזקה מבחינה תפעולית. ההכנסות, הרווח הגולמי, הרווח התפעולי והצבר מצביעים על עסק שהתרחב ושיפר את איכות הרווחיות. עם זאת, הרבעון עדיין לא מוכיח שהצמיחה מתורגמת למזומן. המשתנה החשוב ביותר להמשך הוא היכולת לשפר את הגבייה, לייצר תזרים חיובי ולהוריד את התלות בחוב, בלי לפגוע בקצב הזכייה במכרזים.
הצמיחה נשענת על רכישה ומכרזים חדשים
ההכנסות ברבעון צמחו ב52%, בעיקר בזכות תחילת שירותים במסגרת מכרזים חדשים ואיחוד פעילות יוסף מוריס החל מסוף אפריל. העסקה הושלמה בתמורה כוללת של כ72 מיליון שקל ומומנה באמצעות הלוואה בנקאית לתקופה של שבע שנים. במסגרת הרכישה הוכר מוניטין של כ38 מיליון שקל, נתון שמחייב מעקב אחר הביצועים בפועל של הפעילות שנרכשה.
איכות הרווח השתפרה
הרווח הגולמי ברבעון כמעט הוכפל והגיע ל22.4 מיליון שקל. הוצאות ההנהלה והכלליות עלו מ4.1 מיליון שקל ל8.5 מיליון שקל בשל הרחבת המטה, עלויות של חברה ציבורית ותשלום מבוסס מניות, אך העלייה ברווח הגולמי הייתה חזקה מספיק כדי להביא לצמיחה של 66% ברווח התפעולי.
הרווח הנקי ירד ל7.9 מיליון שקל, אך הירידה אינה משקפת הידרדרות בעסק. ברבעון המקביל נרשמה הטבת מס חריגה של כ22.7 מיליון שקל בעקבות הכרה בנכס מס נדחה. השוואה נכונה יותר היא ברמת הרווח לפני מס, שצמח ב51% ל10.1 מיליון שקל.
מקור: רגא
התחזית דורשת האצה נוספת
הקצב השנתי המבוסס על תוצאות הרבעון השני משקף הכנסות של כ614 מיליון שקל, EBITDA של כ82.6 מיליון שקל ורווח לפני מס של כ40.3 מיליון שקל. הקצב הזה קרוב לתחזית 2026, אך עדיין נמוך מהיעד של 42 מיליון שקל.
כדי לעמוד בתחזית השנתית, החברה נדרשת לייצר במחצית השנייה רווח לפני מס של כ25.8 מיליון שקל, כ12.9 מיליון שקל בממוצע לרבעון. מדובר ברמה הגבוהה בכ28% מהרווח לפני מס שהציגה ברבעון השני. יעד 2027, רווח לפני מס של 52 מיליון שקל, דורש שיפור נוסף לעומת קצב הפעילות הנוכחי.
המאזן גדל יחד עם הסיכון הפיננסי
סך הנכסים עלה מ315.8 מיליון שקל בסוף 2025 ל443.2 מיליון שקל. ההון העצמי גדל מ100.2 מיליון שקל ל158 מיליון שקל, בעיקר בעקבות גיוס הון נטו של כ44.2 מיליון שקל והרווח בתקופה.
מנגד, ההלוואות לזמן ארוך זינקו מ52.9 מיליון שקל ל111.5 מיליון שקל. התזרים להשקעות היה שלילי בגובה 69.8 מיליון שקל, בעיקר בשל רכישת פעילות והשקעה בכלי רכב לפרויקטים חדשים. כלומר, הצמיחה מגדילה את בסיס הנכסים ואת ההון, אך גם את המינוף ואת הרגישות לריבית ולגבייה.
שאלות מפתח
- מתי צפוי הגידול ביתרת הלקוחות להתהפך לשיפור בתזרים מפעילות שוטפת?
- מהי התרומה הצפויה של פעילות יוסף מוריס להכנסות, לרווח ולתזרים לאחר רבעון מלא של איחוד?
- כיצד מתכוונת החברה להתמודד עם העלייה במחירי הסולר והאם חוזי השירות מאפשרים הצמדה מלאה של התמורה?
למה לשים לב ברבעון הבא
ראשית, יש לעקוב אחר התזרים מפעילות שוטפת ויתרת הלקוחות. חזרה לתזרים חיובי או האטה בגידול ההון החוזר יחזקו את איכות הרווח. שנית, יש לבדוק אם שיעור הרווח הגולמי נשאר באזור 14% עד 15%, במיוחד לאחר סיום הפרויקט החלש בתחום פינוי האשפה. בנוסף, חשוב לבחון אם הרווח לפני מס מתקרב לכ13 מיליון שקל ברבעון, הרמה הנדרשת כדי לעמוד בתחזית 2026.
סיכום
רגא הציגה רבעון חזק ברמת הפעילות, עם צמיחה של 52% בהכנסות, שיפור של 2.8 נקודות אחוז בשיעור הרווח הגולמי ועלייה של 66% ברווח התפעולי. צבר ההזמנות, הרכישה והמכרזים החדשים מספקים בסיס להמשך צמיחה, אך רמת החוב והתזרים השלילי מחייבים זהירות.
הדוח פורסם לאחר סיום המסחר ב26 באוגוסט, ולכן עדיין אין תגובת מניה מלאה לדוח. המניה סגרה לפני הפרסום בשער של כ87.4 אגורות, בירידה יומית של כ0.7%. יש לבחון את התנועה במהלך המסחר ב27 באוגוסט כדי להפריד בין תגובת המשקיעים לדוח לבין התנועה שקדמה לו