סיכום דו״ח Q2 2027 חברת CrowdStrike (CRWD)
27.8.2026

בקצרה
- חברת CrowdStrike הציגה צמיחה מרשימה בהכנסותיה ברבעון השני של 2027, עם עלייה של 26% ל-1.471 מיליארד דולר, ועלייה של 51% בתוספת ה-ARR החדשה לשיא של 332.8 מיליון דולר, מה שמצביע על האצה משמעותית ברכישת לקוחות חדשים והרחבת חוזים קיימים, ומחזק את פוטנציאל הצמיחה העתידית של החברה.
- הרווחיות התפעולית המתואמת של CrowdStrike עלתה ב-46% ל-371.6 מיליון דולר, ושיעור הרווח התפעולי התרחב מ-22% ל-25%, נתון המעיד על שיפור ביעילות התפעולית של החברה ויכולתה להגדיל את רווחיותה בקצב מהיר יותר מצמיחת ההכנסות, דבר המהווה אינדיקטור חיובי ליציבות פיננסית.
- מודל Falcon Flex של CrowdStrike הופך למנוע צמיחה משמעותי, כאשר ההכנסות השנתיות החוזרות מחשבונות Flex הגיעו ל-2.29 מיליארד דולר וצמחו ב-101%, מה שמעיד על הצלחת החברה בהרחבת שירותיה ללקוחות קיימים, ומגביר את הערך הממוצע ללקוח ואת נאמנותם לפלטפורמה.
- למרות הביצועים החזקים, קיים פער מהותי בין הרווחיות המתואמת לרווחיות החשבונאית, כאשר החברה רשמה הפסד תפעולי של 33.2 מיליון דולר לפי GAAP, בעיקר עקב תגמול מבוסס מניות בסך 399 מיליון דולר, מה שמדלל את בעלי המניות ומחייב בחינה מדוקדקת של איכות הרווחים והשפעתם על הערך לטווח ארוך.
נקודות מפתח
• הכנסות: הסתכמו ב1.471 מיליארד דולר, צמיחה של 26% לעומת השנה שעברה ומעל תחזית החברה להכנסות של 1.436 עד 1.442 מיליארד דולר
• ARR: ההכנסות השנתיות החוזרות הגיעו ל5.84 מיליארד דולר, צמיחה של 25%, כאשר תוספת הARR ברבעון הגיעה לשיא של 332.8 מיליון דולר וצמחה ב51%
• רווחיות מתואמת: הרווח התפעולי המתואם עלה ב46% ל371.6 מיליון דולר ושיעור הרווח התפעולי התרחב מ22% ל25%
• EPS מתואם: הרווח המתואם למניה הסתכם ב0.31 דולר, עלייה של 34% לעומת השנה שעברה ומעל תחזית החברה לכ0.29 דולר לאחר התאמה לפיצול המניה
• תזרים מזומנים חופשי: עלה ב33% ל377.4 מיליון דולר, עם שיעור תזרים חופשי של כ26% מההכנסות
• התחזית: החברה העלתה את תחזית ההכנסות השנתית ל5.991 עד 6.011 מיליארד דולר ואת תחזית הARR ל6.603 עד 6.612 מיליארד דולר
חברת CrowdStrike מפתחת את פלטפורמת Falcon להגנת נקודות קצה, סביבות ענן, זהויות, נתונים ומערכות ארגוניות מפני מתקפות סייבר. החברה הציגה רבעון חזק מאוד, שבו הצמיחה נשארה גבוהה למרות בסיס ההכנסות הגדול, קצב צירוף הפעילות החדשה האיץ והרווחיות המתואמת השתפרה מהר יותר מההכנסות.
הנתון החשוב ביותר בדוח הוא לא רק הצמיחה של 25% בARR הכולל, אלא הזינוק של 51% בתוספת הARR החדשה. המשמעות היא שהחברה לא מסתמכת רק על חידושי חוזים והכנסות שכבר נחתמו, אלא הצליחה להגדיל משמעותית את היקף העסקים החדשים והרחבות החוזים ברבעון.
התרחיש השורי
התרחיש השורי מבוסס על כך שCrowdStrike הופכת מספקית אבטחת נקודות קצה לפלטפורמת סייבר רחבה. לקוחות מאמצים יותר מודולים, מרכזים יותר פעילות אצל ספק אחד ומגדילים את שווי החוזה לאורך זמן. שיעור הלקוחות המשתמשים בשישה מודולים לפחות הגיע ל51%, שיעור המשתמשים בשבעה מודולים לפחות הגיע ל35% ושיעור המשתמשים בשמונה מודולים לפחות עלה ל26%.
Falcon Flex, מודל המאפשר ללקוחות לרכוש ולצרוך מספר פתרונות במסגרת התחייבות גמישה, הופך למנוע משמעותי. ההכנסות השנתיות החוזרות מחשבונות Flex הגיעו ל2.29 מיליארד דולר וצמחו ב101%. לחברה היו יותר מ2,900 לקוחות Flex ויותר מ630 לקוחות שכבר הרחיבו מחדש את ההתקשרות. במעבר מחוזה רגיל לFlex נרשמה עלייה ממוצעת של יותר מ40% בARR, ולאחר שתי הרחבות או יותר העלייה הגיעה ל53% לעומת ההתקשרות הראשונית.
התרחיש הדובי
הסיכון המרכזי הוא הפער הגדול בין הרווחיות המתואמת לרווחיות החשבונאית. CrowdStrike הציגה רווח תפעולי מתואם של 371.6 מיליון דולר, אך לפי GAAP עדיין רשמה הפסד תפעולי של 33.2 מיליון דולר. הפער נובע בעיקר מתגמול מבוסס מניות ומסי שכר נלווים בסך 399 מיליון דולר ברבעון, לעומת 276.7 מיליון דולר בשנה שעברה. מדובר בעלייה של כ44%, מהירה משמעותית מצמיחת ההכנסות.
התגמול מבוסס המניות הוא הוצאה שאינה מוציאה מזומן ברבעון הנוכחי, אך היא מדללת את בעלי המניות לאורך זמן. החברה אמנם עברה מהפסד נקי של 70.2 מיליון דולר לרווח GAAP של 5.3 מיליון דולר, אך הרווח החשבונאי עדיין זניח ביחס לרווח המתואם של 322.9 מיליון דולר. המשקיע צריך לבחון האם הצמיחה והרווחיות העתידית יוכלו לפצות על הדילול המצטבר.
מסקנה
זהו אחד הדוחות החזקים יותר של CrowdStrike בשנים האחרונות. תוספת הARR הגיעה לשיא, ההכנסות עקפו את התחזית, שיעורי הרווח המתואמים השתפרו והחברה העלתה את התחזית השנתית. חשוב מכך, ההאצה הגיעה במספר מנועים במקביל, כולל Falcon Flex, אבטחת ענן, הגנת זהויות ומערכות SIEM מהדור הבא.
עם זאת, איכות הרווח עדיין לא מושלמת. התזרים חזק מאוד, אבל הרווחיות המתואמת מתעלמת מהוצאה מהותית ומתמשכת של תגמול מבוסס מניות. כל עוד ההוצאה הזאת גדלה מהר יותר מההכנסות, הפער בין הביצועים התפעוליים לבין הערך שנשאר לבעלי המניות ימשיך להיות נקודת מעקב.
הצמיחה חזרה להאיץ
ההכנסות ממנויים עלו ב27% ל1.4 מיליארד דולר והיוו כ95% מההכנסות. ההכנסות משירותים מקצועיים הסתכמו בכ71 מיליון דולר. ברבעון המקביל הסתכמו ההכנסות הכוללות ב1.169 מיליארד דולר.
הARR עלה מ4.657 מיליארד דולר ל5.841 מיליארד דולר. תוספת הARR החדשה גדלה מ221 מיליון דולר ל333 מיליון דולר, האצה משמעותית שמעידה על שיפור בקצב סגירת העסקאות והרחבת הפעילות אצל לקוחות קיימים.
ההכנסות השנתיות החוזרות מאבטחת ענן, הגנת זהויות מהדור הבא וLogScale הגיעו יחד ליותר מ2.18 מיליארד דולר וצמחו ביותר מ39%. אבטחת הענן צמחה ביותר מ29% ליותר מ905 מיליון דולר, מערכות SIEM מהדור הבא צמחו ביותר מ60% ליותר מ695 מיליון דולר והגנת הזהויות צמחה ביותר מ33% ליותר מ585 מיליון דולר.

מקור: CrowdStrike
השיפור ברווחיות
הרווח הגולמי המתואם מפעילות המנויים עלה ב28% ל1.136 מיליארד דולר ושיעור הרווח הגולמי הגיע ל81%, לעומת 80% בשנה שעברה. לפי GAAP, שיעור הרווח הגולמי מפעילות המנויים עמד על 78%, לעומת 77%.
הרווח התפעולי המתואם עלה ב46% ל371.6 מיליון דולר ושיעור הרווח התפעולי הגיע ל25%, לעומת 22%. השיפור נבע בעיקר מירידה יחסית בהוצאות המכירה והשיווק, שהיוו 28% מההכנסות במונחים מתואמים, לעומת 31% בשנה שעברה.
הוצאות המחקר והפיתוח המתואמות נותרו ברמה של 19% מההכנסות. המשמעות היא שהחברה לא השיגה את השיפור ברווחיות באמצעות קיצוץ יחסי משמעותי בפיתוח, אלא בעיקר דרך יעילות טובה יותר במערך המכירות וההוצאות הארגוניות.
התזרים והמאזן
תזרים המזומנים מפעילות שוטפת עלה ב59% ל530.3 מיליון דולר. תזרים המזומנים החופשי, הכסף שנותר לאחר הוצאות השקעה, עלה ל377.4 מיליון דולר לעומת 283.6 מיליון דולר. שיעור התזרים החופשי הגיע לכ26%, לעומת כ24% בשנה שעברה.
הפער בין התזרים מפעילות שוטפת לתזרים החופשי מלמד שהוצאות ההשקעה והוצאות פיתוח התוכנה שהופחתו מהתזרים הסתכמו בכ153 מיליון דולר. יתרת המזומן ושווי המזומן עלתה ל5.01 מיליארד דולר, לעומת 4.55 מיליארד דולר בסוף הרבעון הקודם. המאזן החזק מעניק לחברה יכולת להמשיך להשקיע בפיתוח ולבצע רכישות.
התחזית לרבעון הבא ולשנה כולה
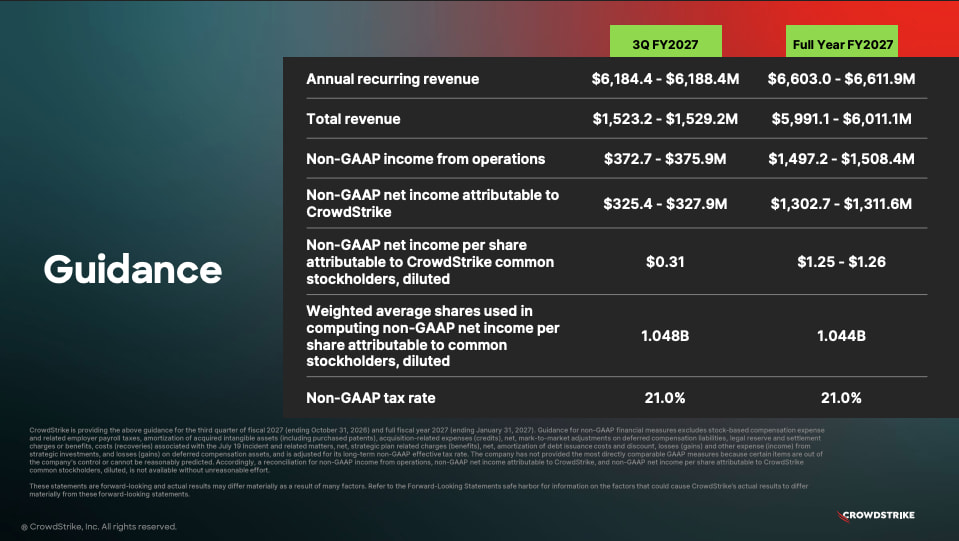
ברבעון השלישי של שנת הכספים 2027 החברה צופה הכנסות של 1.523 עד 1.529 מיליארד דולר. אמצע הטווח משקף צמיחה של כ24% לעומת השנה שעברה. הARR צפוי להגיע ל6.184 עד 6.188 מיליארד דולר.
הרווח התפעולי המתואם צפוי להסתכם ב372.7 עד 375.9 מיליון דולר והרווח המתואם למניה צפוי לעמוד על 0.31 דולר. החברה צופה שיעור תזרים מזומנים חופשי של כ27.5% ברבעון.
התחזית השנתית להכנסות הועלתה מ5.915 עד 5.959 מיליארד דולר ל5.991 עד 6.011 מיליארד דולר. תחזית הARR הועלתה מ6.532 עד 6.556 מיליארד דולר ל6.603 עד 6.612 מיליארד דולר. הרווח התפעולי המתואם צפוי להגיע ל1.497 עד 1.508 מיליארד דולר והרווח המתואם למניה צפוי לעמוד על 1.25 עד 1.26 דולר לאחר פיצול המניה.
החברה ממשיכה לצפות לשיעור תזרים מזומנים חופשי של לפחות 30% בשנה כולה. בטווח הארוך, היעד לשנת הכספים 2029 הוא שיעור רווח תפעולי מתואם של 28% עד 32% ושיעור תזרים חופשי של 34% עד 38%.
מקור: CrowdStrike
XM Cyber והרחבת הפלטפורמה
CrowdStrike צפויה להשלים במחצית השנייה של שנת הכספים 2027 את רכישת נכסי הטכנולוגיה של XM Cyber. החברה הבהירה שהרכישה לא תוסיף ARR או הכנסות בשנת הכספים הנוכחית, ולכן שום תרומה ממנה לא נכללה בתחזית.
מבחינת התזה, המשמעות היא שהרכישה נועדה בשלב הראשון לחזק את הטכנולוגיה ואת יכולות ניהול החשיפה של Falcon, ולא לרכוש הכנסות מיידיות. הצלחתה תימדד בעתיד לפי היכולת להפוך את הטכנולוגיה למודולים נוספים, עסקאות גדולות יותר והרחבת חוזים קיימים.
שאלות מפתח
- האם תוספת הARR החדשה תוכל להישאר מעל 300 מיליון דולר גם ברבעונים הבאים, או שחלק מהזינוק נבע מתזמון עסקאות?
- מתי קצב הגידול בתגמול מבוסס המניות יירד מתחת לקצב צמיחת ההכנסות ויאפשר שיפור מהותי ברווחיות GAAP?
- האם הצמיחה החזקה בFalcon Flex מייצגת ביקוש אמיתי וצריכה בפועל, או הקדמת התחייבויות של לקוחות לתקופות ארוכות יותר?
למה לשים לב ברבעון הבא
ראשית, צריך לעקוב אחר תוספת הARR החדשה. שמירה על רמה של יותר מ300 מיליון דולר תחזק את הטענה שהצמיחה חזרה להאיץ, בעוד ירידה חדה עשויה להצביע על רבעון חריג. שנית, חשוב לבחון את שיעור הרווח התפעולי המתואם ואת ההפסד התפעולי לפי GAAP. שיפור בשני המדדים במקביל יעיד על איכות רווח גבוהה יותר, בעוד המשך התרחבות הפער ביניהם יהיה סימן פחות חיובי. בנוסף, צריך לעקוב אחר קצב אימוץ Falcon Flex והרחבות החוזים. עלייה במספר הלקוחות ובARR הממוצע תתמוך באסטרטגיית הפלטפורמה, בעוד האטה תעלה שאלות לגבי יכולת החברה להמשיך להרחיב את הפעילות אצל לקוחות קיימים.
סיכום
CrowdStrike הציגה שילוב חזק של צמיחה, שיפור ברווחיות, תזרים מזומנים גבוה והעלאת תחזית. מנוע הצמיחה המרכזי הוא הרחבת Falcon מפלטפורמת אבטחת נקודות קצה למערכת רחבה שמרכזת יותר מצורכי הסייבר של הארגון. Falcon Flex מאיץ את המהלך ומגדיל את היקף הפעילות אצל כל לקוח.
הנקודה החלשה נשארת הרווחיות החשבונאית. החברה כמעט הגיעה לאיזון לפי GAAP, אך היא עדיין תלויה בהתאמות גדולות ובראשן תגמול מבוסס מניות של 399 מיליון דולר ברבעון.
מניית CrowdStrike עלתה בכ10.5% עד 11% במסחר המאוחר, לאחר שההכנסות, הרווח, תוספת הARR והתחזית היו גבוהים מהציפיות. הנתון מבוסס על המסחר המאוחר ולכן עשוי להשתנות במהלך יום המסחר הרגיל.