אנבידיה יכולה לצמוח מהר יותר אבל מגבלות האספקה עוצרות אותה
27.8.2026
בקצרה
- אנבידיה מציגה צמיחה מהירה עם הכנסות שיא של 96 מיליארד דולר ברבעון, כאשר פעילות מרכזי הנתונים תורמת 89 מיליארד דולר, אך מגבלות בשרשרת האספקה, בייצור ובזיכרון מונעות ממנה לממש את מלוא פוטנציאל הביקוש, מה שמעביר את מוקד הסיכון מביקוש לביצוע.
- מערכת Vera Rubin החדשה של אנבידיה צפויה להוות 20% מהכנסות מרכזי הנתונים ברבעון הבא, ומגדילה משמעותית את ההכנסה מכל ג'יגה וואט תשתית מ-18 מיליארד דולר בדור הקודם ל-40 מיליארד דולר, מה שמצביע על מנוע צמיחה חזק ועלייה בערך המוסף ליחידת תשתית.
- אמזון (AWS) מתכננת לפרוס שני מיליון מעבדים גרפיים נוספים של אנבידיה עד הרבעון השני של 2029 ומרחיבה את השימוש בפלטפורמות אנבידיה לרובוטיקה ולתפעול מחסנים, מה שמבטיח המשך ביקוש אדיר למוצרי החברה ומחזק את מעמדה כמובילה בתשתיות בינה מלאכותית.
- אנבידיה צופה ירידה בשיעור הרווח הגולמי מ-75% לטווח של 71%-72% ברבעון הרביעי, בעיקר עקב עלייה במחירי זיכרון HBM, מה שמשקף את הלחץ על העלויות כתוצאה מהביקוש הגבוה לרכיבים אלו ומצריך בחינה של יכולת החברה לשמר רווחיות גבוהה לאורך זמן.
בכל פעם שנדמה שההכנסות של אנבידיה כבר גדולות מכדי להמשיך לצמוח בקצב חריג, החברה מעלה שוב את הרף. ההכנסות ברבעון הגיעו לשיא של 96 מיליארד דולר, יותר מפי 2 לעומת השנה שעברה, כאשר פעילות מרכזי הנתונים לבדה הכניסה 89 מיליארד דולר. לרבעון הבא צופה החברה הכנסות של 108 מיליארד דולר.
אבל הסיפור החשוב בשיחת המשקיעים לא היה רק גודל ההכנסות. הנהלת אנבידיה הציגה מצב חריג שבו הביקוש גבוה אפילו מתחזית הצמיחה הרשמית, והגורם שמגביל את החברה הוא היכולת לייצר ולספק מספיק מערכות.
הביקוש גבוה ממה שאנבידיה מסוגלת לספק
אנבידיה צופה צמיחה של כ70% בשנת הכספים 2028, אך הנהלת החברה הבהירה שהתחזית מבוססת בעיקר על כושר האספקה. תחזיות הלקוחות מצביעות על ביקוש שעשוי לתמוך בקצב גבוה יותר, אבל מגבלות בייצור, בזיכרון וביתר רכיבי המערכות מקשות על החברה להתחייב לכך.
מבחינת המשקיעים, זו נקודה חיובית מאוד בכל הקשור לביקוש, אבל היא גם מעבירה את מוקד הסיכון לביצוע. כדי לעמוד בתחזית, אנבידיה צריכה להגדיל במהירות את הייצור לאורך שרשרת אספקה מורכבת, בזמן שחברות הענן ממשיכות להרחיב את ההשקעות בתשתיות בינה מלאכותית.
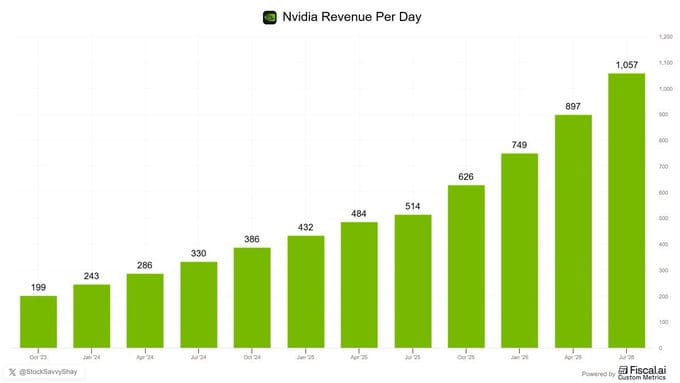
היקף הפעילות כבר הגיע לרמה יוצאת דופן. הכנסות של 96 מיליארד דולר ברבעון משקפות בממוצע יותר ממיליארד דולר בכל יום. הגרף המצורף ממחיש כיצד קצב ההכנסות היומי טיפס מכ199 מיליון דולר באוקטובר 2023 ליותר ממיליארד דולר בתקופה האחרונה.
מקור: Fiscal.ai
Vera Rubin מרחיבה את ההכנסה מכל מרכז נתונים
מנוע הצמיחה המרכזי הבא הוא Vera Rubin, מערכת המחשוב החדשה של אנבידיה. המערכת צפויה להוות כבר כ20% מהכנסות מרכזי הנתונים ברבעון הבא, לאחר שהחברה קיבלה הזמנות מחברות ענן, מענני בינה מלאכותית ומיצרניות מערכות.
החשיבות של Vera Rubin היא לא רק במספר המערכות שיימכרו. אנבידיה מוכרת כיום חבילה רחבה שכוללת מעבדים גרפיים, מעבדים מרכזיים, תקשורת, תוכנה ומערכות מלאות. בהתאם לנתונים שמסרה ההנהלה, ההכנסה מכל ג׳יגה וואט של תשתית עולה מכ18 מיליארד דולר בדור Hopper, לכ25 מיליארד דולר בGrace Blackwell ולכ40 מיליארד דולר בVera Rubin.
גם אמזון צפויה לתמוך בצמיחה. AWS מתכננת לפרוס שני מיליון מעבדים גרפיים נוספים של אנבידיה עד הרבעון השני של שנת הכספים 2029. במקביל, אמזון מרחיבה את השימוש בפלטפורמות של אנבידיה גם לרובוטיקה ולתפעול המחסנים שלה.
מנוע נוסף מגיע מענני הבינה המלאכותית המתמחים, ובהם Nebius וCoreWeave. אנבידיה לא מסתפקת במכירת חומרה לחברות האלה. בחלק מהפרויקטים היא מבטיחה הכנסה מינימלית עבור חלק מהקיבולת ומקבלת בתמורה חלק מהכנסות ההשכרה מעל רף שנקבע. כך היא עשויה להרוויח פעם אחת ממכירת המערכת ופעם נוספת מהשימוש בכוח החישוב.
הצמיחה מגיעה עם לחץ על הרווחיות
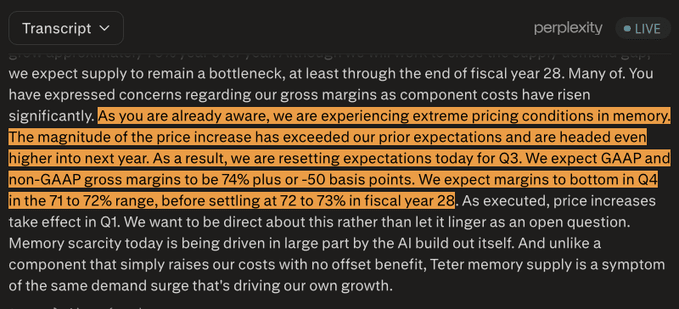
נקודת החולשה בדוח היא שיעור הרווח הגולמי. החברה צופה ירידה מכ75% לטווח של 71% עד 72% ברבעון הרביעי, לפני התייצבות צפויה בטווח של 72% עד 73% בשנת הכספים 2028.
אחד הגורמים המרכזיים לכך הוא העלייה במחירי הזיכרון. המחסור בHBM, זיכרון מהיר המשמש מאיצי בינה מלאכותית, נובע במידה רבה מאותו גל השקעות שמניע את הצמיחה של אנבידיה. הביקוש הגבוה תומך ביצרניות זיכרון כמו Micron וSK Hynix, אבל במקביל מגדיל את העלויות של אנבידיה ולוחץ על שיעורי הרווח שלה.
סנדיסק קשורה לסיפור באופן עקיף יותר. היא מתמקדת בזיכרון NAND ובפתרונות אחסון, שגם להם עשוי לגדול הביקוש ככל שמרכזי הנתונים וסוכני הבינה המלאכותית מייצרים ושומרים יותר מידע.
מקור: Perplexity