סיכום דו״ח Q2 2026 קרדן ישראל
27.8.2026

בקצרה
- הכנסות קרדן ישראל עלו ב-41.1% לכ-170.1 מיליון שקל ברבעון השני של 2026, אך הרווח הגולמי נותר כמעט ללא שינוי בכ-22.2 מיליון שקל, מה שגרם לשחיקה בשיעור הרווחיות הגולמית מ-18.4% ל-13.1% ומעיד על ירידה באיכות הצמיחה.
- הרווח התפעולי של החברה עבר להישג חיובי של כ-17.3 מיליון שקל, לעומת הפסד תפעולי ברבעון המקביל, אך שיפור זה נבע בעיקר מעליית ערך נדל"ן בסך כ-11 מיליון שקל ולא משיפור ברווחיות התפעולית השוטפת של הפעילויות המרכזיות.
- הרווח הנקי של קרדן ישראל ירד משמעותית לכ-5.6 מיליון שקל, לעומת כ-29.4 מיליון שקל ברבעון המקביל, כאשר הירידה נובעת מהפיכת רווחים מחברות כלולות להפסד קטן ועלייה בהוצאות המימון לכ-47.6 מיליון שקל במחצית, המשקפת גידול בחוב ועלויות מימון פרויקטים.
- התזרים מפעילות שוטפת היה שלילי בכ-43.7 מיליון שקל ברבעון ובכ-129.6 מיליון שקל במחצית הראשונה, בעיקר עקב גידול במלאי וירידה בחייבים, מה שמגביר את התלות של החברה במכירות, מסירות ומימון חיצוני לצורך קידום פרויקטים עתידיים.
הכנסות רבעוניות: עלו ב41.1% והסתכמו בכ170.1 מיליון שקל, לעומת כ120.6 מיליון שקל ברבעון המקביל
• רווח גולמי: נותר כמעט ללא שינוי על כ22.2 מיליון שקל, למרות העלייה החדה בהכנסות. שיעור הרווח הגולמי ירד מכ18.4% לכ13.1%
• רווח תפעולי: הסתכם בכ17.3 מיליון שקל, לעומת הפסד תפעולי של כ4.5 מיליון שקל ברבעון המקביל, בעיקר בזכות עליית ערך נדל״ן בסך כ11 מיליון שקל
• רווח נקי: ירד לכ5.6 מיליון שקל, לעומת כ29.4 מיליון שקל ברבעון המקביל. הרווח המיוחס לבעלי המניות הסתכם בכ5.9 מיליון שקל
• תזרים מפעילות שוטפת: היה שלילי בכ43.7 מיליון שקל ברבעון ובכ129.6 מיליון שקל במחצית הראשונה
• חוות שרתים: נחתם מזכר הבנות לא מחייב עם תאגיד טכנולוגיה בינלאומי, שעשוי להניב לסרברז כ8 מיליון שקל בשנה בשלב הראשון
קרדן ישראל היא חברת החזקות הפועלת באמצעות חברות מוחזקות בארבעה תחומים מרכזיים: בנייה למגורים, ביצוע עבודות בנייה, נכסים מניבים וחוות שרתים ונדל״ן לוגיסטי. הרבעון השני מציג תמונה מעורבת. היקף הפעילות גדל משמעותית והרווח התפעולי השתפר, אך איכות הצמיחה הייתה חלשה יותר, הרווחיות הגולמית נשחקה והחברה המשיכה לצרוך מזומנים לצורך קידום הפרויקטים.
הפער בין השיפור התפעולי לבין הירידה ברווח הנקי נובע בעיקר מהשוואה לרבעון מקביל שבו נרשמו רווחים גבוהים מחברות ושותפויות המטופלות לפי שיטת השווי המאזני. ברבעון הנוכחי הסעיף הזה הפך להפסד קטן. במקביל, הוצאות המימון המשיכו לעלות על רקע הרחבת הפעילות, פתיחת פרויקטים חדשים וגידול בחוב.
התרחיש השורי
קרדן ישראל מגדילה את היקף הפעילות בכמה מנועים במקביל. ההכנסות הרבעוניות עלו ביותר מ40%, פעילות הבנייה למגורים התרחבה, ההכנסות מביצוע עבודות עלו והחברה מחזיקה בצבר גדול של פרויקטים למגורים ולהתחדשות עירונית. נכון לסוף יוני היו לקרדן נדל״ן 1,865 יחידות דיור בפרויקטים בביצוע או בשיווק, מתוכן 1,352 יחידות שכבר נמכרו או נמצאות במסגרת חלקם של בעלי הקרקע.
הזדמנות משמעותית נוספת נמצאת בחוות השרתים. החברה מקדמת את הפרויקטים בשוהם ובכפר סבא ופועלת לשיווק מלוא קיבולת החשמל הקיימת. מזכר ההבנות בכפר סבא כולל בשלב הראשון קיבולת של 1.8 מגה וואט והכנסות שנתיות צפויות של כ8 מיליון שקל לסרברז, עם אפשרות להרחבה של 2.2 מגה וואט נוספים. אם המזכר יהפוך להסכם מחייב ואם החברה תשלים את חיבורי החשמל והקמת המתקנים, התחום עשוי להפוך ממנוע השבחה חשבונאי לפעילות שמייצרת הכנסות חוזרות.
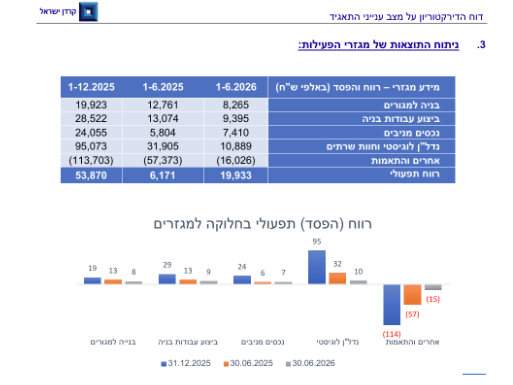
מקור: קרדן ישראל
התרשים מראה שהרווח התפעולי במחצית עלה לכ19.9 מיליון שקל. עם זאת, התרומה מתחומי המגורים, הביצוע וחוות השרתים הייתה נמוכה מהתקופה המקבילה, והשיפור הכולל נבע במידה רבה מצמצום ההפסדים בסעיף אחרים והתאמות.
התרחיש הדובי
הסיכון המרכזי נמצא בתזרים ובמימון. במחצית הראשונה השתמשה החברה בכ129.6 מיליון שקל בפעילות השוטפת, לעומת כ33.9 מיליון שקל בתקופה המקבילה. התזרים השלילי נבע בעיקר מגידול של כ84.9 מיליון שקל במלאי, ירידה של כ49 מיליון שקל בחייבים ובהכנסות לקבל ותשלומי ריבית של כ36.3 מיליון שקל. חלק מהשימוש במזומן טבעי לחברה יזמית שמקימה פרויקטים, אך הוא מגדיל את התלות במכירות, במסירות ובמימון חיצוני.
הוצאות המימון במחצית עלו לכ47.6 מיליון שקל, לעומת כ28.6 מיליון שקל בתקופה המקבילה. הגידול נבע מהתחלת פרויקטים חדשים, אשראי פרויקטלי, ריבית על איגרות חוב ועלייה בהתחייבויות בגין שירותי בנייה. בנוסף, מזכר ההבנות בחוות השרתים עדיין אינו מחייב והוראת השעה של רשות החשמל עלולה לעכב חיבור של פרויקטים עתידיים. לכן חלק מהערך שהשוק מייחס לפעילות הדאטה עדיין תלוי בהסכמים, חשמל, השקעות הון ולוחות זמנים שאינם ודאיים.
מסקנה
קרדן ישראל הציגה רבעון של התרחבות עסקית, אך לא רבעון שבו איכות הרווח השתפרה באותה מידה. ההכנסות עלו בחדות והרווח התפעולי עבר להישג חיובי, אך הרווח הגולמי נותר ללא שינוי ושיעורו נשחק. חלק ניכר מהשיפור התפעולי נבע מעליית ערך של נדל״ן ולא משיפור מקביל ברווחיות השוטפת.
התזה קדימה נשענת על שלושה דברים: הבשלת פרויקטי המגורים, שיפור ברווחיות פעילות הביצוע והפיכת חוות השרתים לפעילות מניבה. מנגד, עד שהמהלכים האלה יבשילו, המשקיע צריך לעקוב מקרוב אחר התזרים, החוב והוצאות המימון.
ההכנסות צמחו אך הרווחיות הגולמית נשחקה
ההכנסות ברבעון השני הגיעו לכ170.1 מיליון שקל. ההכנסות ממכירת דירות, שטחים לוגיסטיים, משרדים ושירותי בנייה עלו לכ64.7 מיליון שקל, לעומת כ31.9 מיליון שקל ברבעון המקביל. ההכנסות מביצוע עבודות עלו לכ99.4 מיליון שקל, לעומת כ82.9 מיליון שקל, וההכנסות מהשכרת נכסים עלו לכ6.1 מיליון שקל.
למרות הצמיחה, הרווח הגולמי נותר על כ22.2 מיליון שקל. העלייה בהכנסות הגיעה מפעילויות בעלות שיעורי רווח נמוכים יותר, בעיקר עבודות ביצוע ופרויקטים הנמצאים בשלבים ראשוניים. כתוצאה מכך, שיעור הרווח הגולמי ירד בכ5.4 נקודות אחוז.
במחצית הראשונה התמונה חלשה יותר. ההכנסות עלו ב21.6% לכ301.2 מיליון שקל, אך הרווח הגולמי ירד ב16.1% לכ39.3 מיליון שקל. שיעור הרווח הגולמי ירד מכ18.9% לכ13%.
השיפור התפעולי נשען גם על שיערוך
הרווח התפעולי ברבעון הסתכם בכ17.3 מיליון שקל, לעומת הפסד של כ4.5 מיליון שקל ברבעון המקביל. השינוי המרכזי היה מעבר מירידת ערך של כ10.6 מיליון שקל בתקופה המקבילה לעליית ערך של כ11 מיליון שקל ברבעון הנוכחי.
עליית הערך נרשמה בנכס הלוגיסטי והמניב בכפר סבא. הוצאות השיווק והייזום עלו לכ3.2 מיליון שקל, בעוד הוצאות ההנהלה והכלליות ירדו מעט לכ12.8 מיליון שקל.
בנטרול השפעת השיערוך, השיפור התפעולי מתון בהרבה. זאת נקודה חשובה משום ששיערוך מגדיל את הרווח החשבונאי, אך אינו מייצר מזומן באותו מועד.
הוצאות המימון מכבידות על השורה התחתונה
הכנסות המימון ברבעון הסתכמו בכ11.2 מיליון שקל, אך הוצאות המימון הגיעו לכ23.9 מיליון שקל. הוצאות המימון נטו הסתכמו לפיכך בכ12.7 מיליון שקל, לעומת כ8.9 מיליון שקל ברבעון המקביל.
במחצית הראשונה הוצאות המימון נטו הסתכמו בכ27 מיליון שקל. הנהלת החברה הסבירה כי העלייה נבעה מגידול בהתחייבויות בגין שירותי בנייה, תוספת ריבית בעקבות גיוס איגרות חוב ופתיחת פרויקטים חדשים שדרשו מימון.
בנוסף, חלק החברה בתוצאות חברות ושותפויות המטופלות לפי שיטת השווי המאזני עבר מרווח של כ42.8 מיליון שקל ברבעון המקביל להפסד של כ0.9 מיליון שקל. זהו ההסבר המרכזי לכך שהרווח הנקי ירד למרות המעבר לרווח תפעולי.
המחצית עדיין הסתיימה בהפסד
ברבעון השני נרשם רווח נקי של כ5.6 מיליון שקל, מתוכו כ5.9 מיליון שקל מיוחסים לבעלי מניות קרדן ישראל. במחצית הראשונה נרשם הפסד נקי של כ4.1 מיליון שקל והפסד של כ2.3 מיליון שקל המיוחס לבעלי המניות.
הרווח למניה ברבעון עמד על כ0.04 שקל, לעומת כ0.19 שקל ברבעון המקביל. במחצית נרשם הפסד של כ0.02 שקל למניה, לעומת רווח של כ0.20 שקל בתקופה המקבילה.
המאזן גדול יותר אך הנזילות דורשת מעקב
סך הנכסים עמד בסוף יוני על כ3.31 מיליארד שקל, לעומת כ3.25 מיליארד שקל בסוף 2025. ההון המיוחס לבעלי המניות הסתכם בכ647.3 מיליון שקל ונותר כמעט ללא שינוי.
יתרת המזומנים ירדה מכ242.4 מיליון שקל בסוף 2025 לכ118.7 מיליון שקל. במקביל, סך האשראי הבנקאי ואיגרות החוב הגיע לכ1.55 מיליארד שקל. נתון זה אינו כולל התחייבויות בגין רכישת קרקעות בסך כ455.2 מיליון שקל.
בדוח הנפרד של החברה קיים גירעון בהון החוזר של כ275 מיליון שקל. בדוח המאוחד ההון החוזר חיובי בכ196 מיליון שקל, אך בבחינה של התחייבויות ונכסים הצפויים להתממש בתוך 12 חודשים קיים גירעון של כ227 מיליון שקל.
הדירקטוריון קבע שאין בכך אינדיקציה לבעיית נזילות, על בסיס צפי להבשלת פרויקטים, אפשרות למחזור הלוואות, מסגרות אשראי ונכסים נוספים שניתן לשעבד או לממש. זו הערכת ההנהלה ולא תוצאה מובטחת.
חוות השרתים הופכות לחלק מרכזי מהסיפור
קרדן ישראל מרחיבה את פעילות חוות השרתים באמצעות פרויקטים בשוהם ובכפר סבא, גיוס עובדים מקצועיים ובחינת פעילויות משלימות בתחומי הדאטה, הענן והבינה המלאכותית.
בכפר סבא מחזיקה החברה ב33.35% מסרברז. מזכר ההבנות עם הלקוח הטכנולוגי כולל תקופת התקשרות מתוכננת של 60 חודשים, עם אפשרות לשתי הארכות של 36 חודשים כל אחת. ההכנסות הצפויות בשלב הראשון עומדות על כ8 מיליון שקל בשנה, בתוספת עדכון שנתי של 2%.
חשוב להדגיש שמדובר במזכר לא מחייב ואין ודאות שייחתם הסכם סופי. בנוסף, הקפאת בחינת בקשות חיבור לחוות שרתים בהספק של 8 מגה וואט ומעלה אינה צפויה, לפי הערכת החברה, לפגוע בפרויקטים שכבר קיבלו התחייבות לחיבור. עם זאת, ההשפעה על פרויקטים עתידיים עדיין אינה ברורה.
פעילות המגורים מספקת צבר משמעותי
נכון לסוף יוני, לקרדן נדל״ן היו שמונה פרויקטים בביצוע או בשיווק, ובהם 1,865 יחידות דיור. חלק החברה והשותפים בקרקע עמד על 1,352 יחידות, כאשר נותרו 518 יחידות לשיווק.
הולילנד שלב ראשון הגיע לשיעור שיווק של 76%. בכרמי גת נותרו 202 יחידות לשיווק, בעוד שבמצדה בת ים נותרו 167 יחידות. לאחר מועד הדוח החלה הבנייה בהולילנד שלב שני והושלם פינוי הדיירים בפרויקט מוהליבר ביהוד.
מעבר לפרויקטים הפעילים, החברה הציגה עתודות ותוכניות הכוללות כ11,419 יחידות דיור. בנוסף היא מקדמת פרויקטים נוספים של התחדשות עירונית הכוללים כ10,782 יחידות מתוכננות. מדובר בפוטנציאל ארוך טווח בלבד, שחלקו תלוי בחתימות דיירים, אישורי תכנון, כדאיות כלכלית ומימון.
פעילות הביצוע צומחת אבל ברווחיות נמוכה יותר
ההכנסות מביצוע עבודות במחצית עלו לכ183.6 מיליון שקל, לעומת כ163.6 מיליון שקל בתקופה המקבילה. עם זאת, תוצאות המגזר ירדו לכ9.4 מיליון שקל, לעומת כ13.1 מיליון שקל.
החברה הסבירה שחלק מהפרויקטים נמצאים בשלבים ראשוניים, שבהם הרווחיות נמוכה יותר. בנוסף נרשמו עיכובים בקצב הביצוע בעקבות המצב הביטחוני. המשמעות היא שהצבר יכול לתמוך בהכנסות, אך נדרש שיפור בקצב הביצוע ובתמהיל הפרויקטים כדי שהצמיחה תתבטא ברווח.
התזרים הוא הנקודה החלשה בדוח
תזרים המזומנים השלילי במחצית אינו נובע רק מהפסד חשבונאי. החברה השקיעה סכומים משמעותיים במלאי דירות, קרקעות ושטחים לוגיסטיים, שילמה ריבית והגדילה את ההון החוזר הדרוש לפרויקטים.
לצורך מימון הפעילות התקבלו במחצית הלוואות בנקאיות ארוכות בסך כ130.3 מיליון שקל. מנגד, החברה פרעה איגרות חוב בסך כ50.2 מיליון שקל ושילמה דיבידנד של כ12.2 מיליון שקל לבעלי זכויות שאינן מקנות שליטה.
לאחר מועד המאזן בוצע מימון מחדש לפרויקט כפר סבא בהיקף כולל של 316 מיליון שקל, שמתוכו חלק החברה כ105 מיליון שקל. ההלוואות הועמדו לתקופה של עד שנתיים. המהלך משפר את מבנה המימון של הפרויקט, אך אינו מבטל את הצורך בהתקדמות בשיווק ובייצור תזרים.
שאלות מפתח
- האם מזכר ההבנות בחוות השרתים בכפר סבא יהפוך להסכם מחייב ומה תהיה ההשקעה הנדרשת לפני תחילת ההכנסות?
- מתי העלייה במלאי ובהשקעות בפרויקטים תתחיל להתבטא במסירות ובתזרים מזומנים חיובי?
- האם פעילות ביצוע העבודות תחזור לשיעורי הרווחיות שנרשמו בתקופות קודמות כאשר הפרויקטים יתקדמו לשלבי ביצוע בוגרים יותר?
למה לשים לב ברבעון הבא
ראשית, יש לבדוק אם החברה חתמה על הסכם מחייב עם הלקוח הבינלאומי בחוות השרתים ומהם תנאי ההשקעה, החיבור וההפעלה. שנית, חשוב לעקוב אחר תזרים המזומנים, יתרת המזומנים והיכולת למחזר את החוב בלי עלייה נוספת בהוצאות המימון. בנוסף, יש לבחון את קצב מכירת הדירות והשטחים הלוגיסטיים ואת השיפור ברווחיות פעילות הביצוע.
סיכום
קרדן ישראל הציגה ברבעון השני עלייה חדה בהכנסות ומעבר לרווח תפעולי, אך התוצאות עדיין אינן משקפות שיפור מלא באיכות העסק. שיעור הרווח הגולמי נשחק, הוצאות המימון עלו והתזרים נותר שלילי. במקביל, החברה מחזיקה בצבר גדול של פרויקטים למגורים ובפוטנציאל משמעותי בחוות השרתים.
הסיפור המרכזי הוא מעבר מתקופה של השקעות, הקמה והצטברות מלאי לתקופה שבה הפרויקטים צריכים להתחיל לייצר מכירות, שכירות ותזרים. הצלחה במעבר הזה יכולה להציף ערך. עיכובים בחיבורי חשמל, בשיווק, במסירות או במימון עלולים להמשיך ללחוץ על התוצאות.