סיכום דו״ח Q2 2026 חברת Synopsys (SNPS)
27.8.2026

בקצרה
- הכנסות חברת Synopsys ברבעון השני של 2026 הסתכמו ב-2.477 מיליארד דולר, צמיחה של 42% מעל צפי השוק, כאשר 622.2 מיליון דולר מהגידול נבעו מהכללה מלאה של Ansys, מה שמדגיש את חשיבות רכישת Ansys לביצועים הפיננסיים אך מחייב בחינה מדוקדקת של הצמיחה האורגנית.
- הרווח למניה המתואם (EPS) של Synopsys הגיע ל-3.91 דולר, עלייה משמעותית מ-3.39 דולר אשתקד ועקף את צפי השוק ל-3.67 דולר, דבר המעיד על שיפור ברווחיות התפעולית של החברה, כאשר שיעור הרווח התפעולי המתואם עמד על 41.6% לעומת 14.4% ב-GAAP, מה שדורש תשומת לב לפערים החשבונאיים.
- תחום האוטומציה (Design Automation) הציג צמיחה מרשימה של 53% בהכנסות ל-2.003 מיליארד דולר, בתמיכת Ansys וביקוש חזק לכלי תכנון שבבים, מה שממצב את Synopsys כמובילה בשרשרת הערך של הבינה המלאכותית ומחזק את תזת ההשקעה סביב הצורך הגובר בכלי תכנון שבבים מתקדמים.
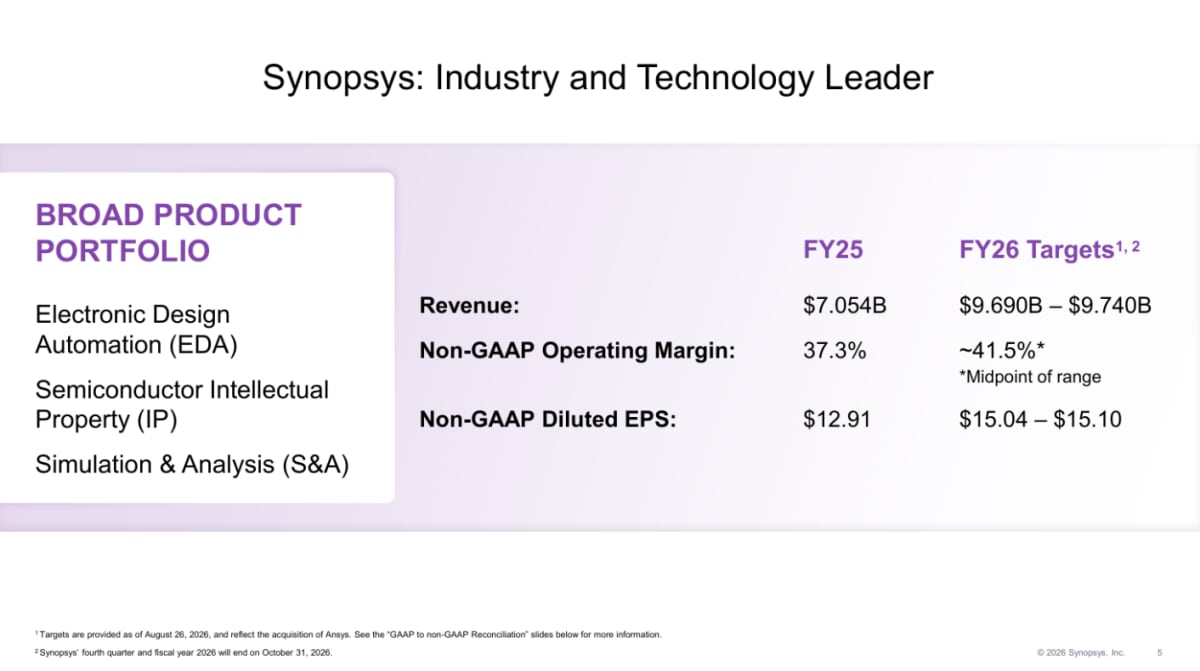
- Synopsys העלתה את תחזיתה השנתית ל-2026, וצופה כעת הכנסות של 9.69 עד 9.74 מיליארד דולר ו-EPS מתואם של 15.04 עד 15.10 דולר, מה שמשקף אופטימיות לגבי המשך הביצועים החזקים, אך המשקיעים צריכים לזכור שהצמיחה האורגנית המשוערת עמדה על כ-6.6% בלבד ברבעון, מה שמצריך הוכחת צמיחה אמיתית לאחר נרמול השוואות Ansys.
• הכנסות: הסתכמו ב2.477 מיליארד דולר, צמיחה של 42% ומעל צפי השוק לכ2.44 מיליארד דולר. מתוך הגידול, 622.2 מיליון דולר נבעו מהכללה מלאה של Ansys
• EPS מתואם: הרווח למניה בנטרול סעיפים חשבונאיים מסוימים הגיע ל3.91 דולר, לעומת 3.39 דולר אשתקד ומעל צפי השוק ל3.67 דולר
• רווחיות: שיעור הרווח התפעולי לפי GAAP עמד על 14.4%, בעוד ששיעור הרווח התפעולי המתואם הגיע ל41.6%
• תחום האוטומציה: הכנסות Design Automation צמחו ב53% ל2.003 מיליארד דולר, בתמיכת Ansys וביקוש חזק לכלי תכנון שבבים
• התאוששות הקניין הרוחני: הכנסות Design IP עלו ב11% ל473.9 מיליון דולר וחזרו לצמיחה שנתית, לאחר החולשה שאפיינה את הפעילות
• העלאת תחזית: החברה צופה כעת הכנסות שנתיות של 9.69 עד 9.74 מיליארד דולר וEPS מתואם של 15.04 עד 15.10 דולר
חברת Synopsys מספקת תוכנות וכלים המשמשים מהנדסים לתכנון, אימות ובדיקת שבבים, לצד רכיבי קניין רוחני מוכנים לשילוב בשבבים. לאחר רכישת Ansys הרחיבה החברה את פעילותה גם לסימולציה הנדסית ולניתוח מערכות פיזיקליות. השילוב יוצר פלטפורמה רחבה שמחברת בין תכנון הסיליקון לבין בדיקת המערכת השלמה שבה השבב פועל.
הרבעון היה חזק מהצפוי כמעט בכל מדד מרכזי. הביקוש מכלכלת הבינה המלאכותית תמך בפעילות הליבה, Design IP חזר לצמוח, Ansys סיפקה רבעון חזק והחברה העלתה את תחזיות ההכנסות, הרווחיות, הרווח למניה והתזרים לשנה כולה. עם זאת, המשקיע צריך להפריד בין הצמיחה המדווחת לבין הצמיחה האורגנית, משום שהשוואת ההכנסות כוללת רבעון מלא של Ansys לעומת תרומה חלקית בלבד בתקופה המקבילה.
התרחיש השורי
הנקודה החזקה ביותר היא מיקומה של Synopsys בשרשרת הערך של הבינה המלאכותית. תכנון שבבים נעשה מורכב יותר, לוחות הזמנים מתקצרים וחברות טכנולוגיה מפתחות יותר שבבים באופן עצמאי. המגמות האלה מגדילות את הצורך בכלי תכנון, אימות וסימולציה. הכנסות Design Automation עלו ב53%, ושיעור הרווח התפעולי המתואם של המגזר הגיע ל45%, לעומת 44% בשנה הקודמת. מדובר בעסק בעל הכנסות חוזיות, עלויות מעבר גבוהות ומוצרים שממלאים תפקיד קריטי בתהליך הפיתוח.
מקור: מצגת המשקיעים של Synopsys
התרשים מציג את יעדי 2026 המעודכנים, הכוללים הכנסות של 9.69 עד 9.74 מיליארד דולר ושיעור רווח תפעולי מתואם של כ41.5%.
המנוע השני הוא החיבור עם Ansys. רכישת החברה מאפשרת להציע ללקוחות כלי תכנון שבבים לצד סימולציה של חום, נוזלים, מבנים ותפקוד המערכת השלמה. אם Synopsys תצליח לפתח מוצרים משותפים, להרחיב מכירות ללקוחות קיימים ולממש את החיסכון המתוכנן, העסקה עשויה להגדיל את קצב הצמיחה ואת הרווחיות לאורך זמן. גם צבר התחייבויות ביצוע של 10.9 מיליארד דולר מספק נראות גבוהה יחסית להכנסות העתידיות, אף שהחברה מזהירה שהצבר אינו תחזית מכירות מדויקת.
התרחיש הדובי
הסיכון הראשון הוא איכות הצמיחה המדווחת. ההכנסות עלו ב737.1 מיליון דולר, אך 622.2 מיליון דולר מהגידול נבעו מתרומה גבוהה יותר של Ansys. מכאן שהצמיחה האורגנית המשוערת עמדה על כ115 מיליון דולר בלבד, כלומר כ6.6% ביחס להכנסות התקופה המקבילה. זוהי הסקה חשבונאית מהנתונים ולא מדד רשמי שפרסמה החברה. לאחר שההשוואות יתנרמלו, Synopsys תצטרך להוכיח שהשילוב עם Ansys מייצר צמיחה אמיתית ולא רק הרחבה חשבונאית של בסיס ההכנסות.
הסיכון השני הוא הפער החריג בין התוצאות החשבונאיות לתוצאות המתואמות. שיעור הרווח התפעולי לפי GAAP עמד על 14.4%, לעומת 41.6% על בסיס מתואם. הפער נובע בעיקר מהפחתת נכסים בלתי מוחשיים, תגמול מבוסס מניות וסעיפים הקשורים לרכישות. לשנת 2026 החברה צופה EPS לפי GAAP של 3.84 עד 4.08 דולר בלבד, לעומת EPS מתואם של 15.04 עד 15.10 דולר. בנוסף, החוב עומד על כ10 מיליארד דולר, מול מזומן והשקעות קצרות טווח של כ3.61 מיליארד דולר.
מסקנה
תזת ההשקעה התחזקה מבחינת הביקוש למוצרי הליבה, חזרת Design IP לצמיחה והעלאת התחזית. עם זאת, הרבעון אינו נקי לחלוטין. חלק גדול מהצמיחה הגיע מAnsys והפער בין הרווח המדווח לרווח המתואם נותר גדול מאוד. המשתנה החשוב ביותר להמשך יהיה היכולת להציג צמיחה אורגנית דו ספרתית לצד מימוש החיסכון והסינרגיות, בלי להסתמך על התאמות חשבונאיות רחבות.
הבינה המלאכותית מעמיקה את הביקוש
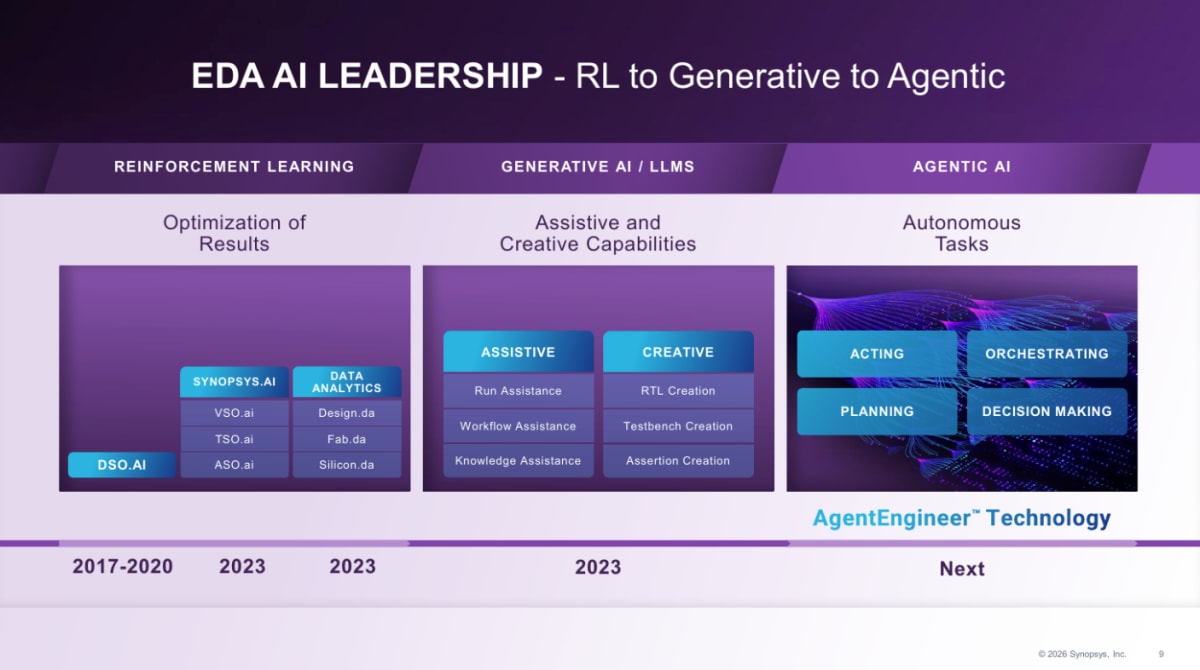
Synopsys אינה מוכרת שבבים, אך היא מספקת את התוכנות והקניין הרוחני הנחוצים לתכנון שלהם. ככל ששבבי AI נעשים גדולים, מורכבים וצפופים יותר, תהליך התכנון דורש יותר בדיקות וסימולציות. החברה מקדמת מעבר מכלי אופטימיזציה המבוססים על למידת חיזוק, דרך בינה מלאכותית יוצרת, לעבר מערכות סוכנים שיבצעו משימות תכנון באופן אוטונומי יותר.
מקור: מצגת המשקיעים של Synopsys
התרשים מציג את התפתחות מוצרי הבינה המלאכותית של החברה מאופטימיזציה נקודתית לעבר סיוע ביצירת תכנון וביצוע משימות אוטונומיות.
Design IP חוזר לצמוח
הכנסות Design IP עלו ב11% ל473.9 מיליון דולר ושיעור הרווח התפעולי המתואם של המגזר השתפר מ20% ל27%. החזרה לצמיחה חשובה לאחר תקופה חלשה, אך התמונה השנתית עדיין דורשת זהירות. בתשעת החודשים הראשונים של השנה הכנסות המגזר ירדו ב1% ושיעור הרווחיות ירד מ27% ל23%. ההנהלה מקצה מחדש משאבים לתחומים בעלי פוטנציאל צמיחה גבוה יותר ומצפה לעלייה נוספת בהכנסות ברבעון הרביעי.
התזרים והמאזן
תזרים המזומנים מפעילות שוטפת בתשעת החודשים הראשונים הגיע ל2.299 מיליארד דולר, לעומת 878.9 מיליון דולר בשנה הקודמת. החברה העלתה את יעד התזרים השנתי לכ2.8 מיליארד דולר ואת יעד התזרים החופשי, הכסף שנותר לאחר השקעות הוניות, לכ2.6 מיליארד דולר. מנגד, רכישת Ansys הותירה מאזן הכולל כ10.04 מיליארד דולר חוב, מוניטין של 26.8 מיליארד דולר ונכסים בלתי מוחשיים בהיקף 11.5 מיליארד דולר.
היעדים ארוכי הטווח
ההנהלה מכוונת לצמיחה שנתית דו ספרתית בהכנסות, שיעור רווח תפעולי מתואם באמצע טווח ה40%, שיעור תזרים חופשי לפני עלויות מימון באמצע טווח ה30% וצמיחה גבוהה בעשרות האחוזים ברווח המתואם למניה. אלו יעדים ולא תוצאות שהושגו, והיכולת להתקרב אליהם תלויה בשילוב Ansys, המשך השקעות הAI והתאוששות עקבית של Design IP.
שאלות מפתח
- מה היה קצב הצמיחה האורגני המדויק ברבעון, בנטרול השינוי במספר חודשי התרומה של Ansys?
- מתי צפויים המוצרים המשותפים הראשונים עם Ansys לייצר הכנסות מהותיות ולא רק חיסכון בעלויות?
- איזה חלק מהשיפור בDesign IP נובע מהתאוששות בביקוש ואיזה חלק מתזמון הכרה בהכנסות?
למה לשים לב ברבעון הבא
ראשית, יש לעקוב אחר המשך הצמיחה בDesign IP, כאשר עלייה נוספת בהכנסות ושיפור ברווחיות יחזקו את ההערכה שההתאוששות אמיתית. שנית, חשוב לבחון את קצב הצמיחה האורגני של Design Automation, משום שהשוואות Ansys יהפכו קשות ונקיות יותר. בנוסף, יש לעקוב אחר הרווחיות לפי GAAP, החוב ועלויות הארגון מחדש, כאשר צמצום הפער מול התוצאות המתואמות יעיד על שיפור באיכות הרווח.
סיכום
חברת Synopsys הציגה רבעון חזק, עם הכנסות ורווח מתואם מעל ציפיות השוק, התאוששות בDesign IP והעלאת התחזית השנתית. פעילות הליבה ממשיכה ליהנות מהשקעות בבינה מלאכותית, בעוד שרכישת Ansys מרחיבה את השוק שאליו החברה יכולה לפנות.
מנגד, שיעור גדול מהצמיחה הגיע מהכללת Ansys והפער בין נתוני GAAP לנתונים המתואמים נותר משמעותי. מדובר ברבעון שמחזק את הסיפור האסטרטגי, אך עדיין דורש הוכחה לצמיחה אורגנית ולשיפור באיכות הרווח.
מניית Synopsys ירדה בכ2% במסחר המאוחר, למרות העלאת התחזית והעקיפה, ככל הנראה משום שהציפיות כבר היו גבוהות והמשקיעים התמקדו באיכות הצמיחה ובפערי הרווחיות