סיכום דו״ח Q2 2026 חברת HP (HPQ)
27.8.2026

בקצרה
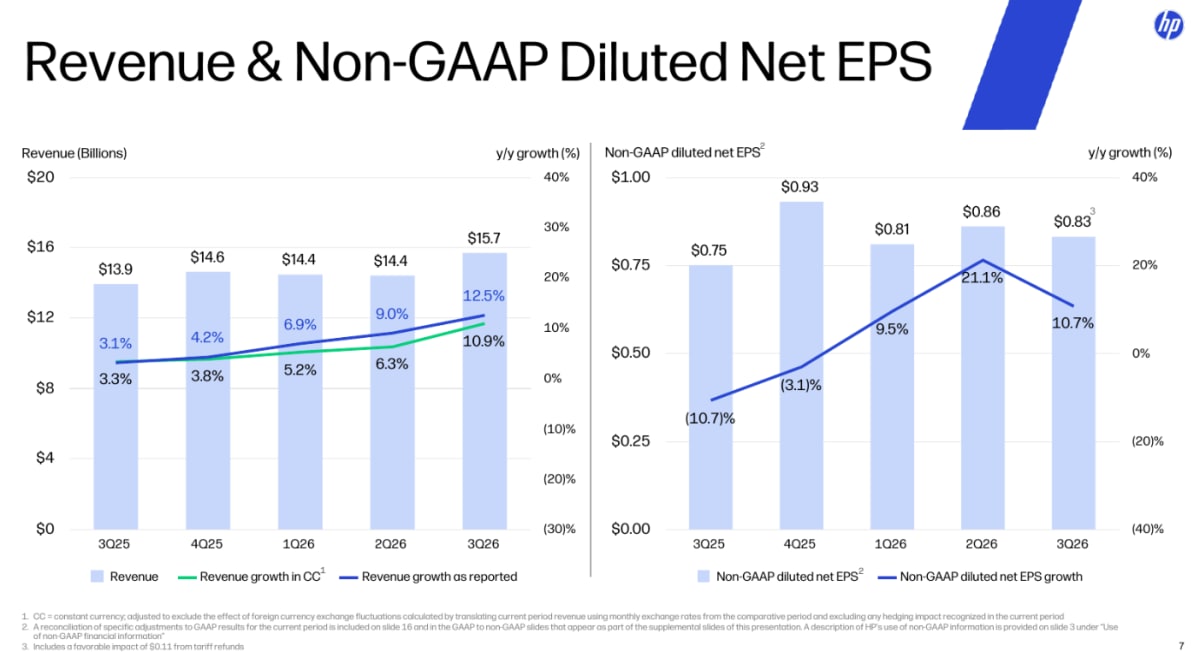
- חברת HP הציגה ברבעון השני של 2026 הכנסות שיא של 15.68 מיליארד דולר, עלייה של 12.5% לעומת השנה שעברה, מה שמעיד על יכולת תמחור חזקה ועלייה במכירת מוצרים יקרים יותר, אך לא על גידול בכמות היחידות שנמכרו.
- הרווח למניה המתואם (EPS) של HP הגיע ל-0.83 דולר, מעל צפי האנליסטים של 0.68 דולר, אך 0.11 דולר מתוכו נבעו מהחזרי מכסים, מה שמצביע על כך שחלק מהשיפור ברווחיות אינו משקף בהכרח ביצועים תפעוליים שוטפים.
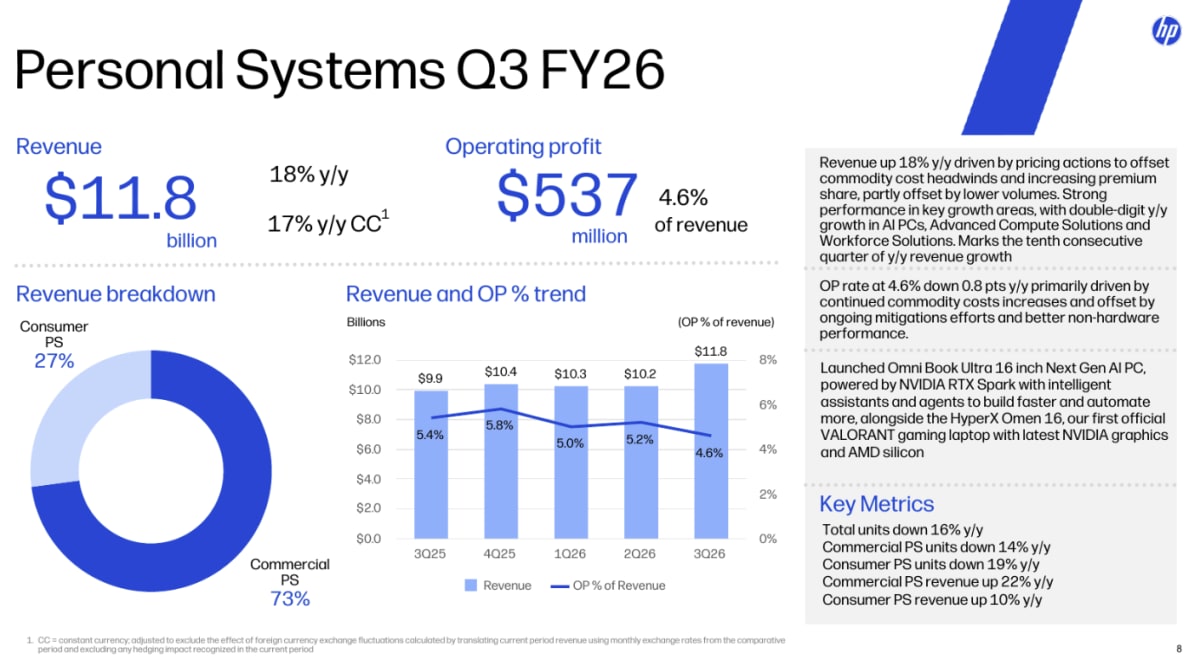
- הכנסות חטיבת המערכות האישיות של HP צמחו ב-18% ל-11.77 מיליארד דולר, אך מספר היחידות שנמכרו ירד ב-16% ושיעור הרווח התפעולי נשחק ל-4.6%, מה שמדגיש את התלות של הצמיחה בהעלאות מחירים ובשינוי תמהיל המוצרים על חשבון נפח המכירות.
- HP העלתה את תחזית ה-EPS המתואם השנתית ל-3.19-3.29 דולר ואת תחזית תזרים המזומנים החופשי ל-3-3.2 מיליארד דולר, מה שמשקף אופטימיות לגבי יכולת החברה לייצר מזומנים ולהחזיר ערך לבעלי המניות, למרות האתגרים ברווחיות התפעולית ובנפח המכירות.
• הכנסות: הגיעו לשיא רבעוני של 15.68 מיליארד דולר, עלייה של 12.5% לעומת השנה שעברה ומעל צפי האנליסטים לכ14.4 מיליארד דולר
• EPS מתואם: הרווח למניה בנטרול סעיפים חשבונאיים מסוימים הגיע ל0.83 דולר, לעומת 0.75 דולר בשנה שעברה וצפי לכ0.68 דולר
• איכות הרווח: הEPS המתואם כלל הטבה של 0.11 דולר מהחזרי מכסים. ללא ההטבה, הרווח למניה היה כ0.72 דולר
• מערכות אישיות: ההכנסות צמחו ב18% ל11.77 מיליארד דולר, אך מספר היחידות שנמכרו ירד ב16% ושיעור הרווח התפעולי נשחק ל4.6%
• תחזית שנתית: החברה העלתה את תחזית הEPS המתואם ל3.19 עד 3.29 דולר ואת תחזית תזרים המזומנים החופשי ל3 עד 3.2 מיליארד דולר
חברת HP מפתחת ומשווקת מחשבים אישיים, תחנות עבודה, מדפסות, ציוד היקפי ושירותים לארגונים ולצרכנים. החברה הציגה רבעון חריג שבו ההכנסות צמחו בקצב דו ספרתי והגיעו לשיא, למרות ירידה חדה במספר המחשבים שנמכרו. המשמעות היא שהצמיחה הגיעה בעיקר מהעלאות מחירים, מעבר למוצרים יקרים יותר והתחזקות במחשבים מסחריים, ולא מגידול בכמות המוצרים.
זהו דוח עם כותרות חזקות, אבל התמונה מתחת לפני השטח מורכבת יותר. ההכנסות עקפו משמעותית את התחזיות, הEPS המתואם היה מעל הקצה העליון של תחזית החברה ותזרים המזומנים השתפר. מנגד, עלויות הזיכרון והרכיבים ממשיכות ללחוץ על הרווחיות, חלק מהעלייה ברווח הגיע מהחזרי מכסים, ומספר היחידות שנמכרו נחלש באופן חד.
התרחיש השורי
התרחיש השורי נשען על היכולת של HP להעלות מחירים ולשפר את תמהיל המוצרים בלי לאבד נתח שוק. הכנסות המחשבים המסחריים עלו ב22%, בעוד מחשבי AI, תחנות עבודה מתקדמות ופתרונות לעובדים הציגו צמיחה דו ספרתית. אם עסקים ימשיכו להחליף מחשבים ישנים ולעבור למכשירים חזקים ומאובטחים יותר, החברה יכולה להמשיך להגדיל את ההכנסה מכל יחידה גם כאשר השוק הכולל אינו צומח במהירות
מקור: מצגת המשקיעים של HP
התרשים מציג האצה בצמיחת ההכנסות לצד ארבעה רבעונים רצופים של צמיחה בEPS המתואם. ברבעון הנוכחי חשוב לזכור שחלק מהשיפור נבע מהחזרי מכסים.
התרחיש השורי נתמך גם בתזרים המזומנים. FCF, תזרים המזומנים החופשי שנותר לאחר השקעות בנכסים ובציוד, הגיע ל1.57 מיליארד דולר ברבעון ול2.52 מיליארד דולר מתחילת השנה. החברה החזירה 574 מיליון דולר לבעלי המניות, הפחיתה חוב ב500 מיליון דולר והעלתה את תחזית התזרים השנתית. המשך יצירת מזומנים בקצב כזה יאפשר להפחית חוב, לרכוש מניות ולשמור על הדיבידנד.
התרחיש הדובי
הסיכון המרכזי הוא שאיכות הצמיחה אינה חזקה כפי שקצב ההכנסות מרמז. הכנסות מערכות המחשוב עלו ב18%, אך מספר היחידות ירד ב16%. כלומר, העלאות מחירים ושינוי בתמהיל יותר מקיזזו ירידה חדה בכמות המוצרים. אם הלקוחות ידחו רכישות בגלל המחירים הגבוהים, HP עלולה להיאלץ לבחור בין שמירה על נפח המכירות לבין הגנה על הרווחיות.
הסיכון השני הוא המשך העלייה בעלויות הזיכרון, האחסון והרכיבים. שיעור הרווח התפעולי במערכות האישיות ירד מ5.4% ל4.6%, אף שההכנסות צמחו בחדות. החברה העלתה מחירים, אך העלאות המחירים עדיין לא הדביקו במלואן את התייקרות הרכיבים. בנוסף, 0.11 דולר מתוך הEPS הרבעוני ו0.19 דולר מתוך התחזית השנתית נובעים מהחזרי מכסים, ולכן חלק מהשיפור אינו משקף רווחיות שוטפת.
מסקנה
הרבעון חיזק את היכולת של HP לנהל תמחור, להגדיל מכירות של מוצרים יקרים יותר ולייצר מזומנים גם בסביבה מאתגרת. עם זאת, הוא לא פתר את שאלת הרווחיות. המשתנה החשוב ביותר אינו קצב צמיחת ההכנסות, אלא היכולת לייצב את שיעור הרווח במחשבים תוך עצירת הירידה במספר היחידות. החברה צריכה להוכיח שהצמיחה יכולה להישען בהמשך גם על ביקוש אמיתי ולא בעיקר על מחיר ותמהיל.
הצמיחה במחשבים הגיעה מהמחיר ולא מהכמות
הכנסות Personal Systems, חטיבת המחשבים האישיים ותחנות העבודה, עלו ב18.5% ל11.77 מיליארד דולר. ההכנסות המסחריות עלו ב22% ל8.58 מיליארד דולר וההכנסות הצרכניות עלו ב10% ל3.19 מיליארד דולר. זה היה הרבעון העשירי ברציפות של צמיחה בהכנסות החטיבה.
מנגד, מספר היחידות הכולל ירד ב16%, כולל ירידה של 14% ביחידות המסחריות ו19% ביחידות הצרכניות. הפער העצום בין ההכנסות לכמות היחידות מלמד שהצמיחה נשענה על העלאות מחירים ועל מעבר למחשבים יקרים יותר. שיעור הרווח התפעולי ירד ב0.8 נקודת אחוז ל4.6%, בעיקר בגלל התייקרות הרכיבים.
מקור: מצגת המשקיעים של HP
התרשים ממחיש את הפער המרכזי בדוח. ההכנסות זינקו, אבל שיעור הרווח התפעולי המשיך לרדת ומספר היחידות הצטמצם משמעותית.
תחום ההדפסה ממשיך להתכווץ אך שומר על רווחיות גבוהה
הכנסות ההדפסה ירדו ב2% ל3.91 מיליארד דולר. הכנסות חומרי ההדפסה ירדו ב3%, ההכנסות ממדפסות צרכניות ירדו ב2% וההכנסות מהדפסה מסחרית ירדו ב1%. מספר יחידות החומרה ירד ב7%.
למרות הירידה בהכנסות, שיעור הרווח התפעולי של החטיבה עלה מ17% ל18.1%. השיפור נבע מהעלאות מחירים ומהחזרי המכסים, בעוד הדפסה תעשייתית והדפסת תלת ממד המשיכו לצמוח. התחום עדיין מספק 57% מהרווח התפעולי המגזרי של HP, אף שהוא מייצר רק כרבע מהכנסות החברה. זאת הסיבה שהשחיקה המתמשכת בחומרי ההדפסה נשארת סיכון משמעותי לתזה.
מנועי הצמיחה החדשים מתחילים לקבל משקל
תחומי הצמיחה של HP הציגו יחד צמיחה דו ספרתית. מחשבי AI המשיכו להגדיל את חלקם בתמהיל, פתרונות המחשוב המתקדמים רשמו שיא הכנסות, פתרונות היברידיים צמחו בקצב דו ספרתי והכנסות Workforce Solutions עלו הודות לחומרה ולשירותים.
גם תחום ההדפסה התעשייתית צמח זה הרבעון ה12 ברציפות, בעוד הכנסות הדפסת תלת ממד צמחו בקצב דו ספרתי זה הרבעון השישי ברציפות. החברה עדיין אינה מפרסמת הכנסות מדויקות לכל אחד מהתחומים, ולכן קשה להעריך אם הם כבר גדולים מספיק כדי לשנות מהותית את קצב הצמיחה הכולל.
תזרים המזומנים והמאזן השתפרו
תזרים המזומנים מפעילות שוטפת הגיע ל1.74 מיליארד דולר ותזרים המזומנים החופשי הגיע ל1.57 מיליארד דולר, עלייה של 7% לעומת השנה שעברה. החברה סיימה את הרבעון עם 4.2 מיליארד דולר במזומן ו9.2 מיליארד דולר בחוב ברוטו, כך שהחוב נטו ירד ל5 מיליארד דולר לעומת 6 מיליארד דולר ברבעון הקודם.
HP רכשה במהלך הרבעון 12.2 מיליון מניות תמורת 300 מיליון דולר ושילמה דיבידנדים בהיקף של 274 מיליון דולר. מספר המניות המדולל הממוצע ירד בתוך שנה מ954 מיליון ל927 מיליון, ירידה של כ2.8%, שסייעה לצמיחת הרווח למניה.
התחזית עלתה אך כוללת רכיב חד פעמי
לרבעון הרביעי צופה החברה EPS מתואם של 0.69 עד 0.79 דולר וEPS לפי כללי החשבונאות של 0.74 עד 0.84 דולר. שתי התחזיות כוללות תרומה צפויה של 0.08 דולר מהחזרי מכסים.
התחזית השנתית לEPS המתואם עלתה מ2.90 עד 3.10 דולר ל3.19 עד 3.29 דולר. עם זאת, 0.19 דולר מהתחזית החדשה מיוחסים להחזרי מכסים. ללא הרכיב הזה, התחזית הבסיסית היא למעשה כ3 עד 3.10 דולר, דומה לטווח הקודם. תחזית תזרים המזומנים החופשי עלתה מ2.8 עד 3 מיליארד דולר ל3 עד 3.2 מיליארד דולר.
שאלות מפתח
- כמה מתוך העלייה בהכנסות המחשבים נבע מהעלאות מחירים, וכמה ממעבר אמיתי למוצרים יקרים ומתקדמים יותר?
- מתי צפויות העלאות המחירים לסגור את הפער מול התייקרות הזיכרון והרכיבים ולהחזיר את שיעור הרווח בחטיבת המחשבים לעלייה?
- מהו היקף ההכנסות והרווחיות של מחשבי AI, פתרונות המחשוב המתקדמים ושירותי כוח העבודה, והאם הם כבר משפיעים מהותית על רווחי החברה?
למה לשים לב ברבעון הבא
ראשית, יש לעקוב אחר מספר יחידות המחשבים. התמתנות בירידה תראה שהעלאות המחירים אינן פוגעות בביקוש באופן ממושך, בעוד ירידה דו ספרתית נוספת תגדיל את החשש שהצמיחה בהכנסות אינה יציבה. שנית, חשוב לבדוק את שיעור הרווח התפעולי בחטיבת המחשבים. התייצבות מעל 4.6% תעיד שצעדי התמחור מתחילים לקזז את עלויות הרכיבים, בעוד ירידה נוספת תראה שהלחץ עדיין מחמיר. בנוסף, צריך לעקוב אחר תזרים המזומנים החופשי והחוב נטו. עמידה בתחזית שנתית של 3 עד 3.2 מיליארד דולר תאפשר להמשיך להפחית חוב ולהחזיר הון לבעלי המניות
סיכום
חברת HP הציגה הכנסות שיא ותוצאות מעל התחזית, אבל מדובר ברבעון שקשה לשפוט רק לפי המספרים הראשיים. ההכנסות עלו ב12.5%, בעוד מספר מחשבי החברה שנמכרו ירד ב16%. הרווח המתואם צמח, אך קיבל תרומה מהותית מהחזרי מכסים, ושיעור הרווח בחטיבת המחשבים המשיך להישחק.
נקודת החוזקה העיקרית היא התזרים. החברה ייצרה 1.57 מיליארד דולר של תזרים חופשי ברבעון, הפחיתה חוב והחזירה 574 מיליון דולר לבעלי המניות. נקודת החולשה היא שהצמיחה תלויה כרגע מאוד בהעלאות מחירים ובתמהיל מוצרים יקר יותר.
מניית חברת HP נפלה בכ9% במסחר המאוחר. הירידה נרשמה למרות ההכנסות החזקות והעלאת התחזית, בעיקר בגלל הירידה החדה במספר יחידות המחשבים, שחיקת המרווחים והתלות בהחזרי מכסים לשיפור הרווח.