סיכום דו״ח Q2 2027 חברת NVIDIA (NVDA)
26.8.2026
בקצרה
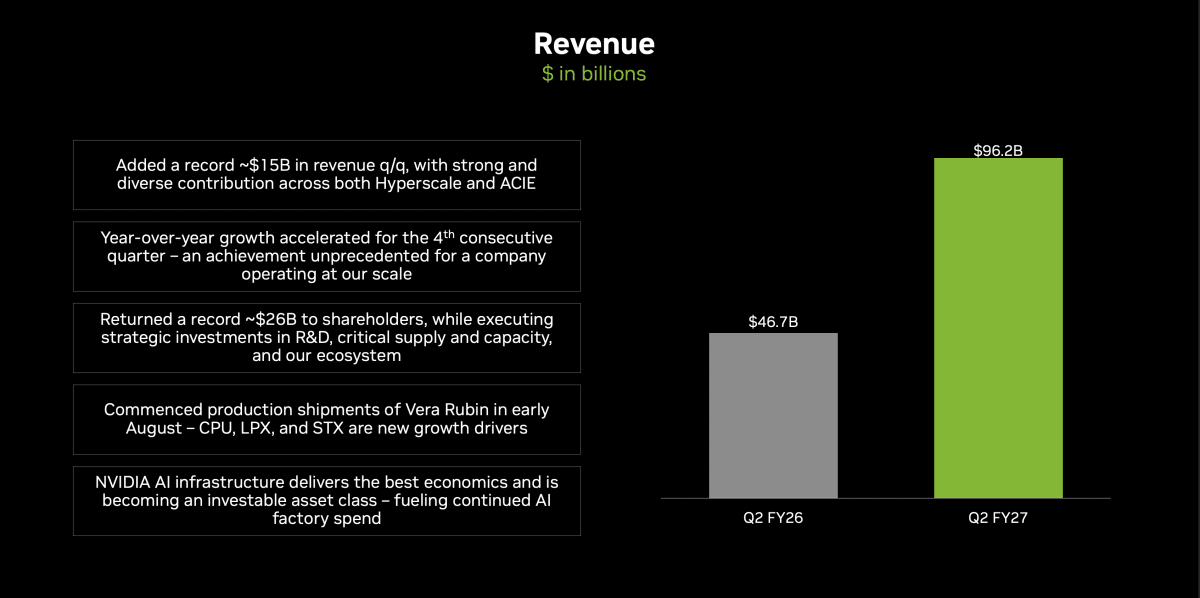
- הכנסות NVIDIA זינקו ל-96.2 מיליארד דולר ברבעון השני של 2027, עלייה של 106% לעומת השנה שעברה ו-18% מהרבעון הקודם, מה שמעיד על האצה משמעותית בצמיחה ומחזק את מעמדה כמובילה בשוק הבינה המלאכותית.
- פעילות מרכזי הנתונים של NVIDIA הגיעה ל-89 מיליארד דולר, המהווים כ-92% מסך ההכנסות, וצמחה ב-117% לעומת השנה שעברה, מה שמדגיש את התלות הגבוהה של החברה בהשקעות ענק בתשתיות AI ואת פוטנציאל הצמיחה העצום בתחום זה.
- הרווח למניה המתואם (EPS) של NVIDIA עמד על 2.22 דולר, עלייה משמעותית מ-1.01 דולר בשנה שעברה, ושיעור הרווח הגולמי המתואם נשמר על 75%, מה שמשקף יכולת תמחור חזקה וניהול עלויות יעיל למרות ההשקעות בהגדלת הייצור.
- NVIDIA צופה הכנסות של 108 מיליארד דולר ברבעון השלישי, לצד תחילת משלוחי ארכיטקטורת השבבים החדשה Vera Rubin מוקדם מהצפוי, מה שמרמז על המשך צמיחה חזקה ופתיחת מקורות הכנסה נוספים בעתיד הקרוב.
• הכנסות: זינקו ל96.2 מיליארד דולר, עלייה של 106% לעומת השנה שעברה ושל כ18% מהרבעון הקודם, מעל צפי האנליסטים לכ92.2 מיליארד דולר
• מרכזי נתונים: ההכנסות הגיעו לכ89 מיליארד דולר, עלייה של כ117% לעומת השנה שעברה ושל כ18% מהרבעון הקודם
• EPS מתואם: הרווח למניה בנטרול סעיפים חשבונאיים מסוימים הגיע ל2.22 דולר, לעומת 1.01 דולר בשנה שעברה ומעל הצפי לכ2.09 דולר
• שיעור הרווח הגולמי המתואם: נשמר על 75%, לעומת 72.5% בשנה שעברה, למרות המעבר בין דורות מוצרים וההשקעות בהגדלת הייצור
• תחזית: ההכנסות ברבעון השלישי צפויות להגיע ל108 מיליארד דולר, בתוספת או הפחתה של 2%, מעל צפי השוק המוקדם לכ103.8 מיליארד דולר
• Vera Rubin: משלוחי הייצור הראשונים של ארכיטקטורת השבבים החדשה החלו בתחילת אוגוסט, מוקדם מהערכות רבות בשוק
הענקית NVIDIA המפתחת מעבדים, מערכות תקשורת, תוכנה ותשתיות מחשוב המשמשות לאימון ולהרצה של מודלי בינה מלאכותית, משחקים, הדמיה מקצועית, כלי רכב ורובוטיקה. פעילות מרכזי הנתונים הפכה לליבת החברה, כאשר הלקוחות המרכזיים כוללים ספקיות ענן גדולות, חברות הבונות ענני בינה מלאכותית וארגונים שמקימים תשתיות מחשוב עצמאיות.
הרבעון הציג האצה נוספת בצמיחה, תוספת שיא של כ15 מיליארד דולר להכנסות בתוך רבעון אחד ושמירה על רווחיות גבוהה. האירוע החשוב ביותר לאחר סיום הרבעון היה תחילת משלוחי הייצור של Vera Rubin בתחילת אוגוסט. המשמעות היא שהמעבר לדור הבא כבר החל בזמן שהביקוש לBlackwell ולBlackwell Ultra ממשיך להיות חזק.
התרחיש השורי
התרחיש השורי נשען בראש ובראשונה על העובדה שקצב הצמיחה עדיין מאיץ למרות בסיס הכנסות עצום. ההכנסות עלו ב106% בתוך שנה, לעומת צמיחה שנתית של 85% ברבעון הקודם, והחברה הוסיפה כ15 מיליארד דולר להכנסות בתוך שלושה חודשים. הצמיחה הגיעה הן מחברות הענן הגדולות והן מקבוצת הלקוחות הכוללת ענני בינה מלאכותית, חברות תעשייתיות וארגונים. הפיזור בין סוגי הלקוחות מחזק את הטענה שהביקוש אינו מבוסס רק על מספר מצומצם של פרויקטים, אלא על בנייה רחבה של תשתיות בינה מלאכותית.
מקור: מצגת המשקיעים של NVIDIA
ההכנסות זינקו מ46.7 מיליארד דולר ל96.2 מיליארד דולר בתוך שנה. הקצב הזה חריג במיוחד לחברה שכבר פועלת בהיקף הכנסות שנתי של מאות מיליארדי דולרים.
המנוע השני הוא תחילת המעבר לVera Rubin ללא עצירה בצמיחת Blackwell. המעבדים החדשים, לצד Rubin CPU, רכיב LPX למודלי הקשר ארוך ורכיב STX לתקשורת ואחסון, עשויים לפתוח מקורות הכנסה נוספים. אם החברה תצליח להגדיל את אספקת Rubin במקביל להמשך הביקוש לBlackwell Ultra, המעבר בין הדורות עשוי להרחיב את השוק במקום רק להחליף מכירות קיימות. התחזית ל108 מיליארד דולר מצביעה על כך שההנהלה אינה צופה האטה מיידית בעקבות המעבר.
התרחיש הדובי
הסיכון הראשון הוא התלות המתמשכת בהשקעות הענק בתשתיות בינה מלאכותית. כ89 מיליארד דולר מתוך 96.2 מיליארד דולר הגיעו ממרכזי נתונים, כלומר כ92% מהכנסות החברה. כל ירידה בתשואה הכלכלית שמפיקים הלקוחות מהמודלים, עיכובים בהקמת מרכזי נתונים, מחסור בחשמל או קושי במימון פרויקטים עלולים להשפיע במהירות על קצב ההזמנות. סיכון זה הוא בעיקר מבני, משום שהיקף החברה כבר מחייב את שוק תשתיות הבינה המלאכותית להמשיך להתרחב בקצב יוצא דופן.
מקור: מצגת המשקיעים של NVIDIA
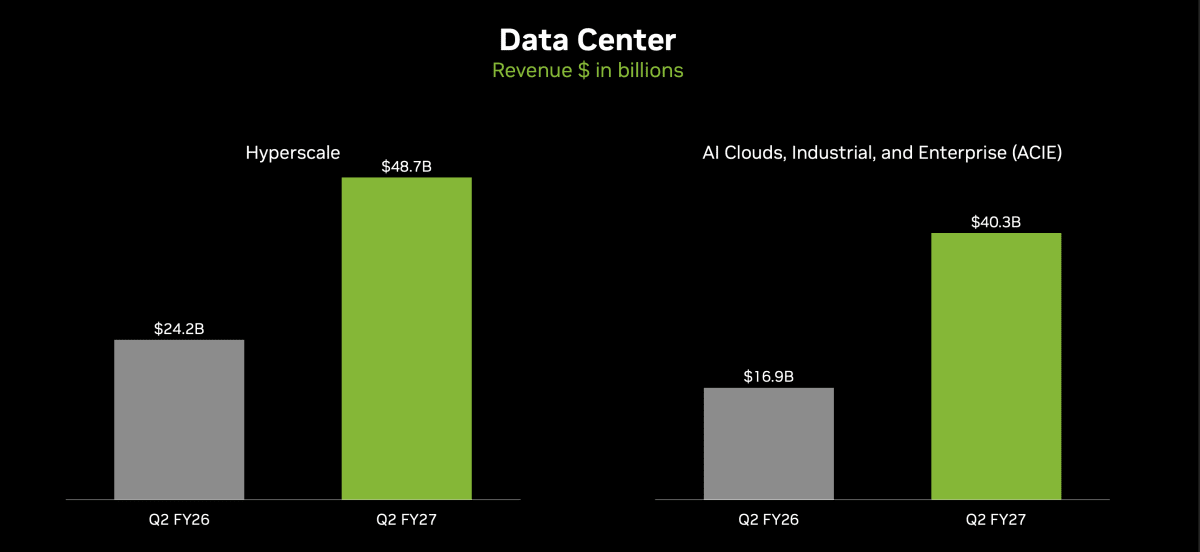
ההכנסות מחברות ענן גדולות הגיעו ל48.7 מיליארד דולר, וההכנסות מענני בינה מלאכותית, תעשייה וארגונים הגיעו ל40.3 מיליארד דולר. שתי הקבוצות יותר מהכפילו את פעילותן בתוך שנה.
הסיכון השני נמצא בהוצאות ובהמרת הרווח למזומן. ההוצאות התפעוליות המתואמות עלו ב54% ל8.2 מיליארד דולר, ותזרים המזומנים החופשי הגיע ל21.3 מיליארד דולר בלבד, אף שהרווח הנקי המתואם עמד על כ54 מיליארד דולר. הפער נובע בחלקו מהשקעות במלאי, קיבולת ייצור, שרשרת האספקה והמערכת העסקית שסביב החברה. ההשקעות עשויות לתמוך בצמיחה עתידית, אך אם ההכנסות יאטו לפני שההון החוזר יתייצב, איכות המרת הרווח למזומן עלולה להמשיך להיחלש.
מסקנה
תזת ההשקעה התחזקה ברמה התפעולית. חברת NVIDIA הצליחה להציג צמיחה גבוהה מהצפוי, תחזית חזקה מהקונצנזוס, שמירה על שיעור רווח גולמי של 75% והתחלה מוקדמת של ייצור Vera Rubin. המשתנה החשוב ביותר מכאן אינו עוד רבעון חזק של Blackwell, אלא היכולת להפוך את Rubin למנוע צמיחה נוסף בלי ליצור האטה זמנית, לחץ על הרווחיות או הצטברות גדולה מדי של מלאי והשקעות בשרשרת האספקה.
מרכזי הנתונים ממשיכים להתרחב
הכנסות מרכזי הנתונים הגיעו לכ89 מיליארד דולר, לעומת 41.1 מיליארד דולר ברבעון המקביל ו75.2 מיליארד דולר ברבעון הקודם. מדובר בתוספת של כ13.8 מיליארד דולר בתוך רבעון אחד. הצמיחה נשענה על ביקוש חזק לארכיטקטורת Blackwell מצד חברות ענן, ענני בינה מלאכותית ולקוחות ארגוניים ותעשייתיים.
הנתון החשוב אינו רק הגידול בהכנסות, אלא הפיזור בין שתי קבוצות הלקוחות. חברות הענן הגדולות ייצרו הכנסות של 48.7 מיליארד דולר, בעוד ענני בינה מלאכותית, תעשייה וארגונים ייצרו 40.3 מיליארד דולר. הקבוצה השנייה גדלה בקצב מהיר במיוחד והופכת למנוע משמעותי לצד ספקיות הענן המסורתיות.
הרווחיות נשמרת למרות החלפת הדורות
שיעור הרווח הגולמי לפי כללי החשבונאות ובחישוב המתואם עמד על 75%. מדובר בשיפור של 2.5 נקודות אחוז לעומת השנה שעברה וביציבות מול הרבעון הקודם. השיפור השנתי נבע בעיקר מתמהיל מוצרים טוב יותר של Blackwell Ultra.
השמירה על רווחיות של 75% בזמן שהחברה מגדילה במהירות את הייצור ומשיקה ארכיטקטורה חדשה מצביעה על כוח תמחור ועל ביקוש גבוה. עם זאת, החברה צופה ירידה מתונה ל74% ברבעון הבא.
הרווח התפעולי לפי כללי החשבונאות הגיע ל63.7 מיליארד דולר, עלייה של 124%, והרווח הנקי הגיע ל59.7 מיליארד דולר. חשוב להפריד בין הנתונים, משום שהרווח הנקי החשבונאי כלל רווח של כ7.8 מיליארד דולר מניירות ערך והשקעות. הרווח הנקי המתואם, שמנטרל את הרווח הזה ופריטים נוספים, עמד על כ54 מיליארד דולר.
תחזית שמאותתת על המשך ההאצה
חברת NVIDIA צופה ברבעון השלישי הכנסות של 108 מיליארד דולר, בתוספת או הפחתה של 2%. אמצע התחזית מגלם צמיחה של כ12% לעומת הרבעון הנוכחי ותוספת של כ11.8 מיליארד דולר להכנסות בתוך רבעון.
התחזית גבוהה בכ4.2 מיליארד דולר מצפי השוק המוקדם לכ103.8 מיליארד דולר. היא אינה כוללת הכנסות ממעבדי מרכזי נתונים בסין, ולכן חזרה עתידית לשוק הסיני עשויה להוסיף פוטנציאל, אך אין להכניס הכנסות כאלה לתרחיש הבסיס כל עוד המגבלות נשארות בתוקף.
שיעור הרווח הגולמי המתואם צפוי לעמוד על 74%, בתוספת או הפחתה של חצי נקודת אחוז. ההוצאות התפעוליות המתואמות צפויות לעלות לכ9 מיליארד דולר, עלייה של כ9% לעומת הרבעון הנוכחי.
תזרים, השקעות והחזר הון
תזרים המזומנים החופשי, המזומן שנותר לאחר השקעות בציוד ובנכסים, עלה ב59% ל21.3 מיליארד דולר. עם זאת, קצב הצמיחה שלו היה נמוך משמעותית מקצב הצמיחה בהכנסות וברווח, בעיקר בשל השקעות מוגברות בקיבולת, מלאי ושרשרת האספקה.
במהלך הרבעון החזירה החברה לבעלי המניות סכום שיא של כ26 מיליארד דולר באמצעות רכישה עצמית של מניות ודיבידנדים, לעומת כ10 מיליארד דולר בשנה שעברה. ההחזר הגבוה מעיד על הביטחון של ההנהלה ביכולת ייצור המזומנים, אך במקביל יש לעקוב אחר הקצאת ההון להשקעות בחברות ובפרויקטים הקשורים למערכת הבינה המלאכותית.
שאלות מפתח
- מה יהיה קצב ההכרה בהכנסות מVera Rubin במהלך המחצית השנייה של שנת הכספים, וכמה מהצמיחה תגיע מביקוש חדש לעומת מעבר מBlackwell?
- מתי צפויה המרת הרווח למזומן להשתפר, לאחר שתזרים המזומנים החופשי צמח בקצב נמוך משמעותית מהרווח הנקי?
- כמה מההשקעות של NVIDIA במערכת הבינה המלאכותית תומכות בביקוש עצמאי ובר קיימא, וכמה מהן מממנות בעקיפין לקוחות שרוכשים את מוצרי החברה?
למה לשים לב ברבעון הבא
ראשית, יש לעקוב אחר קצב העלייה בהכנסות ממרכזי הנתונים. תוצאה סביב התחזית של 108 מיליארד דולר ושמירה על צמיחה בשתי קבוצות הלקוחות יחזקו את התזה, בעוד האטה אצל ענני הבינה המלאכותית והלקוחות הארגוניים תהיה סימן להיחלשות הביקוש. שנית, צריך לבחון את שיעור הרווח הגולמי במהלך המעבר לRubin. רווחיות סביב 74% תצביע על מעבר נשלט, בעוד ירידה חדה יותר עלולה להעיד על עלויות ייצור, תמהיל פחות איכותי או לחץ מחירים. בנוסף, יש לעקוב אחר תזרים המזומנים החופשי וההשקעה במלאי ובקיבולת. שיפור בהמרת הרווח למזומן יעיד שההשקעות מתחילות להתייצב, בעוד פער מתרחב בין הרווח למזומן יגדיל את הסיכון.
סיכום
חברת NVIDIA הציגה רבעון חריג גם ביחס לציפיות הגבוהות ממנה. ההכנסות יותר מהוכפלו, מרכזי הנתונים צמחו לכ89 מיליארד דולר, הרווחיות נשמרה ותחזית ההכנסות לרבעון הבא הייתה גבוהה משמעותית מהקונצנזוס. תחילת משלוחי Vera Rubin מחזקת את האפשרות שהחברה תמשיך לצמוח גם לאחר השלמת מחזור Blackwell.
מנגד, כמעט כל הפעילות תלויה בהמשך ההתרחבות המהירה של ההשקעות בבינה מלאכותית. ההוצאות עולות, המרת הרווח למזומן נחלשה וסין אינה נכללת בתחזית. אלה אינם סימנים לשבירה בפעילות, אך הם הופכים למדדים חשובים יותר ככל שהיקף החברה גדל.
מניית NVIDIA נסחרה בתחילת המסחר המאוחר בירידה מתונה של כ1%, לאחר שירדה ב1.6% במהלך המסחר הרגיל. התגובה המתונה, למרות התוצאות והתחזית החזקות, משקפת רף ציפיות גבוה במיוחד. נתון המסחר המאוחר ראשוני ועשוי להשתנות במהלך הלילה.