כולם רוצים דאטה סנטר בישראל אבל החשמל יספיק רק למעטים
26.8.2026
בקצרה
- בישראל הוגשו 100 בקשות לחיבור חוות שרתים בהספק מצטבר של 27,306 מגה וואט, נתון הגדול פי שלושה מצריכת החשמל הממוצעת של המשק כולו, מה שחושף פער עצום בין הביקוש הגובר לתשתיות AI לבין יכולת האספקה בפועל של מערכת החשמל.
- חברת נגה, המנהלת את מערכת החשמל, הצליחה לאפשר מענה מצטבר של כ-2,000 מגה וואט בלבד לחוות שרתים, מתוכם כ-1,500 מגה וואט כבר בהתחייבויות חיבור, מה שמצביע על כך שרק כ-7.3% מההספק המבוקש יכול לקבל מענה, ומגביל משמעותית את פוטנציאל הצמיחה של תעשיית הדאטה סנטרים בישראל.
- מתוך 100 הבקשות, 31 עברו בחינה ראשונית בהספק מצטבר של 6,722 מגה וואט, אך הן אינן מבטיחות אישור סופי או חיבור לרשת, מה שמדגיש את חוסר הוודאות סביב פרויקטים רבים ומעלה חשש להשקעות בתוכניות שאינן ישימות במלואן.
- הפער בין הביקוש ליכולת האספקה יוצר מצב בו יזמים מגישים בקשות לחיבור חשמל כאופציה מסחרית, במטרה לשמור מקום בתור או להעלות את ערך הקרקע, מה שמקשה על רשות החשמל להבחין בין פרויקטים אמיתיים לבין תוכניות ספקולטיביות ועצר את הטיפול בבקשות חדשות.
הבינה המלאכותית נתפסת בדרך כלל כתעשייה דיגיטלית. כולם מדברים על מודלים, שבבים, ענן ותוכנה, אבל מאחורי כל שאילתה וכל שירות מקוון עומדת תשתית פיזית כבדה.
צריך לבנות מבנים גדולים, להציב אלפי שרתים, לקרר אותם מסביב לשעון ולהזרים אליהם חשמל בלי הפסקה.
במובן הזה, אחד המשאבים החשובים ביותר בעידן הבינה המלאכותית אינו רק כוח מחשוב, אלא האפשרות לקבל חיבור אמין לרשת החשמל.
בישראל נוצר בשנה האחרונה מרוץ כמעט חסר תקדים סביב המשאב הזה.
חברות נדל״ן, יזמי אנרגיה, בעלי קרקעות ומשקיעים פרטיים מנסים להבטיח לעצמם מקום בתעשייה שנתפסת כמנוע הצמיחה הגדול הבא. אלא שמסמך שהועלה לאתר נגה, החברה שמנהלת את מערכת החשמל הארצית, מציג פער עצום בין מספר התוכניות לבין מה שמערכת החשמל יכולה לספק בפועל.
הרשימה כוללת 100 בקשות לחיבור חוות שרתים בהספק מצטבר של 27,306 מגה וואט. זהו מספר הגדול בערך פי שלושה מצריכת החשמל הממוצעת של המשק הישראלי כולו, ופי יותר מ13 מהיקף המענה שנגה מסרה כי הצליחה לאפשר לחוות שרתים באמצעות התאמות וגמישות מערכתית.
הסיפור שנחשף אינו רק סיפור על תעשייה בצמיחה, הוא גם מבחן ליכולת של המדינה להבחין בין השקעה אמיתית לבין תוכנית שנועדה בעיקר לשמור מקום בתור.
המסמך שפתח את הקופסה השחורה
עד לפרסום הרשימה היה קשה לקבל תמונה מלאה של מפת חוות השרתים המתוכננות בישראל, וחברות מסוימות פרסמו פרויקטים ביוזמתן, אבל לא היה מאגר גלוי שהראה כמה בקשות קיימות, היכן הן ממוקמות ובאיזה הספק.
המסמך של נגה שינה את התמונה והציג לראשונה את עוצמת הביקוש כפי שהיא נראית מצד מערכת החשמל.
מתוך 100 הבקשות, 31 עברו בחינה ראשונית והוחזרו ליזמים להמשך תכנון.
ההספק המצטבר שלהן עומד על 6,722 מגה וואט, עוד 69 בקשות, בהספק מצטבר של 20,584 מגה וואט, נמצאות בשלב מוקדם יותר.
חשוב להבין שגם בקשה שעברה בחינה ראשונית עדיין אינה פרויקט מאושר, והיא אינה מבטיחה קרקע זמינה, היתר בנייה, מימון, לקוח או חיבור סופי לרשת.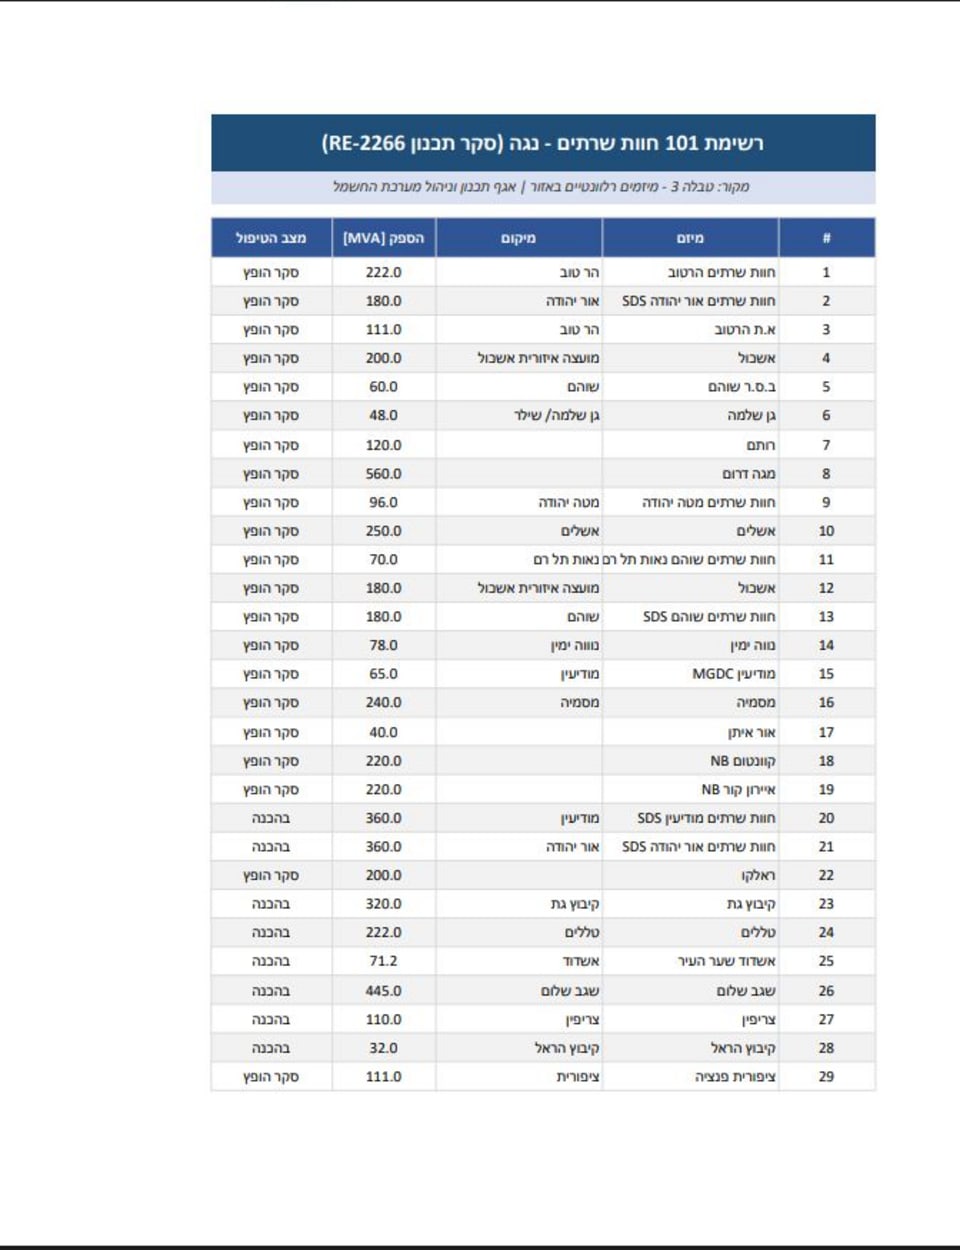 מקור: נגה ניהול מערכת החשמל
הטבלה מציגה את שם המיזם, מיקומו, ההספק המבוקש ומצב הטיפול.
ההספק הממוצע לבקשה עומד על כ273 מגה וואט וההספק החציוני על 222 מגה וואט, 25 בקשות הן בהספק גבוה מ500 מגה וואט.
אלו אינם מתקנים קטנים שמשרתים חברה מקומית, אלא תוכניות שמתאימות לקמפוסים גדולים של מחשוב ענן ובינה מלאכותית.
חלק מהבקשות משתמשות בשטחי תעשייה ומסחר קיימים, ובהם מתחמים המזוהים עם ביג, איקאה, מגה אור, רמי לוי וסנו.
מבחינת היזמים, קרקע שכבר משמשת למסחר או לתעשייה יכולה לקצר חלק מהדרך התכנונית, אך היא אינה פותרת את שאלת החשמל.
27 אלף מגה וואט הם אינם תחזית לבנייה
המספר הגדול ביותר שצויין במסמך של חברת נגה הוא גם המספר שהכי קל לפרש בצורה לא נכונה.
27,306 מגה וואט אינם תחזית לצריכת החשמל העתידית של הענף ואינם היקף הפרויקטים שצפוי לקום. מדובר בסכום כל הבקשות שהונחו על השולחן, כאשר חלקן עשויות להתחרות על אותו חיבור, להישען על הנחות מוקדמות מדי או להישאר כאפשרות שלא תתממש.
נגה מסרה כי באמצעות התאמות תכנוניות ובחינה מחודשת של יכולת הרשת ניתן מענה מצטבר של כ2,000 מגה וואט לחוות שרתים, ובתוך סכום זה קיימות התחייבויות חיבור בהיקף של כ1,500 מגה וואט.
אם משווים את מלוא הבקשות להיקף המענה הכולל, רק כ7.3% מההספק המבוקש יכול לקבל מענה במסגרת היכולת שנמסרה.
גם בתוך אותו חלק קטן, לא כל הפרויקטים בהכרח יגיעו להפעלה מסחרית.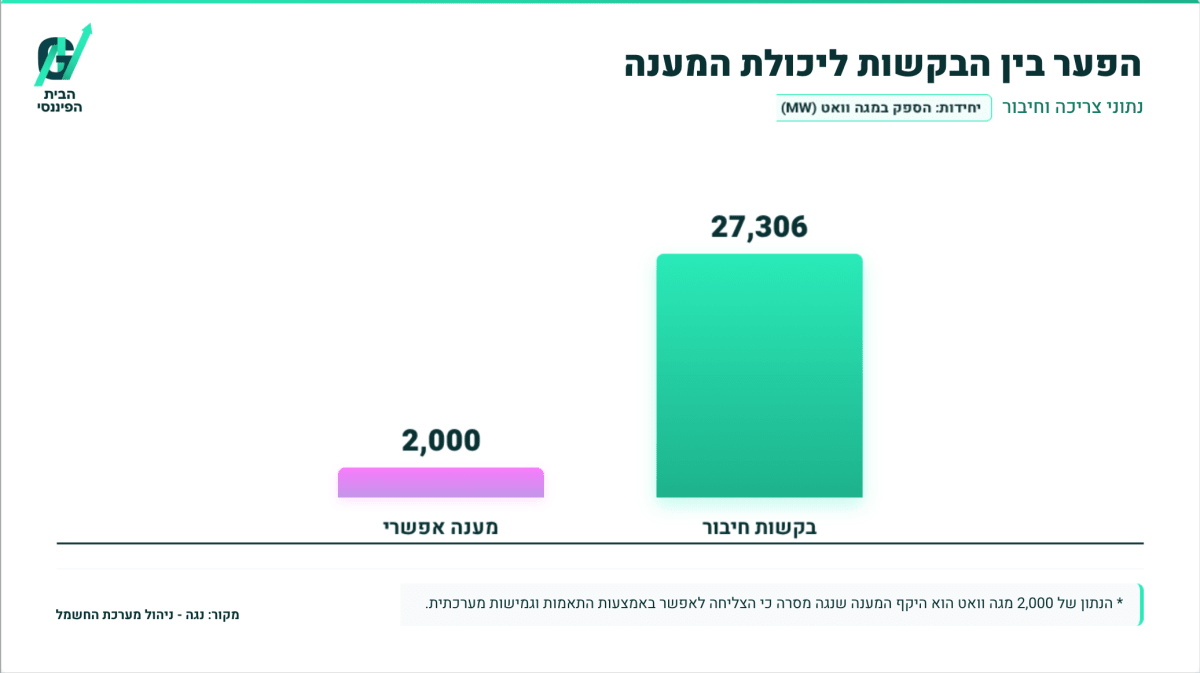 מקור הנתונים: נגה ורשות החשמל
ניתוח ועיבוד נתונים: הבית הפיננסי
היקף הבקשות גבוה בערך פי 13.5 מהמענה שנגה מסרה כי הצליחה לאפשר.
הפער ממחיש מדוע חיבור החשמל הופך לנכס החשוב ביותר בכל פרויקט.
הבעיה שנוצרה אינה רק הנדסית, כאשר אפשר להגיש בקשה ולשמור מקום ברשת בלי להציג התקדמות מספקת בקרקע, במימון ובהתקשרות עם לקוח, נוצרת אפשרות להשתמש בבקשת החיבור כאופציה מסחרית. יזם יכול לנסות לתפוס קיבולת מוגבלת בתקווה לצרף בהמשך שותף, למכור את הפרויקט או להעלות את ערך הקרקע.
התוצאה היא תור שבו קשה להבחין בין מי שבאמת מסוגל להקים חווה לבין מי שמחזיק תוכנית על הנייר, וזו בדיוק הסיבה שרשות החשמל עצרה ביולי 2026 את הטיפול בבקשות חדשות למשך 140 יום.
בתקופה הזאת נבחנים מחדש כללי החיבור, ההשפעה על אמינות האספקה, עתודות הייצור והגז, מחירי החשמל והתחרות על משאב מוגבל.
ההקפאה המדוברת אינה עצירה של הענף, היא ניסיון לבנות מנגנון שמעדיף פרויקטים בשלים על פני בקשות ספקולטיביות.
החשמל כחסם האמיתי
כאשר אומרים שאין מקום ברשת, אין הכוונה לכך שאין בישראל עוד תחנות כוח או שלא ניתן לייצר חשמל נוסף בעתיד. מערכת החשמל מורכבת מייצור, קווי הולכה, תחנות משנה, שנאים, רשת חלוקה ועתודות שנועדו להתמודד עם תקלה או עם שיא ביקוש.
פרויקט יכול להיות ממוקם ליד מקור ייצור ועדיין להיתקע אם אין באזור קו הולכה מתאים או תחנת משנה שיכולה לקבל את העומס.
חוות שרתים שונות גם מצרכני חשמל תעשייתיים רבים, הן פועלות 24 שעות ביממה ודורשות אמינות גבוהה במיוחד.
לצד החשמל שמגיע לציוד המחשוב, נדרש חשמל נוסף למערכות הקירור, התאורה, האבטחה והגיבוי.
מתקן שמציג הספק מחשוב של 100 מגה וואט עשוי להזדקק בפועל לאספקה כוללת של 130 עד 150 מגה וואט. הוא זקוק גם לחיבור נוסף לגיבוי ולגנרטורים שימשיכו לפעול במקרה של תקלה.
לכן המיקום הופך לחלק מהמודל העסקי, וקרקע זולה אינה בהכרח קרקע טובה, וקרקע במרכז הארץ אינה בהכרח עדיפה על אתר בפריפריה.
המיקום האטרקטיבי ביותר הוא זה שמשלב קרבה לרשת הולכה חזקה, יכולת הקמת תחנת משנה, גישה לתקשורת, אפשרות קירור ויכולת לקבל היתרים.
מי החברות שנכנסו למרוץ?
החברות שמופיעות סביב הענף אינן עושות את אותו הדבר.
חלקן רוצות להפעיל חוות שרתים, חלקן מספקות קרקע וחשמל, אחרות מפתחות פרויקטים במטרה להביא לקוח גדול, ויש חברות שעדיין נמצאות בשלב של בחינת אפשרויות.
ההבדל הזה חשוב למשקיעים, משום שהודעה על כניסה לתחום אינה שקולה לחוזה שמייצר הכנסה.
מגה אור
מגה אור היא חברת נדל״ן מניב שמתמחה במרכזים לוגיסטיים, מסחריים ותעשייתיים.
היא פועלת בתחום באמצעות מגה DC, חברה ייעודית שמחברת בין הקרקעות של הקבוצה, יכולת ההקמה והגישה לתשתיות חשמל.
מקומה בשרשרת הערך רחב יחסית וכולל את שלב הייזום, החזקת הקרקע, הקמת המבנה והשכרתו ללקוחות מחשוב.
נכון לנתונים שפורסמו ביוני 2026, חווה ראשונה החלה לפעול בספטמבר 2025, שבעה פרויקטים נוספים נמצאו בהקמה בהספק משוקלל של 313 מגה וואט, וחמש קרקעות נוספות יועדו לפיתוח עתידי של לפחות 280 מגה וואט.
זהו הסטטוס המתקדם ביותר מבין החברות המקומיות שמוזכרות במקורות, משום שלצד תוכניות עתידיות קיימת כבר פעילות שמייצרת הכנסות וחוזים חתומים.
קרדן ישראל
קרדן ישראל פועלת בנדל״ן מניב, לוגיסטיקה וייזום.
בתחום חוות השרתים היא ממוקמת בשכבת הקרקע, הפיתוח והפעלת הקמפוסים, ולא בשכבת השבבים או שירותי הענן.
החברה ריכזה את הפעילות בחברה בת ייעודית ומינתה את בני מלכה, לשעבר מנהל הטכנולוגיות הראשי של Dell Technologies בישראל, למנכ״ל הפעילות. קרדן כבר מפעילה חווה בכפר סבא ומקדמת את קמפוס MDC בשוהם.
שלב ראשון בהספק של כ32 מגה וואט תוכנן להתחיל לפעול עד סוף 2026, עם אפשרות להרחבה של כ־16 מגה וואט נוספים.
זהו פרויקט ממשי יותר מהודעת כוונות, אך עדיין צריך לעקוב אחר מועד ההפעלה, הלקוחות והשלמת התשתיות.
נופר אנרגיה
נופר היא חברת אנרגיה מתחדשת שפועלת בייזום, במימון, בהקמה ובתפעול של מתקני ייצור ואגירת חשמל בישראל ובעולם.
היתרון שלה נמצא בשכבת האנרגיה והמימון, שני מרכיבים מרכזיים בהקמת חוות שרתים.
החברה חתמה על רכישת קרקע בשוהם תמורת 361 מיליון שקל, באמצעות שותפות ייעודית שמתכננת חוות שרתים בהספק של כ45 מגה וואט.
היא קיימה גם מגעים ראשוניים עם שוכר אפשרי ובחנה רכישת פעילות אירופית בתחום.
למרות ההשקעה בקרקע, הפרויקט עדיין נמצא בשלב הייזום.
סטארק פאוור
סטארק פאוור היא חברת אנרגיה שהוקמה בידי נדב טנא ושחר גרשון, לשעבר מנהלים בנופר, ובידי צפריר יואלי, ממייסדי אנלייט.
המודל שלה נועד לחבר בין ייצור חשמל לבין פיתוח קרקעות שמיועדות לחוות שרתים גדולות.
החברה חתמה על רכישת Sagebrush Infrastructure Partners האמריקאית תמורת 50 מיליון דולר.
החברה הנרכשת מחזיקה פלטפורמת פיתוח של חוות שרתים ותחנות כוח סמוכות בארצות הברית, עם צבר מוצהר של 5.6 גיגה וואט בתחום הדאטה סנטרים ו1.55 גיגה וואט של ייצור חשמל ייעודי.
סטארק נמצאת בלב שרשרת הערך של הקרקע והחשמל, אבל החשיפה המרכזית שלה בשלב זה היא בארצות הברית ולא בבקשות החיבור בישראל.
דוראל
דוראל היא חברת אנרגיה מתחדשת שעוסקת בייזום ובהחזקה של מתקני ייצור ואגירת חשמל.
היא מביאה לפעילות בתחום את הידע באנרגיה, את היכולת לפתח פתרונות אספקה ואת הניסיון במימון פרויקטים.
דוראל הקימה עם אמפא תאגיד משותף בחלקים שווים שמיועד ליזום, לממן, להקים, להפעיל ולנהל חוות שרתים בישראל.
הפרויקט הראשון באזור התעשייה הר טוב מתוכנן על קרקע של כ27 דונם, בהספק מחשוב של כ74 מגה וואט.
למקרקעין קיימת התחייבות לחיבור בהיקף של כ־96 מגה וולט אמפר.
מדובר בפרויקט בעל בסיס תכנוני וחיבור מתקדם יחסית, אך הוא עדיין אינו חווה פעילה.
אמפא
אמפא היא קבוצה פרטית שפועלת בנדל״ן, בתעשייה, במימון ובשירותים עסקיים.
מקומה בשותפות עם דוראל הוא בעיקר בשכבת הקרקע, הפיתוח והיכולת להחזיק נכסים לאורך זמן.
החיבור בין אמפא לדוראל ממחיש את המבנה שהענף דורש.
חברת נדל״ן שמביאה קרקע ויכולת בנייה לצד חברת אנרגיה שמביאה חשמל וניסיון תשתיתי.
הסטטוס של אמפא בתחום קשור ישירות לתאגיד המשותף ולפרויקט הר טוב, ולא לפעילות עצמאית מוכחת של חוות שרתים.
דליה אנרגיה
דליה היא אחת מיצרניות החשמל הפרטיות הגדולות בישראל ומחזיקה באמצעות אשכול אנרגיות במתחם תחנת הכוח אשכול באשדוד.
מקומה בשרשרת הערך נמצא בצד הנדיר ביותר.
קרקע סמוכה לייצור חשמל, יכולת אספקה ותשתית קיימת. הפרויקט המתוכנן במתחם אשכול אמור לכלול חוות שרתים בהספק שלא יפחת מ130 מגה וואט.
באוגוסט 2026 נחתם מזכר הבנות חדש שמחליף את המזכר הקודם, והמשא ומתן הבלעדי הוארך עד 30 בנובמבר 2026. המבנה המוצע מעניק לאשכול אנרגיות 50% מהחברה המשותפת.
נכון למועד הכתבה עדיין מדובר במזכר הבנות ולא בהסכם הקמה מחייב.
פריים אנרג׳י
פריים אנרג׳י היא חברת אנרגיה מתחדשת ואגירה.
היא מנסה להשתמש בחיבורי חשמל קיימים ובמתקנים שהיא כבר מחזיקה כדי לפתח חוות שרתים קטנות ומבוזרות.
במאי 2026 אישר הדירקטוריון לבחון פעילות בתחום על בסיס חיבורי חשמל בהיקף מצטבר של כ400 מגה וואט, אך החברה הדגישה אז שלא נחתם הסכם מחייב.
ביולי נחתם הסכם מסגרת מחייב עם דלק ישראל נכסים לבדיקת הקמת מתקני אגירה וחוות שרתים מבוזרות בכ60 מתחמי תדלוק, עם פוטנציאל מוצהר של כ150 מגה וואט מחשוב.
מקומה בשרשרת הערך הוא שילוב של אנרגיה, אגירה ותשתית מחשוב בקצה.
ההסכם מחייב את מסגרת הבדיקות והשימוש, אבל מימוש כל אתר עדיין תלוי בבדיקות היתכנות ובהיתרים.
דלק ישראל נכסים
דלק ישראל נכסים מחזיקה בנכסים ובמתחמי תדלוק ברחבי ישראל.
במסגרת שיתוף הפעולה עם פריים אנרג׳י, מקומה בשרשרת הערך הוא בצד הקרקע, התשתיות הקיימות והגישה לחיבורי חשמל באתרים מבוזרים.
החברה אינה מפעילת דאטה סנטרים, החברה בודקת אם ניתן להשתמש בחלק מהמתחמים שלה להקמת מתקני אגירה ומרכזי מחשוב קטנים יחסית.
נכון למועד הכתבה נחתם הסכם מסגרת, אך כל מתחם עדיין דורש בדיקת היתכנות, אישורים והתאמה תכנונית לפני שיוכל להפוך לפרויקט פעיל.
ביג מרכזי קניות
ביג היא חברת נדל״ן מניב שמחזיקה ומפעילה מרכזי קניות ושטחי מסחר.
כמה מהבקשות ברשימת נגה מקושרות למתחמי ביג בקריית גת, בטבריה ובקריית שמונה.
החברה נמצאת בשכבת הקרקע והנכסים ויכולה להציע שטחים גדולים ותשתיות קיימות.
עם זאת, עצם הופעת שמו של מתחם ברשימה אינה מוכיחה שביג עצמה היא היזם בכל בקשה.
רמי לוי
רמי לוי מוכר בעיקר כקבוצת קמעונאות, אך פעילות הנדל״ן של הקבוצה מחזיקה קרקעות ונכסים מסחריים.
ברשימת נגה מופיע מתחם בקריית גת, ובמקביל פעילות הנדל״ן בחנה חוות שרתים גם על קרקעות בקריית גת ובנתניה.
מקומה האפשרי של החברה הוא בצד הקרקע והשותפות עם יזם מקצועי.
מה באמת צריך לבדוק בכל פרויקט
עבור משקיע, הנתון החשוב ביותר אינו מספר המגה וואט שמופיע בהודעה, צריך לבדוק אם קיימת התחייבות חיבור ברורה, האם הוקמה תחנת משנה, האם הקרקע מיועדת לשימוש המתאים, האם התקבל היתר, האם נחתם חוזה עם לקוח והאם קיים מימון מלא.
פרויקט שמחזיק רק קרקע ובקשה לחיבור נמצא במקום שונה לחלוטין מפרויקט שכבר חתם עם לקוח ומתחיל לקבל תשלומי שכירות.
גם המיקום של החברה בשרשרת הערך משנה.
בעלת קרקע יכולה ליהנות מעליית שווי גם בלי להפעיל את החווה, חברת אנרגיה יכולה להרוויח מאספקת החשמל, חברת הקמה יכולה לקבל הזמנות עוד לפני שהמתקן מתחיל לפעול, ומפעילת החווה יכולה ליהנות מהכנסות ארוכות טווח, אך גם נושאת בסיכון תפעולי ובהשקעות גבוהות.
כאשר בוחנים חברה ציבורית, צריך להבין בדיוק מאיזה חלק היא מצפה להרוויח.
תעשייה שצפויה לצמוח עם מעט מנצחים
הביקוש למחשוב ענן ולבינה מלאכותית הוא מגמה אמיתית, ולכן סביר שתעשיית חוות השרתים בישראל תגדל.
אבל רשימת נגה מראה שהיקף התוכניות גדול בהרבה מיכולת הביצוע של המשק.
גם אם רשת החשמל תורחב ויוקמו תחנות כוח נוספות, אי אפשר להפוך בתוך שנים ספורות 27 אלף מגה וואט של בקשות לחוות פעילות.
החברות שיצליחו יהיו כנראה אלה שמחזיקות שילוב של קרקע מתאימה, חשמל זמין, היתר, לקוח ומימון. היתרון לא יהיה למי שהכריזה על המספר הגדול ביותר, אלא למי שתצליח להפוך קיבולת חשמל מוגבלת לחוזה ארוך טווח ולנכס פעיל.
זו גם הנקודה המרכזית למשקיעים. בענף הזה, החיבור לרשת הוא לא עוד סעיף בתוכנית.
הוא הנכס שעליו נשען כל שאר הסיפור.