סיכום דו״ח Q2 2026 חברת Abercrombie & Fitch (ANF)
26.8.2026

בקצרה
- הכנסות חברת Abercrombie & Fitch הגיעו לשיא רבעוני של 1.267 מיליארד דולר ברבעון השני של 2026, צמיחה של 5% מעל צפי השוק, מה שמעיד על המשך מגמת הצמיחה החיובית של החברה ועל יכולתה לעמוד ביעדים ואף לעבור אותם.
- הרווח למניה (EPS) עמד על 4.17 דולר, אך כ-1.75 דולר מתוכו נבעו מהחזר מכסים חד פעמי, מה שמדגיש כי הרווחיות האמיתית מפעילות שוטפת נמוכה יותר ודורשת בחינה מדוקדקת של איכות הרווחים העתידיים ללא הטבות חד פעמיות.
- הנהלת החברה העלתה את תחזית הרווח השנתית ל-13.10-13.60 דולר למניה, לעומת תחזית קודמת של 10.20-11 דולר, מה שמשקף אופטימיות לגבי המשך ביצועים חזקים ויכולת החברה להגדיל את רווחיותה גם לאחר ניטרול השפעות חד פעמיות.
- מותג Abercrombie הציג צמיחה של 8% בהכנסות ועלייה של 4% במכירות דומות, מה שמצביע על התאוששות חזקה ועל יכולתו להפוך למנוע צמיחה מרכזי לצד Hollister, ובכך להפחית את התלות במותג בודד ולשפר את יציבות ההכנסות לטווח הארוך.
נקודות מפתח
• הכנסות: הגיעו לשיא רבעוני של 1.267 מיליארד דולר, צמיחה של 5% לעומת השנה הקודמת ומעל צפי השוק לכ1.24 מיליארד דולר
• מכירות בחנויות ובערוצים דומים: נותרו ללא שינוי, כך שהצמיחה הכוללת נשענה גם על פתיחת חנויות, הרחבת ערוצי ההפצה והשפעות מטבע
• רווח למניה: EPS, הרווח המיוחס לכל מניה בדילול מלא, עמד על 4.17 דולר, אך כ1.75 דולר מתוכו נבעו מהחזר מכסים חד פעמי
• שיעור הרווח התפעולי: הגיע ל19.9%, כאשר החזר המכסים תרם כ7.9 נקודות אחוז. בנטרול התרומה הזאת, שיעור הרווח התפעולי היה כ12%
• תחזית שנתית: ההנהלה צופה צמיחה של כ5% בהכנסות ורווח של 13.10 עד 13.60 דולר למניה, לעומת תחזית קודמת של 10.20 עד 11 דולר
• רכישה עצמית: החברה רכשה מניות ב177 מיליון דולר ברבעון והעלתה את היעד השנתי ל500 מיליון דולר לפחות
חברת Abercrombie & Fitch מפעילה מותגי אופנה לצעירים, ילדים ובני דור המילניום, ובראשם Abercrombie וHollister.
הפעילות מתבצעת באמצעות חנויות פיזיות, אתרי מסחר דיגיטליים ושותפויות הפצה ברחבי העולם.
החברה דיווחה לפני מספר רגעים על שיא במכירות הרבעון השני ועל רבעון צמיחה 15 ברציפות.
עם זאת, זהו דוח שדורש הפרדה ברורה בין שיפור עסקי אמיתי לבין השפעת החזר מכסים בהיקף של כ100 מיליון דולר, שהקפיץ באופן חריג את הרווחיות ואת הרווח למניה.
התרחיש השורי
מנוע הצמיחה החיובי המרכזי הוא ההתאוששות במותג Abercrombie.
הכנסות המותג צמחו ב8% והמכירות הדומות עלו ב4%, לאחר תקופה שבה Hollister היה מנוע הצמיחה העיקרי.
השיפור הגיע לצד עלייה במחירי המכירה הממוצעים, ביקוש למוצרים חדשים והמשך הרחבת הפעילות בחנויות ובדיגיטל.
אם החברה תצליח לשמור על צמיחה בשני המותגים במקביל, היא תפחית את התלות במותג בודד ותשפר את היכולת להמשיך להגדיל את ההכנסות גם לאחר תקופת ההתאוששות החדה של השנים האחרונות.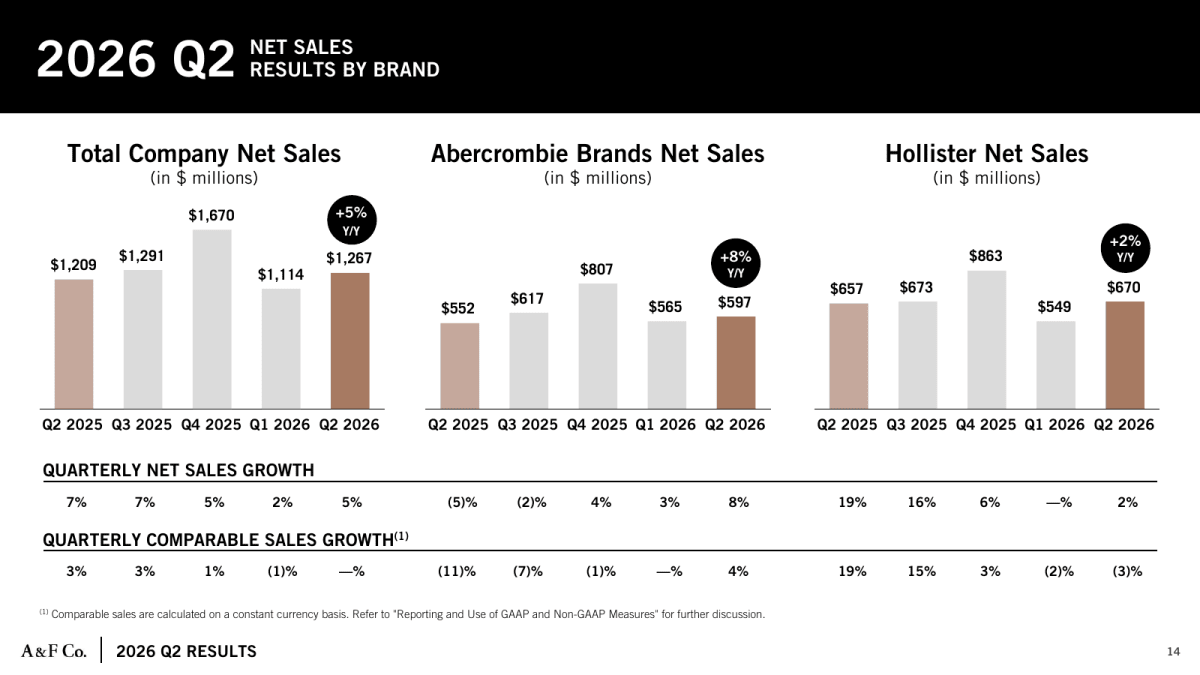
מקור: מצגת המשקיעים של Abercrombie & Fitch
התרשים מציג צמיחה של 8% במותגי Abercrombie ושל 2% בHollister.
עם זאת, המכירות הדומות בHollister ירדו ב3%, נתון שמראה כי העלייה הכוללת במותג לא הגיעה כולה מחנויות ומערוצים קיימים.
המנוע החיובי השני הוא המאזן החזק והיכולת להחזיר הון לבעלי המניות.
החברה סיימה את הרבעון עם מזומנים ושווי מזומנים של 628 מיליון דולר, נזילות כוללת של כ1.1 מיליארד דולר וללא משיכות ממסגרת האשראי.
במחצית הראשונה נוצר תזרים מפעילות שוטפת של 313 מיליון דולר, לעומת 113 מיליון דולר בתקופה המקבילה.
המאזן מאפשר לחברה להשקיע בחנויות, בדיגיטל ובטכנולוגיה, ובמקביל לצמצם את מספר המניות.
מתחילת השנה נרכשו כ7% מהמניות שהיו קיימות בתחילת השנה, מהלך שמגדיל את חלקו היחסי של כל משקיע ברווח העתידי.
התרחיש הדובי
הסיכון הראשון הוא שאיכות הרווח המדווח נמוכה מכפי שנראה במבט ראשון.
החזר המכסים תרם כ100 מיליון דולר לרווח התפעולי, כ7.9 נקודות אחוז לשיעור הרווח התפעולי וכ1.75 דולר לרווח למניה.
בנטרול ההטבה, הרווח למניה היה כ2.42 דולר ושיעור הרווח התפעולי היה קרוב ל12%.
אלה עדיין תוצאות טובות מהתחזית המקורית, אך הפער מדגיש שחלק גדול מהצמיחה ברווח אינו משקף שיפור שחוזר בכל רבעון.
בשנת 2026 כולה צפוי החזר המכסים לתרום כ2.10 דולר לרווח למניה.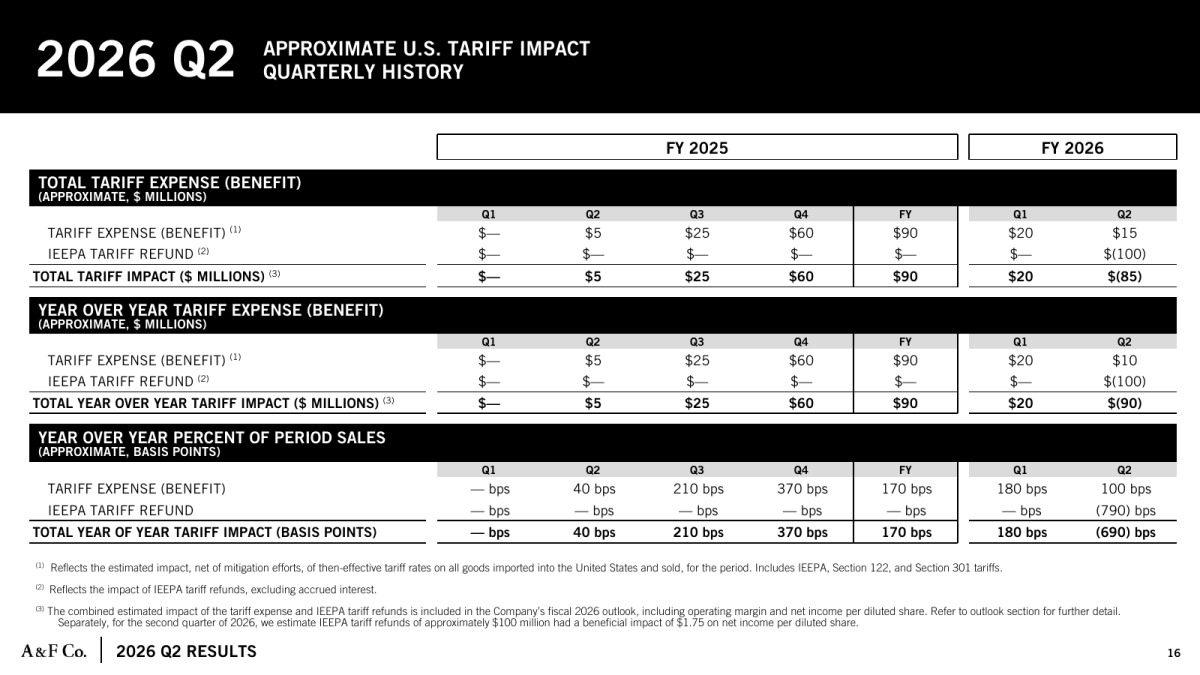
מקור: מצגת המשקיעים של Abercrombie & Fitch
התרשים מציג הטבת מכסים נטו של כ85 מיליון דולר ברבעון.
עבור המשקיע, השאלה החשובה היא כיצד תיראה הרווחיות לאחר שההחזרים יסתיימו והוצאות המכסים השוטפות ימשיכו להשפיע על עלות המוצרים.
הסיכון השני נמצא בביצועים הדומים ובמותג Hollister.
המכירות הדומות של החברה כולה היו ללא שינוי, בEMEA הן ירדו ב4% ובHollister הן ירדו ב3%.
המשמעות היא שחלק מהצמיחה בהכנסות הגיע מהרחבת שטחי המסחר ומערוצי הפצה חדשים, ולא בהכרח מגידול בביקוש בחנויות ובאתרים הקיימים.
מלאי היחידות עלה בשיעור חד ספרתי נמוך בזמן שהמכירות הדומות לא צמחו.
הפער עדיין אינו חריג, אך אם יימשך הוא עלול להוביל להנחות, לפגוע במחירי המכירה ולהפעיל לחץ על שיעור הרווח הגולמי.
מסקנה
תזת ההשקעה התחזקה בצד ההכנסות, המאזן והקצאת ההון, אך הדוח המדווח מציג תמונת רווחיות מחמיאה מדי בגלל החזר המכסים.
השינוי העסקי החשוב ביותר הוא חזרת Abercrombie להובלת הצמיחה, לצד התרחבות בכל האזורים הגאוגרפיים.
מנגד, החברה עדיין צריכה להוכיח שהיא מסוגלת לייצר צמיחה במכירות הדומות ולשמור על שיעור רווח תפעולי דו ספרתי גם ללא החזרים חד פעמיים.
הצמיחה נמשכת אבל האיכות אינה אחידה
ההכנסות באמריקה צמחו ב5% והמכירות הדומות עלו ב1%.
באזור APAC נרשמה צמיחה חזקה של 19% בהכנסות ושל 13% במכירות הדומות.
EMEA הציגה שיפור לעומת החולשה ברבעון הקודם, עם צמיחה של 2% בהכנסות, אך המכירות הדומות עדיין ירדו ב4%.
החברה ממשיכה להרחיב את הפעילות באמצעות חנויות בבעלותה, זכיינות, סיטונאות, רישוי ושיתופי פעולה עם קמעונאים.
הרווחיות האמיתית טובה מהתחזית אך נמוכה מהנתון המדווח
הרווח התפעולי הגיע ל252.7 מיליון דולר, לעומת 206.7 מיליון דולר בשנה שעברה.
ההנהלה ציינה כי גם מעבר להשפעת החזר המכסים, התוצאות היו מעל התחזית בזכות מחירי מכירה ממוצעים גבוהים יותר, גידול בהכנסות ושיפור תפעולי.
מנגד, השקעות בחנויות, בשיווק, בשכר ובתגמול עובדים, לצד הוצאות המכסים השוטפות, קיזזו חלק מהשיפור.
התחזית עלתה בעיקר בעקבות החזרי המכסים
תחזית הרווח השנתית עלתה ל13.10 עד 13.60 דולר למניה, אך כ2.10 דולר מהתחזית מיוחסים להחזרי המכסים ולריבית הנלווית.
גם העלייה בתחזית שיעור הרווח התפעולי ל14.5% עד 15% כוללת תרומה של כ2.2 נקודות אחוז מההחזרים.
התחזית להכנסות עלתה רק באופן מתון, מאמצע טווח של 3% עד 5% לצמיחה של כ5%.
זהו חידוד חשוב, מפני שהעלייה בתחזית הרווח גדולה בהרבה מהשינוי בתחזית הפעילות העסקית.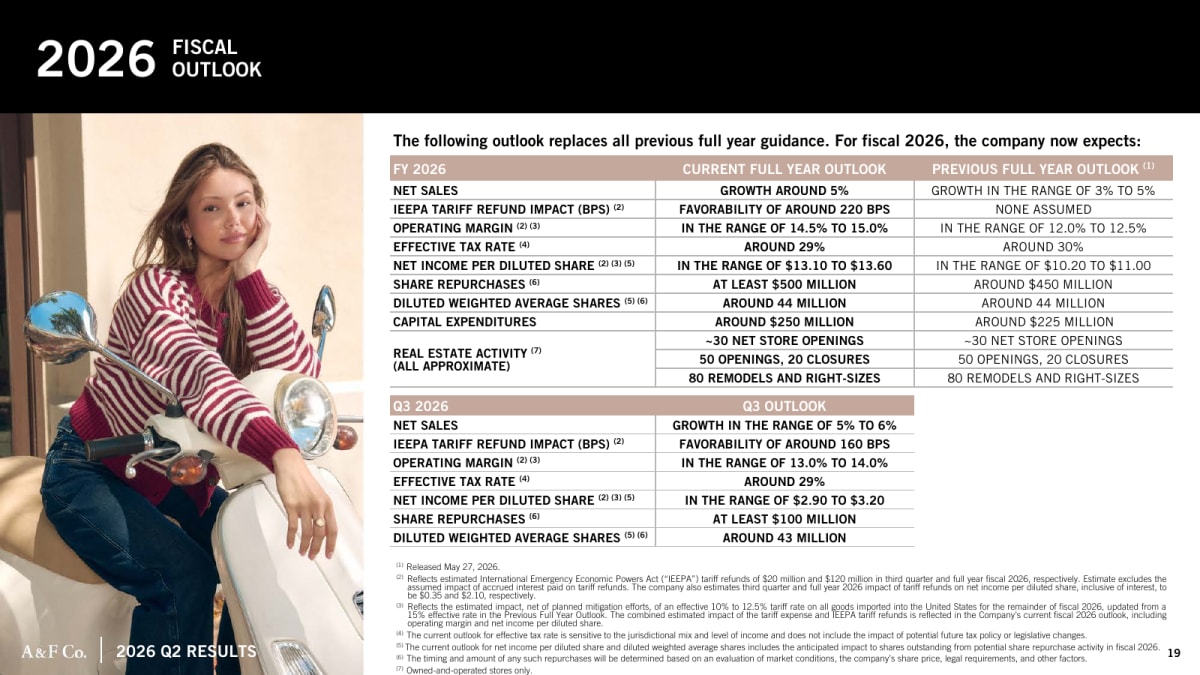
מקור: מצגת המשקיעים של Abercrombie & Fitch
התחזית לרבעון השלישי כוללת צמיחה של 5% עד 6% בהכנסות, שיעור רווח תפעולי של 13% עד 14% ורווח של 2.90 עד 3.20 דולר למניה.
גם כאן צפויה תרומה של כ20 מיליון דולר מהחזרי מכסים.
רכישת המניות הופכת למנוע משמעותי לרווח למניה
חברת Abercrombie & Fitch רכשה כ2 מיליון מניות ברבעון בעלות של 177 מיליון דולר.
מתחילת 2026 נרכשו כ3.2 מיליון מניות במחיר ממוצע של כ89 דולר, והמספר הכולל של המניות ירד לכ42.4 מיליון.
לחברה נותרה מסגרת מאושרת של 568 מיליון דולר.
הקטנת מספר המניות תומכת ברווח למניה, אך המשקיע צריך להבחין בין צמיחה ברווח הכולל לבין שיפור שמגיע מהחלוקה של אותו רווח על פני פחות מניות.
שאלות מפתח
- מהו שיעור הרווח התפעולי שההנהלה מעריכה כי החברה יכולה לשמור עליו לאחר סיום החזרי המכסים?
- האם הירידה במכירות הדומות של Hollister משקפת חולשה זמנית במוצרים מסוימים או האטה רחבה יותר בביקוש למותג?
- כמה מהצמיחה הצפויה בהכנסות תגיע מחנויות ומערוצים חדשים וכמה מצמיחה אורגנית בפעילות הקיימת?
למה לשים לב ברבעון הבא
ראשית, יש לעקוב אחר המכירות הדומות בHollister.
חזרה לצמיחה תראה שהמותג מצליח לחדש את המומנטום, בעוד ירידה נוספת עלולה להעיד על בעיית ביקוש או תמהיל מוצרים.
שנית, חשוב לבחון את שיעור הרווח התפעולי בנטרול החזרי המכסים.
שמירה על רמה של כ12% ומעלה תעיד שהשיפור במחירי המכירה וביעילות התפעולית ממשיך, בעוד ירידה חדה תחשוף תלות גדולה יותר בהטבה החד פעמית.
בנוסף, יש לעקוב אחר היחס בין המלאי למכירות.
מלאי שצומח מהר מהביקוש עלול להוביל למבצעים וללחץ על הרווח הגולמי, בעוד מלאי מאוזן יתמוך במכירה במחיר מלא.
מה אומרת ההנהלה
פראן הורוביץ, מנכ״לית Abercrombie & Fitch
״הצגנו שיא במכירות הרבעון השני ואת הרבעון ה15 ברציפות של צמיחה, המשקפים את ההתמקדות המתמשכת של הצוותים שלנו במוצרים, בשיווק ובחוויות שמושכים את הלקוחות״
הציטוט משקף את הביטחון של ההנהלה במומנטום המותגים, אך המספר שצריך לבחון לצד הדברים הוא המכירות הדומות שנותרו ללא שינוי.
המשך הצמיחה תלוי כעת ביכולת להפוך את הרחבת החנויות והערוצים לביקוש אורגני מתמשך.
סיכום
חברת Abercrombie & Fitch הציגה שיא בהכנסות, צמיחה בכל האזורים, שיפור במותג Abercrombie ומאזן שמאפשר השקעות ורכישות עצמיות משמעותיות.
מנגד, המכירות הדומות לא צמחו, Hollister נחלש והחזר המכסים יצר תמונת רווחיות שאינה מייצגת רבעון רגיל.
מניית החברה עולה נכון לכתיבת סיכום זה בכ11.5% במסחר המוקדם לאחר פרסום התוצאות.