סיכום דו״ח Q2 2026 הראל השקעות
26.8.2026

בקצרה
- הראל השקעות הציגה רווח כולל מרשים של 1.024 מיליארד שקל ברבעון השני של 2026, עלייה של כ-30% לעומת הרבעון המקביל, מה שמשקף ביצועים פיננסיים חזקים ותשואה שנתית על ההון של 37%, המעידה על יעילות תפעולית גבוהה ויכולת ייצור רווחים משופרת.
- החברה הגדילה את הנכסים המנוהלים לכ-638.3 מיליארד שקל ואת מרווח השירות החוזי (CSM) ל-17.7 מיליארד שקל, מה שמצביע על צמיחה משמעותית בפעילותה ועל פוטנציאל רווח עתידי גבוה, המבסס את מעמדה כגורם מוביל בשוק ההון ומספק בסיס איתן להמשך התרחבות.
- הראל אישרה דיבידנד נוסף של 400 מיליון שקל ועברה לחלוקה רבעונית, כאשר ההון המיוחס לבעלי המניות הגיע ל-12.635 מיליארד שקל, מה שמדגיש את מחויבותה להחזרת הון לבעלי המניות ומאותת על איתנות פיננסית ויכולת לייצר ערך לטווח ארוך.
- החברה מגוונת את מקורות הרווח שלה מעבר לביטוח, עם עלייה ברווחים מניהול נכסים (מ-138 ל-220 מיליון שקל) ומפעילות אשראי (מ-104 ל-138 מיליון שקל) במחצית, מה שמפחית את התלות במגזר הביטוח ומחזק את חוסנה הפיננסי מול תנודתיות בשווקים.
• הרווח הכולל ברבעון: הסתכם ב1.024 מיליארד שקל, עלייה של כ30% לעומת 789 מיליון שקל ברבעון המקביל
• הרווח הכולל במחצית: הגיע ל1.589 מיליארד שקל, לעומת 1.334 מיליארד שקל בתקופה המקבילה, עלייה של כ19%
• התשואה על ההון: עמדה ברבעון השני על 37% במונחים שנתיים, לעומת 33% ברבעון המקביל. במחצית כולה עמדה התשואה על 27%
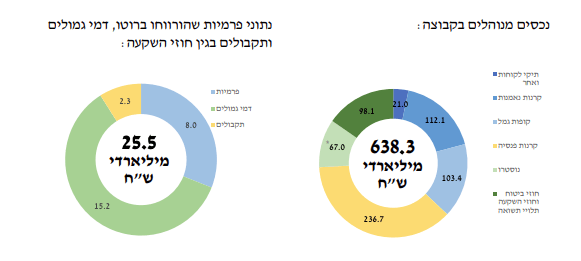
• הנכסים המנוהלים: הסתכמו ב638.3 מיליארד שקל. מרווח השירות החוזי, CSM, שמייצג רווח עתידי שטרם הוכר, עלה ל17.7 מיליארד שקל
• הון וחלוקת רווחים: ההון המיוחס לבעלי המניות הגיע ל12.635 מיליארד שקל. לאחר הדוח אושר דיבידנד נוסף של 400 מיליון שקל, לצד מעבר לחלוקה רבעונית
• אסטרטגיית 2028: הראל מכוונת לרווח ליבה שנתי של 3.1 עד 3.3 מיליארד שקל, נכסים מנוהלים של 750 עד 780 מיליארד שקל ותשואה מתואמת על ההון של 22% עד 23%
הראל השקעות פועלת בתחומי הביטוח, הפנסיה, הגמל, ניהול ההשקעות והאשראי. הרבעון השני היה חזק במיוחד, עם רווח כולל של יותר ממיליארד שקל ותשואה של 37% על ההון. השיפור לא הגיע רק מפעילות הביטוח. תשואות חיוביות בשוק ההון, גידול בנכסים המנוהלים והתרחבות פעילות האשראי תרמו גם הם לתוצאות.
המשמעות המרכזית היא שהראל הופכת בהדרגה לקבוצה מגוונת יותר. הביטוח עדיין מייצר את רוב הרווח, אך ניהול הנכסים, האשראי וההון הופכים למקורות משמעותיים יותר. במקביל, החברה מגדילה את החזרת ההון לבעלי המניות באמצעות דיבידנדים ורכישה עצמית.
התרחיש השורי
התרחיש השורי נשען בראש ובראשונה על איכות יצירת הרווח. הרווח הכולל במחצית עלה ב19%, אך רווח הליבה לאחר מס גדל בצורה מתונה יותר, מ1.128 מיליארד שקל ל1.199 מיליארד שקל. הפער נובע בעיקר ממרווח השקעות עודף של 697 מיליון שקל לפני מס, לעומת 335 מיליון שקל בתקופה המקבילה. המשמעות היא שהקבוצה נהנתה מסביבת שוק חזקה, אבל גם התוצאות המנוטרלות מתנודתיות המשיכו להשתפר. אם השווקים יישארו תומכים ורווחי הליבה ימשיכו לצמוח, הראל עשויה להתקרב ליעדי 2028 מוקדם מהצפוי.
מנוע חיובי נוסף הוא הגיוון העסקי. הרווח הכולל לפני מס מניהול נכסים עלה במחצית מ138 מיליון שקל ל220 מיליון שקל. פעילות האשראי צמחה מ104 מיליון שקל ל138 מיליון שקל, והרווח מפעילות ההון עלה מ74 מיליון שקל ל245 מיליון שקל. במקביל, תיק האשראי גדל מ6.5 מיליארד שקל ל8.8 מיליארד שקל והנכסים המנוהלים בשירותים הפיננסיים הגיעו לכ158 מיליארד שקל. ככל שהפעילויות האלה ימשיכו להתרחב, התלות ברווחי הביטוח ובמשתני שוק בודדים עשויה לרדת.
התרחיש הדובי
הסיכון הראשון הוא איכות הרווח ביחס לתנודתיות השווקים. חלק משמעותי מהשיפור נבע מתשואות נוסטרו חיוביות וממרווח השקעות גבוה מההנחה המנורמלת של החברה. אלה רווחים אמיתיים, אך הם אינם בהכרח חוזרים בכל רבעון. ירידות בשוקי המניות, שינוי חד בעקום הריבית או הפסדי השקעות עלולים לצמצם במהירות את הרווח הכולל ואת התשואה על ההון.
הסיכון השני נמצא בתוך פעילות הביטוח. רווח הליבה הביטוחי במחצית ירד קלות מ1.360 מיליארד שקל ל1.324 מיליארד שקל. בביטוח חיים נרשמה השפעה של תביעות מוות חריגות, ואילו ברבעון השני הרווח מביטוח כללי ירד מ395 מיליון שקל ל284 מיליון שקל. בנוסף, פעילות הנסיעות לחו״ל הושפעה ממבצע שאגת הארי. אם העלייה בתביעות או ההרעה בענפי הביטוח הכללי יימשכו, הגידול בניהול הנכסים ובאשראי יצטרך לפצות על חולשה ממושכת יותר בליבת הביטוח.
מסקנה
הדוח מחזק את התזה שהראל אינה עוד רק חברת ביטוח. החברה מגדילה את פעילות ניהול הנכסים והאשראי, שומרת על רווחיות ביטוחית גבוהה ומחזירה הון בהיקף משמעותי לבעלי המניות. עם זאת, חלק מהקפיצה ברווח ברבעון קשור לתנאי שוק חזקים, ולכן המדד החשוב ביותר להמשך הוא קצב הצמיחה ברווח הליבה, ולא רק הרווח הכולל המדווח.
הרווח ברבעון השני
הרווח הכולל לאחר מס הגיע ל1.024 מיליארד שקל, לעומת 789 מיליון שקל ברבעון המקביל. הרווח המיוחס לבעלי המניות היה זהה. הרווח לפני מס עלה מ1.219 מיליארד שקל ל1.592 מיליארד שקל.
עסקי הביטוח יצרו רווח כולל של 1.176 מיליארד שקל לפני מס, לעומת 1.005 מיליארד שקל. ניהול הנכסים תרם 127 מיליון שקל, לעומת 78 מיליון שקל. האשראי תרם 82 מיליון שקל, לעומת 59 מיליון שקל, ופעילות ההון תרמה 207 מיליון שקל, לעומת 77 מיליון שקל.
הביטוח ממשיך להיות הליבה
הרווח הכולל מעסקי הביטוח במחצית עלה מ1.685 מיליארד שקל ל1.827 מיליארד שקל. בביטוח חיים הרווח ירד קלות ל527 מיליון שקל, בביטוח בריאות הוא עלה ל716 מיליון שקל ובביטוח כללי נותר יציב על 584 מיליון שקל.
ברבעון השני התמונה הייתה חזקה יותר בביטוח חיים ובבריאות. הרווח מביטוח חיים עלה מ364 מיליון שקל ל503 מיליון שקל והרווח מבריאות עלה מ246 מיליון שקל ל389 מיליון שקל. מנגד, הביטוח הכללי ירד ל284 מיליון שקל.
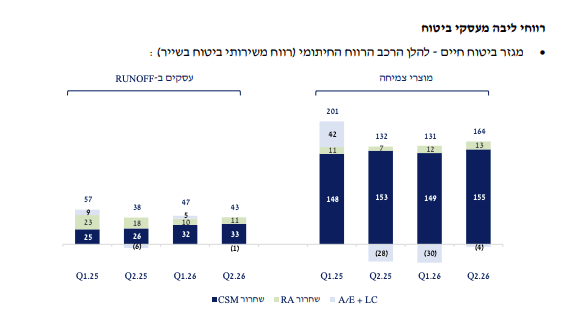
הרווח משירותי ביטוח, כלומר הרווח החיתומי לפני השפעות ההשקעות, הסתכם במחצית ב1.056 מיליארד שקל, לעומת 1.124 מיליארד שקל. ברבעון השני הוא היה כמעט ללא שינוי ועמד על 561 מיליון שקל.
מקור: מצגת משקיעים הראל השקעות
מרווח השירות החוזי מספק בסיס לרווחים עתידיים
יתרת CSM, מרווח השירות החוזי שמייצג רווח עתידי הכלול בחוזי הביטוח אך טרם הוכר, עלתה מ17.2 מיליארד שקל בסוף 2025 ל17.7 מיליארד שקל בסוף יוני 2026. לאחר מס מדובר בכ11.6 מיליארד שקל.
הגידול חשוב מפני שהוא מצביע על כך שהחברה ממשיכה לייצר עסק חדש ורווחי בקצב שמספיק כדי לחדש את מאגר הרווחים העתידיים. יעד הראל לסוף 2028 הוא CSM של 19.5 עד 20 מיליארד שקל.
ניהול הנכסים והאשראי הופכים למנועי צמיחה
הרווח מפעילות ניהול הנכסים עלה במחצית ב59% ל220 מיליון שקל. ההכנסות מדמי ניהול בקרנות הפנסיה עלו מ275 מיליון שקל ל306 מיליון שקל, ואילו ההכנסות מדמי ניהול בקופות הגמל עלו מ188 מיליון שקל ל239 מיליון שקל.
הנכסים המנוהלים בשירותים הפיננסיים גדלו מ135 מיליארד שקל ל158 מיליארד שקל. מתוך הסכום, כ112 מיליארד שקל נוהלו בקרנות נאמנות, כ25 מיליארד שקל בחוזי השקעה וכ21 מיליארד שקל בתיקי לקוחות ופעילויות נוספות.
תיק האשראי צמח בכ35%, מ6.5 מיליארד שקל ל8.8 מיליארד שקל. תיק המימון לנדל״ן יזמי עלה ל3.4 מיליארד שקל, תיק הראל 60 פלוס הגיע ל2.5 מיליארד שקל, המצפן ל1.3 מיליארד שקל וגמלא ל1.6 מיליארד שקל. הצמיחה תומכת ברווח, אך מחייבת מעקב אחר איכות האשראי וההפרשות בתקופה של ריבית גבוהה.
מקור: מצגת משקיעים הראל השקעות
מאזן, הון וחלוקת רווחים
ההון המיוחס לבעלי המניות עלה ל12.635 מיליארד שקל, לעומת 12.168 מיליארד שקל בסוף 2025. סך הנכסים במאזן הגיע ל174.166 מיליארד שקל.
יחס כושר הפירעון האחרון שנכלל בדוח מתייחס לסוף 2025. היחס עמד על 165% עם הוראות המעבר ועל 148% ללא הוראות המעבר. עודף ההון ללא הוראות המעבר הסתכם ב5.647 מיליארד שקל וב3.540 מיליארד שקל מעל יעד הדירקטוריון. חשוב להדגיש שאין מדובר ביחס מעודכן לסוף יוני 2026.
במהלך 2026 אישרה הראל דיבידנדים לבעלי המניות בהיקף מצטבר של 1.431 מיליארד שקל, כולל 531 מיליון שקל ששולמו באפריל, 500 מיליון שקל ששולמו ביולי ודיבידנד נוסף של 400 מיליון שקל שאושר עם פרסום הדוח. במקביל, החברה ביצעה במחצית רכישות עצמיות בכ106 מיליון שקל ואישרה תוכנית נוספת של עד 200 מיליון שקל.
החברה גם שינתה את מדיניות החלוקה מחלוקה חצי שנתית לחלוקה רבעונית, תוך שמירה על יעד חלוקה של לפחות 40% מהרווח הכולל. זהו שינוי משמעותי לבעלי המניות, אך החלוקה נשארת כפופה לשיקול דעת הדירקטוריון ולמגבלות ההון.
שאלות מפתח
- כמה מרווחי ההשקעות הגבוהים שנרשמו במחצית ניתנים לשימור, ומהי רמת הרווח הצפויה בתנאי שוק מנורמלים?
- האם החולשה ברווח החיתומי בביטוח חיים ובביטוח הכללי נובעת מאירועים נקודתיים, או שמתחיל שינוי בתדירות ובחומרת התביעות?
- כיצד מתכננת הראל לנהל את סיכון האשראי כאשר תיק האשראי גדל בכ35% בתוך שנה?
למה לשים לב ברבעון הבא
ראשית, צריך לעקוב אחר רווח הליבה הביטוחי. חזרה לצמיחה בחיים, בריאות וביטוח כללי תחזק את ההערכה שהחולשה במחצית הייתה זמנית, בעוד ירידה נוספת עלולה להצביע על הרעה חיתומית. שנית, חשוב לעקוב אחר קצב הגידול בנכסים המנוהלים ובהכנסות מדמי ניהול. גיוסים חיוביים וצמיחה בדמי הניהול יחזקו את הגיוון במקורות הרווח, בעוד פדיונות או שחיקה בשווקים יכבידו על המגזר. בנוסף, יש לעקוב אחר איכות תיק האשראי. המשך צמיחה לצד הפרשות נמוכות יהיה סימן חיובי, בעוד עלייה בהפסדי אשראי עלולה להראות שההתרחבות המהירה מתחילה לגבות מחיר.
סיכום
הראל הציגה רבעון חזק מאוד, עם רווח כולל של יותר ממיליארד שקל ותשואה של 37% על ההון. הביטוח המשיך להיות בסיס הרווח, אך השיפור המשמעותי הגיע גם מניהול הנכסים, האשראי ופעילות ההון. העלייה בCSM, הגידול בנכסים המנוהלים והרחבת תיק האשראי תומכים בהמשך הצמיחה.
החלק שדורש זהירות הוא הפער בין הרווח הכולל לבין רווח הליבה. תשואות שוק חזקות תרמו במידה רבה לרבעון, ולכן צריך לבחון את היכולת להמשיך להגדיל את הרווח המנורמל גם בסביבה פחות נוחה.
נכון למועד הכנת הסיכום טרם ניתן לייחס תנועת מסחר מלאה ומובהקת לפרסום, מאחר שמועד הפרסום הרשמי שנקבע הוא 26 באוגוסט 2026 ושיחת המשקיעים מתקיימת בהמשך היום.