סיכום דו״ח Q2 2026 חברת Intuit (INTU)
26.8.2026

בקצרה
- חברת Intuit הציגה צמיחה מרשימה בהכנסות השנתיות לשנת 2026, שחצו לראשונה את רף 20 מיליארד הדולר והגיעו ל-21.45 מיליארד דולר, עלייה של 14%, מה שמדגיש את כוחה של הפלטפורמה הפיננסית הדיגיטלית שלה ואת יכולתה להרחיב את בסיס המשתמשים וההכנסות.
- הרווח למניה המתואם של Intuit זינק ל-4.03 דולר ברבעון השני של 2026, עלייה משמעותית מ-2.75 דולר אשתקד ועקף את צפי השוק, דבר המעיד על שיפור משמעותי ברווחיות החברה ועל יעילותה התפעולית, מה שמשפיע לחיוב על הערכת השווי שלה.
- מנועי הצמיחה המרכזיים של Intuit, כמו QuickBooks Online Accounting שצמח ב-23% ו-TurboTax Live שזינק ב-37%, מצביעים על הצלחה באסטרטגיית החברה להגדיל את הערך מכל לקוח ולעבור לשירותים מתקדמים המשלבים AI, מה שיכול להוביל להעלאת מחירים ושימור לקוחות טוב יותר בעתיד.
- תחזית ההכנסות של Intuit לשנת 2027 נמוכה מצפי השוק, עם צמיחה צפויה של 9% עד 10% בלבד, מה שמעיד על האטה יזומה בצמיחה לטובת השקעה בגיוס לקוחות חדשים ופיתוח AI, אך יוצר סיכון של שחיקה מבנית אם ההשקעות לא יניבו פירות מספקים.
הכנסות רבעוניות: הסתכמו ב4.35 מיליארד דולר, עלייה של 14% ומעל צפי השוק לכ4.27 מיליארד דולר
EPS מתואם: הרווח למניה בנטרול סעיפים חשבונאיים מסוימים הגיע ל4.03 דולר, לעומת 2.75 דולר אשתקד ומעל הצפי לכ3.58 דולר
הכנסות שנתיות: חצו לראשונה את רף 20 מיליארד הדולר והגיעו ל21.45 מיליארד דולר, צמיחה של 14%
מנועי הצמיחה: הכנסות QuickBooks Online Accounting צמחו ב23%, TurboTax Live ב37% וCredit Karma ב20% בשנת 2026
תחזית 2027: ההכנסות צפויות להגיע ל23.28 עד 23.51 מיליארד דולר, צמיחה של 9% עד 10% בלבד ונמוך מצפי השוק לכ23.72 מיליארד דולר
חברת Intuit מפעילה פלטפורמה פיננסית דיגיטלית הכוללת את QuickBooks לניהול עסקים, TurboTax להכנת דוחות מס, Credit Karma לשירותים פיננסיים לצרכנים, Mailchimp לשיווק דיגיטלי וIntuit Enterprise Suite לעסקים גדולים יותר. החברה סיימה שנה חזקה עם צמיחה דו ספרתית, התרחבות ברווחיות ותזרים מזומנים משמעותי, אך תחזית 2027 מראה שהיא מוכנה להקריב חלק מהצמיחה הקרובה כדי להרחיב את בסיס המשתמשים.
התרחיש השורי
המנוע האיכותי ביותר נותר פעילות העסקים. הכנסות Global Business Solutions צמחו ב16% ל12.9 מיליארד דולר, בעוד ההכנסות מהאקוסיסטם המקוון עלו ב19% ל9.9 מיליארד דולר. בנטרול Mailchimp, הצמיחה הייתה גבוהה עוד יותר והגיעה ל18% ול23% בהתאמה. QuickBooks Online Accounting צמחה ב23%, בזכות העלאות מחירים, גידול במספר הלקוחות ומעבר של לקוחות לחבילות יקרות ומקיפות יותר. הנתונים מראים שהחברה עדיין מצליחה להגדיל את הערך שהיא מפיקה מכל עסק, ולא נשענת רק על גיוס מנויים חדשים.
המנוע השני הוא המעבר משירות עצמי לפתרונות שמשלבים תוכנה, בינה מלאכותית ומומחים אנושיים. הכנסות TurboTax Live צמחו ב37% וכבר היוו 53% מהכנסות TurboTax. במקביל, הימורי הצמיחה המרכזיים של החברה צמחו יחד ב34% והיוו 30% מההכנסות השנתיות. אם Intuit תצליח להפוך את יכולות הבינה המלאכותית לשירותים שמבצעים יותר עבודה בפועל עבור המשתמש, היא עשויה להעלות מחירים, לשפר את שימור הלקוחות ולהרחיב את הפעילות מעבר למוצרי מס והנהלת חשבונות בסיסיים.
התרחיש הדובי
הסיכון המרכזי הוא האטה ברורה בצמיחה. לאחר עלייה של 14% בהכנסות בשנת 2026, ההנהלה צופה צמיחה של 9% עד 10% בלבד בשנת 2027. TurboTax צפויה לצמוח ב2% עד 3%, לעומת 7% בשנה האחרונה, והפעילות הצרכנית הכוללת צפויה לצמוח ב4% עד 6%. החברה מורידה מחירים ומרחיבה הצעות חינמיות כדי למשוך משתמשים חדשים, אך עדיין לא ברור אם אותם משתמשים יעברו בהמשך לשירותים בתשלום וברווחיות גבוהה.
הסיכון השני הוא Mailchimp. הכנסות הפעילות צפויות לרדת בעד 1% או להישאר ללא שינוי בשנת 2027, בזמן ששאר פעילות העסקים צפויה לצמוח ב13% עד 14%. ההחלטה לדווח על Mailchimp כמגזר נפרד תגדיל את השקיפות, אך גם תמחיש עד כמה הרכישה עדיין מפגרת אחרי יתר הפלטפורמה. קיפאון ממושך עשוי להעלות שאלות בנוגע לאיכות הרכישה, לערך המוניטין במאזן וליכולת של Intuit להתחרות בתחום השיווק לעסקים קטנים.
מסקנה
הדוח עצמו היה חזק יותר מכפי שתגובת המניה מרמזת. Intuit הציגה צמיחה גבוהה, רווחיות משופרת, תזרים חזק וביצועים מרשימים בQuickBooks, TurboTax Live ובCredit Karma. עם זאת, תחזית 2027 משנה את מוקד הדיון מצמיחה ורווחיות בהווה ליכולת לייצר צמיחה עתידית מהשקעות בגיוס לקוחות ובינה מלאכותית. תזת ההשקעה לא נשברה, אך החברה צריכה להוכיח שההאטה היא השקעה יזומה ולא תחילתה של שחיקה מבנית.
פעילות העסקים נשארת מנוע הצמיחה המרכזי
הכנסות Global Business Solutions הגיעו ל12.9 מיליארד דולר בשנת 2026. Online Services צמחה ב16%, או ב24% בנטרול Mailchimp, הודות לפעילויות התשלומים והשכר. ברבעון הרביעי צמחה QuickBooks Online Accounting ב20%, בעוד Online Services צמחה ב15%. השילוב מאפשר לחברה למכור לאותו לקוח יותר שירותים ולבנות מערכת שקשה יותר לעזוב.
הצמיחה הצרכנית עוברת לשירותים מתקדמים
הכנסות הפעילות הצרכנית עלו ב11% ל8.6 מיליארד דולר. TurboTax צמחה ב7% ל5.3 מיליארד דולר, אף שמספר יחידות TurboTax בארצות הברית ירד ב2% ל39 מיליון. הפער בין הירידה בכמות לבין הצמיחה בהכנסות נבע בעיקר מהתרחבות TurboTax Live ומעבר לקוחות לפתרונות בעלי ערך גבוה יותר.
Credit Karma המשיכה להיות מנוע משמעותי עם צמיחה שנתית של 20% ל2.6 מיליארד דולר. ברבעון הרביעי צמחו הכנסות הפעילות ב16% ל743 מיליון דולר, בעיקר בזכות הלוואות אישיות, ביטוח רכב וכרטיסי אשראי.
רווחיות חזקה לצד שינוי מהותי בדיווח
הרווח התפעולי לפי כללי החשבונאות המקובלים עלה ב20% ל5.88 מיליארד דולר והרווח המדולל למניה עלה ב20% ל16.46 דולר. תזרים המזומנים מפעילות שוטפת צמח ב42% ל8.84 מיליארד דולר, נתון שממחיש את יכולת ייצור המזומנים הגבוהה של החברה.
החל משנת 2027 החברה תפסיק להוציא את התגמול מבוסס המניות ממדדי הNon GAAP. מדובר בשינוי חשוב, מפני שהוצאות אלה הגיעו ל2.06 מיליארד דולר בשנת 2026. כתוצאה מכך, השוואת תחזית הEPS המתואם לשנת 2027 לתחזיות קודמות של אנליסטים עלולה להיות מטעה אם לא מתאימים את בסיס ההשוואה.
החזר ההון למשקיעים נמשך בקצב גבוה
חברת Intuit רכשה מניות של עצמה בכ5.5 מיליארד דולר בשנת 2026, כמעט כפול מהשנה הקודמת. הרכישות הקטינו את מספר המניות המדולל הממוצע בכ2%, גם לאחר קיזוז הדילול שנגרם מהתגמול מבוסס המניות. לחברה נותר אישור לרכישות נוספות בהיקף של 7.9 מיליארד דולר.
הדירקטוריון גם העלה את הדיבידנד הרבעוני ב15% ל1.38 דולר למניה. מנגד, בקופת החברה היו מזומנים והשקעות בהיקף של 7.2 מיליארד דולר, מול חוב של 7.7 מיליארד דולר. חלק מהחוב החדש נועד להתמודד עם פירעונות הצפויים בשנת 2027.
שאלות מפתח
- איזה שיעור מהלקוחות שיגויסו באמצעות שירותי TurboTax חינמיים או מוזלים צפוי לעבור לשירותים בתשלום?
- מהי תוכנית ההנהלה להחזיר את Mailchimp לצמיחה, ומהו לוח הזמנים הסביר לשיפור?
- כמה מהצמיחה של Big Bets מגיעה מלקוחות חדשים וכמה ממעבר לקוחות קיימים למוצרים יקרים יותר?
למה לשים לב ברבעון הבא
ראשית, חשוב לעקוב אחר צמיחת QuickBooks Online Accounting ולבדוק אם היא נשארת סביב 20%, מפני שהאטה חדה תעיד שהחולשה מתרחבת מעבר לMailchimp. שנית, צריך לבחון את קצב גיוס המשתמשים בTurboTax ואת ההשפעה של המחירים הנמוכים על ההכנסה הממוצעת ללקוח, כאשר גידול בכמות המשתמשים ללא שיפור בהמרה לשירותים בתשלום יפגע באיכות הצמיחה. בנוסף, הדיווח הנפרד של Mailchimp יאפשר לבחון את הרווחיות ואת קצב השימור שלה, ולא רק את ההכנסות.
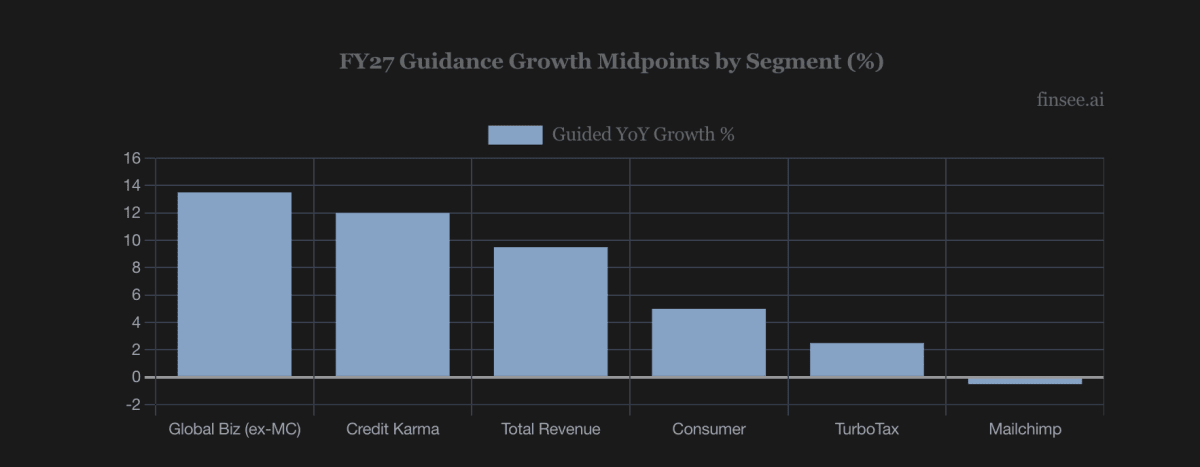
מקור: Finsee
תחזית החברה ל2027.
סיכום
חברת Intuit סיימה את 2026 עם תוצאות חזקות, צמיחה של 14% בהכנסות, עלייה של 20% ברווח למניה ותזרים מזומנים תפעולי של 8.84 מיליארד דולר. פעילות QuickBooks, המעבר לTurboTax Live והצמיחה בCredit Karma מחזקים את איכות העסק.
עם זאת, התחזית ל2027 מצביעה על האטה לצמיחה של 9% עד 10%, קיפאון בMailchimp והשקעות שנועדו למשוך לקוחות חדשים במחירים נמוכים יותר. השוק חושש שההאטה אינה רק החלטה זמנית אלא ביטוי ללחץ תחרותי ושינוי התנהגות הלקוחות בעידן הבינה המלאכותית.
מניית חברת Intuit ירדה בכ9% במסחר המאוחר.
הסיבה המרכזית הייתה תחזית ההכנסות החלשה מהצפי והחשש מפגיעה בטווח הקרוב כתוצאה מהשקעות בגיוס לקוחות. חשוב לציין שחלק מהפער בתחזית הרווח המתואם נובע משינוי שיטת הדיווח והכללת תגמול מבוסס מניות.