סיכום דו״ח Q2 2026 חברת HEICO (HEI)
26.8.2026

בקצרה
- חברת HEICO הציגה צמיחה אורגנית מרשימה של 14% ברבעון, כאשר חטיבת הטכנולוגיות האלקטרוניות הובילה עם 18% צמיחה, מה שמפחית את החשש מתלות מוגזמת ברכישות ומעיד על חוזק פעילויות הליבה הקיימות של החברה.
- הרווח התפעולי של HEICO זינק ב-34% ל-355.2 מיליון דולר, ושיעורו השתפר מ-23.1% ל-25.1%, נתון המצביע על שיפור באיכות הרווח ובתמהיל המוצרים, ומרמז על פוטנציאל להמשך צמיחת רווחים מהירה יותר מהכנסות.
- הכנסות חברת HEICO עלו ב-23% לשיא של 1.413 מיליארד דולר, ועקפו את ציפיות האנליסטים, כאשר הרווח המדולל למניה (EPS) גדל ב-33% ל-1.67 דולר, מה שמשקף ביצועים פיננסיים חזקים במיוחד ברבעון האחרון.
- החברה הגדילה את השקעותיה ברכישות ל-1.02 מיליארד דולר בתשעת החודשים האחרונים, מה שהעלה את המוניטין והנכסים הבלתי מוחשיים ליותר מ-60% מסך הנכסים, ומדגיש את הסיכון הפוטנציאלי להפחתות ערך אם הרכישות לא יניבו את התשואה המצופה.
הכנסות: עלו ב23% לשיא של 1.413 מיליארד דולר, מעל צפי האנליסטים לכ1.34 מיליארד דולר
EPS: הרווח המדולל למניה עלה ב33% ל1.67 דולר, לעומת 1.26 דולר בשנה שעברה ומעל הצפי ל1.51 דולר
צמיחה אורגנית: הגיעה ל14%, כך שמרבית הצמיחה אינה נשענת רק על רכישות
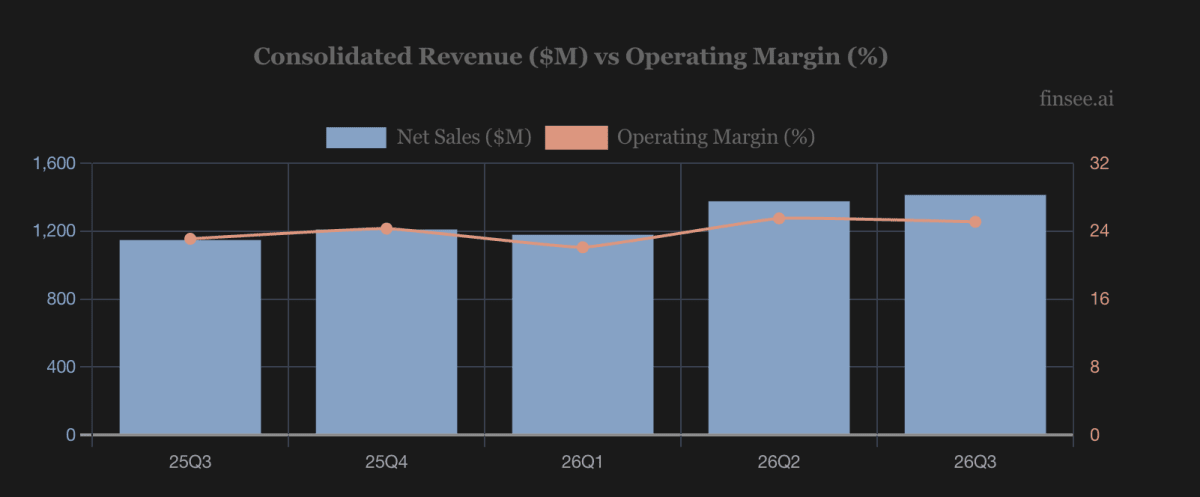
רווח תפעולי: זינק ב34% ל355.2 מיליון דולר ושיעורו השתפר מ23.1% ל25.1%
תזרים מפעילות שוטפת: עלה ב49% ל345.3 מיליון דולר ברבעון
המגזר האלקטרוני: ההכנסות צמחו ב36% והרווח התפעולי זינק ב55%, עם שיפור חד בשיעור הרווח
מקור: Finsee
בגרף ניתן לראות את הרווח הנקי במליונים ושולי הרווח התפעולי.
חברת HEICO מפתחת, מייצרת ומפיצה חלקי חילוף, רכיבים אלקטרוניים ומערכות לשווקי התעופה, הביטחון, החלל, הרפואה והתקשורת. החברה פועלת באמצעות שתי חטיבות עיקריות. Flight Support Group מספקת בעיקר חלקי חילוף, תיקונים ומוצרים לתעשיית התעופה, ואילו Electronic Technologies Group מייצרת רכיבים ומערכות אלקטרוניות לשווקים ביטחוניים, תעופתיים, רפואיים ותעשייתיים.
המודל העסקי משלב צמיחה אורגנית עם רכישה עקבית של חברות קטנות המתמחות בשווקים מצומצמים ובמוצרים קריטיים. התוצאות ברבעון השלישי מציגות את המודל הזה במיטבו. הביקוש צמח בשתי החטיבות, הרכישות תרמו להכנסות והרווח התפעולי צמח מהר יותר מהמכירות. השיפור הגיע גם מתמהיל מוצרים רווחי יותר ומהתייעלות בהוצאות.
התרחיש השורי
הנתון החשוב ביותר בדוח הוא צמיחה אורגנית של 14%. ההכנסות הכוללות צמחו ב23%, אך גם ללא החברות שנרכשו הציגה HEICO צמיחה דו ספרתית חזקה. בחטיבת התמיכה בתעופה נרשמה צמיחה אורגנית של 12% על רקע ביקוש גבוה בכל קווי המוצרים. בחטיבת הטכנולוגיות האלקטרוניות הגיעה הצמיחה האורגנית ל18%, בעיקר בזכות ביקוש לרכיבי אלקטרוניקה, ביטחון ותעופה. התוצאה מפחיתה את החשש שהצמיחה נוצרת בעיקר מרכישות ומראה שהפעילויות הקיימות ממשיכות להתרחב.
המנוע החיובי השני הוא השיפור באיכות הרווח. ההכנסות גדלו ב23%, בעוד שהרווח התפעולי גדל ב34% והרווח הנקי ב33%. שיעור הרווח התפעולי המאוחד עלה בשתי נקודות אחוז ל25.1%. השיפור הופיע בשני המגזרים ונבע מתמהיל מוצרים טוב יותר ומהתייעלות בהוצאות המכירה, ההנהלה והכלליות ביחס להכנסות. המשך צמיחה דו ספרתית לצד שמירה על שיעורי הרווח הנוכחיים עשוי לאפשר לרווח להמשיך לצמוח מהר יותר מההכנסות.
התרחיש הדובי
הסיכון הראשון נובע מהתלות ברכישות. במהלך תשעת החודשים הראשונים של השנה השקיעה החברה כ1.02 מיליארד דולר ברכישת חברות, לעומת כ630 מיליון דולר בתקופה המקבילה. המוניטין במאזן עלה ל4.36 מיליארד דולר והנכסים הבלתי מוחשיים הגיעו ל1.78 מיליארד דולר. ביחד הם מייצגים יותר מ60% מסך הנכסים. כל עוד החברות הנרכשות צומחות ומשפרות את הרווחיות, המודל עובד היטב. רכישה יקרה, ביצועים חלשים של חברה שנרכשה או קושי במיזוג הפעילות עלולים להוביל לשחיקה בתשואה על ההון ואף להפחתות ערך.
הסיכון השני הוא המחיר הפיננסי של המשך ההתרחבות. החוב הכולל עלה מ2.17 מיליארד דולר בסוף שנת הכספים הקודמת ל2.54 מיליארד דולר, והחברה הנפיקה אג״ח בהיקף של 1.2 מיליארד דולר בריביות של 4.95% ו5.4% כדי לפרוע אשראי בנקאי. יחס החוב נטו לEBITDA השתפר מעט מ1.60 ל1.57, כך שהמינוף עדיין נשלט, אבל הוצאות הריבית ברבעון עלו ב13% ל35.9 מיליון דולר. האטה בענף התעופה או ירידה בתקציבי הביטחון עלולות להקשות על החברה להמשיך לרכוש חברות באותו קצב בלי להעלות את המינוף.
מסקנה
תזת ההשקעה התחזקה בעקבות הרבעון.
חברת HEICO לא רק הגדילה את ההכנסות באמצעות רכישות, אלא הציגה צמיחה אורגנית גבוהה, שיפור בשני המגזרים והתרחבות משמעותית בשיעורי הרווח.
הנתון החשוב ביותר להמשך הוא היכולת לשמור על צמיחה אורגנית דו ספרתית. אם הביקוש לחלקי חילוף תעופתיים, רכיבי ביטחון ומוצרי אלקטרוניקה יישאר חזק, החברה תוכל להמשיך להצדיק את אסטרטגיית הרכישות ואת התמחור הגבוה שהשוק מעניק לה. מנגד, האטה בצמיחה האורגנית תגדיל את התלות בעסקאות חדשות ותחדד את סיכון התמחור והמינוף.
Flight Support Group נהנית מביקוש רחב
הכנסות חטיבת התמיכה בתעופה עלו ב18% לשיא של 947.8 מיליון דולר. מתוך הצמיחה הזאת, 12% הגיעו מהפעילות הקיימת והיתרה מרכישות שבוצעו בשנת הכספים הנוכחית. החברה דיווחה על עלייה בביקוש בכל קווי המוצרים, ללא תלות במוצר יחיד.
הרווח התפעולי בחטיבה עלה ב24% ל245.3 מיליון דולר ושיעור הרווח השתפר מ24.7% ל25.9%. השיפור נבע מתמהיל חיובי יותר של מוצרים מיוחדים וחלקי חילוף לשוק התחזוקה, לצד התייעלות בהוצאות. המשמעות היא שהצמיחה אינה מגיעה רק ממכירת יותר מוצרים, אלא גם ממכירת מוצרים בעלי רווחיות גבוהה יותר.
שוק חלקי החילוף לתעופה נהנה מכך שחברות תעופה מחזיקות מטוסים למשך שנים רבות ונדרשות להמשיך לתחזק אותם בהתאם לדרישות בטיחות מחמירות. HEICO מציעה במקרים רבים חלופות מאושרות לחלקים של יצרני הציוד המקוריים. המודל עשוי לאפשר לחברת התעופה לחסוך בעלויות, בעוד HEICO נהנית מביקוש חוזר ומחסומי כניסה רגולטוריים.
Electronic Technologies Group מובילה את ההאצה
חטיבת הטכנולוגיות האלקטרוניות הציגה את הצמיחה המהירה ביותר בדוח. ההכנסות עלו ב36% ל483.5 מיליון דולר, מתוכן צמיחה אורגנית של 18%. החברה ייחסה את השיפור בעיקר לביקוש גבוה למוצרי אלקטרוניקה, ביטחון ותעופה, לצד תרומת רכישות מהשנתיים האחרונות.
הרווח התפעולי של החטיבה זינק ב55% ל125.6 מיליון דולר ושיעור הרווח עלה מ22.8% ל26%. זהו שיפור של 3.2 נקודות אחוז בתוך שנה. התוצאה נבעה מהגידול בהכנסות, ירידה בהוצאות המכירה וההנהלה כאחוז מהמכירות ותמהיל גבוה יותר של מוצרי תעופה.
החטיבה נהנית מחשיפה למספר שווקים במקביל, אבל השיפור ברבעון נשען בעיקר על תעופה וביטחון. ירידה בחלק היחסי של מוצרי החלל דווקא פגעה חלקית בתמהיל, אך לא מנעה התרחבות חזקה ברווחיות.
התזרים תומך במודל הרכישות
התזרים מפעילות שוטפת הגיע ל345.3 מיליון דולר ברבעון, עלייה של 49%. בתשעת החודשים הראשונים של השנה עלה התזרים מפעילות שוטפת ב28% ל815.9 מיליון דולר.
לאחר ניכוי השקעות הוניות של 54.1 מיליון דולר, התזרים החופשי המחושב לתשעת החודשים הגיע לכ761.8 מיליון דולר, לעומת כ592.9 מיליון דולר בתקופה המקבילה. מדובר בחישוב המבוסס על דוח תזרים המזומנים ולא במדד שהחברה הציגה בעצמה.
התזרים החזק מספק לחברה מקור מימון פנימי לרכישות ומונע תלות מוחלטת בחוב. עם זאת, ההוצאה על רכישות עדיין הייתה גבוהה מהתזרים החופשי, ולכן החברה השתמשה גם במימון חיצוני.
המינוף נשאר סביר למרות ההתרחבות
החוב נטו עמד על 2.30 מיליארד דולר בסוף הרבעון, לעומת 1.95 מיליארד דולר בסוף אוקטובר. למרות העלייה בחוב, יחס החוב נטו לEBITDA השתפר מעט ל1.57 משום שהEBITDA ב12 החודשים האחרונים עלה ל1.47 מיליארד דולר.
EBITDA הוא הרווח לפני ריבית, מס, פחת והפחתות ומשמש לבחינת יכולת החברה לשרת את החוב. יחס של 1.57 אינו מצביע כרגע על לחץ פיננסי משמעותי, אך הוא צריך להיבחן לצד קצב הרכישות והעלות שלהן.
הנפקת האג״ח החדשה האריכה את מבנה החוב והחליפה אשראי במסגרת המתחדשת. המהלך משפר את הוודאות לגבי מקורות המימון, אך נועל עלות ריבית משמעותית עד 2031 ו2036.
שאלות מפתח
- איזה חלק מהצמיחה האורגנית ברבעון נבע מעליית מחירים ואיזה חלק מגידול אמיתי בכמויות שנמכרו?
- האם שיעור הרווח התפעולי של Electronic Technologies Group יכול להישאר סביב 26% גם אם תמהיל המכירות ישתנה?
- מהו היקף הרכישות שהחברה יכולה לבצע בשנה הקרובה בלי להעלות את יחס החוב נטו לEBITDA?
למה לשים לב ברבעון הבא
ראשית, יש לעקוב אחר הצמיחה האורגנית בשני המגזרים. נתון דו ספרתי נוסף יעיד שהביקוש הבסיסי נשאר חזק, בעוד ירידה חדה תגדיל את התלות ברכישות. שנית, צריך לבדוק אם שיעורי הרווח התפעולי של 25.9% בחטיבת התמיכה בתעופה ו26% בחטיבת הטכנולוגיות האלקטרוניות נשמרים. יציבות תראה שהשיפור בתמהיל ובהוצאות הוא מבני, בעוד שחיקה תצביע על השפעה זמנית. בנוסף, חשוב לעקוב אחר קצב הרכישות, החוב והוצאות הריבית. רכישות נוספות לצד מינוף יציב יתמכו במודל, בעוד עלייה חדה ביחס החוב תגדיל את הסיכון הפיננסי.
סיכום
חברת HEICO הציגה רבעון חזק כמעט בכל מדד מרכזי. ההכנסות, הרווח התפעולי והרווח הנקי הגיעו לשיאים, הצמיחה האורגנית הייתה דו ספרתית ושני המגזרים הרחיבו את שיעורי הרווח. הEPS של 1.67 דולר עבר את צפי האנליסטים ל1.51 דולר, וההכנסות עברו את הצפי בכ73 מיליון דולר.
הדוח מחזק את התפיסה של HEICO כחברה שמצליחה לשלב חשיפה ארוכת טווח לתעופה ולביטחון עם אסטרטגיית רכישות עקבית. הסיכון המרכזי אינו כרגע הביצוע התפעולי, אלא המחיר שהחברה משלמת על רכישות והערכת השווי הגבוהה שמעניק לה שוק ההון.
מניית HEICO עלתה בכ2.46% לאחלר המסחר, לאחר שהתוצאות עברו את תחזיות ההכנסות והרווח.