סיכום דו״ח Q2 2026 חברת Zoom (ZM)
26.8.2026

בקצרה
- הכנסות Zoom ברבעון השני של 2026 הסתכמו ב-1.277 מיליארד דולר, עלייה של 4.9% לעומת השנה שעברה, כאשר הפעילות הארגונית צמחה ב-7.8% והגיעה ל-787.5 מיליון דולר, מה שמצביע על התחזקות משמעותית בפעילות הליבה העסקית של החברה והתקדמות באסטרטגיית המעבר שלה לפלטפורמה רחבה יותר.
- צבר ההכנסות העתידי של Zoom, המכונה RPO, גדל ב-14% והגיע ל-4.54 מיליארד דולר, כולל צמיחה של 25% בחלק המיועד להכרה לאחר 12 חודשים, דבר המעיד על ביקושים חזקים לטווח ארוך למוצרי החברה ועל יכולתה לחתום על חוזים גדולים וארוכי טווח עם לקוחותיה הארגוניים, מה שמספק יציבות וצמיחה עתידית.
- הרווח למניה המתואם (EPS) של Zoom הגיע ל-1.55 דולר, מעל תחזית החברה ב-8 סנט, אך תזרים המזומנים החופשי ירד ל-472.4 מיליון דולר לעומת 508 מיליון דולר בשנה שעברה, מה שמצביע על שיפור ברווחיות התפעולית לצד ירידה מסוימת ביעילות תזרים המזומנים, ודורש בחינה נוספת של מבנה ההוצאות וההשקעות של החברה.
- הפעילות המקוונת של Zoom הציגה צמיחה זניחה של 0.6% בלבד בהכנסות, שהסתכמו ב-489.7 מיליון דולר, וההנהלה אף שינתה את הצפי השנתי לצמיחה אפסית במגזר זה, מה שמדגיש את התלות הגוברת של החברה בצמיחת המגזר הארגוני ומגביל את קצב הצמיחה הכולל שלה, שכן כ-38% מהכנסותיה עדיין מגיעים ממגזר זה.
• הכנסות: הסתכמו ב1.277 מיליארד דולר, עלייה של 4.9% לעומת השנה שעברה ומעל תחזית החברה ב7 מיליון דולר
• הפעילות הארגונית: ההכנסות צמחו ב7.8% ל787.5 מיליון דולר, קצב הצמיחה הגבוה ביותר של הפעילות זה שלוש שנים
• EPS מתואם: הרווח למניה בנטרול סעיפים חשבונאיים מסוימים הגיע ל1.55 דולר, לעומת 1.53 דולר בשנה שעברה ומעל תחזית החברה ב8 סנט
• צבר הכנסות עתידי: התחייבויות הביצוע שנותרו, RPO, צמחו ב14% ל4.54 מיליארד דולר, כולל צמיחה של 25% בחלק שמיועד להכרה לאחר 12 חודשים
• תזרים מזומנים חופשי: ירד ל472.4 מיליון דולר, לעומת 508 מיליון דולר בשנה שעברה, עם שיעור תזרים גבוה של 37%
• תחזית שנתית: ההנהלה העלתה את התחזית להכנסות של 5.085 עד 5.095 מיליארד דולר ולEPS מתואם של 6.08 עד 6.12 דולר
למי שלא מכיר, חברת Zoom מפתחת פלטפורמה לתקשורת ועבודה ארגונית הכוללת פגישות וידאו, טלפוניה, מרכזי שירות, כלי שיתוף פעולה ופתרונות בינה מלאכותית. החברה מנסה בשנים האחרונות לצאת מהתדמית של אפליקציית פגישות ולהפוך למערכת רחבה שמנהלת תהליכי עבודה, שירות לקוחות, גיוס, מכירות ותקשורת פנים ארגונית.
הדוח מציג התקדמות אמיתית בכיוון הזה. הפעילות הארגונית מאיצה, מוצרים כמו Zoom Contact Center וZoom Virtual Agent צומחים במהירות, וצבר ההכנסות העתידי התחזק. מנגד, הפעילות המקוונת כמעט לא צומחת, שיעורי הרווח נשחקו מעט והתחזית לרבעון הבא מצביעה על האטה בצמיחה הכוללת. זהו דוח טוב מבחינת איכות הפעילות, אבל לא מספיק חזק כדי לענות על ציפיות השוק לאחר העלייה במניה מתחילת השנה.
התרחיש השורי
הנקודה החיובית המרכזית היא האצה בפעילות הארגונית. הכנסות המגזר צמחו ב7.8%, לעומת צמיחה כוללת של 4.9%, והגיעו ל62% מהכנסות החברה. מספר הלקוחות שמייצרים יותר מ100 אלף דולר בשנה עלה ב8.2% ל4,625, וחלקם בהכנסות הגיע ל33%. במקביל, שיעור הרחבת ההכנסות נטו בקרב לקוחות ארגוניים עלה ל99%. המשמעות היא שהחברה עדיין לא מייצרת צמיחה אורגנית מלאה מתוך בסיס הלקוחות הקיים,
אבל היא מתקרבת לנקודת האיזון ומצליחה למכור ללקוחות גדולים יותר חבילות רחבות וארוכות יותר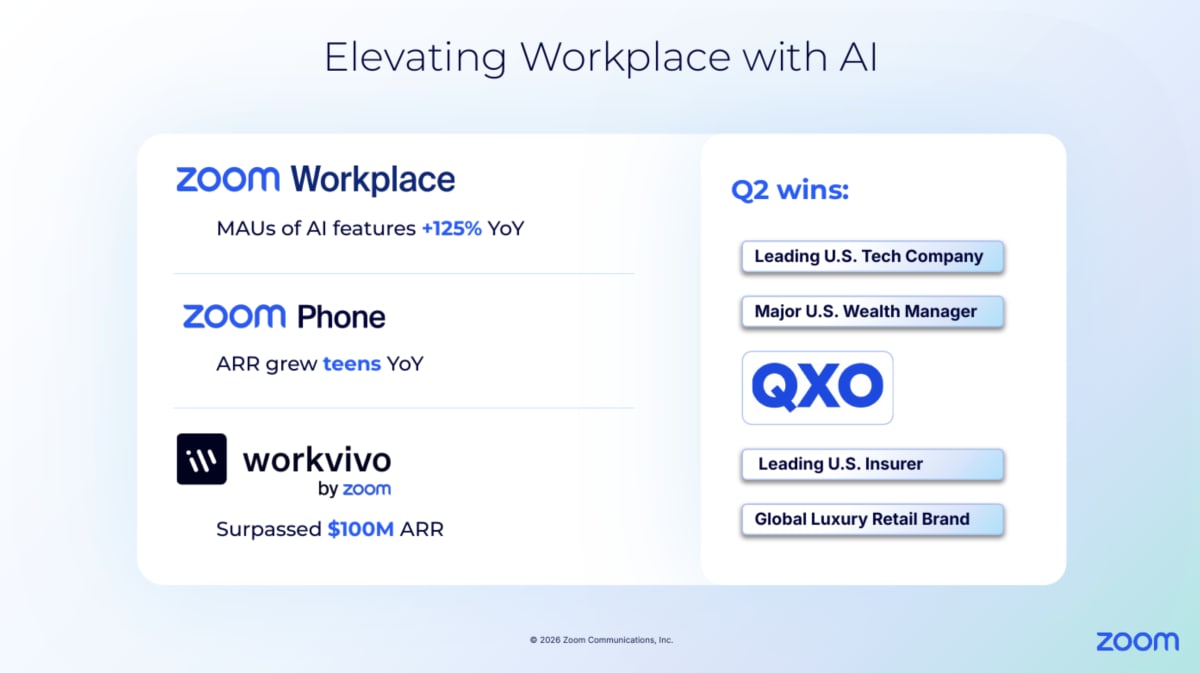
מקור: מצגת המשקיעים של Zoom
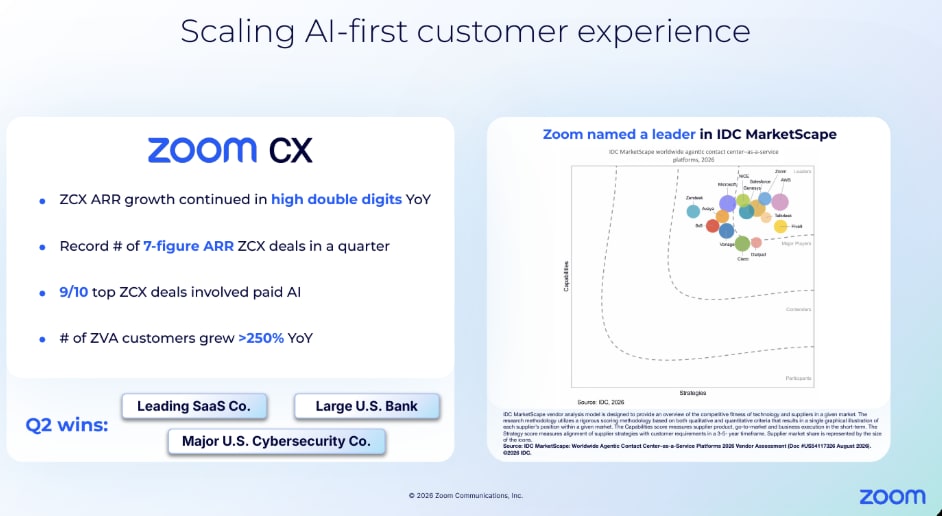
מנוע הצמיחה השני הוא המעבר ממוצרי AI חינמיים בעיקרם למוצרים שהלקוחות מוכנים לשלם עבורם. ההכנסות השנתיות החוזרות של Zoom Contact Center צמחו בשיעור גבוה של עשרות אחוזים, מספר לקוחות Zoom Virtual Agent גדל ב256%, ותשעה מתוך עשרת החוזים הגדולים ביותר בתחום חוויית הלקוח כללו רכיבי AI בתשלום. אם המוצרים האלה ימשיכו להיכנס לעסקאות רחבות עם Meetings וPhone, החברה תוכל להגדיל הכנסה מכל לקוח בלי להיות תלויה בחזרה לצמיחה גבוהה בשוק שיחות הווידאו.
מקור: מצגת המשקיעים של Zoom
השקף מציג את הצמיחה הגבוהה בפעילות חוויית הלקוח, שיא במספר החוזים השנתיים בהיקף של שבע ספרות והחדירה המהירה של פתרונות AI בתשלום.
התרחיש הדובי
הסיכון הראשון הוא שהצמיחה עדיין אינה רחבה מספיק. ההכנסות מהפעילות המקוונת הסתכמו ב489.7 מיליון דולר וצמחו ב0.6% בלבד, וההנהלה שינתה את הצפי השנתי מצמיחה קלה להכנסות ללא צמיחה. שיעור הנטישה החודשי נשאר 2.9%, כך שהבעיה אינה הידרדרות חדה בשימור, אלא חולשה בגיוס לקוחות חדשים ושינוי באופן שבו לקוחות מגלים את השירות. כל עוד כ38% מהכנסות החברה מגיעים מהפעילות הזאת, הקיפאון בה ימשיך להגביל את קצב הצמיחה הכולל.
הסיכון השני הוא הפער בין צמיחת ההכנסות לבין איכות הרווח והתזרים. שיעור הרווח הגולמי המתואם ירד מ79.8% ל79.1%, ושיעור הרווח התפעולי המתואם ירד מ41.3% ל40%. תזרים המזומנים החופשי ירד בכ7% למרות צמיחה בהכנסות. בנוסף, הרווח החשבונאי של 1.54 מיליארד דולר וEPS של 5.15 דולר אינם משקפים את פעילות הליבה, משום שהם כוללים רווח של כ1.61 מיליארד דולר מהשקעות אסטרטגיות. הרווח הנקי המתואם, שמנטרל את הסעיף הזה, דווקא ירד מ471.3 מיליון דולר ל464 מיליון דולר.
מסקנה
תזת ההשקעה התחזקה ברמת המוצר והפעילות הארגונית, אך לא ברמת קצב הצמיחה הכולל. חברת Zoom מוכיחה בהדרגה שהיא מסוגלת למכור יותר מטלפוניה ופגישות וידאו, והצמיחה בContact Center, בVirtual Agent ובחוזים ארוכי הטווח תומכת בכך.
מנגד, החברה עדיין צריכה להוכיח שהצלחת מוצרי הAI יכולה להעלות את הצמיחה הכוללת מעבר לאזור של 4% עד 5%, בלי לפגוע בצורה מהותית בשיעורי הרווח ובתזרים. נכון לעכשיו, השינוי העסקי מתקדם מהר יותר מהשינוי בדוח הכספי.
הפעילות הארגונית הופכת למנוע המרכזי
הכנסות הפעילות הארגונית הגיעו ל787.5 מיליון דולר, לעומת כ730.7 מיליון דולר בשנה שעברה. הפעילות הזאת צמחה מהר יותר מהחברה כולה והגדילה את חלקה בהכנסות מ60% ל62%. זהו שינוי חשוב בתמהיל, משום שלקוחות ארגוניים נוטים לרכוש יותר מוצרים, להתחייב לתקופות ארוכות יותר ולהיות פחות רגישים משימושים פרטיים ועסקים קטנים.
המדד שעדיין דורש שיפור הוא שיעור הרחבת ההכנסות נטו של 99%. המדד משווה את ההכנסה השנתית החוזרת מבסיס הלקוחות הקיים להכנסה מאותו בסיס שנה קודם. נתון מתחת ל100% אומר שהגדלת השימוש והרכישות הנוספות עדיין אינן מפצות לחלוטין על ביטולים וצמצומי חוזים. העלייה מ98% היא חיובית, אך חצייה יציבה של 100% תהיה סימן חזק יותר.
צבר ההכנסות מאותת על חוזים גדולים וארוכים יותר
התחייבויות הביצוע שנותרו הגיעו ל4.536 מיליארד דולר וצמחו ב14%, לעומת צמיחה של 5% בלבד שנה קודם. החלק שאמור להיות מוכר כהכנסה לאחר יותר מ12 חודשים צמח ב25%. לדברי ההנהלה, השיפור נובע מעסקאות גדולות, ארוכות ורחבות יותר הכוללות כמה מוצרים.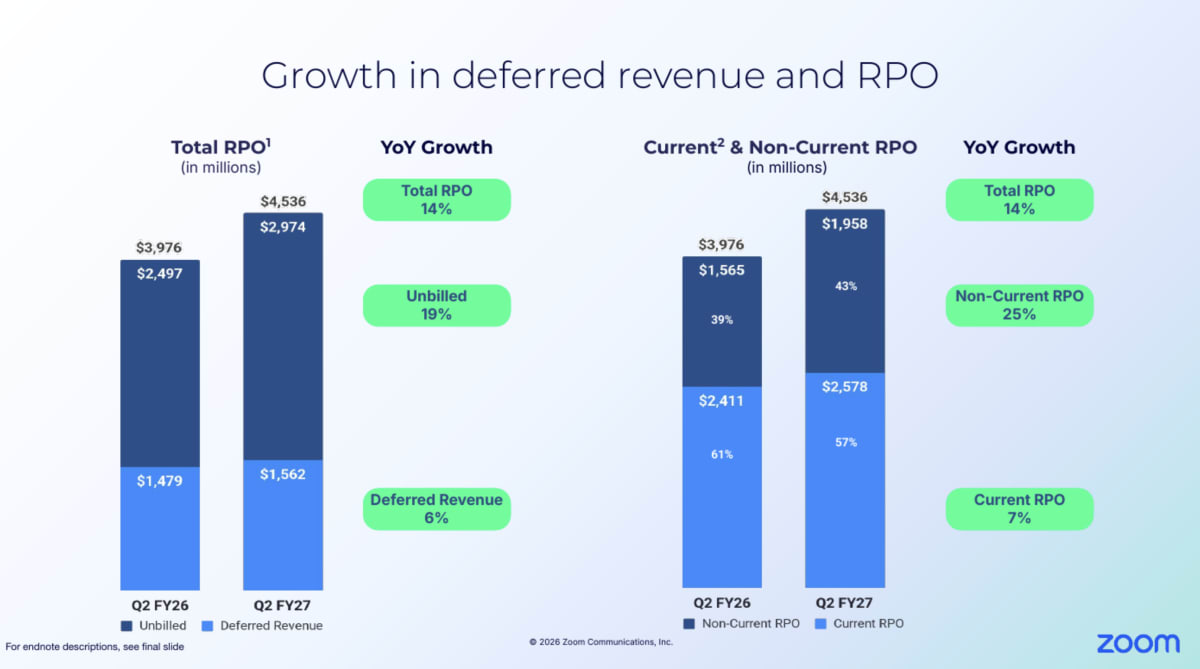
מקור: מצגת המשקיעים של Zoom
התרשים מציג האצה בצמיחת צבר ההכנסות מ5% ל14%. הצמיחה המהירה בחלק ארוך הטווח משפרת את הנראות להכנסות עתידיות, אף שהיא אינה מבטיחה שכל ההכנסות יוכרו בקצב הצפוי.
הרווחיות גבוהה אבל נמצאת תחת לחץ מתון
הרווח התפעולי לפי כללי החשבונאות ירד ב2.3% ל314.3 מיליון דולר, ושיעורו ירד מ26.4% ל24.6%. הוצאות המחקר והפיתוח עלו ב17.5% ל242.5 מיליון דולר, בהתאם להרחבת ההשקעה במוצרים ובתשתיות AI. מנגד, הוצאות המכירה והשיווק ירדו ב2.5%, סימן למשמעת תפעולית.
הוצאות התגמול המבוסס על מניות והמסים הקשורים אליו הסתכמו ב186.7 מיליון דולר, לעומת 195.8 מיליון דולר בשנה שעברה. הירידה תומכת באיכות הרווח, אך הסכום עדיין שווה לכ14.6% מההכנסות ולכן הפער בין הרווח החשבונאי לרווח המתואם נשאר משמעותי.
התחזית מסבירה את תגובת השוק
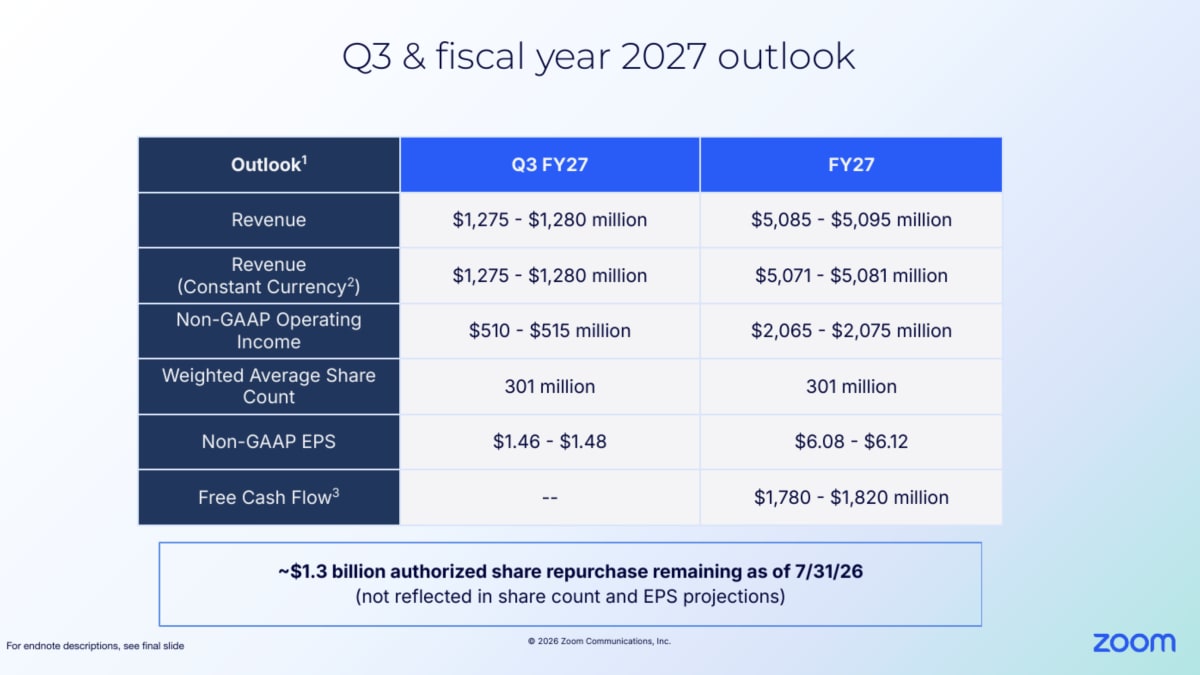
לרבעון השלישי צופה החברה הכנסות של 1.275 עד 1.280 מיליארד דולר, צמיחה של כ3.9% במרכז הטווח וכמעט ללא שינוי לעומת הרבעון הנוכחי. הEPS המתואם צפוי לעמוד על 1.46 עד 1.48 דולר, מתחת ל1.55 דולר ברבעון המדווח.
התחזית השנתית הועלתה להכנסות של 5.085 עד 5.095 מיליארד דולר, רווח תפעולי מתואם של 2.065 עד 2.075 מיליארד דולר ותזרים מזומנים חופשי של 1.78 עד 1.82 מיליארד דולר. החברה עדיין מחזיקה באישור לרכישה עצמית נוספת של מניות בהיקף של כ1.3 מיליארד דולר, שאינו נכלל בתחזית מספר המניות או הEPS.
מקור: מצגת המשקיעים של Zoom
התחזית משקפת המשך רווחיות ותזרים חזקים, אך גם האטה בצמיחה ברבעון השלישי. השילוב הזה מסביר מדוע העלאת התחזית השנתית לא הספיקה כדי לתמוך במניה.
שאלות מפתח
- מתי ההכנסות מContact Center, Virtual Agent ושאר מוצרי הAI יהפכו לגדולות מספיק כדי להעלות את קצב הצמיחה הכולל מעבר ל5%?
- האם שיעור הרחבת ההכנסות בקרב הלקוחות הארגוניים יכול לעבור את רף 100% באופן יציב, ומה תהיה התרומה של מכירת כמה מוצרים לאותו לקוח?
- עד כמה העלייה בעלויות הפעלת מוצרי AI תלחץ על שיעור הרווח הגולמי, והאם התייעלות בתשתיות תוכל לקזז אותה?
למה לשים לב ברבעון הבא
ראשית, יש לעקוב אחר צמיחת הפעילות הארגונית ושיעור הרחבת ההכנסות. האצה נוספת וחצייה של 100% יחזקו את הטענה שהלקוחות הקיימים מרחיבים שימוש, בעוד חזרה ל98% תעיד שהצמיחה עדיין תלויה בגיוס לקוחות חדשים. שנית, צריך לבחון אם הצמיחה בZoom Contact Center ובZoom Virtual Agent ממשיכה להיות גבוהה ואם חוזים חדשים כוללים רכיבי AI בתשלום. האטה בתחומים האלה תפגע בליבת הסיפור החדש של החברה. בנוסף, יש לעקוב אחר שיעור הרווח הגולמי והתזרים החופשי. התייצבות הרווח הגולמי סביב 79% ושיפור בתזרים יחזקו את איכות הצמיחה, בעוד שחיקה נוספת תראה שהרחבת השימוש בAI מגיעה במחיר גבוה יותר.
סיכום
חברת Zoom הציגה רבעון טוב יותר מהכותרת שמספקת תנועת המניה. ההכנסות והEPS המתואם עברו את התחזית, הפעילות הארגונית רשמה את הצמיחה המהירה ביותר בשלוש שנים, צבר ההכנסות האיץ ומוצרי חוויית הלקוח מבוססי AI מציגים אימוץ מהיר.
החולשה נמצאת בפעילות המקוונת, בשחיקה המתונה בשיעורי הרווח ובתחזית שמצביעה על האטה ברבעון הבא. בנוסף, חשוב לא לייחס לפעילות הליבה את הרווח החשבונאי החריג שנוצר מעליית שווי ההשקעות האסטרטגיות.
חברת Zoom ירדה בכ4.05% במסחר המאוחר לאחר שכבר ירדה ב3.73% במסחר הרגיל. התגובה נבעה בעיקר מתחזית רבעונית מתונה, הורדת צפי הצמיחה בפעילות המקוונת לאפס והעלאה שנתית שלא הייתה גדולה מספיק ביחס לציפיות.