סיכום דו״ח Q2 2026 רציו אנרגיות
25.8.2026

בקצרה
- רציו אנרגיות הציגה ברבעון השני של 2026 צמיחה חדה בהכנסות וברווחים, כאשר ההכנסות עלו ב-54% ל-97 מיליון דולר והרווח הנקי כמעט הוכפל ל-44 מיליון דולר, מה שממחיש את המינוף התפעולי של מאגר לוויתן ואת הפוטנציאל לרווחיות גבוהה יותר עם עלייה במחירי הגז ובכמויות המכירה.
- מכירות הגז הטבעי של רציו אנרגיות זינקו ב-35% ל-2.7 BCM, לצד עלייה של 16% במחיר המכירה הממוצע ל-6.55 דולר ליחידת חום, שילוב זה תרם משמעותית לגידול של מעל 50% בהכנסות ו-91% ברווח הנקי, ומצביע על חשיבות הביקוש האזורי והיכולת למכור כמויות גדולות במחירים תחרותיים.
- רציו אנרגיות מקדמת הרחבה משמעותית של מאגר לוויתן, שתגדיל את הקיבולת השנתית מ-15.8 BCM ל-21 BCM החל מהמחצית השנייה של 2029, צעד זה צפוי להגדיל את פוטנציאל ההפקה בכ-33% ולחזק את מעמדה בשוק האזורי באמצעות הסכמים ארוכי טווח עם לקוחות בישראל, ירדן ומצרים.
- החברה אישרה חלוקת רווחים של 40 מיליון דולר, המביאה את סך החלוקות המצטברות ל-360 מיליון דולר מאז 2022, אך תוכנית הצמיחה הרחבה מגדילה את צורכי המימון ואת החשיפה לביצוע פרויקטים, מה שעלול להגביל את יכולת חלוקת הרווחים העתידית אם לא תבוצע ההרחבה בזמן ובתקציב.
נקודות מפתח
• הכנסות: עלו ל97 מיליון דולר, צמיחה של כ54% לעומת 63 מיליון דולר ברבעון המקביל
• רווח נקי: כמעט הוכפל ל44 מיליון דולר, לעומת 23 מיליון דולר ברבעון המקביל
• EBITDA: הרווח לפני ריבית, מס, פחת והפחתות, גדל בכ61% ל66 מיליון דולר
• מכירות גז טבעי: הסתכמו ב2.7 BCM, מיליארד מטרים מעוקבים, לעומת 2 BCM ברבעון המקביל
• מחיר המכירה הממוצע: עלה בכ16% ל6.55 דולר ליחידת חום, ותמך משמעותית בשיפור ברווחיות
• חלוקת רווחים: הדירקטוריון אישר חלוקה של 40 מיליון דולר, שמביאה את החלוקות המצטברות מאז 2022 ל360 מיליון דולר
רציו אנרגיות מחזיקה ב15% ממאגר לוויתן, אחד ממאגרי הגז הטבעי הגדולים באזור.
לוויתן מספק גז לישראל, למצרים ולירדן, ולכן התוצאות של רציו תלויות בהיקף ההפקה מהמאגר, במחירי המכירה, בביקוש האזורי וביכולת להרחיב את תשתיות ההפקה וההולכה.
הרבעון השני הציג התאוששות חזקה לאחר רבעון ראשון שנפגע מהפסקת הפקה זמנית.
במקביל, רציו נכנסה לשלב ביצוע משמעותי בהרחבת לוויתן, השלימה תשתיות הולכה חדשות, חתמה על הסכם אספקה ארוך טווח לדליה אנרגיה והעמידה ערבות בנקאית של 173 מיליון דולר לצורך עסקת רכישת Pharos דרך רציו פטרוליום.
התרחיש השורי
הגורם החיובי המרכזי ברבעון היה השילוב בין חזרת היקף המכירות לרמה גבוהה לבין עלייה במחיר המכירה הממוצע.
מכירות הגז עלו ב35% לעומת הרבעון המקביל, בעוד שהמחיר הממוצע עלה ב16%.
השילוב הזה הגדיל את ההכנסות ביותר מ50% ואת הרווח הנקי בכ91%.
מדובר ברבעון שממחיש את המינוף התפעולי של לוויתן, כלומר שכאשר נמכרות כמויות גדולות יותר במחירים טובים יותר, חלק משמעותי מהתוספת מגיע לשורת הרווח.
מנוע הצמיחה השני הוא הרחבת לוויתן.
השלב הראשון, בתקציב כולל של 2.4 מיליארד דולר עבור כלל השותפים, צפוי להגדיל את הקיבולת השנתית מ15.8 BCM כיום ל21 BCM החל מהמחצית השנייה של 2029.
המשמעות היא פוטנציאל לגידול של כ33% מהקיבולת הנוכחית וכ75% לעומת הקיבולת המקורית בתחילת ההפקה.
הביקוש נתמך בהסכמים ארוכי טווח בישראל, בירדן ובמצרים, כולל הסכם של עד 190 BCM עם Blue Ocean Energy והסכם חדש עם דליה אנרגיה.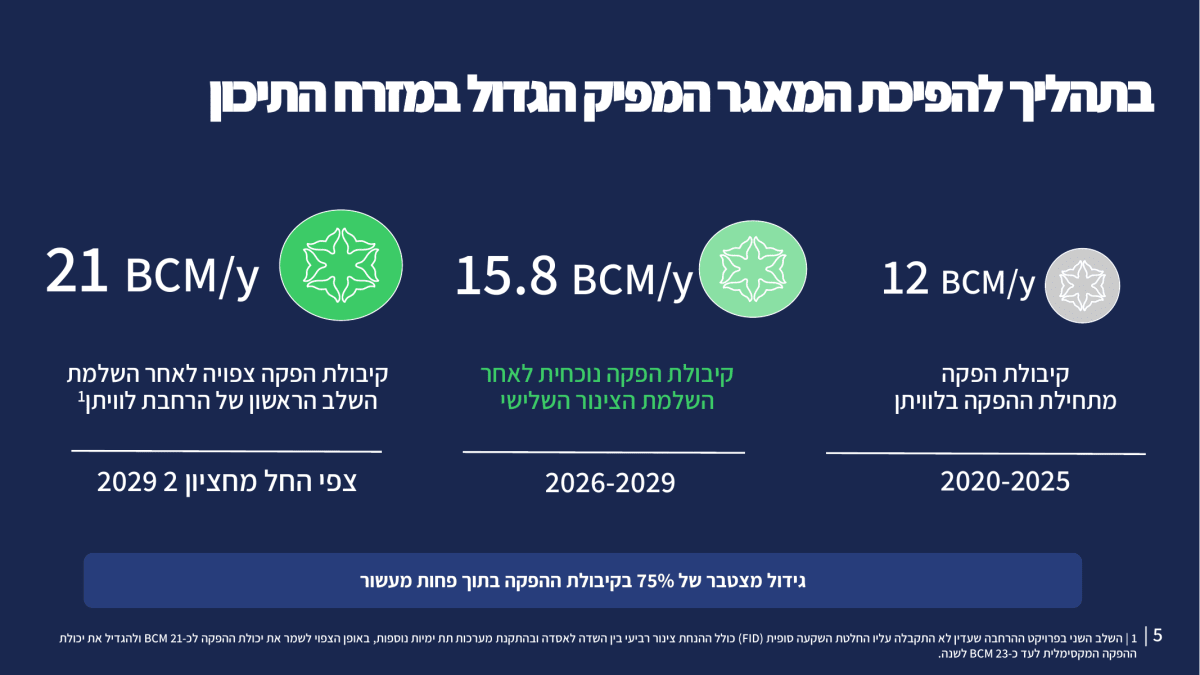
מקור: מצגת המשקיעים של רציו אנרגיות
התרשים מציג את המעבר מקיבולת שנתית של 12 BCM בתחילת ההפקה ל15.8 BCM כיום ול21 BCM לאחר השלמת השלב הראשון של ההרחבה.
התרחיש הדובי
הסיכון הראשון הוא שהמעבר לתוכנית צמיחה רחבה מגדיל את צורכי המימון ואת החשיפה לביצוע פרויקטים.
החוב הפיננסי נטו עמד בסוף יוני על 438 מיליון דולר, לעומת יתרת מזומנים, ניירות ערך ופיקדונות של 83 מיליון דולר.
מסגרת האשראי הבנקאית עומדת על 600 מיליון דולר, שמתוכה נוצלו 450 מיליון דולר.
עיכוב בהרחבת לוויתן, חריגה מהתקציב או ירידה בתזרים עלולים להגדיל את המינוף ולהגביל את היכולת להמשיך לחלק רווחים בקצב הנוכחי.
הסיכון השני הוא גיאופוליטי ותפעולי. כל פעילות הליבה של רציו נשענת כיום על מאגר מרכזי אחד באזור רגיש.
השבתות מסיבות ביטחוניות, מגבלות יצוא, פגיעה בתשתיות ההולכה או עיכוב בהשלמת הצינורות למצרים עלולים לפגוע בהיקף המכירות.
בנוסף, חלק מרכזי מתזת הצמיחה נשען על מצרים, שבה קיים ביקוש גבוה לגז אך גם סיכונים כלכליים, רגולטוריים ומדיניים.
מסקנה
תזת ההשקעה של רציו התחזקה ברבעון השני.
החברה הציגה התאוששות חדה בפעילות, שיפור במחיר המכירה, צמיחה חזקה ברווח והתקדמות מעשית בהרחבת לוויתן.
עם זאת, חשוב להבחין בין הרבעון החזק לבין תוצאות המחצית כולה, שבה ההכנסות והEBITDA עדיין היו נמוכים מעט מהתקופה המקבילה.
המבחן המרכזי בשנים הקרובות יהיה ביצוע ההרחבה בזמן ובתקציב, תוך שמירה על מינוף סביר ועל יכולת חלוקת הרווחים.
הרבעון החזק מסתיר מחצית מתונה יותר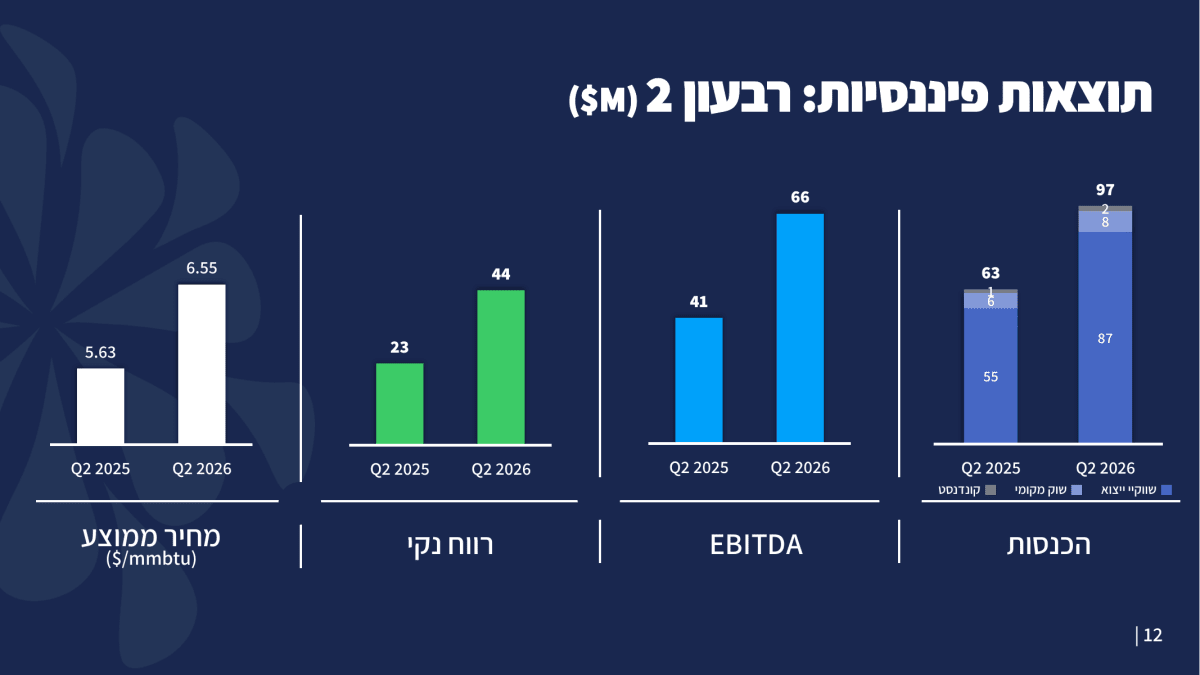
מקור: מצגת המשקיעים של רציו אנרגיות
התוצאות הרבעוניות מציגות שיפור חד בכל המדדים המרכזיים.
ההכנסות עלו ל97 מיליון דולר, הEBITDA הגיע ל66 מיליון דולר והרווח הנקי הסתכם ב44 מיליון דולר.
במחצית הראשונה כולה התמונה מתונה יותר.
ההכנסות ירדו בכ5% ל151 מיליון דולר והEBITDA ירד בכ7% ל98 מיליון דולר, בעיקר בעקבות הפסקת ההפקה ברבעון הראשון.
מנגד, הרווח הנקי עלה בכ5% ל62 מיליון דולר והמחיר הממוצע השתפר מ5.76 דולר ל5.99 דולר.
הדבר מלמד שהרבעון השני היה חזק, אך חלק מהצמיחה בו משקף גם השוואה לרבעון מקביל חלש יותר ולא רק שינוי מבני.
חוזים ארוכי טווח מחזקים את נראות התזרים
המצגת מציגה תזרים נקי חזוי מצטבר של יותר מ2 מיליארד דולר בין 2026 ל2035, לפני שירות חוב וללא היוון.
חלק גדול מהחוזים כולל מנגנוני התחייבות לרכישת גז והגנות מחיר רצפה, שמקטינים את החשיפה לתנודות קצרות טווח.
עם זאת, התחזית מבוססת על הערכות עתודות, לוחות זמנים, מחירים ועלויות עתידיות ולכן אינה התחייבות לתזרים בפועל.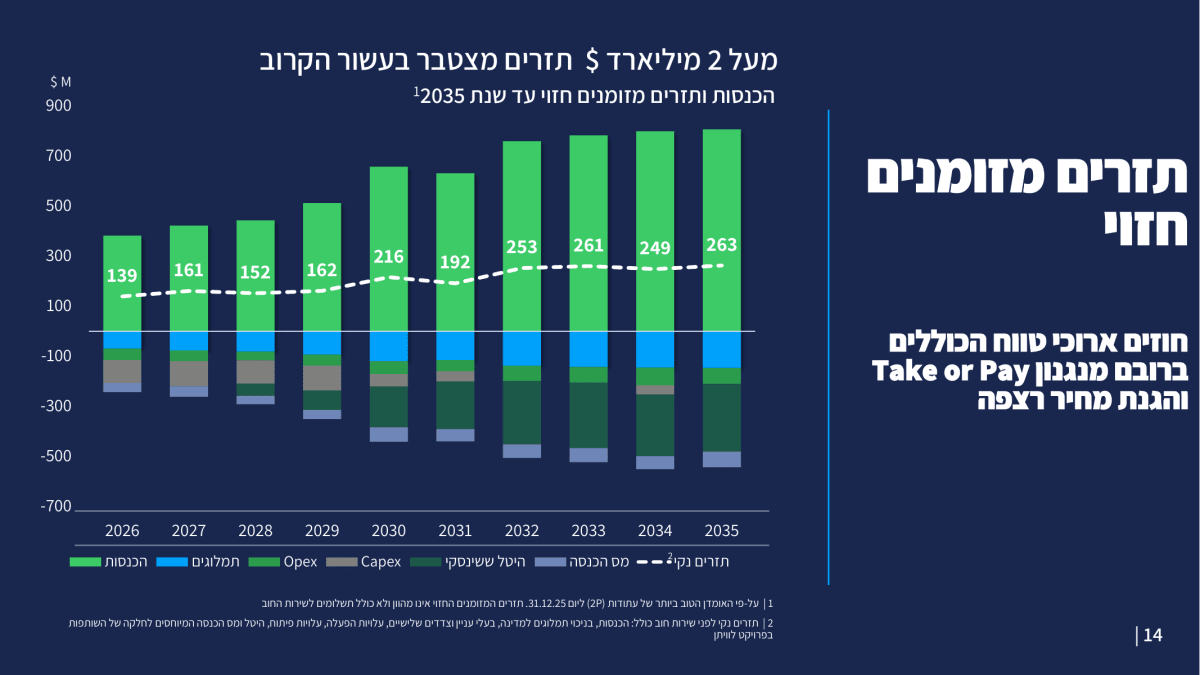
מקור: מצגת המשקיעים של רציו אנרגיות
חלוקת רווחים לצד השקעות כבדות
רציו ממשיכה להחזיר הון למשקיעים ואישרה חלוקה של 40 מיליון דולר, שתשולם בספטמבר 2026.
מאז 2022 חילקה השותפות 360 מיליון דולר.
החלוקה הנוכחית מצביעה על ביטחון בתזרים, אך היא אינה מבטיחה שהיקף החלוקות יישמר.
הרחבת לוויתן, מימון פעילות בינלאומית ושירות החוב יתחרו בשנים הקרובות על אותם מקורות מזומנים.
שאלות מפתח
- כיצד צפויים צורכי המימון של רציו להשתנות לאורך שנות ההקמה של הרחבת לוויתן?
- איזה חלק מהקיבולת הנוספת המתוכננת ל2029 כבר מכוסה בהסכמי אספקה מחייבים?
- כיצד עסקת Pharos, אם תושלם, תשפיע על החוב, חלוקת הרווחים ורמת הסיכון הכוללת של השותפות?
למה לשים לב ברבעון הבא
ראשית, יש לעקוב אחר היקף ההפקה והמחיר הממוצע.
שמירה על מכירות בסביבת 2.7 BCM ומחיר הקרוב לרמת הרבעון השני תחזק את ההערכה שההתאוששות נמשכת, בעוד ירידה חדה תעיד שהרבעון היה חריג.
שנית, חשוב לבחון את קצב ההשקעות והחוב, בעיקר מול ההתקדמות בפועל בהרחבת לוויתן.
גידול בחוב ללא התקדמות תפעולית מקבילה יחליש את איכות התזה.
בנוסף, יש לעקוב אחר פעילות רציו פטרוליום ועסקת Pharos, מאחר שהשלמתה עשויה להוסיף מנוע צמיחה בינלאומי אך גם להגדיל את מורכבות הפעילות ואת צורכי המימון.
סיכום
רציו הציגה רבעון שני חזק, עם עלייה חדה במכירות, במחיר הגז, בהכנסות וברווח.
התוצאה החשובה יותר היא שהרחבת לוויתן עברה משלב התכנון לשלב הביצוע, בזמן שהסכמים ארוכי טווח ותשתיות הולכה חדשות מחזקים את האפשרות למכור את הקיבולת הנוספת.
האתגר הוא לממן את הצמיחה מבלי לפגוע באיתנות הפיננסית ובחלוקות למשקיעים. נכון ל25 באוגוסט 2026 מניית רציו עלתה בכ0.84% במהלך המסחר, ולכן השוק לא העניק לדוח תגובה מיידית.