שוק האשראי מתחיל לפקפק במימון מרוץ הAI של ענקיות הטכנולוגיה
25.8.2026
בקצרה
- שוק האשראי מתחיל לפקפק במימון מרוץ הבינה המלאכותית של ענקיות הטכנולוגיה, מכיוון שהוצאות העתק על תשתיות, שבבים וחשמל מתקרבות לתזרים המזומנים התפעולי שלהן, מה שמגביר את החשש בקרב משקיעי אג"ח לגבי היקף החוב העתידי וקצב התפתחות ההכנסות מ-AI.
- עלייה משמעותית במחירי חוזי ה-CDS של חברות כמו אורקל, ברודקום, מטא, אנבידיה, אמזון ואלפבית, המעידה על דרישה לפיצוי גבוה יותר עבור סיכון האשראי שלהן, משקפת שינוי ביחס שוק החוב, שכבר אינו מעניק 'המחאה פתוחה' למימון מרוץ ה-AI.
- הנפקות החוב של חברות תשתיות ה-AI הגדולות זינקו לכ-220 מיליארד דולר עד אוגוסט 2026, לעומת כ-12.5 מיליארד דולר בתקופה המקבילה ב-2025, מה שמצביע על הפיכת מרוץ ה-AI למרוץ מימון אינטנסיבי ומשפיע על תנאי המימון בשוק.
- אורקל בלטה עם עלייה של כ-70 נקודות בסיס ב-CDS שלה לרמה של כ-215 נקודות בסיס עד סוף יולי 2026, ואילו ברודקום, מטא, אנבידיה, אמזון ואלפבית הציגו עליות של 29-48 נקודות בסיס, מה שמשקף הערכה מחודשת של סיכוני האשראי הספציפיים לכל חברה בתחום ה-AI.
שוק האשראי מתחיל לפקפק במימון מרוץ הAI של ענקיות הטכנולוגיה
במשך שנים חברות הטכנולוגיה הגדולות נהנו ממעמד כמעט מושלם בשוק החוב, הן החזיקו בקופות מזומנים עצומות, ייצרו תזרים גבוה ונזקקו למעט יחסית מימון חיצוני.
מרוץ הבינה המלאכותית משנה בהדרגה את התמונה, מכיוון שהקמת מרכזי נתונים, רכישת שבבים, הבטחת אספקת חשמל ובניית תשתיות קירור ותקשורת דורשות סכומים שהולכים ומתקרבים לתזרים התפעולי שהחברות מייצרות.
בשוק המניות, ההוצאות האלה עדיין נתפסות בעיקר כהשקעה בצמיחה עתידית, אך בשוק האשראי מסתכלים עליהן מזווית אחרת.
המשקיעים באג״ח רוצים לדעת כמה חוב יידרש, מי מתחייב לשלם אם לקוח ייקלע לקשיים, ומה יקרה אם ההכנסות מבינה מלאכותית יתפתחו לאט יותר מקצב בניית התשתיות.
החשש הזה מתבטא בעלייה במחירי חוזי הCDS של אורקל (ORCL), ברודקום (AVGO), מטא (META), אנבידיה (NVDA), אמזון (AMZN) ואלפבית (GOOGL). לא מדובר באיתות שהחברות עומדות לקרוס, אך כן בשינוי ברור. שוק החוב כבר אינו מעניק למרוץ הAI המחאה פתוחה.
מהו CDS ומה העלייה בו אומרת
CDS, ראשי תיבות של Credit Default Swap, הוא חוזה פיננסי שמספק הגנה מפני חדלות פירעון או אירוע אשראי של חברה.
מחזיק אג״ח יכול לרכוש חוזה כזה ולשלם פרמיה שנתית. אם החברה אינה עומדת בהתחייבויות שהוגדרו בחוזה, מוכר ההגנה מפצה אותו בהתאם לתנאים.
מחיר הCDS מוצג בנקודות בסיס, כאשר 100 נקודות בסיס שוות לאחוז אחד. באופן מפושט, CDS של 100 נקודות בסיס על חוב של 10 מיליון דולר משקף עלות שנתית של כ100 אלף דולר להגנה, לפני התאמות הנובעות ממבנה החוזה וממחירי השוק.
ככל שהCDS עולה, כך ההגנה מתייקרת, והמשמעות היא שהשוק דורש פיצוי גבוה יותר כדי לשאת בסיכון האשראי של החברה. עם זאת, אי אפשר לתרגם את מחיר הCDS באופן ישיר ונקי להסתברות שהחברה תפשוט רגל, המחיר מושפע גם מהיצע וביקוש לחוזים, מנזילות המסחר, מכמות האג״ח שהונפקה ומפעילות גידור מצד משקיעים מוסדיים.
במקרה הנוכחי, חלק מהעלייה נובע כנראה מסיכון אשראי אמיתי, אך חלק אחר נובע פשוט מכך שכמות החוב הטכנולוגי בשוק גדלה במהירות. ככל שיותר אג״ח מונפקות, מנהלי השקעות מחזיקים בחשיפה גדולה יותר ומבקשים לרכוש יותר הגנות.
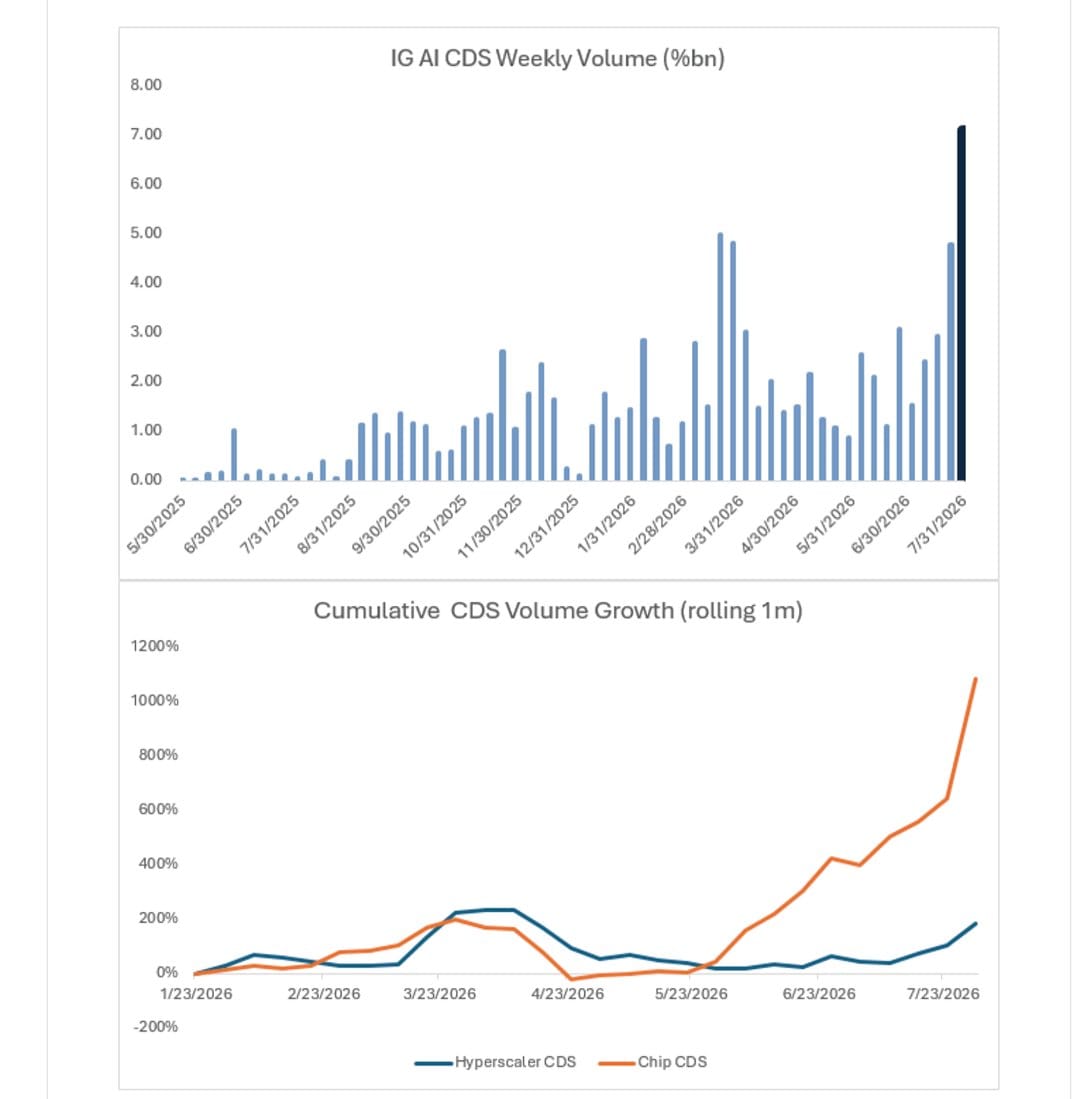
בתמונה ניתן לראות עלייה חדה בנפח המסחר השבועי ב-CDS של חברות AI (במיוחד בסוף יולי 2026) וצמיחה מצטברת חזקה מאוד ב-Chip CDS (כתום) מול Hyperscaler CDS (כחול)
מקור: Bloomberg
שוק החוב משנה את היחס לענקיות הטכנולוגיה
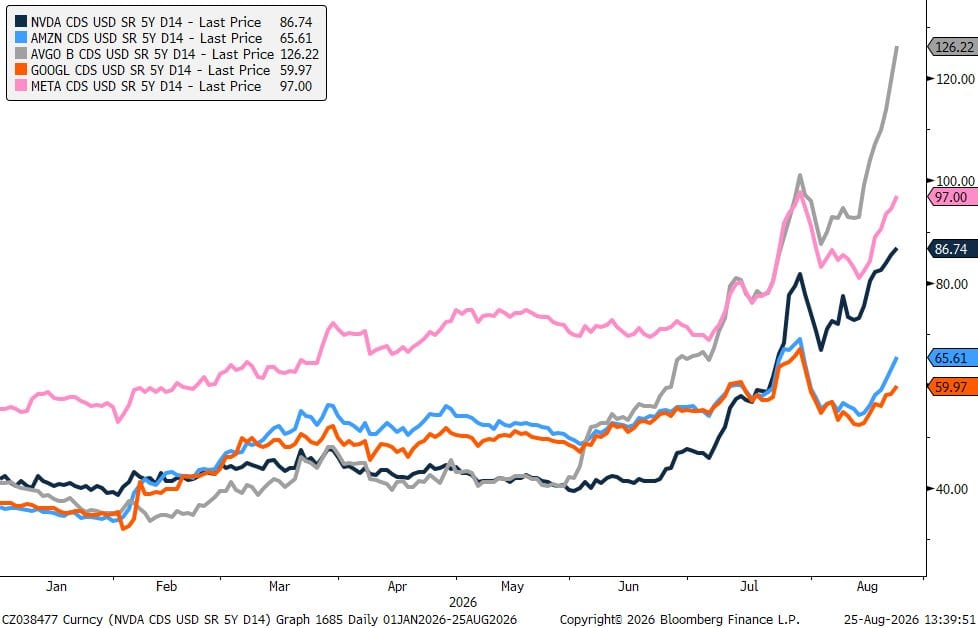
מתחילת 2026 נרשמה התרחבות בCDS של כל החברות שנבדקו, אך עוצמת התנועה אינה אחידה. ORCL בלטה עם עלייה של כ70 נקודות בסיס עד לרמה של כ215 נקודות בסיס בסוף יולי. AVGO עלתה בכ48 נקודות בסיס, META בכ39 נקודות בסיס, NVDA בכ32 נקודות בסיס, AMZN בכ30 נקודות בסיס GOOG בכ29 נקודות בסיס.
המספרים משתנים מדי יום. הגרף המעודכן ל25 באוגוסט מציג CDS של כ126.22 נקודות בסיס בברודקום, כ97 במטא, כ86.74 באנבידיה, כ65.61 באמזון וכ59.97 באלפבית.
בתמונה ניתן לראות את העלייה חדה במרווחי CDS ל-5 שנים של חברות AI/צ'יפים (בעיקר AVGO ל-126, META ל-97 ו-NVDA ל-87) מאז תחילת 2026, עם האצה בולטת ביולי - אוגוסט
מקור: Bloomberg
העלייה אינה מצביעה בהכרח על חשש מחדלות פירעון קרובה. הרמות של אמזון, אלפבית ואנבידיה עדיין רחוקות מאלה שמאפיינות בדרך כלל חברות במצוקה. המסר המרכזי הוא שהשוק כבר אינו מסתפק במוניטין ובמאזן הקיים. הוא מתחיל לתמחר את החוב שעוד יונפק ואת ההתחייבויות שכבר נחתמו.
מרוץ הAI הופך למרוץ מימון
עד לאחרונה, חברות הטכנולוגיה הגדולות מימנו את רוב ההשקעות באמצעות המזומנים שיצרו בעצמן, אך ב2026 חל שינוי חד.
נכון ל10 באוגוסט, הנפקות החוב של חברות תשתיות הAI הגדולות הגיעו לכ220 מיליארד דולר, לעומת כ12.5 מיליארד דולר בתקופה המקבילה ב2025.
המספר הזה רחב יותר מנתון אחר של כ195 מיליארד דולר, המתייחס להנפקות של אמזון, אלפבית, מטא ואורקל במחצית הראשונה של השנה.
שני הנתונים אינם סותרים, הם מבוססים על קבוצות חברות ועל תקופות מדידה שונות.
קצב הגיוסים כבר משפיע על תנאי המימון. מרווחי האג״ח של חברות הטכנולוגיה, כלומר התשואה הנוספת שהמשקיעים דורשים מעל אג״ח ממשלת ארצות הברית, הגיעו לכ89 נקודות בסיס. מדובר בכ9 נקודות בסיס יותר משוק האג״ח הקונצרני בדירוג השקעה כולו.
המשקיעים עדיין מוכנים לממן את החברות, אך דורשים תשואה גבוהה יותר. הנפקת האג״ח האחרונה של אמזון, בהיקף של 25 מיליארד דולר, תומחרה במרווח של כ120 נקודות בסיס מעל האג״ח הממשלתיות. שנה קודם לכן, עסקה דומה הייתה עשויה להיסגר במרווח של כמחצית מכך.
המשמעות היא שהבעיה אינה בהכרח מחסור מיידי בביקוש לחוב. הבעיה היא המחיר. ככל שאותן חברות חוזרות לשוק בתדירות גבוהה יותר, כך המשקיעים דורשים תנאים טובים יותר כדי לקלוט את ההיצע.
אנבידיה כבר לא רק ספקית שבבים
אחת ההתפתחויות החשובות ביותר התרחשה ב17 באוגוסט. אנבידיה חתמה על ערבויות שווי שיורי הקשורות למרכז הנתונים PORTS Pike באוהיו, שאותו תקים ותפעיל SB Energy. OpenAI תהיה השוכרת והלקוחה של האתר.
ההתחייבות הראשונית של אנבידיה מוגבלת במצטבר ל105 מיליארד דולר ומתייחסת לכ4.25 ג׳יגה וואט של עומס מחשוב. לא מדובר בהעברת הלוואה של 105 מיליארד דולר לOpenAI וגם לא בערבות אוטומטית לכל עלות הפרויקט.
הערבות מופעלת בתנאים מוגדרים. אם OpenAI תיקלע לחדלות פירעון או תפסיק לשלם את דמי השכירות, אנבידיה עשויה להידרש לכסות את הפער בין שווי המינימום שהובטח לבין הסכום שיתקבל מהשכרה מחדש או ממכירת הנכס. אנבידיה תוכל גם לקחת על עצמה את חוזה השכירות, לדרוש חיפוש שוכר חלופי או לקדם מכירת הנכס.
ההתחייבויות עשויות להימשך עד 20 שנה ממועד תחילת השכירות, אלא אם הן יסתיימו קודם בהתאם לתנאים שנקבעו. OpenAI התחייבה לשפות את אנבידיה על סכומים שתשלם, אך יכולת השיפוי תהיה כמובן תלויה במצבה הכספי של OpenAI באותו זמן.
ההסכם הסופי מצומצם משמעותית מהאפשרות שנדונה קודם לכן, שלפיה אנבידיה הייתה עשויה להעניק תמיכה של עד 250 מיליארד דולר.
עם זאת, עצם המבנה משמעותי, אנבידיה כבר לא רק מוכרת שבבי,. היא מסייעת להבטיח את המימון ואת התשתית שמאפשרים ללקוח לרכוש ולהפעיל את מערכותיה.
המודל הזה יכול להאיץ את הביקוש בטווח הקצר, אך הוא גם יוצר חשש למעגל פיננסי. ספקית השבבים תומכת בלקוח, הלקוח מתחייב לשכור מרכז נתונים, מרכז הנתונים רוכש מערכות מהספקית, והביקוש שנוצר מחזק את הכנסותיה.
כל עוד הביקוש הסופי לשירותי AI גדל, המבנה עשוי לעבוד היטב. אם ההכנסות של OpenAI או של מעבדות אחרות יאכזבו, חלק מהסיכון עלול לחזור לספקיות עצמן.
למה אורקל נמצאת במרכז החששות
אורקל מציגה את השילוב המאתגר ביותר בין השקעות גבוהות, תזרים מזומנים שנשחק ותלות במימון חיצוני. החברה צפתה הכנסות של כ67 מיליארד דולר והוצאות הון של כ50 מיליארד דולר בשנת הכספים 2026. בפועל, הוצאות ההון הגיעו לכ55.7 מיליארד דולר, לעומת תזרים תפעולי של כ32 מיליארד דולר.
החברה הודיעה על תוכנית לגיוס של עד 50 מיליארד דולר באמצעות חוב והון. בפברואר ובתחילת מרץ היא כבר גייסה כ30 מיליארד דולר באמצעות אג״ח בדירוג השקעה וניירות ערך הניתנים להמרה למניות.
הגיוסים מיועדים להרחבת Oracle Cloud Infrastructure, פעילות הענן שמספקת כוח מחשוב ותשתיות ללקוחות ובהם OpenAI, מטא, אנבידיה וxAI.
מצד אחד, החוזים הגדולים מעניקים לאורקל צבר הכנסות עתידי.
מצד שני, החברה נדרשת להוציא סכומי עתק על התשתית זמן רב לפני שההכנסות והתזרים מתקבלים בפועל.
זו הסיבה לכך שהCDS של אורקל עלה הרבה יותר מזה של אמזון או אלפבית. שוק האשראי לא בהכרח מטיל ספק בביקוש לשירותי החברה. הוא שואל כמה חוב והון יידרשו כדי לספק את הביקוש ומה יקרה אם לקוח מרכזי ידחה פרויקט, יצמצם התחייבות או יתקשה לשלם.
ברודקום נכנסת גם היא לעולם המימון
גם ברודקום כבר לא רק ספקית שבבים ורכיבי תקשורת. היא מסייעת לגוגל ולמטא לתכנן שבבי AI מותאמים ומספקת פתרונות למעבדות כמו Anthropic וOpenAI.
ביוני נבנה יחד עם Apollo וBlackstone מתווה למימון הרחבה של כ35 מיליארד דולר בכוח המחשוב של Anthropic.
באוגוסט פורסם כי ברודקום נמצאת במגעים לגיוס חוב נוסף של יותר מ60 מיליארד דולר באמצעות כלי ייעודי, וכי היקף המימון הכולל עשוי להגיע עד 100 מיליארד דולר. המתווה עדיין דווח כעסקה הנמצאת בדיונים, וברודקום לא אישרה בפומבי את פרטיו.
אם העסקה תושלם במבנה שדווח, ברודקום עשויה להעניק ערבות לחלק מהחוב הבכיר. הדבר יסייע ללקוחותיה לממן רכישת שבבים ותשתיות, אך גם יחבר את סיכון האשראי שלה ליכולת של מעבדות AI להפיק הכנסות מכוח המחשוב שנבנה עבורן.
העלייה בCDS של ברודקום אינה נובעת רק מהחוב הקיים במאזנה. היא משקפת גם חשש מהתחייבויות עתידיות, מהערבויות האפשריות ומהריכוז הגבוה של הביקוש אצל מספר קטן של לקוחות גדולים.
מטא מעבירה את החוב החוצה אך לא את כל הסיכון
מטא ממשיכה לייצר תזרים גבוה מעסקי הפרסום שלה, אך היקף ההשקעות שלה עולה במהירות. החברה העלתה את תחזית הוצאות ההון ל2026 לטווח של 125 עד 145 מיליארד דולר, לעומת הוצאות של כ70 עד 72 מיליארד דולר ב2025.
חלק מהתשתיות ממומנות באמצעות שותפויות עם גופי השקעה. במרכז הנתונים החדש באל פאסו, קרנות המנוהלות בידי BlackRock יחזיקו 80% והחברה תחזיק 20%.
הפרויקט מוערך בכ14 מיליארד דולר, וחלקה של BlackRock ימומן באמצעות חוב של כ12.5 מיליארד דולר.
החוב אמנם אינו כולו חוב ישיר של מטא, אך החברה תשכור את כל הקמפוס ותספק ערבויות שווי שיורי בסף מצטבר של כ13 מיליארד דולר, שיורד לאורך זמן. המבנה מעניק למטא גמישות ומפחית את ההוצאה הראשונית, אבל אינו מעלים את הסיכון. הוא מחליף חלק מהחוב הישיר בחוזי שכירות ובהתחייבויות מותנות ארוכות טווח.
אמזון ואלפבית עדיין חזקות אך גם הן משנות כיוון
אמזון גייסה ביולי 25 מיליארד דולר באג״ח למטרות שכללו השקעות הון עתידיות ומחזור חובות. זו לא הייתה כניסה חד פעמית לשוק. מוקדם יותר השנה היא כבר ביצעה גיוס נוסף בהיקף גדול, בשעה שהתזרים החופשי שלה נשחק בעקבות ההשקעה בAWS ובתשתיות AI.
אלפבית גייסה באוגוסט 25 מיליארד דולר באג״ח דולריות, לאחר גיוס הון של כמעט 85 מיליארד דולר ביוני. בהמשך היא גייסה כ3.9 מיליארד דולר נוספים באג״ח הנקובות בדולר אוסטרלי. המהלך הגיע לאחר שהחברה רשמה לראשונה תזרים מזומנים חופשי שלילי ברבעון השני.
לשתי החברות מאזנים חזקים, פעילויות ליבה רווחיות ויכולת גבוהה לגשת לשוק ההון. זו גם הסיבה לכך שהCDS שלהן נותר נמוך משמעותית מזה של אורקל וברודקום.
העלייה אינה מצביעה על חשש מיידי ליכולת ההחזר, אלא על שינוי באופן שבו המשקיעים מתמחרים את העתיד.
בעבר, החוב של אמזון ואלפבית היה נדיר יחסית והמשקיעים התחרו עליו. כיום הן נדרשות לגייס עשרות מיליארדי דולרים לצד חברות טכנולוגיה אחרות ולצד ממשלת ארצות הברית. גם לווה מצוין נאלץ לשלם יותר אם הוא מבקש מהשוק לקלוט כמויות עצומות של חוב.
מה באמת עומד מאחורי העלייה בCDS
אין סיבה אחת שמסבירה את כל החברות. באורקל מדובר בעיקר בלחץ ישיר על התזרים, בעלייה חדה בהוצאות ההון ובצורך לגייס חוב והון. בברודקום ובאנבידיה מדובר גם בסיכון שמגיע ממימון לקוחות ומהתחייבויות הקשורות לפרויקטים. במטא מדובר בשילוב של השקעות הון עצומות, חוזי שכירות וערבויות שווי שיורי. באמזון ובאלפבית הסיפור מתמקד בכמות החוב החדשה ובהצטמצמות המרווח בין התזרים שהן מייצרות לבין ההשקעות שהן מבצעות.
לכך מצטרף גורם טכני. קרנות פנסיה וחברות ביטוח מגבילות בדרך כלל את החשיפה שלהן למנפיק בודד. ככל שאותן חברות חוזרות לשוק עם הנפקות נוספות, חלק מהמשקיעים מתקרבים למגבלות החשיפה שלהם. כדי לשכנע אותם לקנות עוד אג״ח, החברות נדרשות להציע תשואה גבוהה יותר. עליית המרווחים באג״ח מעלה גם את הביקוש לCDS ומשפיעה על מחיר ההגנה.
האם שוק האשראי מאותת על משבר
עדיין לא, חברות כמו אמזון, אלפבית, מטא ואנבידיה מחזיקות בפעילויות רווחיות, בנזילות גבוהה ובגישה רחבה לשוקי ההון. גם הנפקות האג״ח האחרונות זכו לביקוש משמעותי.
אבל שוק האשראי כן מאותת שמבנה הסיכון השתנה. ההשקעה בבינה מלאכותית כבר אינה ממומנת רק מעודפי מזומנים. היא נשענת יותר ויותר על אג״ח, גיוסי הון, כלי מימון ייעודיים, שותפויות עם גופי השקעה, חוזי שכירות וערבויות ארוכות טווח.
המשקיעים צריכים לעקוב לא רק אחר צמיחת ההכנסות משירותי AI, אלא גם אחר התזרים החופשי, היקף גיוסי החוב, התחייבויות שאינן מופיעות כחוב רגיל במאזן ומצבם הפיננסי של לקוחות כמו OpenAI וAnthropic.
מרוץ הAI אינו עומד בהכרח לפני קריסה. הוא פשוט עובר לשלב שבו ההבטחות הטכנולוגיות צריכות להצדיק מערכת מימון בהיקף של מאות מיליארדי דולרים. שוק המניות עדיין מתמקד בגודל ההזדמנות. שוק האשראי מתחיל לשאול מי ישלם אם ההזדמנות תתממש לאט מהצפוי.