הצרכן האמריקאי מאבד ביטחון ושוק הדיור נחלש, מה המשמעות לריבית?
25.8.2026
בקצרה
- מדד אמון הצרכנים בארצות הברית ירד באוגוסט לרמה של 89.4 נקודות, נמוך מהתחזיות ומהנתון הקודם, מה שמשקף המשך זהירות בקרב משקי הבית עקב יוקר המחיה, חששות משוק העבודה והשפעת הריבית הגבוהה, ובכך מאותת על פוטנציאל להאטה בצריכה הפרטית.
- מכירות הבתים החדשים בארה"ב צנחו ביולי ב-10.5% לקצב שנתי של 607 אלף יחידות, נמוך משמעותית מהצפי והנתון הקודם, מה שמדגיש את משבר הנגישות לדיור עקב ריבית המשכנתאות הגבוהה (כ-6.67% באמצע אוגוסט) ומחירי בתים גבוהים, ועלול להעיד על התקררות נוספת בשוק הדיור.
- הריבית הגבוהה בארצות הברית משפיעה באופן ישיר על משקי הבית באמצעות עלויות אשראי מוגברות למשכנתאות, הלוואות רכב וכרטיסי אשראי, מה שמאלץ צרכנים להקצות חלק גדול יותר מהכנסתם להחזרי חוב ומצמצם את כוח הקנייה הפנוי שלהם לצריכה שוטפת.
- השילוב של ירידה באמון הצרכנים והיחלשות שוק הדיור מצביע על כך שהריבית הגבוהה מתחילה להשפיע באופן ניכר על הכלכלה האמריקאית, מה שעשוי להפחית את הלחצים האינפלציוניים ולספק לבנק המרכזי איתותים להאטת קצב העלאות הריבית או אף לשקול הפחתה עתידית.
שני נתונים כלכליים שפורסמו בארצות הברית מציגים תמונה חלשה מהצפוי. אמון הצרכנים ירד באוגוסט, ומכירות הבתים החדשים נפלו ביולי בשיעור חד.
יחד, הנתונים מאותתים שהריבית הגבוהה והחששות לגבי יוקר המחיה ושוק העבודה מתחילים להשפיע בצורה ברורה יותר על משקי הבית.
 מקור: Investing
מדד אמון הצרכנים של Conference Board
מדד אמון הצרכנים בוחן כיצד משקי הבית האמריקאיים מעריכים את מצב הכלכלה כיום ומה הם מצפים שיקרה בחודשים הקרובים.
הסקר מתייחס בין היתר למצב שוק העבודה, להכנסות, לתנאים העסקיים ולנכונות לבצע רכישות גדולות.
מדובר במדד חשוב מפני שהצריכה הפרטית היא המנוע המרכזי של הכלכלה האמריקאית. צרכן שמרגיש בטוח יותר לגבי עבודתו והכנסתו נוטה להוציא יותר כסף, בעוד ירידה בביטחון יכולה להוביל לדחיית רכישות ולהגדלת החיסכון.
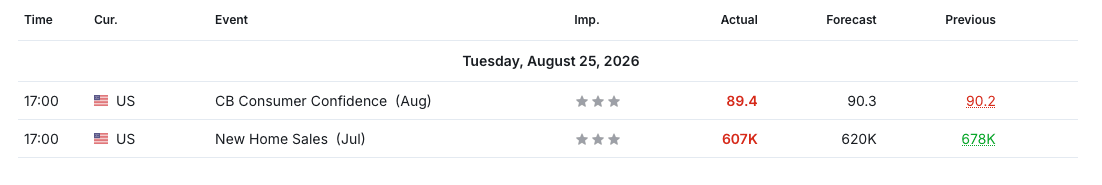
מדד אמון הצרכנים ירד באוגוסט לרמה של 89.4 נקודות, מתחת לתחזית שעמדה על 90.3 נקודות ומתחת לנתון הקודם שעמד על 90.2 נקודות.
הירידה אמנם מתונה יחסית, אך היא משמעותית יותר בגלל הרמה הנמוכה של המדד.
המשמעות היא שלא מדובר רק בתיקון קטן לאחר תקופה של אופטימיות גבוהה, אלא בהמשך של סביבה שבה הצרכנים האמריקאים נשארים זהירים.
למה אמון הצרכנים ירד?
הגורם הראשון הוא יוקר המחיה. גם אם קצב האינפלציה נמוך מהשיאים שנרשמו בעבר, רמת המחירים עצמה נותרה גבוהה.
משקי הבית עדיין משלמים יותר על מזון, דיור, ביטוח, אנרגיה ושירותים, ולכן התחושה הכלכלית שלהם יכולה להישאר שלילית גם בתקופה שבה האינפלציה השנתית מתמתנת.
הגורם השני הוא החשש משוק העבודה. מדד אמון הצרכנים מושפע לא רק מאנשים שאיבדו את מקום עבודתם, אלא גם מהשאלה עד כמה קל למצוא עבודה חדשה והאם העובדים מאמינים שהכנסתם תמשיך לעלות. אם הצרכנים מרגישים שהחברות מגייסות פחות ושאפשרויות התעסוקה מצטמצמות, הם עשויים להפוך לזהירים עוד לפני שנרשמת עלייה חדה באבטלה.
הגורם השלישי הוא הריבית. עלויות האשראי הגבוהות משפיעות על משכנתאות, הלוואות לרכב ויתרות בכרטיסי אשראי. המשמעות היא שגם צרכנים שממשיכים לעבוד נדרשים להקדיש חלק גדול יותר מהכנסתם להחזרי חוב, מה שמקטין את הכסף הפנוי לצריכה.
מכירות בתים חדשים
דוח מכירות הבתים החדשים מודד את מספר החוזים שנחתמו לרכישת בתים פרטיים חדשים. הנתון מוצג בקצב שנתי מנוכה עונתיות, כלומר 607 אלף אינו מספר הבתים שנמכרו בפועל ביולי, אלא הקצב השנתי שהיה מתקבל אם קצב המכירות של אותו חודש היה נמשך שנה שלמה.
מכירות הבתים החדשים ירדו ביולי לקצב שנתי של 607 אלף יחידות, מתחת לתחזית שעמדה על 620 אלף ומתחת משמעותית לנתון הקודם שעמד על 678 אלף.
מדובר בירידה חודשית של כ-10.5%. זהו פער גדול בהרבה מההחמצה מול התחזית, ומצביע על נסיגה חדה לאחר נתון חזק יחסית בחודש הקודם.
למה מכירות הבתים נפלו?
הסיבה המרכזית היא משבר הנגישות לרכישת דירה. ריבית המשכנתאות ל-30 שנה עמדה באמצע אוגוסט על כ-6.67%. ברמות כאלה, ההחזר החודשי נשאר גבוה גם אם מחירי הבתים מפסיקים לעלות או יורדים בצורה מתונה.
במקביל, מחירי הבתים עדיין גבוהים ביחס להכנסות משקי הבית. השילוב בין מחיר רכישה גבוה, ריבית משכנתאות גבוהה, עלויות ביטוח וארנונה יוצר מצב שבו חלק גדול מהרוכשים הפוטנציאליים פשוט אינו עומד בתשלום החודשי.
גם העלייה במלאי מעניקה לרוכשים יותר אפשרויות ומפחיתה את תחושת הדחיפות. בשוק הבתים הקיימים נרשמה ביולי ירידה של 1.7% במכירות, לצד מלאי המספיק לכ-4.6 חודשי מכירה. התמונה הרחבה מלמדת שהחולשה אינה מוגבלת רק לבתים חדשים.
הנתון הקודם, 678 אלף, היה גבוה יחסית ולכן חלק מהירידה יכול להיות תיקון לאחר חודש חזק. עם זאת, הירידה מתחת לצפי והחולשה המקבילה בשוק הבתים הקיימים מחזקות את ההערכה שלא מדובר רק ברעש סטטיסטי.
חשוב גם לזכור שנתוני מכירות בתים חדשים תנודתיים ולעיתים עוברים תיקונים משמעותיים. הלשכה האמריקאית לסטטיסטיקה מציגה טווחי טעות רחבים יחסית בדוח, ולכן עדיף לבחון מגמה של כמה חודשים ולא לבנות מסקנה על חודש בודד.
מה מספרים לנו שני הנתונים יחד?
שני הדוחות מצביעים על אותה נקודת חולשה, הצרכן האמריקאי נעשה זהיר יותר.
אמון הצרכנים מספר לנו כיצד משקי הבית מרגישים, בעוד מכירות הבתים מראות כיצד הם מתנהגים בפועל באחת מההחלטות הכספיות הגדולות ביותר שלהם. הירידה בשניהם מרמזת שהריבית הגבוהה אינה משפיעה רק על הסנטימנט, אלא גם דוחה עסקאות ממשיות.
עם זאת, הנתונים עדיין אינם מוכיחים שהכלכלה האמריקאית נכנסת למיתון. מכירות בתים רגישות במיוחד לריבית ולכן הן יכולות להיחלש גם בתקופה שבה הצריכה בתחומים אחרים ממשיכה לצמוח. כדי לזהות חולשה רחבה יותר צריך לראות גם האטה במכירות הקמעונאיות, עלייה בתביעות האבטלה, ירידה בגיוסים והיחלשות בהכנסות.
מה המשמעות לפד ולריבית?
מבחינת הפדרל ריזרב, הנתונים נוטים לכיוון שתומך בהקלה מוניטרית, אך הם לבדם אינם מספיקים כדי להכריע לגבי הורדת ריבית.
החולשה בדיור מוכיחה שהריבית הגבוהה ממשיכה לעבוד ומקררת תחום שרגיש במיוחד לעלות האשראי. הירידה באמון הצרכנים מעלה גם את האפשרות שהצריכה הפרטית תתמתן בהמשך, בעיקר אם החששות לגבי שוק העבודה יחריפו.
מצד שני, הפד ימשיך לתת משקל גבוה יותר לנתוני האינפלציה והתעסוקה. אם האינפלציה תישאר גבוהה, חולשה במכירת בתים לא בהכרח תספיק כדי להצדיק הורדת ריבית מהירה. אם הדוחות הבאים יצביעו גם על ירידה בגיוסים, עלייה באבטלה והתמתנות בצריכה, הנתונים שפורסמו היום עשויים להיראות בדיעבד כחלק מתחילתה של האטה רחבה יותר.
עבור שוק האג"ח, מדובר עקרונית בנתונים שתומכים בירידת תשואות, מפני שהם מצביעים על צמיחה חלשה יותר ועל אפשרות להורדת ריבית בעתיד. עבור שוק המניות התמונה מורכבת יותר. ירידה מתונה בפעילות יכולה לתמוך במניות דרך ציפיות לריבית נמוכה יותר, אך היחלשות חדה של הצרכן עלולה לפגוע בהכנסות החברות, במיוחד בקמעונאות, בבנקים, בבנייה ובמוצרים יקרים הנרכשים באשראי.
בשורה התחתונה
הנתונים שפורסמו מציגים צרכן אמריקאי פחות בטוח ושוק דיור שמתקשה להתמודד עם עלויות המימון הגבוהות. זו אינה הוכחה למיתון, אך מדובר באיתות נוסף לכך שהריבית הגבוהה מחלחלת בהדרגה אל הכלכלה הריאלית.
הדוחות מחזקים במידה מסוימת את הטיעון להורדת ריבית, אך ההחלטה תלויה בעיקר בהמשך ההתמתנות באינפלציה ובהתפתחות שוק העבודה. הנתונים המרכזיים שצריך לבחון כעת הם דוח התעסוקה, המכירות הקמעונאיות ומדדי האינפלציה הבאים.