כך הפכו בתי ההשקעות ממנהלי חסכונות למכונות רווח
25.8.2026
בקצרה
- בתי ההשקעות הגדולים בישראל מנהלים כיום למעלה מ-1.2 טריליון שקל, כאשר היקף הנכסים הכולל שלהם גדל ב-18% בשנה שהסתיימה ביוני 2026, מה שמצביע על צמיחה משמעותית בהיקף הפעילות ועל פוטנציאל להגדלת דמי הניהול הנגבים מהציבור.
- הרווח הנקי המצרפי של חמשת בתי ההשקעות הציבוריים הגדולים זינק ב-52% והגיע ל-651 מיליון שקל במחצית הראשונה של 2026, עלייה גבוהה משמעותית מצמיחת ההכנסות ב-28%, דבר המעיד על מינוף תפעולי יעיל המאפשר להם להפוך חלק גדול יותר מההכנסות לרווחים.
- המינוף התפעולי מאפשר לבתי ההשקעות להגדיל את רווחיהם בקצב מהיר יותר מצמיחת ההכנסות, כיוון שחלק ניכר מהוצאות התפעול קבוע או גדל לאט יותר, ולכן כל שקל נוסף של הכנסה תורם יותר לשורת הרווח, אך מנגנון זה עלול לפעול גם בכיוון ההפוך בתקופות של ירידות בשווקים.
- צמיחת הנכסים המנוהלים נובעת משני מקורות עיקריים: הפקדות שוטפות של הציבור למוצרי חיסכון ועלייה בשווי הנכסים בשווקים, כאשר מדד ת"א 125 עלה ביותר מ-30%, מה שמדגיש את חשיבות ביצועי השווקים להגדלת בסיס דמי הניהול של בתי ההשקעות.
רוב הציבור פוגש את בתי ההשקעות דרך קרן הפנסיה, קרן ההשתלמות, קופת הגמל או חשבון המסחר העצמאי.
בכל חודש נכנס למערכות האלה כסף חדש, בדרך כלל באופן אוטומטי, בלי שהחוסכים צריכים לקבל החלטת השקעה חדשה.
עבור בתי ההשקעות מדובר במקור הכנסה יציב יחסית, שממשיך לגדול ככל שהציבור חוסך יותר וככל ששווי הנכסים בשווקים עולה.
אבל הסיפור המעניין באמת אינו רק כמות הכסף שמנהלים בתי ההשקעות. היתרון הגדול נמצא בדרך שבה הצמיחה הזאת מתורגמת לרווח, בית השקעות שמגדיל את הנכסים המנוהלים אינו חייב להגדיל באותו קצב את מספר המשרדים, מנהלי ההשקעות, מערכות המחשוב או עובדי השירות.
חלק ניכר מההוצאות כבר קיים, ולכן הכנסה נוספת יכולה להגיע לשורת הרווח בשיעור גבוה יותר.
התוצאות של חמשת בתי ההשקעות הציבוריים הגדולים במחצית הראשונה של 2026 המחישו את העוצמה של המודל הזה.
ההכנסות המצרפיות של בתי ההשקעות צמחו ב-28%, אבל הרווח הנקי זינק בשיעור גבוה יותר של 52% והגיע ל651 מיליון שקל.
הכסף שמנוהל ממשיך לצמוח
בתי ההשקעות הגדולים בישראל מנהלים כיום יותר מ-1.2 טריליון שקל, כולל הכספים המנוהלים בילין לפידות, שדוחותיו טרם פורסמו במועד הכנת הנתונים. היקף הנכסים הכולל שלהם גדל ב-18% בשנה שהסתיימה ביוני 2026.
הצמיחה נשענה על שני מקורות מרכזיים.
הראשון הוא ההפקדות השוטפות של הציבור לפנסיה, לקרנות השתלמות ולקופות גמל.
הכספים האלה נכנסים מדי חודש ומייצרים לבתי ההשקעות תוספת קבועה לנכסים שעליהם הם יכולים לגבות דמי ניהול.
המקור השני הוא העלייה בשווי הנכסים עצמם.
מדד ת״א 125 עלה ביותר מ-30% במהלך התקופה שנבחנה. כאשר מחיריהן של המניות בתיקים עולים, גם היקף הנכסים המנוהלים גדל, אפילו בלי גיוסים חדשים.
בית ההשקעות יכול בעקבות זאת לגבות דמי ניהול על בסיס נכסים גבוה יותר.
לא בהכרח כי מחירי הדמי ניהול עולים, שווי הנכס הוא זה שעולה.
עם זאת, חשוב להפריד בין שני מקורות הצמיחה. הפקדות וגיוסים משקפים כניסה של כסף חדש ויכולים להעיד על יכולת למשוך ולשמר לקוחות. עליית שווי הנכסים היא חדשות טובות, אבל היא תלויה בביצועי השווקים ועלולה להתהפך בתקופה של ירידות.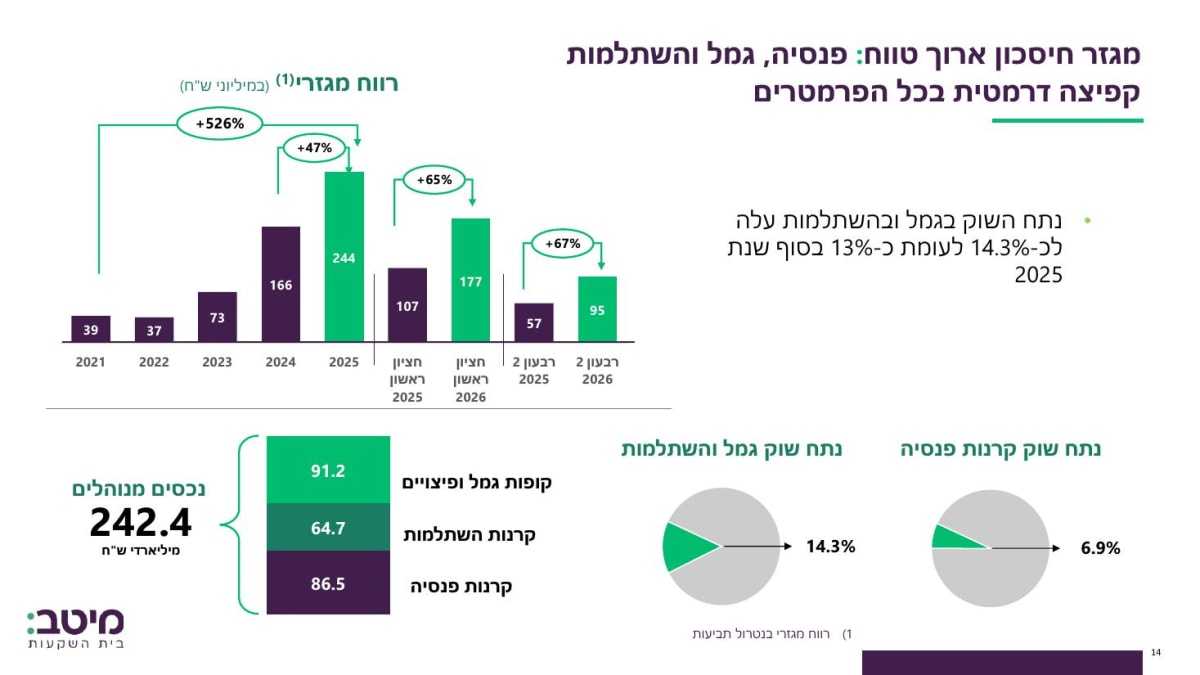 מקור: דוח מיטב
התרשים מציג את העלייה בהכנסות, ברווח המגזרי, בנכסים המנוהלים ובנתחי השוק של פעילות הגמל, ההשתלמות והפנסיה של בית ההשקעות מיטב.
כך עובד המינוף התפעולי
המושג שמסביר את הפער בין העלייה בהכנסות לזינוק ברווחים הוא מינוף תפעולי. הכוונה היא למצב שבו ההכנסות גדלות מהר יותר מההוצאות, ולכן חלק גדול יותר מכל שקל חדש נשאר כרווח.
במחצית הראשונה של 2026 הכנסות חמשת בתי ההשקעות עלו ב-28% והגיעו ל-3.6 מיליארד שקל, הרווח הנקי, לעומת זאת, גדל ב-52% והגיע ל-651 מיליון שקל.
שיעור הרווח הנקי מתוך ההכנסות עלה לכמעט 18%, לעומת פחות מ-16% במחצית המקבילה.
המשמעות היא שבתי ההשקעות לא רק ניהלו יותר כסף והכניסו יותר, אלא הצליחו להפיק רווח גבוה יותר מכל שקל של הכנסה.
חלק מהוצאות התפעול שלהם קבוע או גדל לאט יחסית, מערכת מסחר שכבר נבנתה יכולה לשרת לקוחות נוספים, ומנהל השקעות יכול לנהל תיק גדול יותר בלי להכפיל את כוח האדם. גם ההוצאות על משרדים, טכנולוגיה ושיווק אינן חייבות לעלות ביחס ישיר לנכסים המנוהלים.
זהו מודל אטרקטיבי בתקופה של שווקים עולים וגיוסים חזקים.
עם זאת, אותו מנגנון יכול לעבוד גם בכיוון ההפוך. ירידה בנכסים ובהכנסות אינה גוררת ירידה מיידית ומקבילה בהוצאות, ולכן בתקופה חלשה הרווחים עלולים להיפגע בקצב מהיר יותר.
מיטב מובילה ברווח וIBI בקצב הצמיחה
מיטב היא בית ההשקעות הגדול בישראל מבין החברות שנבחנו, בעל נכסים מנוהלים בהיקף של כ-463 מיליארד שקל.
היא גם הציגה את הרווח הנקי הגבוה ביותר במחצית, כ-274 מיליון שקל, עלייה של 47% לעומת התקופה המקבילה.
בית ההשקעות IBI מנהל היקף קטן יותר, אך הציגה את קצב הצמיחה החד ביותר.
הרווח הנקי של הקבוצה עלה בכ135% והגיע ל-159 מיליון שקל.
הצמיחה החדה אינה נובעת רק מניהול חסכונות מסורתי, אלא גם מפעילויות משלימות שהפכו לחלק מרכזי במודל העסקי שלה.
חברת מור מנהלת כ-214 מיליארד שקל, לעומת טווח של כ-125 עד 160 מיליארד שקל אצל בתי השקעות נוספים שנכללו בהשוואה.
הרווח הנקי של החברה צמח ב-25%.
אלטשולר שחם הציגה את התמונה ההפוכה.
הרווח הנקי שלה ירד ב-8% והגיע ל-50.8 מיליון שקל, על רקע ירידה בהכנסות ואובדן לקוחות.
המקרה שלה ממחיש שנכסים מנוהלים אינם צומחים באופן אוטומטי. תשואות, מוניטין, שירות ותחרות משפיעים על החלטת הלקוחות להישאר או להעביר את הכסף למתחרים.
המסחר העצמאי הפך לעסק מרכזי
אחד השינויים החשובים בענף הוא המעבר של משקיעים פרטיים למסחר עצמאי, יותר לקוחות פותחים חשבון ומבצעים פעולות ישירות במניות, באיגרות חוב ובמוצרים נוספים.
עבור בתי ההשקעות זו אינה רק דרך לגייס לקוחות, אלא פעילות שמייצרת הכנסות מעמלות מסחר, ביצוע ומשמורת.
בIBI צמחו ההכנסות משירותי מסחר, משמורת וביצוע ב-46% והגיעו ל260 מיליון שקל במחצית.
הרווח של המגזר זינק ב-117% והגיע ל-104 מיליון שקל.
הפער בין צמיחת ההכנסות לצמיחת הרווח מצביע על מינוף תפעולי חזק במיוחד גם בפעילות הזאת.
במהלך הרבעון הצטרפו לבית ההשקעות IBI כ7,120 לקוחות מסחר חדשים, ומספר הלקוחות הכולל הגיע לכ-90 אלף.
החברה הציבה יעד של 150 אלף לקוחות עד סוף הרבעון השני של 2028, תוך הוספה של כ-30 אלף לקוחות בשנה.
במיטב טרייד עלו ההכנסות במחצית ב-20% והגיעו ל-157 מיליון שקל, הרווח מפעילות המסחר עלה ב-15% ל38 מיליון שקל.
הקצב המתון יותר ברווח הוסבר בחולשה יחסית בפעילות במהלך הרבעון השני, בין היתר בגלל חג הפסח וירידת הדולר. המשמעות היא שגם אם המסחר העצמאי הוא מנוע צמיחה ארוך טווח, התוצאות בכל רבעון עדיין יכולות להשתנות בהתאם למחזורי המסחר ולהתנהגות המשקיעים.
לא כל הצמיחה מגיעה מדמי הניהול
הדוחות מראים שבתי ההשקעות המובילים כבר אינם נשענים רק על דמי ניהול מקרנות, פנסיה וגמל.
הם בונים פעילויות נוספות שמאפשרות להם להרוויח מאותו לקוח או מאותה תשתית בכמה דרכים.
בIBIבלטה פעילות IBI קפיטל, המספקת שירותי ניהול אופציות, בעיקר לחברות ולעובדים בענף ההייטק
הרווח מהפעילות גדל ביותר מפי 4.5 והיא הפכה לפעילות הגדולה ביותר בקבוצה.
הצמיחה בתחום נבעה מעלייה בנתח השוק, מהצטרפות של עסקאות חדשות וממעבר של לקוחות גדולים ממתחרים, זהו מנוע שונה מניהול כספי הציבור.
הוא קשור יותר לפעילות של חברות טכנולוגיה, להענקת אופציות לעובדים ולצורך לנהל מערכים מורכבים של הקצאות ומימושים.
השילוב בין פנסיה וגמל, קרנות נאמנות, מסחר עצמאי ושירותים לחברות מאפשר לבתי ההשקעות לפזר את מקורות ההכנסה.
הוא גם מגדיל את הערך של התשתיות שכבר נבנו ומאפשר לחברה לייצר יותר הכנסות בלי להקים בכל פעם מערך תפעולי חדש לחלוטין.
הגאות בשווקים היא גם מקור הסיכון
התוצאות החזקות מצביעות על שיפור עסקי אמיתי, אבל חלק ממנו קיבל תמיכה מסביבה נוחה מאוד. השוק המקומי עלה בחדות, היקף הנכסים צמח והעניין של משקיעים פרטיים במסחר נשאר גבוה, וככה קשה להניח שכל הגורמים האלה ימשיכו לצמוח באותו קצב לאורך זמן.
ירידה בשוק המניות תקטין את שווי הנכסים המנוהלים ואת דמי הניהול הנגזרים מהם.
תקופה של תשואות חלשות עלולה להוביל גם להעברת כספים בין בתי השקעות, וירידה בפעילות המשקיעים תפגע בהכנסות ממסחר, בעוד האטה בענף הטכנולוגיה עשויה להשפיע על הביקוש לשירותי ניהול אופציות.
התחרות בענף צפויה להישאר חזקה, בתי ההשקעות מתחרים על דמי הניהול, על תשואות, על איכות השירות ועל חוויית המסחר.
היכולת לצמוח בלי להוריד מחירים באופן שפוגע ברווחיות תהיה אחד המבחנים החשובים בהמשך.
המבחן הבא יהיה איכות הצמיחה
המחצית הראשונה של 2026 הראתה שבתי ההשקעות הגדולים הצליחו להפוך את הגידול בנכסים ובהכנסות לזינוק חד עוד יותר ברווחים.
מיטב נהנית מיתרון הגודל, בעוד IBI ממחישה כיצד פעילויות כמו מסחר עצמאי ושירותים לחברות הייטק יכולות לשנות את מבנה הרווח של בית השקעות.
עם זאת, לא כל עלייה בנכסים שווה באיכותה
כסף חדש שנכנס מהלקוחות יציב יותר מעלייה שנובעת רק משוק מניות חיובי. פעילות שמייצרת הכנסות חוזרות עשויה להיות איכותית יותר מהכנסה שתלויה במחזור מסחר חריג.
המשקיעים יצטרכו לעקוב אחר קצב הגיוסים, שימור הלקוחות, שיעורי הרווחיות והצמיחה בפעילויות המשלימות. אלה יקבעו אם בתי ההשקעות בנו מנוע רווח ארוך טווח, או שהם נהנים כרגע בעיקר מתקופה חזקה במיוחד בשווקים.