מבצעי המימון מתחילים להיסדק והביטולים מגיעים לדוחות הנדל״ן
23.8.2026
בקצרה
- מספר ביטולי עסקאות לרכישת דירות חדשות מקבלנים זינק ב-41% בין ינואר לאוגוסט 2026, והגיע ל-1,821 ביטולים, מה שמעיד על התגברות חדה בבעיות מימון ושינוי בכדאיות העסקאות בקרב רוכשים, ועלול להעיד על חולשה מתפתחת בשוק הנדל"ן.
- שיעור הביטולים מעסקאות שנחתמו בשנת 2023 הגיע ל-4.3%, כמעט פי תשעה משיעור הביטולים בשנת 2021 שעמד על 0.5%, נתון המצביע על החמרה משמעותית ביציבות העסקאות ועל סיכון מוגבר לקבלנים שחתמו על חוזים בשנים האחרונות.
- כחמישית מהמבטלים מסיבות כלכליות השתייכו למשקי בית בעלי הכנסה ממוצעת של כ-60 אלף שקל ברוטו בחודש, מה שמרמז כי הביטולים אינם נובעים רק ממצוקה פיננסית, אלא גם משינוי בחישוב הכדאיות הכלכלית של העסקה בתנאי השוק הנוכחיים.
- מבצעי המימון של הקבלנים, שאפשרו תשלום נמוך בהתחלה ודחיית רוב התשלום למועד המסירה, נחשדים כגורם מרכזי לעלייה בביטולים, מכיוון שהם דחו את מבחן המשכנתה והותירו רוכשים רבים חשופים לשינויים בריבית ובתנאי השוק.
בשנים האחרונות הקבלנים מצאו דרך יצירתית להתמודד עם הריבית הגבוהה ועם הירידה בביקוש לדירות. במקום להוריד את המחיר הרשמי, הם אפשרו לרוכשים לשלם רק 10% או 20% ממחיר הדירה בעת החתימה, ואת היתרה הגדולה לקראת המסירה.
מבחינת הרוכש, זו הייתה דרך להיכנס לשוק עם הון עצמי קטן יחסית ולדחות את המשכנתה. מבחינת הקבלן, החוזה נחתם, הדירה נרשמה כמכורה והמחיר הרשמי נשמר. אלא שהדחייה לא פתרה את בעיית המימון, היא רק העבירה אותה כמה שנים קדימה.
כעת, שחלק מהעסקאות שנחתמו בשנים 2023 ו-2024 מתקרבות למועד המסירה, התשלום הגדול מתחיל להגיע. חלק מהרוכשים אינם מצליחים לקבל את המשכנתה שתכננו, אחרים יכולים להשלים את הרכישה, אך כבר אינם בטוחים שהעסקה כדאית להם והתוצאה מתחילה להופיע בנתוני משרד האוצר וגם בדוחות של חברות הנדל״ן עצמן.
מספר הביטולים עלה ב-41%
נכון לינואר 2026 נקלטו ברשות המסים 1,294 ביטולים של עסקאות לרכישת דירות חדשות מקבלנים בשוק החופשי, מתוך חוזים שנחתמו בשנים 2023 עד 2025. באוגוסט כבר הגיע המספר ל-1,821 ביטולים, עלייה של 41% בתוך מספר חודשים.
העלייה אינה נובעת רק מביטולים של עסקאות חדשות יחסית. מספר הביטולים מעסקאות שנחתמו בשנת 2023 עלה מ-701 בינואר ל-825 באוגוסט. בעסקאות 2024 הוא עלה מ-495 ל-738, ובעסקאות 2025 מ־98 ל-258.
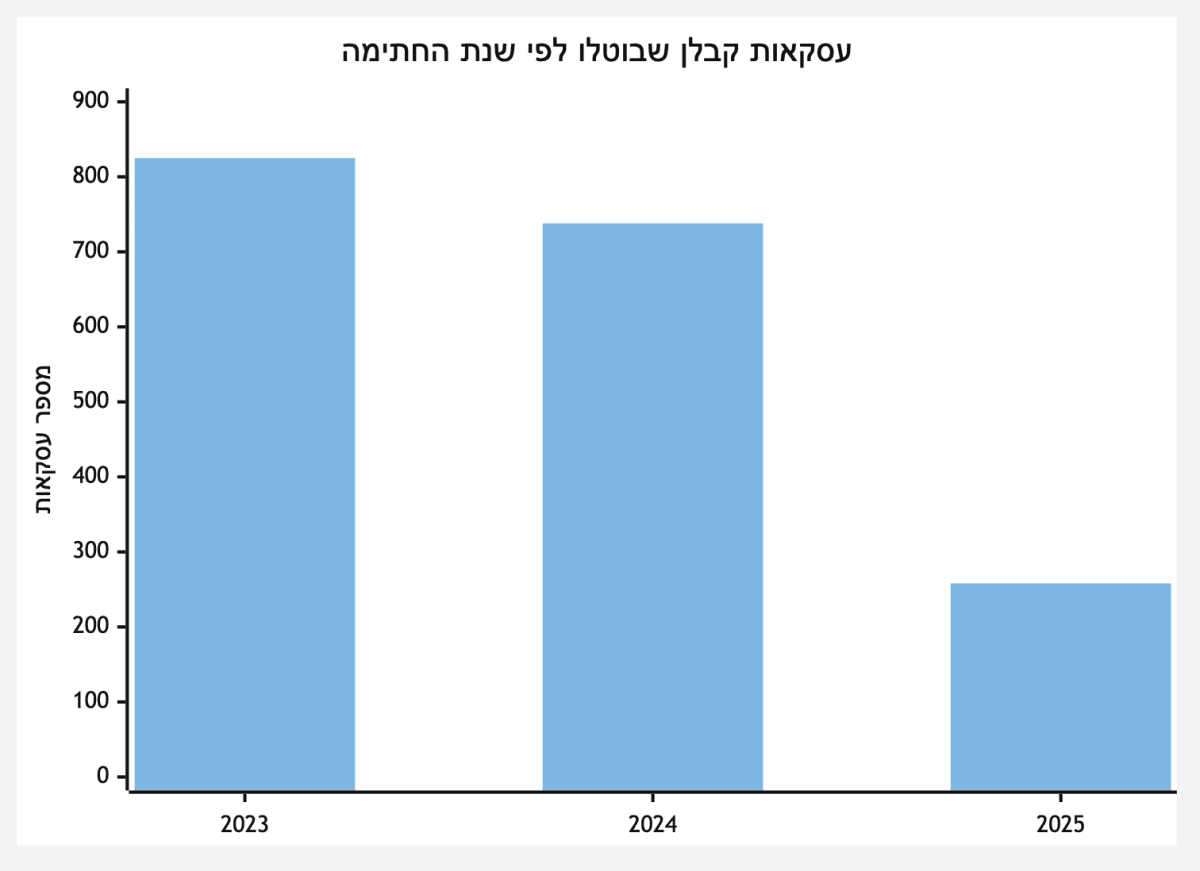 מקור: אגף הכלכלן הראשי במשרד האוצר, נתוני שע״מ | ניתוח ועיבוד נתונים: הבית שלך לפיננסים
הנתון של 2025 עדיין נמוך במספרים מוחלטים, אך קצב הגידול שלו הוא המהיר ביותר. מספר הביטולים של חוזים שנחתמו בשנת 2025 זינק ב-163% בין ינואר לאוגוסט. זה אינו אומר ששיעור הביטולים הסופי של עסקאות 2025 יהיה בהכרח גבוה יותר, אלא שרבות מהעסקאות עדיין צעירות והנתון ממשיך להתעדכן.
הפער מול השנים הקודמות כבר חריג.
בשנת 2021, שבה נרשם שיא במספר העסקאות, שיעור הביטולים עמד על 0.5% כשנתיים לאחר סיום השנה. לעומת זאת, שיעור הביטולים מעסקאות שנחתמו בשנת 2023 כבר הגיע ל-4.3%, כמעט פי תשעה.
גם עסקאות 2024 מציגות החמרה. בתחילת 2026 עמד שיעור הביטולים שלהן על 1.5%, ובאוגוסט הוא כבר הגיע ל-2.3%. מדובר בעלייה של 53% בשכיחות היחסית של הביטולים בתוך מספר חודשים.
הנתון הזה עשוי להמשיך לעלות.
רק 40% מעסקאות 2024 שטרם בוטלו כבר היו אמורות להגיע למסירה. ברבע מהעסקאות שנחתמו באותה שנה נקבע מועד מסירה בשנת 2028 או מאוחר יותר ורוכשים רבים עדיין לא הגיעו לנקודה שבה הם צריכים להשלים 80% או 90% ממחיר הדירה.
הביטולים מגיעים גם למשקי בית חזקים
ההסבר האינטואיטיבי הוא שרוכשים בעלי הכנסה נמוכה אינם מצליחים לקבל משכנתה או לעמוד בהחזר החודשי. הנתונים מאזור הדרום מראים שזה אכן חלק מהתמונה, אך לא כולה.
מתוך כמעט 500 ביטולים שנבדקו בדרום, כ-40% ממשקי הבית שציינו סיבות כלכליות השתכרו עד כ-12 אלף שקל ברוטו בחודש.
עבור משפחות כאלה, עליית הריבית והצורך להשלים תשלום גדול בהחלט יכולים להפוך את העסקה לבלתי אפשרית.
אלא שכחמישית מהמבטלים מסיבות כלכליות השתייכו למשקי בית שהשתכרו בממוצע כ-60 אלף שקל ברוטו בחודש. המחיר הממוצע של הדירות שביטלו עמד על כ-1.7 מיליון שקל, כך שלא מדובר רק ברכישות יוקרה או במשקי בית שנכנסו לעסקה ללא יכולת בסיסית לעמוד בה.
הנתון הזה מצביע על סוג אחר של ביטול. חלק מהרוכשים אינם מבטלים משום שהם לא יכולים לשלם, אלא משום שהם כבר אינם רוצים להשלים את העסקה בתנאים שנוצרו.
אם מחיר הדירה בשוק אינו גבוה משמעותית מהמחיר בחוזה, המשכנתה התייקרה, שכר הדירה הצפוי אינו מצדיק את העלות והקנס על הביטול נמוך יחסית, ייתכן שההחלטה הכלכלית היא לסגת. במקרה כזה, המונח סיבות כלכליות אינו מתאר בהכרח מצוקה פיננסית, אלא שינוי בחישוב הכדאיות.
מבצעי המימון הם החשוד המרכזי אבל הקשר עדיין לא הוכח
החיבור בין מבצעי 10/90 ו-20/80 לבין העלייה בביטולים נראה הגיוני. הרוכש התחייב למחיר מלא, אך דחה את מבחן המשכנתה ואת רוב התשלום למועד המסירה.
אם התנאים השתנו, הוא עלול להגיע לסוף התקופה בלי מימון מתאים או בלי רצון להשלים את העסקה.
עם זאת, משרד האוצר מדגיש שאין עדיין ראיה ישירה שמאפשרת לקבוע שמבצעי המימון הם הסיבה לכל הביטולים.
חובת הדיווח לרשות המסים על הטבות מימון נכנסה לתוקף רק בסוף 2024, בעוד שחלק גדול מהביטולים מתייחס לעסקאות שנחתמו קודם לכן.
המשמעות היא שמבצעי המימון הם החשוד המרכזי, אך עדיין לא הוכח קשר סיבתי מלא וכדי להוכיח אותו יהיה צורך להשוות בין תנאי התשלום בכל חוזה לבין מועד הביטול, סיבת הביטול והסכום ששילם הרוכש בפועל.
המגבלות שהטיל בנק ישראל במרץ 2025 על הלוואות בלון בסבסוד קבלן מלמדות שגם הרגולטור זיהה את הסיכון.
הלוואת בלון היא הלוואה שבה חלק גדול מהקרן נדחה לסוף התקופה והמגבלות נועדו לצמצם מצב שבו רוכשים חותמים על עסקה בלי לבדוק מראש אם יוכלו לקבל את המימון הדרוש בהמשך.
 מקור: מרכז הנדל״ן
אזורים ממחישה איך הביטולים נראים בדוח
הדוח של אזורים לרבעון השני של 2026 מספק דוגמה מוחשית להשפעת הביטולים על חברה ציבורית.
במחצית הראשונה של השנה חתמה החברה על חוזים למכירת 90 דירות בהיקף של כ-318 מיליון שקל ללא מע״מ, לעומת 134 דירות בהיקף של כ-394 מיליון שקל בתקופה המקבילה. במהלך המחצית בוטלו 15 עסקאות בהיקף של קרוב ל-57 מיליון שקל. לאחר הביטולים נותרו 75 מכירות נטו בהיקף של כ-270 מיליון שקל.
גם לאחר תאריך המאזן נמשכה התנועה בשני הכיוונים. אזורים מכרה 42 דירות נוספות בהיקף של כ-129 מיליון שקל, אך במקביל בוטלו עוד שלושה חוזים.
הנתון החשוב אינו רק מספר הביטולים, אלא הפער בין המכירות ברוטו למכירות נטו. משקיע שמסתכל רק על מספר החוזים שנחתמו עלול לקבל תמונה חיובית יותר מזו שנשארת לאחר גריעת העסקאות שבוטלו.
הטבות המימון תמכו במכירות של אזורים
כ-67% מהעסקאות של אזורים במחצית כללו תנאי תשלום מיטיבים, וכ-37% כללו סבסוד ריבית באמצעות הלוואות קבלן. הקבוצות עשויות לחפוף, ולכן אין לחבר את שני השיעורים.
הנתון מראה שהחברה נדרשה להשתמש בתנאים פיננסיים כדי לתמוך בביקוש. הוא אינו מוכיח שההטבות הן שגרמו לביטולים, אך הוא מראה עד כמה המכירות תלויות כיום לא רק במחיר הדירה, אלא גם בדרך שבה התשלום נפרס.
במקביל, הפעילות השוטפת של אזורים יצרה תזרים שלילי של כ-705 מיליון שקל במחצית והוצאות המימון עלו ב-47.2% לכ-101.3 מיליון שקל. החברה הגדילה את ההשקעה בקרקעות ובפרויקטים, אך החולשה במכירות והדחייה בקבלת התקבולים מגדילות את התלות באשראי.
זו בדיוק הנקודה שבה ביטולים הופכים מסיפור של הרוכש לסיפור של המשקיע. כל דירה שחוזרת למלאי דורשת שיווק מחדש, דוחה את התקבול ומאריכה את התקופה שבה החברה משלמת ריבית על הקרקע ועל הבנייה.
גם דמרי דיווחה על ביטולים
אזורים אינה החברה היחידה שבה הביטולים מופיעים בדוחות.
י.ח דמרי דיווחה כי בשנת 2025 בוטלו 20 חוזי רכישה של דירות בהיקף כספי של כ-39.4 מיליון שקל. בין תחילת ינואר ל-24 במרץ 2026 בוטלו חוזים לשש דירות נוספות בהיקף של כ-17.5 מיליון שקל.
גם כאן החשיפה למבצעי מימון משמעותית. בשנת 2025 כ-46% ממכירות דמרי בפרויקטים בביצוע ובתכנון כללו תנאי מימון מיטיבים וכ-29% מכלל העסקאות כללו פריסת תשלומים לא רגילה ו-17% בוצעו באמצעות הלוואות קבלן.
הנתונים של דמרי ואזורים עדיין אינם מספיקים כדי להכריז על גל ביטולים בכל החברות הציבוריות, אך הם מוכיחים שהתופעה אינה נשארת רק בנתוני רשות המסים, היא מתחילה להופיע גם בדוחות הכספיים עצמם.
המשכנתאות הגבוהות לא בהכרח מספרות על ביקוש חדש
בחודש יולי 2026 נלקחו משכנתאות בהיקף של כ-11.56 מיליארד שקל, עלייה של 5% לעומת יוני ושל 8% לעומת יולי בשנה הקודמת.
הנתון עשוי להיראות כמו חזרה חזקה של הביקוש, אך צריך לקרוא אותו בזהירות. חלק מהמשכנתאות עשוי להשתייך לרוכשים שחתמו על חוזים בעבר במסגרת מבצעי תשלום נדחה וכעת הגיעו למועד המסירה.
אין נתון שמאפשר לקבוע שכל העלייה, או אפילו רובה, נבעה ממימוש חוזים ישנים. זו הערכה של גורמים בענף ולא מסקנה מוכחת מנתוני בנק ישראל. עם זאת, בתקופה שבה עסקאות 20/80 מגיעות להבשלה, היקף המשכנתאות אינו בהכרח מדד נקי לביקוש חדש.
המספר שצריך לבדוק הוא מכירות נטו
העלייה בביטולי העסקאות עדיין אינה מוכיחה ששוק הדיור בדרך לקריסה. הביטולים מהווים חלק קטן מכלל העסקאות, וחלקם נובעים מסיבות חוזיות כמו עיכוב בקבלת היתר ולא ממצוקה כלכלית.
אבל המגמה כבר אינה שולית.
שיעור הביטולים בעסקאות 2023 גבוה כמעט פי תשעה מהשיעור שנמדד בעסקאות 2021, מספר הביטולים מעסקאות 2025 ממשיך לעלות במהירות, וחלק גדול מעסקאות 2024 עדיין לא הגיע למסירה.
עבור המשקיעים בחברות הנדל״ן, מספר החוזים שנחתמו כבר אינו מספיק. צריך לבדוק כמה עסקאות בוטלו, כמה דירות נמכרו נטו, איזה חלק מהמכירות כולל תשלום דחוי, כמה כסף כבר התקבל בפועל וכמה מהתזרים תלוי ביכולתם של הרוכשים לקבל משכנתה בעתיד.
הסיכון האמיתי אינו רק שהרוכש יבטלֿ, הסיכון הוא שהחברה תישאר עם דירה שחזרה למלאי, תזרים שנדחה, הוצאות מימון שעולות והצורך למצוא קונה חדש בשוק חלש יותר.