סיכום דו״ח Q2 2026 חברת ביטוח ישיר
20.8.2026

בקצרה
- חברת ביטוח ישיר הציגה ברבעון השני של 2026 רווח כולל של 117.2 מיליון שקל, עלייה של 16% לעומת הרבעון המקביל, וכן תשואה להון שנתית של 36%, נתונים המעידים על שיפור משמעותי ברווחיות ועל ניהול פיננסי יעיל, מה שמחזק את תזת ההשקעה בחברה.
- הרווח משירותי ביטוח בחברה עלה ב-27% והסתכם ב-173.6 מיליון שקל, בעיקר בזכות שיפור ברווחיות החיתומית, אף על פי שההכנסות משירותי ביטוח ירדו ב-4% במחצית, דבר המצביע על איכות רווח גבוהה יותר הנובעת מניהול סיכונים ותביעות יעיל ולא רק מצמיחה במחזור.
- ביטוח ישיר הכריזה על חלוקת דיבידנד בסך 80 מיליון שקל, המהווים כ-5.4 שקלים למניה וכ-68% מהרווח הכולל לרבעון, מה שמשקף מדיניות חלוקת רווחים נדיבה למשקיעים ומעיד על ביטחון ההנהלה בביצועים הפיננסיים ובתזרים המזומנים של החברה.
- הסיכון המרכזי לחברה טמון בירידת המחירים בענף ביטוח רכב רכוש, שבו הפרמיות ירדו בכ-6.4% ברבעון, וכן בתנודתיות משוק ההון שהפחיתה את הרווח מהשקעות ומימון ל-11.2 מיליון שקל, גורמים העשויים לשחוק את המרווח החיתומי ולפגוע ברווחיות העתידית אם התחרות תחריף או עלויות התביעות יעלו.
נקודות מפתח
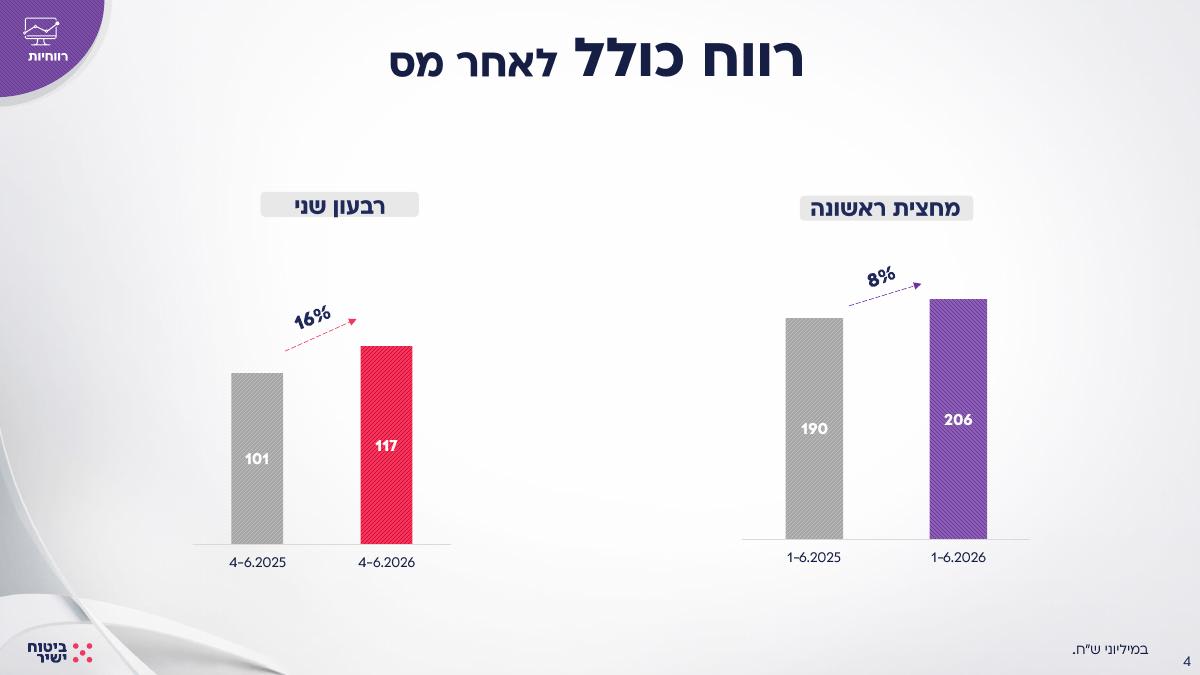
• רווח כולל: הסתכם ב117.2 מיליון שקל, עלייה של 16% לעומת 101.2 מיליון שקל ברבעון המקביל
• תשואה להון: עמדה על 36% במונחים שנתיים, לעומת 35% ברבעון המקביל
• רווח משירותי ביטוח: עלה ב27% והסתכם בכ173.6 מיליון שקל, הודות לשיפור ברווחיות החיתומית
• רווח למניה: הרווח הבסיסי למניה עלה ל6.79 שקלים, לעומת 6.42 שקלים ברבעון המקביל, שיפור של 5.8%
• דיבידנד: החברה הכריזה על חלוקה של 80 מיליון שקל, כ5.4 שקלים למניה וכ68% מהרווח הכולל ברבעון
• תגובת המניה: המניה עלתה בכ7.15% במהלך המסחר ביום פרסום הדוח, לאחר שהגיעה בשיא היומי לעלייה של כ10.8%
ביטוח ישיר פועלת כמבטח ישיר ללא סוכנים ומציעה ביטוחי רכב, דירה, עסקים, חיים ובריאות. החברה נשענת על קשר ישיר עם הלקוחות, מערכות דיגיטליות, חיתום מבוסס נתונים וניהול תביעות פנימי. הדוחות פורסמו ב20 באוגוסט 2026 ומתייחסים לשלושת החודשים שהסתיימו ב30 ביוני.
התוצאות מציגות פער חשוב בין היקף הפעילות לבין הרווחיות. ההכנסות משירותי ביטוח ירדו ב4% במחצית, בין היתר בשל סיום פעילות מול החשב הכללי וירידת מחירים בביטוח רכב רכוש. במקביל, הרווח הכולל במחצית עלה ב8% והרווח משירותי הביטוח עלה ב19%. כלומר, השיפור נבע בעיקר מאיכות חיתומית טובה יותר ולא מצמיחה במחזור.
לאחרונה חתמה החברה על הסכם עם כאל להנפקת כרטיסי אשראי ללקוחות המועדון. המהלך עשוי להרחיב את הקשר עם הלקוחות מעבר למוצרי ביטוח ולייצר בעתיד הכנסות משירותים פיננסיים נוספים, אך בשלב הנוכחי עדיין מוקדם לכמת את תרומתו.
התרחיש השורי
מנוע הצמיחה המרכזי הוא השיפור ברווחיות הביטוחית. הרווח משירותי ביטוח בניכוי הוצאות תפעוליות עלה ברבעון ב32% ל156 מיליון שקל. השיפור הושג אף שההכנסות משירותי ביטוח כללי ירדו ב6%, נתון שמצביע על ירידה בעלות התביעות ועל ניהול חיתומי יעיל יותר. במגזר הביטוח הכללי עלה הרווח לפני מס ב28% ל100 מיליון שקל, לאחר שהרווח משירותי הביטוח צמח ב39%. אם החברה תצליח לשמור על משמעת תמחור ועל איכות התיק גם בסביבה תחרותית יותר, הרווחיות עשויה להישאר גבוהה.
מקור: מצגת המשקיעים של ביטוח ישיר
הרווח הכולל ברבעון הגיע לשיא של 117 מיליון שקל, בעוד שבמחצית הראשונה הסתכם הרווח ב206 מיליון שקל.
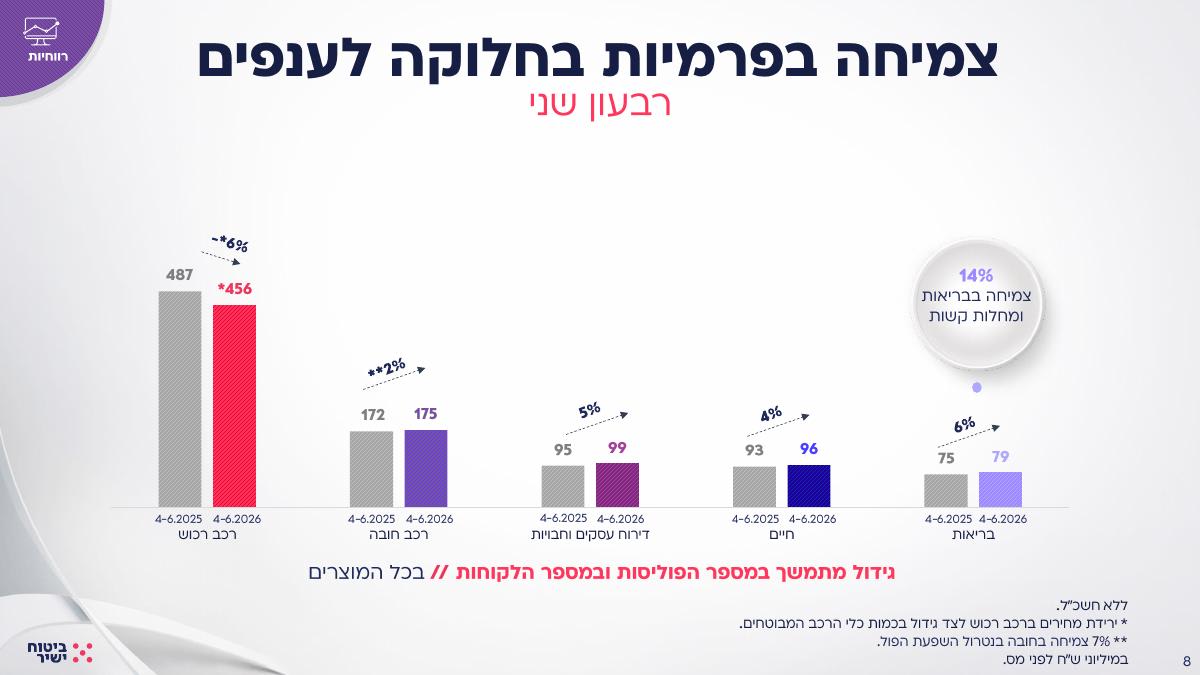
המנוע השני הוא הרחבת בסיס הלקוחות והמוצרים. מספר הפוליסות והלקוחות גדל בכל ענפי הפעילות, גם בתקופה שבה ירידת מחירי ביטוח הרכב פגעה בפרמיה הממוצעת. בתחום הבריאות עלו הפרמיות בכ6% והרווח לפני מס עלה ב7% ל51.8 מיליון שקל. שיתוף הפעולה עם כאל והבחינה של הרחבת הפעילות למוצרי חיסכון והשקעה עשויים להגדיל את מספר המוצרים לכל לקוח ולשפר את ערך הלקוח לאורך זמן.
מקור: מצגת המשקיעים של ביטוח ישיר
התרשים מציג צמיחה במספר ענפים, ובראשם הבריאות, לצד ירידה בפרמיות רכב רכוש בשל ירידת מחירים.
התרחיש הדובי
הסיכון המרכזי הוא ירידת המחירים בענף רכב רכוש, הפעילות הגדולה ביותר של החברה. הפרמיות בענף ירדו מ487 מיליון שקל ל456 מיליון שקל ברבעון, ירידה של כ6.4%, אף שמספר כלי הרכב המבוטחים גדל. המחירים הנמוכים עדיין לא פגעו ברווחיות בזכות שיפור בתביעות, אבל אם התחרות תחריף ובמקביל תחול עלייה בגניבות, בתאונות או בעלויות התיקון, המרווח החיתומי עלול להישחק במהירות.
הסיכון השני הוא התנודתיות שמקורה בשוק ההון, באינפלציה ובריבית. הרווח מהשקעות ומימון נטו ירד ברבעון מ38.5 מיליון שקל ל11.2 מיליון שקל, בעיקר עקב גידול בהוצאות המימון הנובעות מחוזי ביטוח. תקן IFRS 17, התקן החשבונאי למדידה ולהצגה של חוזי ביטוח, גורם לכך ששינויים בעקום הריבית ובמדד עשויים ליצור תנודות משמעותיות בין רבעונים. ברבעון הנוכחי הפעילות החיתומית פיצתה על הירידה בתרומת ההשקעות, אך לא ניתן להניח שזה יקרה בכל תקופה.
מסקנה
תזת ההשקעה התחזקה בעיקר בזכות שיפור ברור באיכות הרווח. ביטוח ישיר הצליחה להגדיל את הרווח הביטוחי ואת התשואה להון למרות ירידה בהכנסות ובמחירי ביטוח הרכב. זהו הישג משמעותי יותר מצמיחה שמבוססת רק על העלאת מחירים.
המבחן המרכזי בהמשך יהיה היכולת לשמר את המרווח החיתומי ברכב לאחר יישום התעריף החדש באוגוסט. החברה צריכה להוכיח שהירידה במחיר הממוצע יכולה להתאזן באמצעות גידול בכמות הלקוחות, בחירה טובה יותר של סיכונים וניהול תביעות יעיל.
הרווחיות החיתומית היא מרכז הסיפור
הרווח משירותי הביטוח ברבעון עלה ל173.6 מיליון שקל, לעומת 137.1 מיליון שקל בשנה שעברה. לאחר ניכוי הוצאות תפעוליות מגזריות הגיע הרווח ל156 מיליון שקל, לעומת 118 מיליון שקל. השיפור נרשם בכל תחומי הפעילות ומראה שהרווח אינו נשען רק על ביצועי תיק ההשקעות.
במגזר הביטוח הכללי, שכולל בעיקר ביטוחי רכב ודירה, הרווח משירותי ביטוח עלה ב39% והרווח הכולל לפני מס עלה ב28%. בבריאות נרשמה עלייה של 12% ברווח משירותי הביטוח. בביטוח החיים הרווח לפני מס נותר ללא שינוי ברבעון, אך המחצית עדיין הושפעה מהיקף תביעות גבוה ברבעון הראשון.
הדיבידנד משקף ביטחון בייצור הרווח
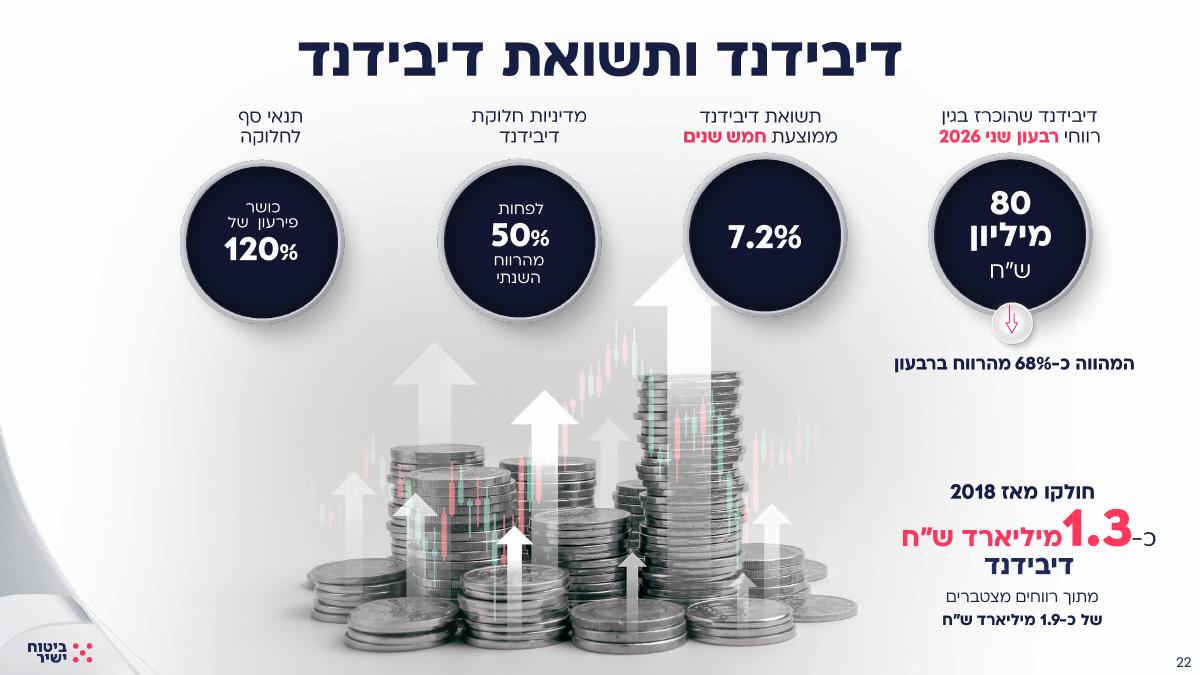
הדירקטוריון אישר חלוקת דיבידנד של 80 מיליון שקל, כ5.4 שקלים למניה וכ68% מהרווח הכולל ברבעון. יחד עם הדיבידנדים שהוכרזו מוקדם יותר השנה, החלוקות משקפות כ70% מרווחי המחצית הראשונה.
מקור: מצגת המשקיעים של ביטוח ישיר
מאז 2018 חילקה החברה כ1.3 מיליארד שקל מתוך רווחים מצטברים של כ1.9 מיליארד שקל. מדיניות החברה היא לחלק לפחות 50% מהרווח השנתי, בכפוף ליחס כושר פירעון של לפחות 120%.
ההון מאפשר חלוקה גבוהה, אך הכרית אינה בלתי מוגבלת
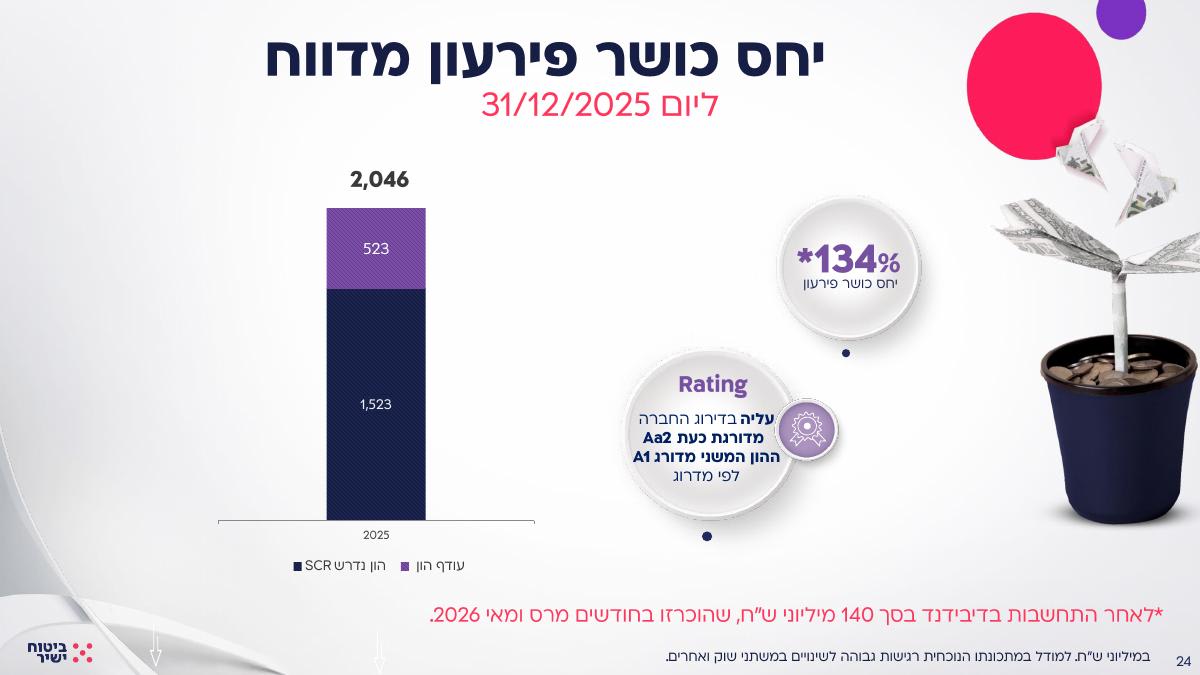
ההון העצמי הגיע ל1.335 מיליארד שקל בסוף יוני, לעומת 1.268 מיליארד שקל בסוף 2025. יחס כושר הפירעון האחרון שפורסם עמד על 134% לאחר התחשבות בדיבידנדים של 140 מיליון שקל שהוכרזו במרץ ובמאי. יחס כושר הפירעון בוחן את יכולת חברת הביטוח לעמוד בהתחייבויותיה גם בתרחישי לחץ.
מקור: מצגת המשקיעים של ביטוח ישיר
לחברה עודף הון של 523 מיליון שקל מעל דרישת ההון, אך היחס רגיש לשינויים בשוק, בריבית ובהתחייבויות הביטוחיות. חלוקת דיבידנד גבוהה משפרת את התשואה לבעלי המניות, אך מצמצמת חלק מהכרית הזמינה לצמיחה ולהתמודדות עם זעזועים.
מעבר הדרגתי ממבטח לחברת שירותים פיננסיים
ההסכם עם כאל עשוי לאפשר לביטוח ישיר להציע ללקוחות כרטיסי אשראי, הלוואות ושירותים פיננסיים נוספים. החברה גם בוחנת הרחבה של פעילות החיסכון וההשקעות. ההיגיון האסטרטגי ברור, שכן לחברה בסיס גדול של לקוחות וקשר ישיר שאינו תלוי בסוכנים.
עם זאת, בשלב זה מדובר באפשרות עתידית ולא במנוע רווח מוכח. המשקיעים צריכים לעקוב אחר קצב ההצטרפות, ההכנסה מכל לקוח, עלויות השיווק והיכולת להרחיב את הפעילות בלי להגדיל משמעותית את הסיכון ואת ההוצאות.
שאלות מפתח
-
כמה מהשיפור ברווחיות רכב רכוש נבע מירידה זמנית בתביעות וכמה ממנו משקף שיפור מבני בחיתום ובניהול התביעות?
-
כיצד ישפיע התעריף החדש שהוחל באוגוסט על הפרמיה הממוצעת, קצב גיוס הלקוחות והמרווח החיתומי?
-
מהו פוטנציאל ההכנסות וההשקעה הנדרשת משיתוף הפעולה עם כאל ומהרחבת הפעילות לחיסכון ולהשקעות?
למה לשים לב ברבעון הבא
ראשית, יש לעקוב אחר הפרמיה הממוצעת והרווחיות ברכב רכוש. גידול במספר המבוטחים לצד יציבות ברווח משירותי הביטוח יחזק את ההערכה שהחברה מנהלת היטב את ירידת המחירים. ירידה חדה נוספת בפרמיות יחד עם עלייה בתביעות תצביע על החמרה.
שנית, יש לבחון את ביטוח החיים לאחר החולשה שנרשמה במחצית. חזרה לרווחיות חיתומית יציבה והיעדר תביעות חריגות יחזקו את איכות הרווח. המשך תנודתיות גבוהה יקשה להעריך את הרווח המייצג של המגזר.
בנוסף, יש לעקוב אחר יחס כושר הפירעון לאחר חלוקת הדיבידנד. שמירה על יחס גבוה מ120% תאפשר להמשיך במדיניות החלוקה. ירידה מהירה ביחס עלולה לחייב את החברה להקטין דיבידנדים או להאט השקעות וצמיחה.
סיכום
ביטוח ישיר הציגה רבעון חזק שבו הרווחיות השתפרה מהר יותר מהפעילות. הרווח הכולל עלה ב16%, הרווח משירותי הביטוח עלה ב27% והתשואה להון הגיעה ל36%, למרות ירידה בהכנסות משירותי ביטוח ובמחירי ביטוח הרכב.
החברה ממשיכה לחלק חלק משמעותי מהרווח לבעלי המניות, תוך הרחבת בסיס הלקוחות ובחינת מנועי צמיחה חדשים. מנגד, התחרות ברכב, התנודתיות הפיננסית והרגישות של יחס כושר הפירעון מחייבות מעקב.