סיכום דו״ח Q2 2026 י.ח. דמרי
20.8.2026

בקצרה
- הכנסות י.ח. דמרי ברבעון השני של 2026 עלו בכ-5.8% והגיעו ל-398.9 מיליון שקל, אך הרווח הנקי ירד בכ-29.1% ל-63.8 מיליון שקל, מה שמעיד על גידול בפעילות הליבה לצד שחיקה ברווחיות התחתונה, ככל הנראה עקב עלויות גבוהות יותר או תמהיל פרויקטים שונה.
- החברה הציגה שיפור משמעותי במכירת דירות במחצית הראשונה של 2026, עם 410 יחידות דיור בהיקף של כ-900 מיליון שקל, עלייה של כ-22% במספר היחידות וכ-14% בהיקף הכספי לעומת התקופה המקבילה, מה שמצביע על ביקוש חזק למוצריה ופוטנציאל להכנסות עתידיות.
- שיעור הרווח הגולמי של י.ח. דמרי ירד במחצית ל-34.2% לעומת 46.1% בתקופה המקבילה, בעיקר עקב רווח חריג ממכירת קרקע בשנה שעברה ועלייה בהוצאות מימון, מה שמדגיש את האתגרים בשימור רווחיות גבוהה בסביבת ריבית גבוהה ועלויות בנייה עולות.
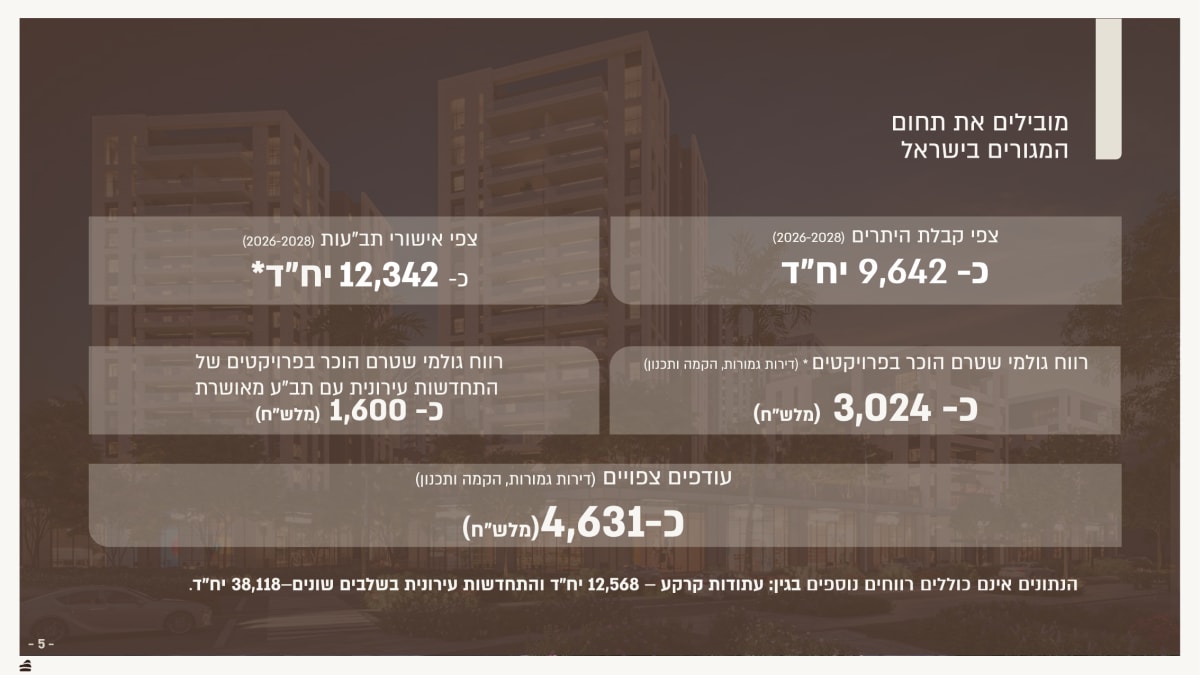
- צבר הרווח הגולמי שטרם הוכר בפרויקטים של החברה עומד על כ-3.024 מיליארד שקל, עם עודפים צפויים של כ-4.631 מיליארד שקל, מה שמספק בסיס איתן להכנסות עתידיות ומצביע על פוטנציאל צמיחה משמעותי עם התקדמות הפרויקטים משלבי תכנון לביצוע.
נקודות מפתח
• הכנסות ברבעון: עלו בכ5.8% ל398.9 מיליון שקל, לעומת 377 מיליון שקל ברבעון המקביל
• רווח נקי ברבעון: ירד בכ29.1% ל63.8 מיליון שקל, לעומת כ90 מיליון שקל בשנה שעברה
• מכירת דירות במחצית: החברה מכרה 410 יחידות דיור בהיקף של כ900 מיליון שקל, לעומת 335 יחידות בהיקף של כ789 מיליון שקל
• שיעור הרווח הגולמי במחצית: ירד ל34.2%, לעומת 46.1%, בעיקר משום שהתקופה המקבילה כללה רווח חריג ממכירת קרקע בחדרה
• צבר עתידי: הרווח הגולמי שטרם הוכר בפרויקטים עומד על כ3.024 מיליארד שקל, והעודפים הצפויים מסתכמים בכ4.631 מיליארד שקל
• תזרים מזומנים: הפעילות השוטפת צרכה 447 מיליון שקל במחצית, לעומת 247 מיליון שקל בתקופה המקבילה
י.ח. דמרי היא אחת מחברות הבנייה למגורים הגדולות בישראל. החברה פועלת בשלושה תחומים מרכזיים, ייזום ובנייה למגורים, התחדשות עירונית ונדל״ן להשקעה. אחד היתרונות המרכזיים שלה הוא השליטה בחלק גדול משרשרת הפעילות, משלב רכישת הקרקע והתכנון ועד הבנייה והשיווק.
הדוח למחצית הראשונה של 2026 מציג תמונה מורכבת. הפעילות הבסיסית במכירת דירות התחזקה, מספר הדירות שנמכרו עלה והיקף המכירות הכספי צמח. מנגד, הרווח הנקי והרווח הגולמי ירדו בצורה חדה בגלל בסיס השוואה גבוה, הוצאות מימון שעלו ותמהיל פרויקטים פחות רווחי.
התרחיש השורי
מכירת הדירות מצביעה על שיפור ממשי בפעילות. החברה מכרה 410 יחידות דיור במחצית, עלייה של כ22% לעומת 335 יחידות בתקופה המקבילה. היקף המכירות הגיע לכ900 מיליון שקל, עלייה של כ14%. לאחר סוף המחצית ועד 17 באוגוסט שיווקה החברה 89 יחידות נוספות בהיקף של כ228 מיליון שקל. הנתונים מלמדים שהירידה בהכנסות הכוללות אינה משקפת חולשה דומה בביקוש לדירות, אלא נובעת בעיקר מהיעדר מכירת הקרקע החריגה שנכללה בשנה שעברה.
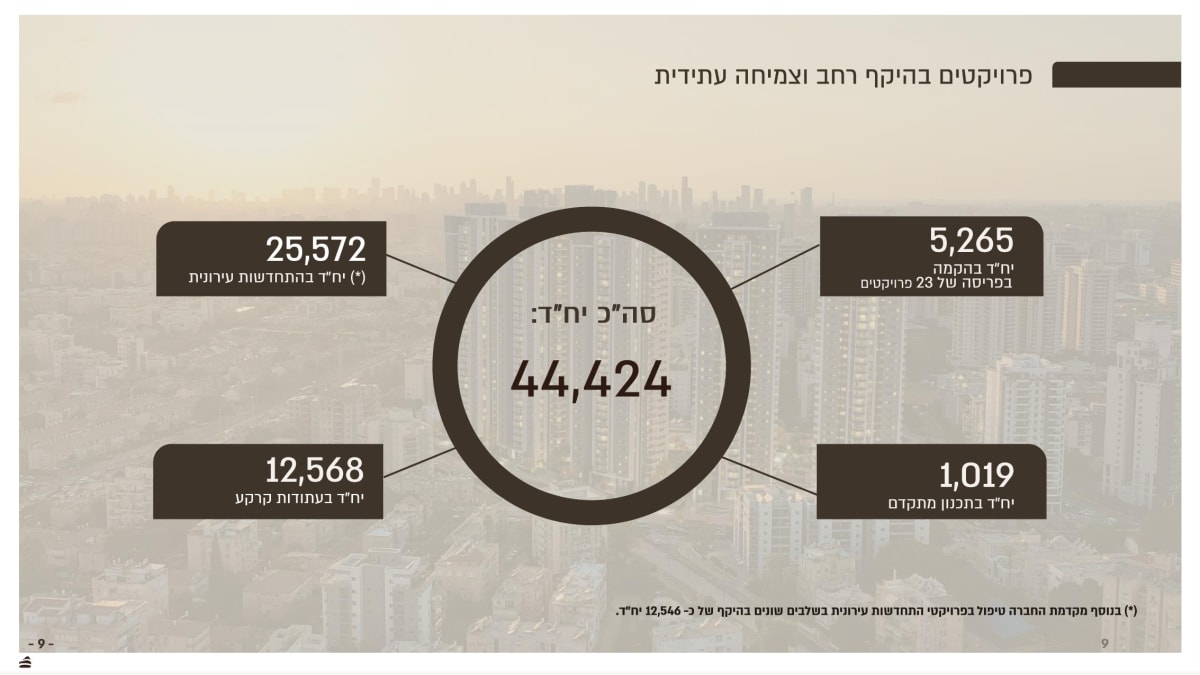
מנוע הצמיחה השני נמצא במאגר הקרקעות ובהתחדשות העירונית. החברה מעורבת בפרויקטים הכוללים כ44,424 יחידות דיור, כאשר חלקה עומד על כ39,530 יחידות. מתוך המאגר, כ25,572 יחידות נמצאות בפרויקטים של התחדשות עירונית. צפי לקבלת היתרים לכ9,642 יחידות ואישור תוכניות לכ12,342 יחידות בשנים 2026 עד 2028 עשויים להרחיב משמעותית את היקף הביצוע וההכנסות, בתנאי שהליכי התכנון והביצוע יתקדמו בהתאם לציפיות.
מקור: מצגת המשקיעים של דמרי
התרשים מציג צפי לקבלת היתרים לכ9,642 יחידות דיור ורווח גולמי שטרם הוכר בהיקף של כ3.024 מיליארד שקל. מעבר של הפרויקטים משלבי תכנון לביצוע יהיה המפתח להפיכת הפוטנציאל להכנסות ולמזומנים.
התרחיש הדובי
הסיכון המרכזי נמצא בתזרים המזומנים. הפעילות השוטפת צרכה 447 מיליון שקל במחצית, לעומת 247 מיליון שקל בתקופה המקבילה. גם לפני השקעות בקרקעות נרשם תזרים שלילי של כ158 מיליון שקל. החברה מסבירה זאת בגידול בלקוחות, תשלומי מסים, עלויות מימון והשקעה בפרויקטים, אך תזרים שלילי מתמשך מחייב הישענות גבוהה יותר על אשראי, מכירת דירות ומימוש עודפים מפרויקטים.
הסיכון השני הוא שחיקת הרווחיות. שיעור הרווח הגולמי במחצית ירד מ46.1% ל34.2% והרווח הנקי נחתך ביותר ממחצית ל139.3 מיליון שקל. חלק גדול מהפער נובע מרווח חד פעמי של כ150 מיליון שקל ממכירת קרקע בחדרה בתקופה המקבילה, אך גם בנטרול האירוע ניכרת השפעה של תמהיל פרויקטים פחות רווחי ועלייה בהוצאות המימון נטו מ25.4 מיליון שקל ל45.7 מיליון שקל. אם הריבית ועלויות הבנייה יישארו גבוהות, השיפור במכירות לא בהכרח יתורגם לשיפור מקביל ברווח.
מסקנה
תזת ההשקעה נשארה מבוססת על מאגר הקרקעות הגדול, היקף ההתחדשות העירונית והיכולת של דמרי למכור דירות גם בסביבה מאתגרת. הדוח מחזק את התזה בצד התפעולי, משום שמספר הדירות והיקף המכירות צמחו, אך מחליש אותה בצד התזרים והרווחיות. החברה צריכה להוכיח שהצמיחה במכירות יכולה להפוך בהדרגה לרווח ולתזרים, בלי להגדיל בצורה מהותית את התלות באשראי.
ירידה בהכנסות, אבל שיפור בפעילות הליבה
ההכנסות במחצית ירדו בכ14.5% ל828.6 מיליון שקל. עם זאת, ההכנסות ממכירת דירות, השכרת נכסים ועבודות הקמה עלו בכ5.2% ל820.9 מיליון שקל. כמעט כל הירידה בהכנסות הכוללות נבעה מסעיף מכירת הקרקעות, שירד מ188.3 מיליון שקל ל7.6 מיליון שקל.
ברבעון השני לבדו ההכנסות עלו לכ398.9 מיליון שקל. הרווח הגולמי הסתכם בכ129.7 מיליון שקל ושיעורו עמד על כ32.5%, לעומת רווח גולמי של 149.3 מיליון שקל ושיעור של כ39.6% ברבעון המקביל. הרווח המדולל למניה ירד ל2.78 שקל, לעומת 4.33 שקל.
מאגר הפרויקטים הוא הנכס המרכזי
נכון לסוף המחצית, החברה הקימה, תכננה ויזמה כ44,424 יחידות דיור. כ5,265 יחידות היו בביצוע ובשיווק, כ12,568 יחידות נמצאו בעתודות קרקע וכ25,572 יחידות היו בפרויקטים של התחדשות עירונית. נוסף על כך, כ1,019 יחידות נמצאו בתכנון מתקדם.
מקור: מצגת המשקיעים של דמרי
מאגר הפרויקטים מעניק לחברה אפשרות לצמוח לאורך שנים, אך אינו שווה להכנסה מיידית. הערך הכלכלי תלוי באישורי תוכניות, קבלת היתרים, קצב בנייה, מחירי מכירה ועלויות מימון.
מבנה ההון השתפר, אבל המימון עדיין מהותי
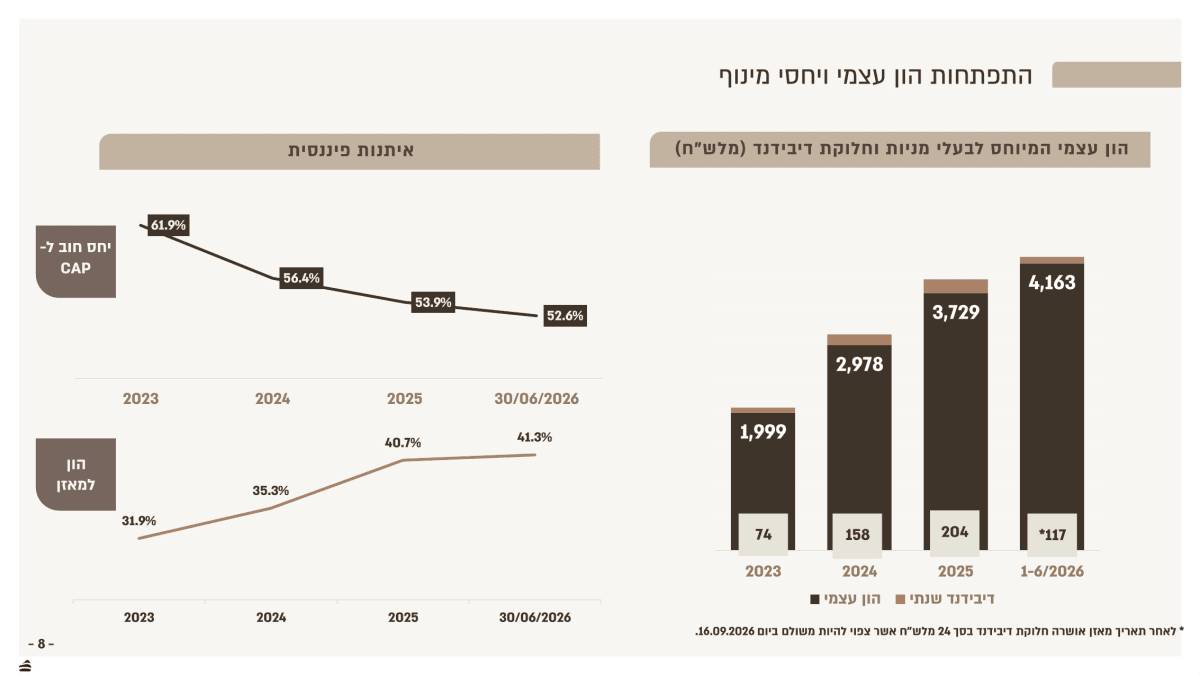
ההון העצמי המיוחס לבעלי המניות עלה לכ4.163 מיליארד שקל, לעומת כ3.729 מיליארד שקל בסוף 2025. העלייה נתמכה בהנפקת מניות ואופציות שהכניסה לחברה כ418 מיליון שקל. יחס החוב לCAP, היחס שבוחן את החוב ביחס לסך החוב וההון, ירד מ61.9% בשנת 2023 ל52.6% בסוף המחצית. יחס ההון למאזן עלה ל41.3%.
מקור: מצגת המשקיעים של דמרי
התרשים מציג שיפור עקבי במבנה ההון. למרות זאת, היקף האשראי הבנקאי והחוץ בנקאי עומד על כ4.01 מיליארד שקל, ולכן עלות המימון וקצב שחרור העודפים מהפרויקטים נשארים גורמים מהותיים.
ההתחדשות העירונית יכולה לשנות את קצב הצמיחה
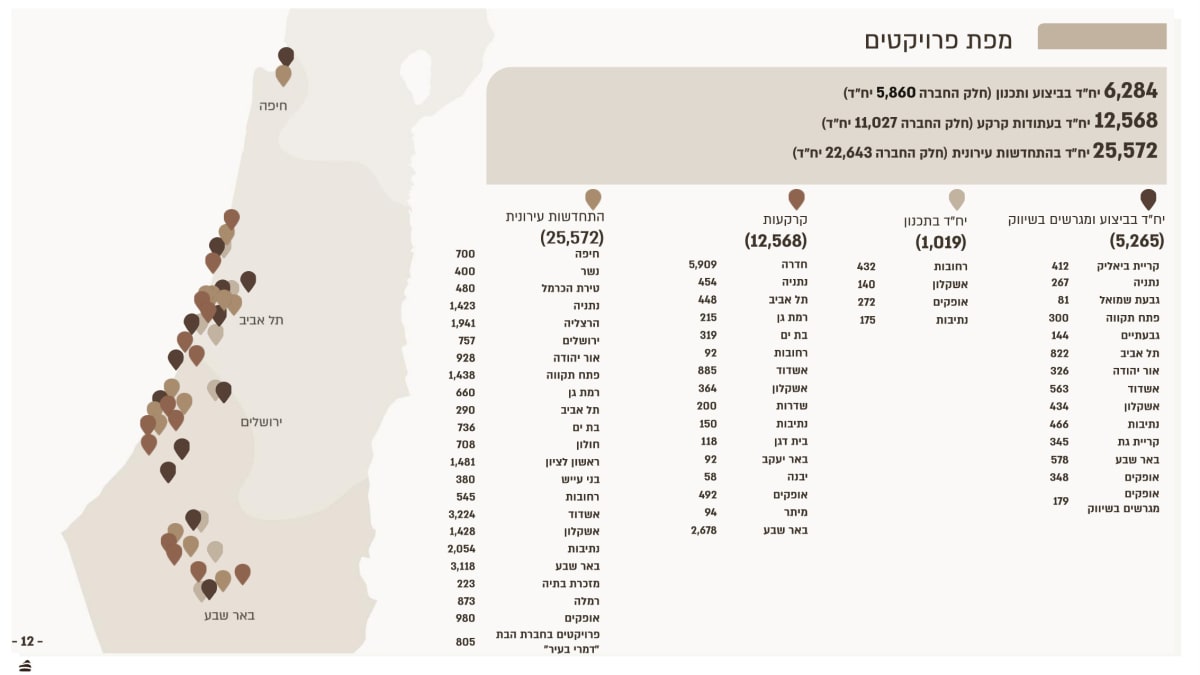
מאגר ההתחדשות העירונית כולל כ25,572 יחידות דיור, כאשר חלק החברה עומד על כ22,643 יחידות. החברה מעריכה כי הרווח הגולמי שטרם הוכר בפרויקטים בעלי תוכנית מאושרת עומד על כ1.6 מיליארד שקל.
מקור: מצגת המשקיעים של דמרי
הפיזור הגיאוגרפי מקטין תלות בעיר אחת, אך לוחות הזמנים בפרויקטים של התחדשות עירונית ארוכים ותלויים בהסכמות דיירים, תכנון, היתרים ופינוי.
שאלות מפתח
-
איזה חלק מתוך צפי ההיתרים לשנים 2026 עד 2028 צפוי להתקבל כבר במהלך השנה הקרובה?
-
מתי צפויה הפעילות השוטפת לחזור לתזרים חיובי, לפני רכישת קרקעות חדשות?
-
האם שיעור הרווח הגולמי בפרויקטים החדשים צפוי להתייצב סביב רמת המחצית או להשתפר עם שינוי בתמהיל?
למה לשים לב ברבעון הבא
הנושא הראשון הוא קצב מכירת הדירות. מכירה של יותר מ200 יחידות ברבעון תוך שמירה על המחיר הממוצע תחזק את ההערכה שהביקוש מתאושש. ירידה חדה לאחר קצב המכירות החזק במחצית תעלה חשש שהשיפור היה זמני.
הנושא השני הוא שיעור הרווח הגולמי. התייצבות מעל 33% תראה שהחברה מצליחה להתמודד עם עלויות הבנייה והמימון. ירידה נוספת תעיד שהצמיחה בהכנסות מגיעה מפרויקטים בעלי רווחיות נמוכה יותר.
הנושא השלישי הוא התזרים השוטף. ירידה בהיקף המזומנים שמשמשים לפעילות והתחלת שחרור עודפים מפרויקטים יהיו סימן חשוב לשיפור. המשך תזרים שלילי בהיקף גבוה יגדיל את התלות באשראי.
סיכום
דמרי הציגה שיפור במכירת דירות, אך תוצאות הרווח הושפעו מבסיס השוואה חריג ומהתייקרות המימון. בנטרול מכירת הקרקע שנרשמה בשנה שעברה, פעילות הליבה המשיכה לצמוח והיקף המכירות הכספי עלה.
המאגר הגדול של קרקעות והתחדשות עירונית מעניק לחברה פוטנציאל צמיחה משמעותי, בעוד שהשיפור ביחסי ההון מספק לה יכולת להמשיך לקדם פרויקטים. מנגד, התזרים השלילי ושחיקת שיעור הרווח דורשים מעקב.