סיכום דו״ח Q3 2026 חברת Deere & Company (DE)
20.8.2026

בקצרה
- חברת Deere & Company הציגה עלייה משמעותית ברווח הנקי של 7% ל-1.379 מיליארד דולר ברבעון השלישי של 2026, העלייה הרבעונית הראשונה מזה כשלוש שנים, מה שמצביע על התחזקות בביצועים הפיננסיים ומחזק את תזת ההשקעה בחברה.
- מכירות ציוד החברה עלו ב-6% והגיעו ל-10.999 מיליארד דולר, מעל צפי האנליסטים, כאשר מגזרי החקלאות הקטנה והבנייה הציגו צמיחה מרשימה של 12% ו-18% בהתאמה, מה שמדגיש את יכולת החברה לפצות על חולשה במגזר החקלאי הגדול באמצעות פיזור עסקי.
- הרווח למניה (EPS) המדולל של Deere עמד על 5.10 דולר, גבוה מצפי האנליסטים ומ-4.75 דולר ברבעון המקביל, וטווח התחזית השנתית לרווח הנקי הועלה ל-4.75-5 מיליארד דולר, מה שמשקף אופטימיות הנהלה לגבי המשך שיפור ברווחיות וביצועים עתידיים.
- למרות החולשה המתמשכת בציוד חקלאי גדול, ההנהלה צופה ששנת 2026 תהיה נקודת השפל במחזור הציוד החקלאי, בהתבסס על תוכניות הזמנה מוקדמות וייצוב מלאי, מה שמרמז על פוטנציאל להתאוששות הדרגתית בהזמנות לשנת 2027 ושיפור במבנה העלויות.
נקודות מפתח
• הכנסות כוללות: הסתכמו ב12.608 מיליארד דולר, עלייה של 5% לעומת הרבעון המקביל
• מכירות ציוד: הגיעו ל10.999 מיליארד דולר, צמיחה של 6% ומעל צפי האנליסטים לכ10.83 מיליארד דולר
• EPS מדולל: הרווח למניה עמד על 5.10 דולר, לעומת 4.75 דולר ברבעון המקביל ומעל צפי של כ4.82 דולר
• רווח נקי: עלה ב7% ל1.379 מיליארד דולר, העלייה הרבעונית הראשונה ברווח זה קרוב לשלוש שנים
• תחזית שנתית: טווח הרווח הנקי הועלה ל4.75 עד 5 מיליארד דולר, לעומת 4.5 עד 5 מיליארד דולר בתחזית הקודמת
• פער בין המגזרים: החולשה בציוד חקלאי גדול נמשכה, אך ציוד חקלאי קטן ופעילות הבנייה הציגו שיפור משמעותי בהכנסות וברווחיות
חברת Deere & Company היא אחת היצרניות הגדולות בעולם של ציוד חקלאי, ציוד לבנייה ולייעור, מערכות חקלאות מדויקת ופתרונות מימון ללקוחות ולמפיצים. החברה מייצרת בין היתר טרקטורים, קומביינים, מרססים, ציוד לעבודות עפר ומערכות תוכנה ואוטומציה שמסייעות ללקוחות לשפר תפוקה ולהפחית עלויות. לצד הדוח, ההנהלה הצביעה על תוכניות הזמנה מוקדמות, ירידה הדרגתית במלאי הציוד המשומש ואימוץ גובר של טכנולוגיות מתקדמות כסיבות להערכה ששנת 2026 תהיה נקודת השפל של מחזור הציוד החקלאי.
התרחיש השורי
הרבעון הראה שהפורטפוליו הרחב של החברה מצליח לפצות על החולשה בציוד חקלאי גדול. מכירות מגזר החקלאות הקטנה והדשא צמחו ב12% והרווח התפעולי עלה ב28% ל622 מיליון דולר. במקביל, מכירות מגזר הבנייה והייעור צמחו ב18% והרווח התפעולי זינק ב84% ל436 מיליון דולר. השיפור הזה הגיע משילוב של עלייה בכמויות, תמחור טוב יותר ותמהיל מוצרים רווחי יותר. המשמעות היא שההתאוששות ברווח אינה נשענת רק על תקווה לשיפור עתידי בחקלאות הגדולה, אלא גם על פעילויות שכבר צומחות כיום.
מנוע חיובי נוסף הוא האפשרות שמחזור הציוד החקלאי מתקרב לתחתית. הביקוש לטרקטורים גדולים ולקומביינים עדיין חלש, אבל תוכניות ההזמנה המוקדמת, רמות מלאי משומש שמתייצבות והמשך אימוץ מערכות חקלאות מדויקת עשויים לתמוך בהדרגה בהזמנות לשנת 2027. אם החברה תצליח לשמור על משמעת ייצור ולא להציף את רשת המפיצים במלאי חדש, היא תוכל להיכנס להתאוששות הבאה עם מבנה עלויות יעיל יותר ועם שיעור גבוה יותר של הכנסות מטכנולוגיה ושירותים.
מקור: מצגת המשקיעים של John Deere | ניתוח ועיבוד נתונים: הבית שלך לפיננסים
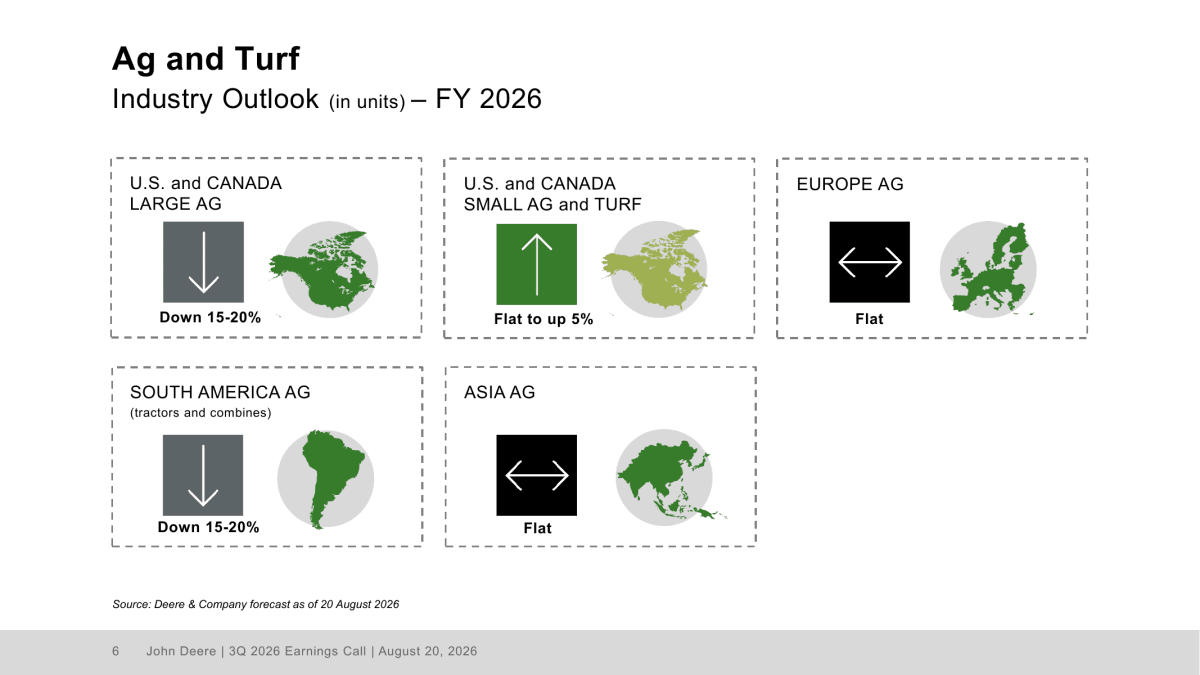
התרשים מראה כי החברה עדיין צופה ירידה של 15% עד 20% בשוק הציוד החקלאי הגדול בארצות הברית ובקנדה ובשוק הדרום אמריקאי. מנגד, שוק החקלאות הקטנה והדשא צפוי להיות יציב עד לצמיחה של 5%.
התרחיש הדובי
הסיכון המרכזי הוא שההצהרה על נקודת השפל במחזור החקלאי מוקדמת מדי. מכירות מגזר החקלאות והדיוק ירדו ב6% ל3.998 מיליארד דולר, הרווח התפעולי ירד ב9% ל527 מיליון דולר ושיעור הרווח התפעולי נשחק מ13.6% ל13.2%. מחירי יבולים חלשים, עלויות תשומות גבוהות והכנסה נמוכה יותר לחקלאים עלולים להמשיך לדחות רכישות של טרקטורים וקומביינים יקרים. החמרה נוספת תופיע בירידה בתוכניות ההזמנה לשנת 2027 או בעלייה מחודשת במלאי המשומש.
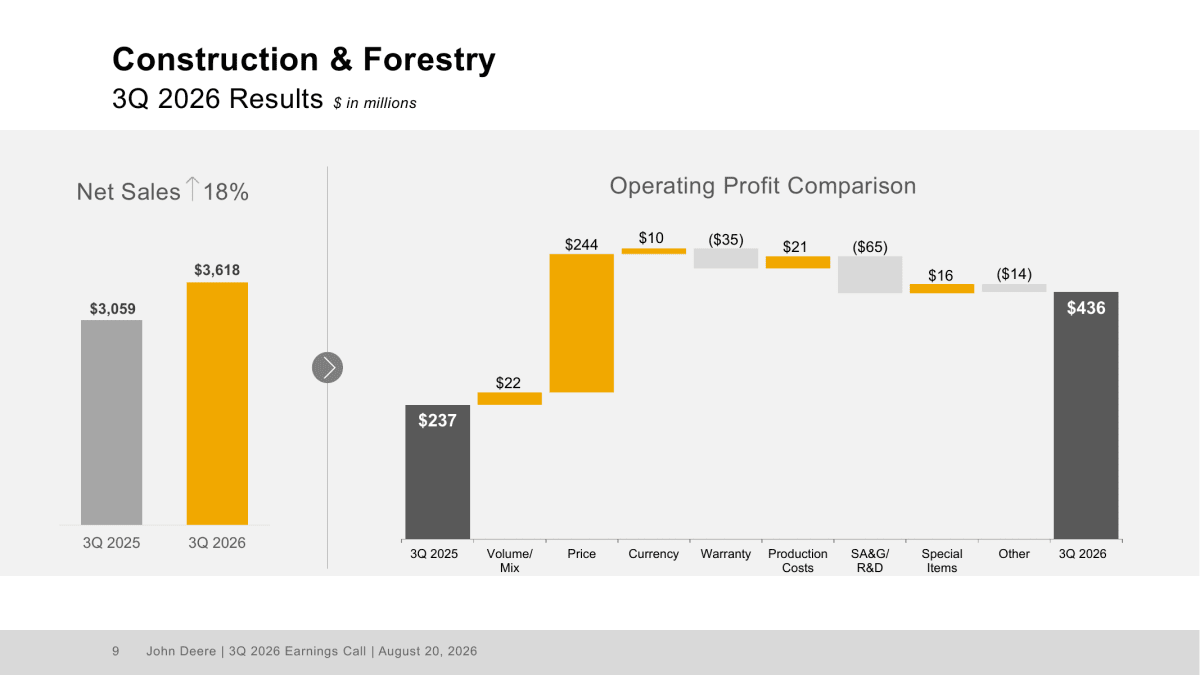
הסיכון השני הוא שאיכות השיפור ברווח הושפעה מתמחור, החזרי מכסים והשוואה נוחה יותר לשנה שעברה. החברה רשמה החזרי עלויות מכסים של 110 מיליון דולר ברבעון ושל 382 מיליון דולר בתשעת החודשים הראשונים. במגזר הבנייה והייעור, תמחור תרם 244 מיליון דולר לשינוי ברווח התפעולי, בעוד שהגידול בכמות ובתמהיל תרם רק 22 מיליון דולר. אם היכולת להעלות מחירים תיחלש או שעלויות הייצור והמכסים יעלו מחדש, חלק מהשיפור בשיעורי הרווח עלול להתברר כזמני.
מסקנה
תזת ההשקעה התחזקה במידה מסוימת משום שהחברה חזרה לצמיחה ברווח, העלתה את הקצה התחתון של התחזית והציגה פיזור עסקי שמפצה על המשבר בציוד החקלאי הגדול. עם זאת, נקודת המבחן עדיין לא מאחוריה. המשתנה החשוב ביותר הוא המעבר מהתייצבות בהזמנות להתאוששות אמיתית בכמויות, בלי עלייה מחודשת במלאי ובלי ויתור משמעותי על מחיר.
מקור: מצגת המשקיעים של John Deere
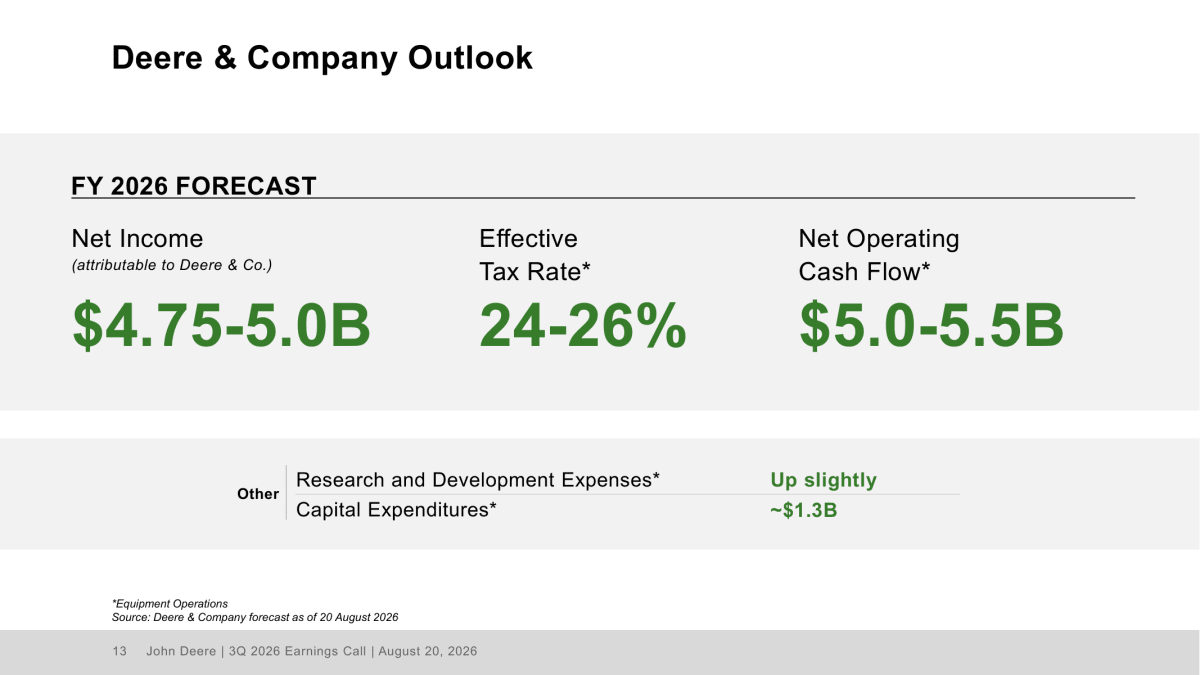
הנהלת החברה צופה רווח נקי של 4.75 עד 5 מיליארד דולר ותזרים מזומנים תפעולי מפעילות הציוד של 5 עד 5.5 מיליארד דולר. התחזית משקפת ביטחון גבוה יותר בתוצאות השנה, השנה, אך עדיין משאירה טווח שמרני לקראת הרבעון האחרון.
הפער בין מגזרי החקלאות
מגזר Production & Precision Agriculture, הכולל ציוד חקלאי גדול ומערכות חקלאות מדויקת, נשאר החלק החלש בדוח. הירידה בכמות המכירות גרעה 124 מיליון דולר מהרווח התפעולי ועלויות ייצור גבוהות גרעו 95 מיליון דולר נוספים. תמחור ומטבע קיזזו חלק מהפגיעה, אך לא מנעו ירידה ברווח.
לעומתו, מגזר Small Agriculture & Turf הציג עלייה חזקה בכמויות ובתמהיל. שיעור הרווח התפעולי עלה מ16% ל18.4%, למרות עלויות ייצור גבוהות יותר. זהו שיפור באיכות הרווח משום שהעלייה נבעה גם ממכירת יותר ציוד ולא רק מהעלאות מחירים.
הבנייה והייעור הפכו למנוע הרווח המרכזי
פעילות הבנייה והייעור סיפקה את ההפתעה החיובית החזקה ביותר. שיעור הרווח התפעולי עלה מ7.7% ל12.1%, כאשר שיפור בתמחור היה הגורם המרכזי. החברה נהנית מביקוש לציוד בנייה בארצות הברית ובקנדה, מהשקעות בתשתיות ומהתרחבות הקמת מרכזי נתונים.
עם זאת, כדאי להפריד בין בנייה לבין ייעור. ההנהלה צופה גידול של 5% עד 10% בשוק ציוד הבנייה בצפון אמריקה ועלייה של כ10% בציוד סלילת כבישים, אך ירידה של כ10% בשוק הייעור העולמי.
מקור: מצגת המשקיעים של John Deere
התרשים ממחיש שהשיפור ברווח התפעולי במגזר הגיע בעיקר מתמחור. זהו מנוע חזק בטווח הקצר, אך המשך השיפור ידרוש גם צמיחה בכמות המכירות.
המלאי ברשת המפיצים עדיין דורש מעקב
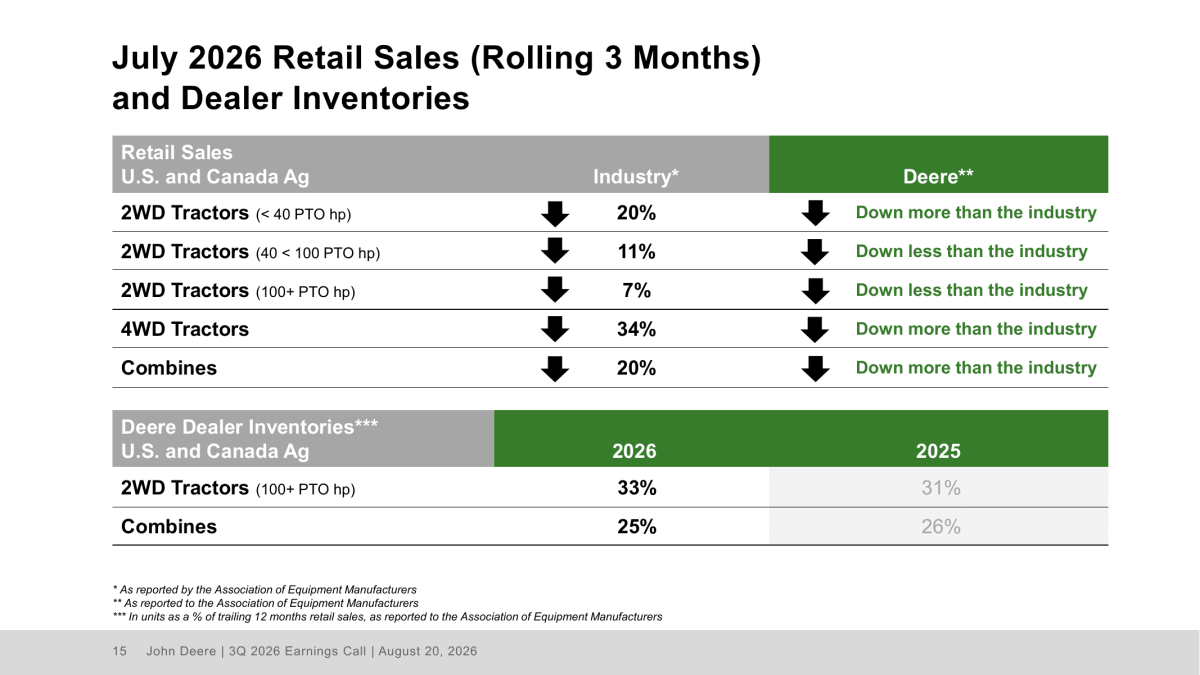
המלאי אצל המפיצים הוא אחד המדדים החשובים ביותר להבנת המחזור. מלאי הטרקטורים הגדולים בארצות הברית ובקנדה עמד על 33% ממכירות שנים עשר החודשים האחרונים, לעומת 31% בשנה שעברה. מלאי הקומביינים ירד מעט מ26% ל25%.
הנתונים עדיין אינם מצביעים על מחסור בציוד חדש, אבל הירידה במלאי הקומביינים והמשמעת היחסית של החברה עשויות לעזור לייצב את ההזמנות. מנגד, מכירות החברה בטרקטורים בעלי הנעה כפולה ובקומביינים ירדו בשיעור חד יותר מהשוק.
מקור: מצגת המשקיעים של John Deere
הטבלה מראה שהשוק עדיין מתכווץ ברוב קטגוריות הציוד החקלאי. לכן, טענת ההנהלה לגבי תחתית המחזור תצטרך לקבל חיזוק מתוכניות ההזמנה ומנתוני המלאי ברבעונים הקרובים.
תזרים, מאזן והקצאת הון
התזרים מפעילות שוטפת הסתכם ב3.25 מיליארד דולר בתשעת החודשים הראשונים, לעומת 3.464 מיליארד דולר בשנה שעברה. הירידה נבעה בין היתר מגידול בחובות לקוחות ומהמשך השקעה במלאי ובהון חוזר. רכישת רכוש וציוד ירדה ל716 מיליון דולר לעומת 852 מיליון דולר.
החברה סיימה את התקופה עם מזומן ושווי מזומן של 8.928 מיליארד דולר. במהלך תשעת החודשים היא רכשה מניות בהיקף של 697 מיליון דולר ושילמה דיבידנדים של 1.316 מיליארד דולר. במקביל, היא השלימה את רכישת Tenna, חברת טכנולוגיה לניהול ציוד בנייה, תמורת 439 מיליון דולר. הרכישה מרחיבה את יכולות המעקב והניהול של ציי ציוד מעורבים.
שאלות מפתח
-
מה מלמדות תוכניות ההזמנה המוקדמת לשנת 2027 על הכמות, המחיר ותמהיל הציוד החקלאי הגדול?
-
כמה מהשיפור ברווחיות מגזר הבנייה והייעור ניתן לשימור אם תרומת התמחור תיחלש?
-
באיזה קצב צפויות מערכות החקלאות המדויקת להפוך להכנסות חוזרות ולהפחית את תלות החברה במחזור מכירת הציוד?
למה לשים לב ברבעון הבא
ראשית, צריך לעקוב אחר הזמנות הציוד החקלאי לשנת 2027. שיפור בכמות תוך שמירה על מחיר יחזק את הערכת ההנהלה ששנת 2026 היא תחתית המחזור. חולשה נוספת תדחה את ההתאוששות.
שנית, חשוב לבחון את מלאי הטרקטורים והקומביינים אצל המפיצים. ירידה במלאי ביחס למכירות תאפשר חזרה בריאה יותר לייצור. עלייה במלאי תגדיל את הסיכון להנחות ולצמצום ייצור.
בנוסף, יש לעקוב אחר שיעור הרווח במגזר הבנייה והייעור. שמירה על שיעור של כ12% לצד גידול בכמויות תעיד שהשיפור מבני יותר. נסיגה חדה תראה שהתוצאה נשענה בעיקר על תמחור והחזרי עלויות.
מה אומרת ההנהלה
John C. May, יו״ר ומנכ״ל החברה
״אנו ממשיכים להאמין ששנת 2026 תסמן את תחתית מחזור הציוד החקלאי הנוכחי. מגמות בתוכניות ההזמנה המוקדמת, השיפור במלאי הציוד המשומש והאימוץ הגובר של הטכנולוגיות המתקדמות שלנו מעניקים לנו ביטחון במיצוב החברה ליצירת ערך ארוכת טווח״
סיכום
חברת Deere & Company הציגה רבעון חזק מהצפוי, עם צמיחה בהכנסות, חזרה לעלייה ברווח ושיפור בתחזית השנתית. הצמיחה לא הייתה אחידה. החקלאות הגדולה עדיין מתכווצת, אבל החקלאות הקטנה ופעילות הבנייה סיפקו פיצוי משמעותי והוכיחו את היתרון בפיזור העסקי.
בטווח הקצר, השיפור בתחזית ומשמעת הביצוע תומכים בתזה. בטווח הארוך יותר, החברה עדיין צריכה להוכיח שהשפל בחקלאות אכן מאחוריה ושהצמיחה בטכנולוגיה ובשירותים מסוגלת להפחית את התנודתיות המחזורית.
חברת Deere עלתה בכ2% במסחר המוקדם לאחר פרסום התוצאות. התגובה נבעה בעיקר מהרווח הגבוה מהצפוי, העלאת הקצה התחתון של התחזית והערכת ההנהלה ששנת 2026 תהיה תחתית מחזור הציוד החקלאי.