סיכום דו״ח Q2 2026 חברת דוראל
20.8.2026

בקצרה
- דוראל הציגה צמיחה מרשימה בהכנסות של 55.5% לכ-183.7 מיליון שקל ברבעון השני של 2026, בעיקר בזכות הרחבת אספקת החשמל, הפעלת פרויקטים חדשים ואיחוד חברת זפירוס, מה שמעיד על התרחבות משמעותית בפעילותה ועל פוטנציאל גידול עתידי בהכנסות.
- החברה הצליחה לצמצם את ההפסד הרבעוני לכ-2.3 מיליון שקל, לעומת הפסד של כ-133.5 מיליון שקל ברבעון המקביל, ואף יוחס רווח של כ-26.9 מיליון שקל לבעלי המניות, מה שמצביע על שיפור משמעותי ברווחיות התפעולית ויכולת החברה לייצר ערך לבעלי המניות.
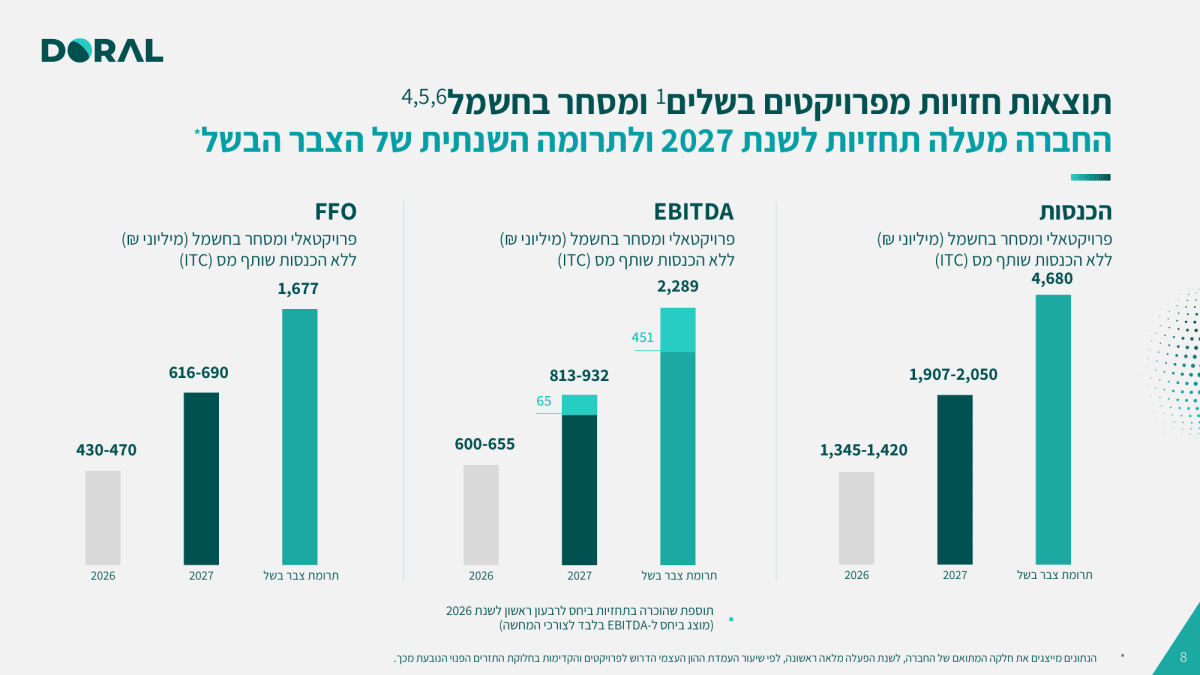
- דוראל צופה הכנסות פרויקטאליות ומסחר בחשמל של 1.907 עד 2.050 מיליארד שקל בשנת 2027, יחד עם EBITDA של 813 עד 932 מיליון שקל, מה שמשקף תחזית אופטימית לצמיחה עתידית משמעותית ומעיד על ביטחון החברה ביכולתה להגדיל את היקף פעילותה והרווחיות שלה.
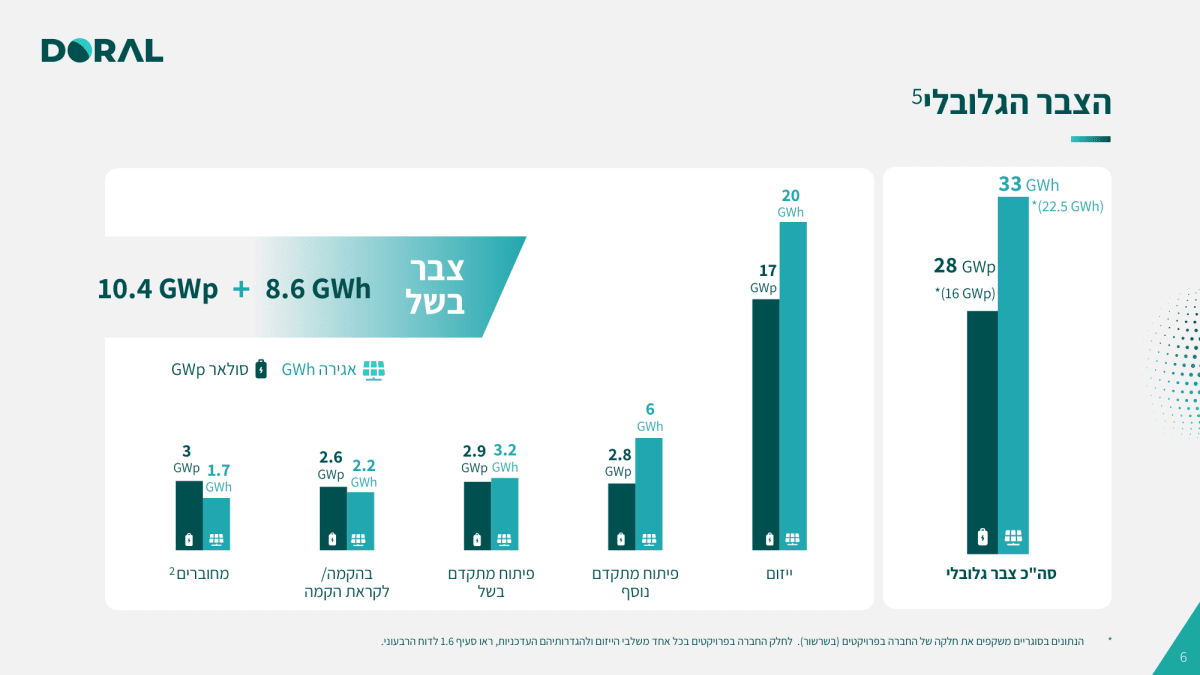
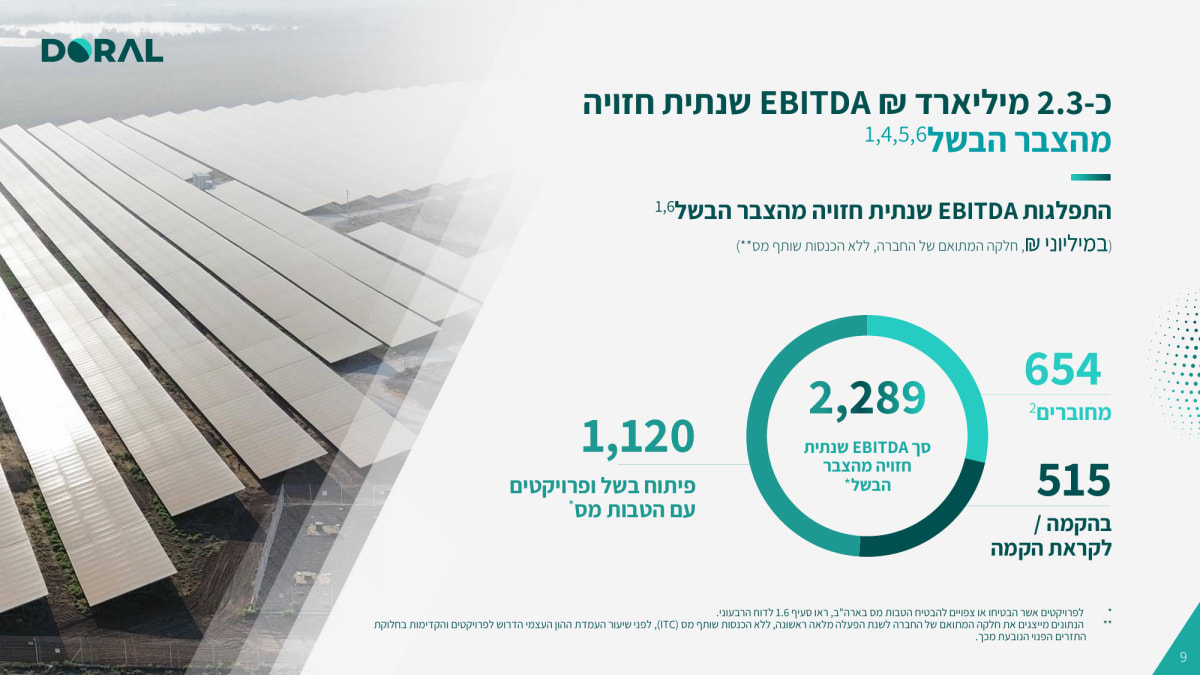
- הצבר הבשל של דוראל הגיע לכ-10.4 ג'יגה וואט סולארי ולכ-8.6 ג'יגה וואט שעה אגירה, כאשר החברה מעריכה כי צבר זה עשוי לייצר EBITDA שנתי של כ-2.289 מיליארד שקל לאחר הבשלה מלאה, מה שמדגיש את פוטנציאל הצמיחה העצום של החברה ואת הערך העתידי הטמון בפרויקטים שבפיתוח.
נקודות מפתח
• הכנסות: הסתכמו בכ183.7 מיליון שקל, צמיחה של 55.5% לעומת הרבעון המקביל, בעקבות הרחבת אספקת החשמל, הפעלת פרויקטים חדשים ואיחוד זפירוס לראשונה
• שורה תחתונה: ההפסד הרבעוני הצטמצם לכ2.3 מיליון שקל, לעומת הפסד של כ133.5 מיליון שקל ברבעון המקביל. לבעלי המניות של דוראל יוחס רווח של כ26.9 מיליון שקל, לעומת הפסד של כ126.9 מיליון שקל
• פעילות הפרויקטים: החברה הציגה עלייה של 198% בEBITDA הפרויקטאלי המייצג, הרווח לפני ריבית, מסים, פחת והפחתות של מתקני האנרגיה, לעומת הרבעון המקביל
• תחזית 2027: דוראל צופה הכנסות פרויקטאליות ומסחר בחשמל של 1.907 עד 2.050 מיליארד שקל, EBITDA של 813 עד 932 מיליון שקל וFFO, תזרים תפעולי מהפרויקטים לאחר הוצאות שוטפות ומימון, של 616 עד 690 מיליון שקל
• הצבר הבשל: הצבר הסולארי והאגירה הבשל הגיע לכ10.4 ג׳יגה וואט סולארי ולכ8.6 ג׳יגה וואט שעה אגירה. החברה מעריכה כי הצבר הזה עשוי לייצר EBITDA שנתי של כ2.289 מיליארד שקל לאחר הבשלה מלאה
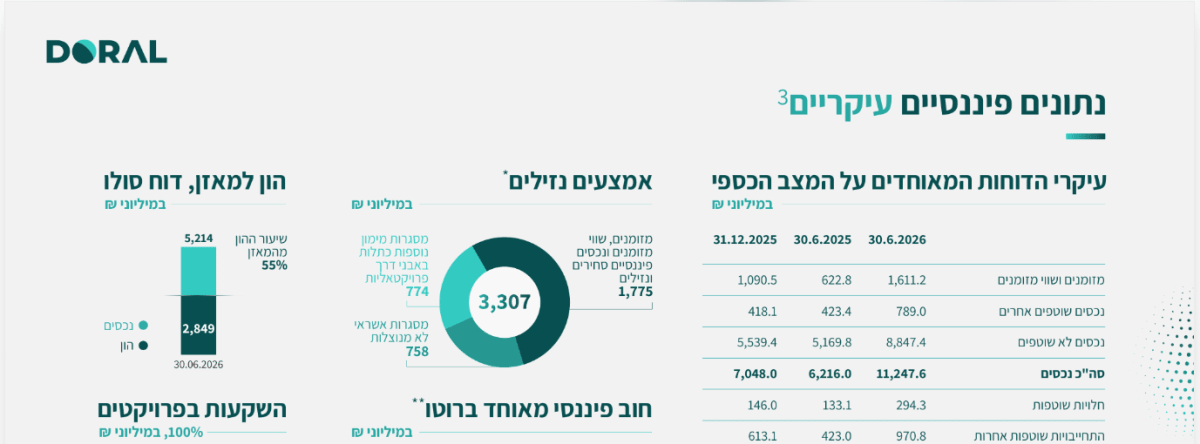
• נזילות ומינוף: לקבוצה היו כ1.61 מיליארד שקל במזומן ושווי מזומן, אך החוב הפיננסי המאוחד ברוטו שהוצג במצגת הגיע לכ6.38 מיליארד שקל
דוראל עוסקת בייזום, פיתוח, הקמה והחזקה ארוכת טווח של פרויקטים לייצור חשמל מאנרגיה מתחדשת ולאגירת אנרגיה בישראל, בארצות הברית ובאירופה. לצד הפעילות הסולארית, הקבוצה פועלת גם באנרגיית רוח, אספקת חשמל, תשתיות סביבתיות, טכנולוגיות אנרגיה וחוות שרתים.
הרבעון השני משקף שינוי בקנה המידה של דוראל. ההכנסות צמחו, מספר הפרויקטים המניבים גדל, זפירוס אוחדה לראשונה והחברה השלימה מהלך להגדלת ההחזקה בפעילות האמריקאית לכ53%. במקביל, ההתרחבות דורשת הון רב ומגדילה את הוצאות המימון, כך שהפער בין הפוטנציאל הכלכלי לבין התזרים שכבר מגיע לבעלי המניות עדיין משמעותי.
התרחיש השורי
מנוע הצמיחה המרכזי הוא המעבר של פרויקטים מהצבר אל הפעלה מסחרית. נכון לסוף יוני היו לקבוצה פרויקטים פעילים בהספק כולל של כ1.53 ג׳יגה וואט ובקיבולת אגירה של כ932 מגה וואט שעה. לאחר מועד הדוח המשיכה החברה לחבר פרויקטים נוספים, והמצגת מציגה כ3 ג׳יגה וואט מחוברים ומוכנים לחיבור. ככל שאינדיאנה, הפרויקטים בישראל ונכסי זפירוס יעברו להפעלה מלאה, דוראל אמורה ליהנות מגידול בהכנסות חוזרות ובתזרים הפרויקטאלי.
מקור: מצגת המשקיעים של דוראל
התרשים מציג את הצמיחה בהיקף הפרויקטים המחוברים ואת הגידול בצבר הבשל. זהו הבסיס לתחזיות הצמיחה, אך חלק גדול מהערך עדיין תלוי בהשלמת הקמה, חיבור ומימון.
המנוע השני הוא הפעילות בארצות הברית. הגדלת ההחזקה בDoral LLC לכ53% מעניקה לדוראל חשיפה גדולה יותר לצבר האמריקאי ולביקוש הגובר לחשמל. החברה השלימה את עבודות ההקמה באינדיאנה דרום ובאינדיאנה מרכז 1 ו2, מקדמת את Vista Sands בוויסקונסין ומעריכה כי העסקה והצבר המורחב מוסיפים כ451 מיליון שקל לEBITDA השנתי החזוי. אם המימון וההקמה יתקדמו כמתוכנן, ארצות הברית עשויה להפוך למנוע הרווח המרכזי של הקבוצה.
התרחיש הדובי
הסיכון הראשון נמצא באיכות הרווח. למרות השיפור החד בשורה התחתונה, הפעילות המאוחדת עדיין הציגה הפסד של כ38.7 מיליון שקל לפני מימון ברבעון. המעבר לרווח המיוחס לבעלי המניות הושפע מהכנסות מימון ומשערוכים חשבונאיים בפעילות האמריקאית, ולא רק מתזרים שיצרו נכסים פעילים. משקיע צריך להבחין בין רווחי שערוך לבין מזומן שניתן למשוך מהפרויקטים.
הסיכון השני הוא המימון. הוצאות המימון ברבעון הגיעו לכ225.8 מיליון שקל, לעומת כ132.1 מיליון שקל ברבעון המקביל. במחצית הראשונה שימשו כ124.9 מיליון שקל לפעילות השוטפת וכ1.63 מיליארד שקל לפעילות השקעה. חלק מהסכום נבע מרכישת השליטה בזפירוס ומהשקעה מואצת בפרויקטים, אך הנתונים מראים שהצמיחה ממשיכה לצרוך הון רב. עיכובים בחיבור, חריגות בעלויות או עלייה בעלות החוב עלולים להרחיב את הפער בין הEBITDA החזוי לבין התזרים לבעלי המניות.
מסקנה
הרבעון חיזק את תזת הצמיחה של דוראל, בעיקר בזכות הגדלת היקף הפרויקטים המחוברים, התרחבות הצבר והעלאת התחזיות. עם זאת, הוא עדיין לא מוכיח שהחברה יכולה לתרגם את כל הצבר לתזרים חופשי יציב. המשתנה החשוב ביותר הוא קצב המעבר מפרויקטים בפיתוח לפרויקטים שמייצרים חשמל ומזומן, תוך שמירה על עלויות המימון ועל חלקם של בעלי המניות בתזרים.
התחזיות עולות, אבל צריך להבין מה הן כוללות
דוראל העלתה את התחזיות בעקבות העסקה בארצות הברית והתרחבות הצבר הבשל. לשנת 2026 היא צופה הכנסות של 1.345 עד 1.420 מיליארד שקל, EBITDA של 600 עד 655 מיליון שקל וFFO של 430 עד 470 מיליון שקל. לשנת 2027 התחזיות עולות להכנסות של 1.907 עד 2.050 מיליארד שקל, EBITDA של 813 עד 932 מיליון שקל וFFO של 616 עד 690 מיליון שקל. מדובר בתחזיות פרויקטאליות ומסחר בחשמל לפי חלקה המתואם של החברה, ולא בתחזית זהה לשורת ההכנסות המאוחדת בדוח החשבונאי.
מקור: מצגת המשקיעים של דוראל
התרשים ממחיש את העלייה הצפויה בהכנסות, בEBITDA ובFFO. הפער בין 2026 לבין 2027 מבוסס בעיקר על חיבור והבשלה של פרויקטים שכבר נמצאים בצבר.
הפוטנציאל הכלכלי של הצבר
החברה מעריכה כי מלוא הצבר הבשל עשוי לייצר EBITDA שנתי של כ2.289 מיליארד שקל. מתוך הסכום, כ654 מיליון שקל מיוחסים לפרויקטים מחוברים, כ515 מיליון שקל לפרויקטים בהקמה או לקראת הקמה וכ1.12 מיליארד שקל לפרויקטים בפיתוח בשל ולפרויקטים בארצות הברית שהבטיחו או צפויים להבטיח הטבות מס. המשמעות היא שכמחצית מהפוטנציאל עדיין תלויה בשלבי ביצוע עתידיים.
מקור: מצגת המשקיעים של דוראל
התרשים מראה מדוע השוק מעניק חשיבות גדולה לצבר, אך גם מדוע אסור להתייחס לכל הEBITDA החזוי כאילו הוא כבר קיים.
הרווח השתפר, אבל הפעילות עדיין לא מייצרת תזרים חופשי
ההכנסות ברבעון עלו בכ55.5%, בעוד ההפסד הכולל הצטמצם לכ2.3 מיליון שקל. השיפור נבע גם ממעבר לרווח של כ114.4 מיליון שקל בחלק החברה בתוצאות ישויות המטופלות לפי שיטת השווי המאזני, בעיקר בעקבות שערוכי מכשירים בפעילות האמריקאית. מנגד, ההפסד לפני מימון כמעט הוכפל לכ38.7 מיליון שקל. לכן, איכות הדוח טובה יותר מבחינת צמיחת הנכסים וההכנסות, אך מורכבת יותר מבחינת הרווח החשבונאי.
המאזן התרחב יחד עם החוב
סך המאזן עלה לכ11.25 מיליארד שקל, לעומת כ7.05 מיליארד שקל בסוף 2025, בין היתר בעקבות איחוד זפירוס והמשך ההשקעות. ההון העצמי הגיע לכ3.74 מיליארד שקל והמזומן ושווי המזומן לכ1.61 מיליארד שקל. הנזילות מספקת לדוראל יכולת להמשיך לקדם פרויקטים, אך היקף החוב והצורך בהון נוסף הופכים את תנאי המימון לרכיב מרכזי בתזה.
מקור: מצגת המשקיעים של דוראל
השקעות החברה בפרויקטים הגיעו לכ14.16 מיליארד שקל במונחי 100%, עלייה של 32% מסוף 2025. במקביל, החוב הפיננסי המאוחד ברוטו שהוצג במצגת הסתכם בכ6.38 מיליארד שקל.
שאלות מפתח
-
איזה חלק מתחזית הEBITDA לשנת 2027 כבר מגובה בפרויקטים מחוברים ובחוזים סופיים, ואיזה חלק עדיין תלוי בהשלמת מימון והקמה?
-
מתי צפויה הפעילות המאוחדת לעבור לתזרים מזומנים שוטף חיובי ללא תרומה משערוכים ומאירועים חשבונאיים?
-
כמה הון נוסף תידרש דוראל להשקיע כדי לממש את הצבר הבשל, ומה תהיה ההשפעה על החוב ועל חלקם של בעלי המניות בתזרים?
למה לשים לב ברבעון הבא
הנושא הראשון הוא קצב החיבורים באינדיאנה ובישראל. הפעלה מסחרית לפי לוחות הזמנים תגדיל את בסיס ההכנסות ותצמצם את הסיכון בתחזיות. עיכוב נוסף ידחה הכנסות וימשיך להעמיס עלויות מימון.
הנושא השני הוא הEBITDA והFFO בפועל מהפרויקטים הפעילים. שיפור בשני המדדים יראה שהצמיחה בצבר מתחילה להגיע לתזרים. פער מתמשך מול התחזיות יעיד שהבשלת הפרויקטים איטית או יקרה מהמתוכנן.
הנושא השלישי הוא התזרים השוטף והוצאות המימון. ירידה בשריפת המזומנים ובהוצאות המימון תחזק את איכות התוצאות. המשך גידול בחוב ללא שיפור מקביל בתזרים יגדיל את רגישות החברה לריבית ולעיכובים.
מה אומרת ההנהלה
יוני חנציס, מנכ״ל דוראל, בהתייחסו למהלך להגדלת ההחזקה בפעילות האמריקאית:
״התחלנו לפני כשנה עם החזקה של 26%, והיום אנחנו עולים ל53%. ההשקעה כולה נבנתה בפוזיציה מדורגת, שאפשרה לנו לבצע את המהלך במחיר הזדמנותי״.
סיכום
דוראל הציגה רבעון של צמיחה עסקית משמעותית. ההכנסות עלו, הצבר התרחב, תחזיות 2027 הועלו והחשיפה לארצות הברית גדלה. מנגד, הרווח עדיין מושפע משערוכים, הפעילות השוטפת צורכת מזומן והוצאות המימון גבוהות.
נכון לשעת הבדיקה ביום פרסום הדוח, מניית דוראל עלתה בכ5.9%, לאחר שנסחרה סביב 6,700 אגורות לעומת שער בסיס של 6,327 אגורות. התגובה משקפת בעיקר את הצמיחה בהכנסות, צמצום ההפסד והעלאת התחזיות, לצד הרחבת הפעילות האמריקאית.