סיכום דו״ח Q2 2026 אר פי אופטיקל לאב
20.8.2026

בקצרה
- אר פי אופטיקל לאב הציגה צמיחה מרשימה בהכנסות של 89.8% ל-18.2 מיליון דולר ברבעון השני של 2026, יחד עם שיפור ניכר ברווחיות התפעולית שהוכפלה מ-10% ל-20%, מה שמעיד על מינוף תפעולי חזק ויכולת החברה להגדיל מכירות תוך שמירה על יעילות.
- הרווח הנקי של החברה זינק ב-179.2% ל-5.5 מיליון דולר, והרווח הגולמי עלה ב-115.7% ל-7.7 מיליון דולר, כאשר שיעורו השתפר מ-37% ל-42%, דבר המצביע על שיפור משמעותי ברווחיות בכל הרמות ומחזק את תזת הצמיחה של החברה בשוק.
- צבר ההזמנות של אר פי אופטיקל לאב הגיע ל-144 מיליון דולר בסוף הרבעון, צמיחה של 48.5% לעומת הרבעון המקביל, כאשר כ-45 מיליון דולר צפויים להיות מוכרים כהכנסות ביתרת 2026, מה שמספק נראות גבוהה להכנסות עתידיות ומפחית את אי הוודאות הפיננסית.
- רכישת ראדומטיקס במאי 2025 תרמה משמעותית לגידול בתוצאות, אך היא גם מקשה על השוואה אורגנית מלאה, כאשר תוכנית החברה לרכישת חברת LIDAR אמריקאית בכ-100 מיליון דולר עלולה להגדיל את הסיכון הפיננסי ולדרוש גיוס הון משמעותי.
נקודות מפתח
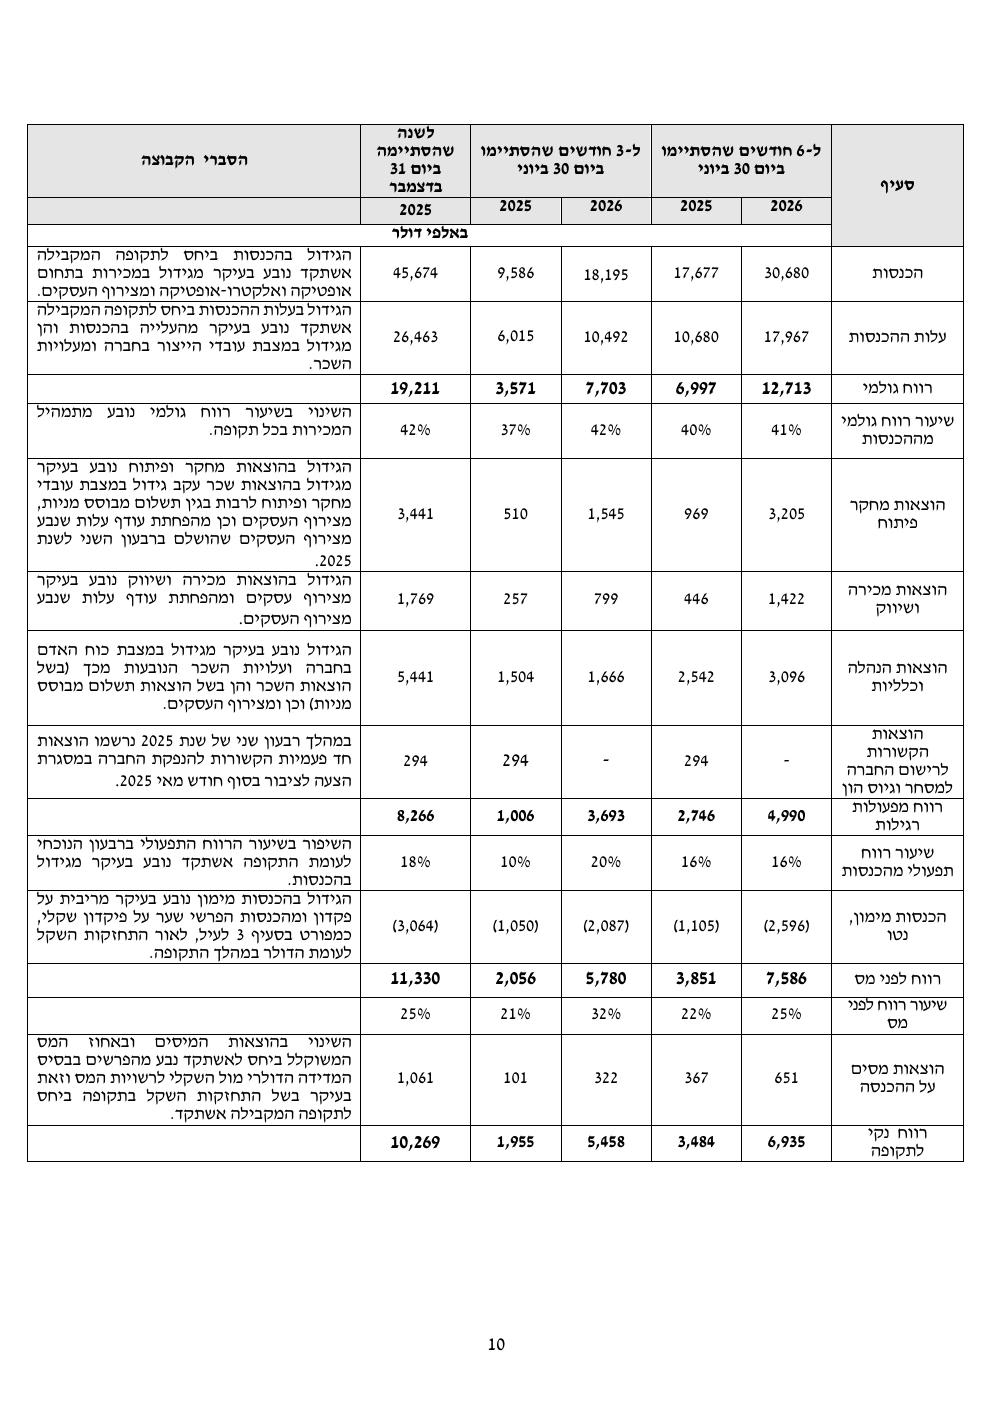
• הכנסות: הסתכמו ב18.2 מיליון דולר, צמיחה של 89.8% לעומת 9.6 מיליון דולר ברבעון המקביל
• רווח גולמי: עלה ב115.7% ל7.7 מיליון דולר, ושיעור הרווח הגולמי השתפר מ37% ל42%
• רווח תפעולי: זינק ב267.1% ל3.7 מיליון דולר, ושיעור הרווח התפעולי עלה מ10% ל20%
• רווח נקי: הגיע ל5.5 מיליון דולר, עלייה של 179.2% לעומת 2 מיליון דולר ברבעון המקביל
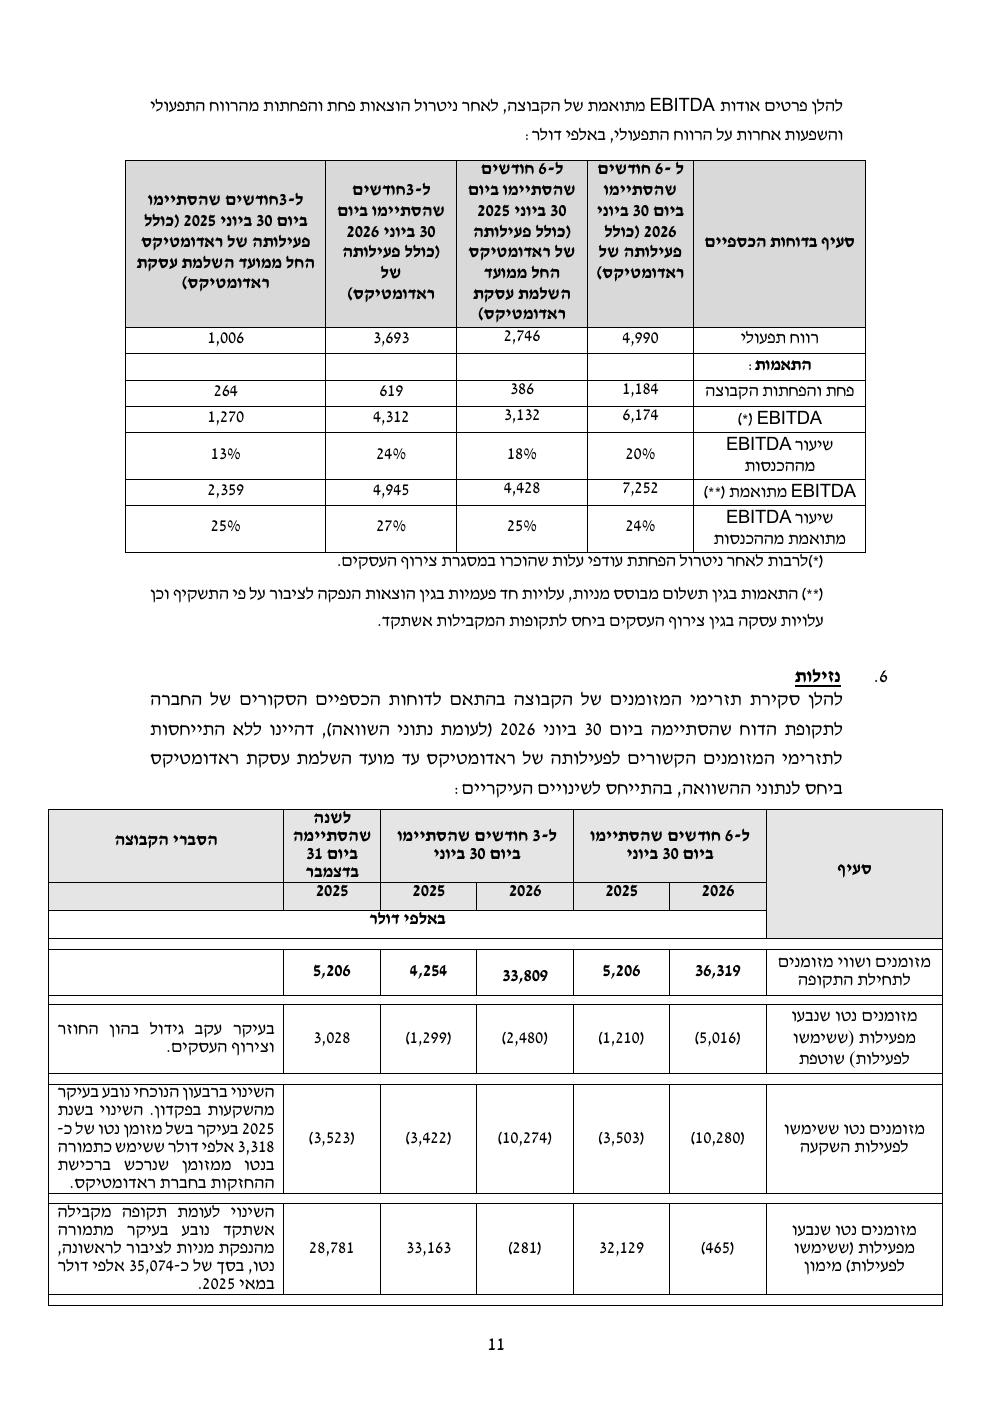
• EBITDA מתואמת: הרווח התפעולי בנטרול פחת, הפחתות, תגמול מבוסס מניות וסעיפים חד פעמיים, עלה ב109.6% ל4.9 מיליון דולר
• צבר הזמנות: הגיע בסוף הרבעון ל144 מיליון דולר, צמיחה של 48.5% לעומת 97 מיליון דולר ברבעון המקביל
אר פי אופטיקל לאב מפתחת, מייצרת ומשווקת מערכות אופטיות ואלקטרו אופטיות המיועדות בעיקר לשווקים הביטחוניים בישראל ובעולם. מוצריה כוללים עדשות תרמיות, מצלמות מקוררות ובלתי מקוררות, מערכות תצפית ועקיבה ומערכות מולטי סנסוריות.
באמצעות ראדומטיקס, שנרכשה במאי 2025, החברה פועלת גם בתחום מערכות המכ״ם והאלקטרוניקה המשימתית. שילוב הפעילות החדשה מרחיב את סל המוצרים, אך גם משפיע על ההשוואה לרבעון המקביל, שבו תוצאות ראדומטיקס נכללו רק מסוף מאי.
התרחיש השורי
הנקודה החזקה ביותר בדוח היא השילוב בין צמיחה בהכנסות לשיפור ברווחיות. ההכנסות כמעט הוכפלו, הרווח הגולמי יותר מהוכפל ושיעור הרווח התפעולי הגיע ל20%. המשמעות היא שהגידול במכירות לא נבלע כולו בגידול בכוח האדם ובהוצאות הפיתוח. חלק מהצמיחה נבע מצירוף ראדומטיקס, אך החברה מציינת שגם המכירות בתחום האופטיקה והאלקטרו אופטיקה צמחו משמעותית.
 מקור: הדוח הרבעוני של אר פי אופטיקל לאב
הטבלה מציגה את העלייה בהכנסות, ברווח הגולמי, ברווח התפעולי וברווח הנקי. השיפור בשיעורי הרווח מצביע על מינוף תפעולי ולא רק על גידול במחזור.
המנוע השני הוא צבר ההזמנות. הצבר הגיע ל144 מיליון דולר בסוף יוני ולכ145 מיליון דולר סמוך לפרסום הדוח. מתוך הצבר העדכני, החברה צופה להכיר בהכנסות של כ45 מיליון דולר ביתרת 2026 ובכ61 מיליון דולר במהלך 2027. הצבר מספק נראות גבוהה יחסית להכנסות העתידיות ומגובה בכ60 מיליון דולר של הסכמים והזמנות מחייבות שנחתמו מתחילת 2026 ועד לפרסום הדוח.
התרחיש הדובי
הסיכון הראשון הוא איכות ההשוואה. ראדומטיקס נרכשה בסוף מאי 2025, ולכן הרבעון המקביל כלל רק תקופה קצרה מאוד של פעילותה. ברבעון הנוכחי היא נכללה במשך שלושה חודשים מלאים. כתוצאה מכך, שיעורי הצמיחה המאוחדים אינם משקפים בהכרח צמיחה אורגנית מלאה. כדי להעריך את קצב הצמיחה האמיתי צריך לראות בעתיד השוואה של תקופות הכוללות את ראדומטיקס באופן מלא בשני הצדדים.
הסיכון השני הוא אסטרטגיית הרכישות. החברה בוחנת רכישה של חברה אמריקאית בתחום מערכות LIDAR, טכנולוגיה המשתמשת באור למדידת מרחק ולבניית תמונה מדויקת של הסביבה, תמורת סכום המוערך בכ100 מיליון דולר. מדובר בעסקה אפשרית ולא מחייבת, אך הסכום גדול מאוד ביחס לנכסים של 103.4 מיליון דולר ולאמצעים הנזילים של החברה. אם תיחתם עסקה, היא עשויה לדרוש גיוס הון או חוב משמעותי ולהגדיל בצורה חדה את הסיכון הפיננסי והביצועי.
מסקנה
תזת הצמיחה של אר פי אופטיקל לאב התחזקה. החברה הציגה צמיחה גבוהה, שיפור בשיעורי הרווח וצבר הזמנות שמעניק נראות להמשך. עם זאת, חלק מהשיפור נובע מרכישת ראדומטיקס, והתוכנית להמשך התרחבות באמצעות רכישות עלולה לשנות משמעותית את פרופיל הסיכון. החברה צריכה להוכיח שהצמיחה נשמרת גם בהשוואה אורגנית ושהיא יכולה להתרחב בלי לפגוע במאזן וברווחיות.
הרווחיות השתפרה בכל הרמות
הרווח הגולמי עלה ל7.7 מיליון דולר ושיעורו הגיע ל42%, לעומת 37% ברבעון המקביל. הרווח התפעולי עלה ל3.7 מיליון דולר ושיעורו הוכפל מ10% ל20%. הרווח לפני מס הסתכם ב5.8 מיליון דולר, בין היתר בזכות הכנסות מימון נטו של 2.1 מיליון דולר שנבעו בעיקר מריבית ומהפרשי שער על הפיקדונות השקליים.
הEBITDA המתואמת צמחה מהר מההכנסות
הEBITDA המתואמת הסתכמה ב4.9 מיליון דולר, לעומת 2.4 מיליון דולר ברבעון המקביל. שיעורה מההכנסות עלה מ25% ל27%. הנתון מנטרל בין היתר תגמול מבוסס מניות, עלויות הקשורות להנפקה ועלויות הקשורות לצירוף ראדומטיקס, ולכן הוא מספק תמונה נקייה יותר של הרווחיות התפעולית.
 מקור: הדוח הרבעוני של אר פי אופטיקל לאב
הטבלה מראה שהEBITDA המתואמת יותר מהוכפלה ברבעון וששיעורה מההכנסות השתפר ל27%.
הצבר מספק נראות עד 2030
צבר ההזמנות כולל חוזים לאספקת מערכות אלקטרו אופטיות, מערכות תצפית, עדשות תרמיות ומוצרים לפרויקטים אסטרטגיים של לקוחות ביטחוניים. חלק משמעותי מההזמנות מיועד לביצוע בין 2027 ל2030. הנראות היא יתרון, אך קצב ההכרה בהכנסה תלוי בלוחות הזמנים של הלקוחות וביכולת החברה להרחיב את הייצור.
המאזן חזק, אך ההון החוזר צורך מזומן
בסוף הרבעון היו לחברה מזומנים ופיקדון בהיקף כולל של כ32.8 מיליון דולר. ההון המיוחס לבעלים עמד על 81.1 מיליון דולר, לעומת התחייבויות כוללות של כ22.3 מיליון דולר בלבד. מנגד, התזרים מפעילות שוטפת היה שלילי בסך 2.5 מיליון דולר ברבעון ושלילי בסך 5 מיליון דולר במחצית, בעיקר בעקבות הגידול בהון החוזר, בלקוחות ובמלאי.
שאלות מפתח
-
מה היה שיעור הצמיחה האורגנית בהכנסות בנטרול התרומה של ראדומטיקס?
-
אילו מקורות מימון תבחן החברה אם העסקה האפשרית בארצות הברית, בהיקף של כ100 מיליון דולר, תהפוך למחייבת?
-
איזו השקעה בקיבולת ייצור ובכוח אדם נדרשת כדי לספק את צבר ההזמנות בלי לפגוע בשיעורי הרווח?
למה לשים לב ברבעון הבא
הנושא הראשון הוא ההכנסות מהצבר. החברה צופה הכנסות של כ20 מיליון דולר ברבעון השלישי. עמידה בקצב הזה תחזק את הנראות להמשך השנה. דחייה משמעותית עלולה להעיד על מגבלת ייצור או על שינוי בלוחות הזמנים של הלקוחות.
הנושא השני הוא שיעור הרווח הגולמי. שמירה על שיעור באזור 42% תראה שהחברה מצליחה לגדול בלי להישחק בתמהיל ובעלויות הייצור. ירידה חדה תעיד שההתרחבות דורשת יותר עובדים, רכש והשקעות מהצפוי.
הנושא השלישי הוא התזרים מפעילות שוטפת. שיפור בתזרים יראה שהעלייה בלקוחות ובמלאי מתחילה להפוך למזומן. המשך תזרים שלילי לצד צמיחה במכירות יחייב מעקב אחר איכות ההכנסות והגבייה.
סיכום
אר פי אופטיקל לאב הציגה רבעון חזק מאוד עם כמעט הכפלה של ההכנסות, יותר מהכפלה של הרווח הגולמי והEBITDA המתואמת ועלייה של כמעט פי שלושה ברווח הנקי. גם צבר ההזמנות ממשיך לצמוח ומספק בסיס להמשך ההתרחבות.
הסיכון העיקרי אינו הפעילות הנוכחית, אלא השלב הבא באסטרטגיה. רכישה אפשרית בהיקף של כ100 מיליון דולר עשויה להפוך את החברה לקבוצה גדולה ומשמעותית יותר, אך גם להכניס סיכון מימוני ואינטגרטיבי שלא קיים כיום במאזן.