סיכום דו״ח Q2 2026 נופר אנרגיה
20.8.2026

בקצרה
- נופר אנרגיה הציגה גידול מרשים בהכנסות וברווח התפעולי ברבעון השני של 2026, כאשר סך ההכנסות והרווחים זינק ב-91.3% ל-202.2 מיליון שקל, והרווח התפעולי הגיע ל-105.3 מיליון שקל, מה שמשקף התרחבות מהירה של פעילות החברה ופוטנציאל צמיחה משמעותי בהכנסות ממכירת חשמל.
- החברה הגדילה באופן ניכר את צבר הפרויקטים המחוברים והמוכנים לחיבור ב-51% בתוך רבעון אחד, והגיעה ל-4.5 ג'יגה וואט ברוטו, נתון המעיד על קצב התקדמות מהיר בפיתוח פרויקטים סולאריים ורוח, וצפוי לייצר הכנסות שנתיות של כ-1.2 מיליארד שקל ו-EBITDA של כ-900 מיליון שקל לפי חלקה, מה שיכול להעביר את החברה לשלב של מימון עצמי של צמיחה.
- למרות הצמיחה התפעולית המרשימה, הוצאות המימון נטו של נופר אנרגיה זינקו ב-135.5% ל-124.6 מיליון שקל, סכום שעלה על הרווח התפעולי ומחק אותו כמעט לחלוטין, מה שמדגיש את הסיכון התלוי בעלויות החוב הגבוהות וביכולת החברה לתרגם את הצמיחה התפעולית לרווח נקי ותזרים מזומנים חיובי באופן עקבי.
- רכישות אסטרטגיות של אלומיי קפיטל ופעילות פיינגייט בארה"ב תרמו משמעותית להרחבת הפורטפוליו וההכנסות, אך במקביל הגדילו את המאזן, החוב והוצאות המימון, מה שמעיד על מודל צמיחה המבוסס על השקעות כבדות ומימון חיצוני, ומחייב את החברה להוכיח שהפרויקטים החדשים יניבו תשואה מספקת כדי לכסות את עלויות המימון הגדלות.
נקודות מפתח
• סך ההכנסות והרווחים: הסתכם ב202.2 מיליון שקל, עלייה של 91.3% לעומת 105.7 מיליון שקל ברבעון המקביל
• הכנסות ממכירת חשמל והקמה: עלו ב48.8% ל154.8 מיליון שקל, בעקבות גידול בייצור החשמל ואיחוד פעילויות שנרכשו
• רווח תפעולי: זינק ל105.3 מיליון שקל, לעומת 7.4 מיליון שקל, אך כלל הכנסות אחרות של 64.9 מיליון שקל
• רווח לבעלי המניות: הסתכם ב16.1 מיליון שקל, לעומת הפסד של 47.5 מיליון שקל ברבעון המקביל. הרווח למניה עמד על 0.42 שקל, לעומת הפסד של 1.34 שקל
• הוצאות מימון נטו: עלו ב135.5% ל124.6 מיליון שקל, ומחקו את מלוא הרווח התפעולי
• צבר הפרויקטים: פרויקטים מחוברים ומוכנים לחיבור הגיעו ל4.5 ג׳יגה וואט ברוטו, עלייה של 51% בתוך רבעון
נופר אנרגיה יוזמת, מקימה, רוכשת ומפעילה פרויקטים לייצור חשמל מאנרגיה סולארית ורוח ומערכות לאגירת חשמל בישראל, ארצות הברית ואירופה. החברה פועלת גם בתחום אספקת החשמל, הקמה ותחזוקה של מתקנים, ולאחרונה הרחיבה את הפעילות לתחום חוות השרתים.
במהלך התקופה רכשה נופר אנרגיה שליטה באלומיי קפיטל ובפעילות פיינגייט בארצות הברית. העסקאות הרחיבו משמעותית את הפורטפוליו המחובר ואת ההכנסות, אך גם הגדילו את המאזן, את החוב ואת הוצאות המימון. לאחר תקופת הדוח הגדילה החברה את החזקתה באלומיי ל75.03%.
התרחיש השורי
מנוע הצמיחה המרכזי הוא ההתקדמות המהירה של פרויקטים משלב הפיתוח לייצור חשמל. ההספק המחובר והמוכן לחיבור עלה ב51% בתוך רבעון והגיע ל4.5 ג׳יגה וואט ברוטו, מתוכם 2.9 ג׳יגה וואט לפי חלקה האפקטיבי של החברה. נופר מעריכה שהפרויקטים המחוברים והמוכנים לחיבור יכולים לייצר בשנה מייצגת הכנסות של כ1.2 מיליארד שקל וEBITDA, רווח תפעולי לפני ריבית, מס, פחת והפחתות, של כ900 מיליון שקל לפי חלקה. אם החיבורים יתורגמו לתזרים בפועל, החברה עשויה לעבור משלב של השקעות כבדות לשלב שבו בסיס הנכסים מתחיל לממן את המשך הצמיחה.
 מקור: הדוח הרבעוני של נופר אנרגיה
העמוד מציג את ההתרחבות המהירה של הפורטפוליו ואת הפער בין הפרויקטים שכבר מייצרים חשמל לבין הצבר הגדול שנמצא בהקמה ולקראת הקמה.
המנוע השני הוא הגידול בהכנסות החוזרות ממכירת חשמל. ההכנסות ממכירת חשמל והקמה עלו ב48.8%, וסך ההכנסות והרווחים כמעט הוכפל. רכישת פיינגייט הוסיפה גם 47.4 מיליון שקל של הכנסות משותף מס ברבעון. במקביל, החברה מחזיקה בפרויקטים בהקמה ולקראת הקמה בהיקף של 11.2 ג׳יגה וואט ברוטו, מתוכם 7.3 ג׳יגה וואט לפי חלקה. זהו צבר משמעותי שיכול לתמוך בצמיחה לאורך כמה שנים, בתנאי שהפרויקטים יושלמו בזמן ובמסגרת התקציב.
התרחיש הדובי
הסיכון המרכזי הוא שהצמיחה התפעולית עדיין אינה מתורגמת באופן עקבי לרווח נקי ולתזרים מזומנים. הוצאות המימון נטו זינקו מ52.9 מיליון שקל ל124.6 מיליון שקל ברבעון, סכום גבוה מהרווח התפעולי. לאחר הוצאות המימון והפסדי החברות הכלולות רשמה החברה הפסד לפני מס של 23 מיליון שקל. הרווח הנקי נוצר בעקבות הטבת מס של כ39.1 מיליון שקל, ולכן איכות הרווח הרבעוני נמוכה יותר מכפי שהשורה התחתונה לבדה מציגה.
הסיכון השני הוא קצב ההשקעות והתרחבות המאזן. במחצית הראשונה נופר השתמשה בכ1.61 מיליארד שקל לפעילות השקעה וב173.8 מיליון שקל לפעילות שוטפת. הפעילות מומנה באמצעות כ2.07 מיליארד שקל שנבעו מפעילות מימון, כולל הלוואות, אג״ח, אשראי והנפקת זכויות בכורה. המודל הזה סביר בתקופת הקמה מואצת, אך הוא משאיר את החברה תלויה בשוקי החוב וההון וביכולת להשלים מימון פרויקטאלי בתנאים נוחים.
מסקנה
תזת הצמיחה של נופר אנרגיה התחזקה בעקבות העלייה בהספק המחובר, רכישת אלומיי ופיינגייט והגידול החד בהכנסות. מנגד, הדוח עדיין לא מוכיח שהצמיחה מייצרת תשואה מספקת לאחר עלויות המימון. החברה צריכה להראות שהפרויקטים החדשים מסוגלים להגדיל את הEBITDA ואת התזרים בקצב מהיר יותר מהגידול בחוב ובהוצאות הריבית.
ההכנסות צמחו, אך חלק מהשיפור אינו תפעולי
סך ההכנסות והרווחים הגיע ל202.2 מיליון שקל. מתוכם 154.8 מיליון שקל נבעו ממכירת חשמל והקמה ו47.4 מיליון שקל מהכנסות משותף מס בארצות הברית. בנוסף נרשמו הכנסות אחרות של 64.9 מיליון שקל, בעיקר כתוצאה מאירועים הקשורים לרכישות ולשינויים חשבונאיים. לכן, הרווח התפעולי של 105.3 מיליון שקל אינו משקף רק את הפעילות השוטפת של הפרויקטים.
צבר הפרויקטים מגדיל את פוטנציאל הצמיחה
לנופר פרויקטים מחוברים, מוכנים לחיבור, בהקמה ולקראת הקמה בהיקף כולל של כ16 ג׳יגה וואט ברוטו, מתוכם כ10 ג׳יגה וואט לפי חלקה. החברה מעריכה כי ההכנסות המצרפיות בשנה הראשונה המייצגת של הפרויקטים המניבים, בהקמה ולקראת הקמה עשויות להגיע ל6.4 מיליארד שקל, מתוכם 4.2 מיליארד שקל לפי חלקה. מדובר בתחזית הנהלה המבוססת על השלמת הפרויקטים ואינה תוצאה שכבר הושגה.
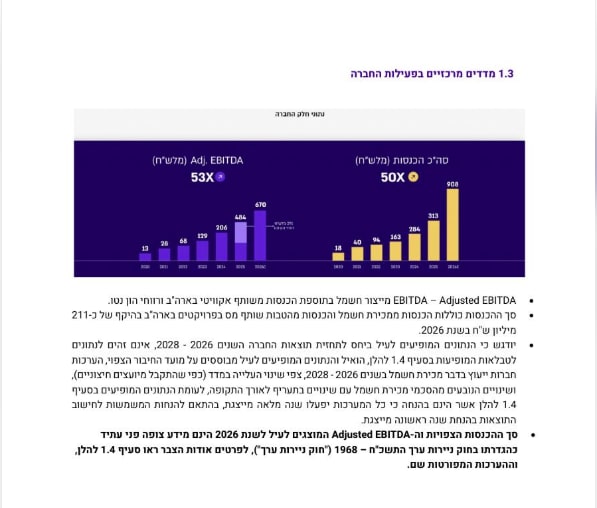 מקור: הדוח הרבעוני של נופר אנרגיה
הגרף מציג את תחזית החברה להמשך הגידול בהכנסות ובEBITDA. הנתונים לשנת 2026 הם מידע צופה פני עתיד ותלויים במועדי החיבור ובביצועי הפרויקטים.
הרכישות שינו את גודל החברה
איחוד אלומיי ופיינגייט הגדיל את סך המאזן ל13.21 מיליארד שקל, לעומת 6.48 מיליארד שקל בסוף 2025. ההון המיוחס לבעלי המניות עלה ל2 מיליארד שקל, בין היתר בעקבות גיוסי הון וזכויות בכורה. במקביל, ההתחייבויות גדלו בצורה חדה. המשמעות היא שנופר הפכה לחברה גדולה ומגוונת יותר, אבל גם מורכבת וממונפת יותר.
הנזילות גבוהה, אך נובעת בחלקה מגיוסי מימון
יתרת המזומנים עמדה בסוף יוני על 882.9 מיליון שקל, לעומת 612.6 מיליון שקל בסוף 2025. העלייה מספקת לחברה גמישות להמשך ההקמות, אך אינה נובעת מתזרים תפעולי חיובי. במהלך המחצית נופר גייסה מקורות מימון משמעותיים והמשיכה להשקיע בפרויקטים וברכישות. לכן, צריך לבחון את הנזילות ביחד עם צורכי ההשקעה והחוב ולא כנתון מבודד.
שאלות מפתח
-
מתי צפויה העלייה בהספק המחובר להתבטא בתזרים תפעולי חיובי ברמת הקבוצה?
-
מהו היקף החוב וההון הנוספים שיידרשו להשלמת 11.2 ג׳יגה וואט הנמצאים בהקמה ולקראת הקמה?
-
כמה מתוך הרווח התפעולי ברבעונים הבאים צפוי להגיע מפעילות חוזרת וכמה מאירועים חשבונאיים, שותפי מס ומימושים?
למה לשים לב ברבעון הבא
הנושא הראשון הוא הוצאות המימון. התייצבות או ירידה בהוצאות המימון לצד המשך צמיחה בהכנסות תאפשר לחברה להעביר חלק גדול יותר מהרווח התפעולי לשורה התחתונה. עלייה נוספת תשמור על לחץ משמעותי על הרווח.
הנושא השני הוא חיבור הפרויקטים. גידול נוסף בהספק המחובר והמוכן לחיבור, לצד הכנסות בפועל מהפרויקטים החדשים, יחזק את התחזית. דחיות בחיבור לרשת או חריגות תקציב יחלישו אותה.
הנושא השלישי הוא התזרים מפעילות שוטפת. מעבר לתזרים חיובי יראה שהפורטפוליו המניב מתחיל לממן את פעילות החברה. המשך תזרים שלילי יחייב שימוש נוסף בחוב ובהון חיצוני.
סיכום
נופר אנרגיה הציגה רבעון של צמיחה חדה בהכנסות, הרחבה משמעותית של הפורטפוליו ומעבר מהפסד לרווח לבעלי המניות. עם זאת, הרווח הושפע מהכנסות אחרות ומהטבת מס, בזמן שהוצאות המימון המשיכו לעלות והתזרים התפעולי נשאר שלילי.
הדוח מחזק את פוטנציאל הצמיחה, אך השלב הבא חשוב יותר מהגידול בצבר. נופר צריכה להוכיח שהיא מסוגלת לחבר את הפרויקטים, לייצר מהם מזומן ולהפחית את התלות בגיוסי מימון.