סיכום דו״ח Q2 2026 ג׳י סיטי
20.8.2026

בקצרה
- הכנסות ג'י סיטי מהשכרת מבנים ירדו ב-16.6% ל-491 מיליון שקל ברבעון השני של 2026, בעיקר עקב מכירת נכסים והשפעת שערי חליפין, אך ה-NOI מנכסים זהים צמח ב-3.9% וה-FFO למניה עלה ב-1.9% ל-0.55 שקל, מה שמעיד על שיפור ביעילות הנכסים שנותרו בתיק.
- ג'י סיטי אישרה תוכנית מימושים אסטרטגית בהיקף של 6.1 מיליארד שקל, בנוסף ל-7.2 מיליארד שקל שכבר מומשו, במטרה למקד את פעילותה ולהפחית את המינוף, כאשר הצלחת התוכנית תלויה ביכולת למכור נכסים במחירים קרובים לשווי בספרים ולהשתמש בתמורות להפחתת חובות.
- שיעור ה-NOI מההכנסות עלה ל-73.1% לעומת 69.9% ברבעון המקביל, מה שמצביע על שיפור משמעותי באיכות וביעילות התפעולית של תיק הנכסים הנותר של החברה, למרות ירידה כוללת בהכנסות וב-NOI המאוחד כתוצאה ממכירת נכסים.
- המינוף המאוחד של ג'י סיטי עלה מ-62.4% ל-65% ברבעון, למרות שיפור קל ביחס החוב נטו בסולו המורחב, מה שמעלה סיכון פיננסי משמעותי ומחייב את החברה להשלים את תוכנית מימוש הנכסים במהירות וביעילות כדי להפחית את החוב ולשפר את מצבה המאזני.
נקודות מפתח
• הכנסות מהשכרת מבנים ואחרות: הסתכמו ב491 מיליון שקל, ירידה של 16.6% לעומת 589 מיליון שקל ברבעון המקביל, בעיקר בעקבות מכירת נכסים והשפעת שערי החליפין
• NOI: ההכנסה התפעולית מהנכסים לאחר הוצאות הפעלתם, ירדה ב12.9% ל359 מיליון שקל, אך הNOI מנכסים זהים צמח ב3.9%
• שיעור הNOI מההכנסות: עלה ל73.1%, לעומת 69.9% ברבעון המקביל, ומראה שהנכסים שנותרו בתיק פועלים ביעילות גבוהה יותר
• FFO לפי גישת ההנהלה: הרווח התזרימי מפעילות הנדל״ן בנטרול סעיפים חשבונאיים מסוימים, ירד ב10.3% ל96 מיליון שקל, אך הFFO למניה עלה ב1.9% ל0.55 שקל בעקבות הירידה במספר המניות
• רווח לבעלי המניות: הסתכם ב83 מיליון שקל, לעומת 236 מיליון שקל ברבעון המקביל, בעיקר בשל ירידה ברווחי שערוך הנדל״ן
• תחזית 2026: החברה צופה FFO למניה מפעילות הנדל״ן המניב של 2.00 עד 2.10 שקל וצמיחה של 6% בNOI מנכסים זהים
ג׳י סיטי עוסקת ברכישה, ניהול, השבחה ופיתוח של נדל״ן מניב לשימושים מעורבים בישראל, אירופה, ארצות הברית וברזיל. החברה מתמקדת במרכזים מסחריים עירוניים, בעיקר כאלה שמעוגנים בסופרמרקטים ומחוברים לתחבורה ציבורית, לצד מגורים ומשרדים.
הרבעון משקף את המעבר של החברה מתיק נכסים רחב ומפוזר לקבוצה ממוקדת יותר. ההכנסות והNOI המדווחים ירדו בעקבות נכסים שנמכרו ושערי חליפין, אך הנכסים שנותרו הציגו צמיחה ושיפור בשיעור ההכנסה התפעולית. במקביל, ג׳י סיטי אישרה תוכנית למימוש נכסים בהיקף של 6.1 מיליארד שקל, שרובה מיועדת להשלמה עד סוף 2027.
התרחיש השורי
הנקודה החזקה בדוח היא השיפור בפעילות הקיימת. הNOI מנכסים זהים עלה ב3.9% ברבעון וב5% במחצית הראשונה. מספר המבקרים בנכסים עלה ב1.3% ופדיונות השוכרים צמחו ב2.6%. הנתונים מצביעים על כך שהירידה בNOI הכולל אינה נובעת מהיחלשות מהותית של הנכסים, אלא בעיקר מצמצום יזום של תיק הנכסים ומשערי חליפין. העלייה בשיעור הNOI מההכנסות ל73.1% מחזקת את הטענה שאיכות התיק שנותר משתפרת.
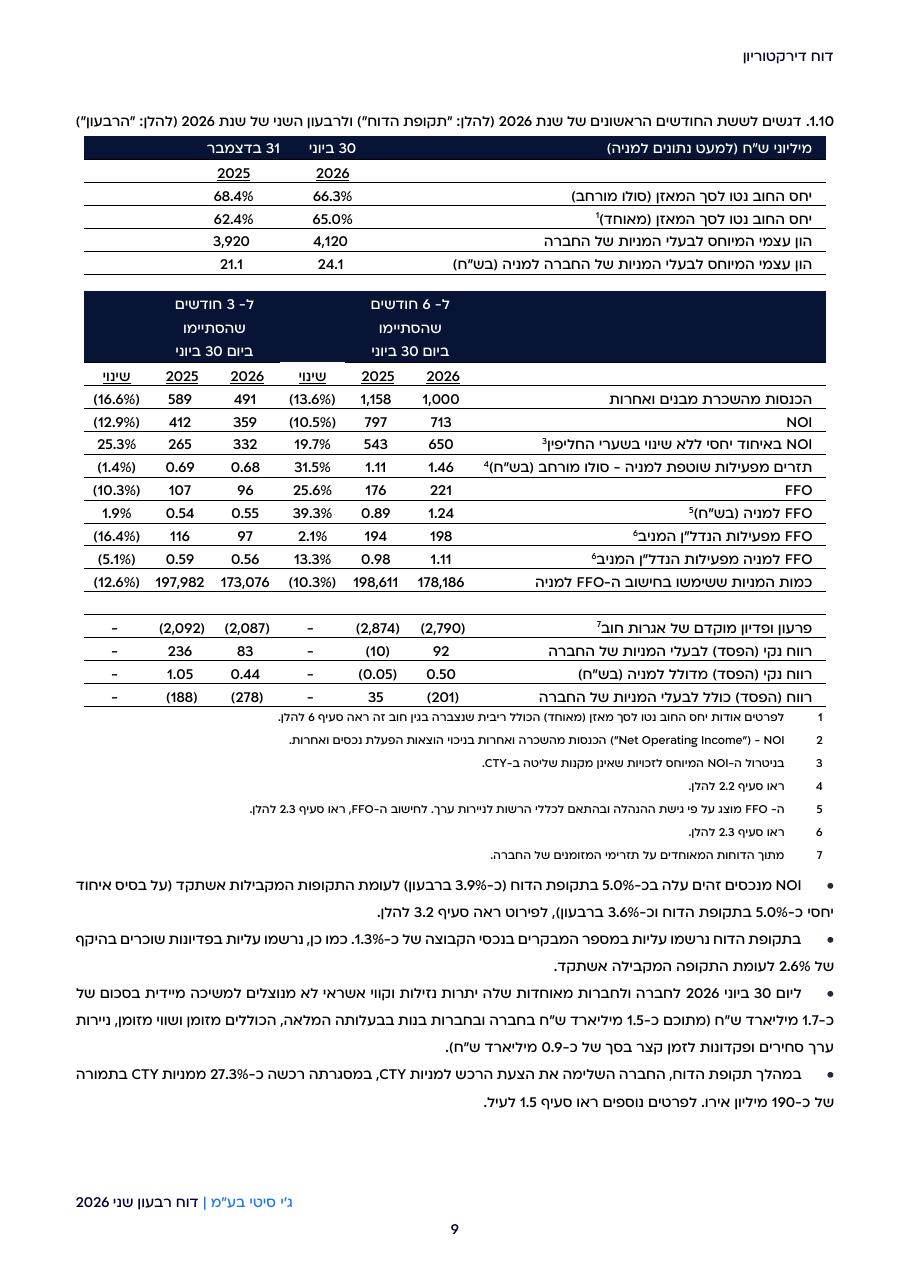
מקור: הדוח הרבעוני של ג׳י סיטי
הטבלה מציגה את הפער בין הירידה בנתונים המאוחדים לבין השיפור בפעילות מנכסים זהים ובשיעור הNOI. היא גם מראה כי הירידה במספר המניות תמכה בFFO למניה.
המנוע החיובי השני הוא תוכנית המימושים והמיקוד העסקי. החברה כבר השלימה מאז אוקטובר 2022 מכירות נכסים בהיקף של כ7.2 מיליארד שקל, וכעת מתכננת מימושים נוספים של 6.1 מיליארד שקל. התוכנית כוללת יציאה מנכסי הדיור להשכרה בארצות הברית ובפולין, מכירת הפעילות בברזיל, צמצום בצפון ארצות הברית ומימוש נכסים של סיטיקון. אם המכירות יבוצעו במחירים הקרובים לשווי בספרים והכסף ישמש להפחתת חוב, הסיכון הפיננסי עשוי לרדת באופן מהותי.
התרחיש הדובי
הסיכון המרכזי נשאר המינוף. יחס החוב נטו למאזן בסולו המורחב השתפר ל66.3%, לעומת 68.4% בסוף 2025, אך ברמה המאוחדת היחס עלה מ62.4% ל65%. רכישת מניות המיעוט בסיטיקון הגדילה את החשיפה הישירה לפעילות בצפון אירופה ואת המינוף המאוחד. החברה עדיין תלויה במימוש נכסים וביכולת למחזר חוב בתנאים סבירים, ולכן האטה בשוק העסקאות עלולה לעכב את הורדת המינוף.
הסיכון השני הוא שאיכות הפעילות משתפרת בזמן שהיקף הפעילות הכולל מתכווץ. ההכנסות ברבעון ירדו ב16.6%, הNOI הכולל ירד ב12.9% והFFO מפעילות הנדל״ן המניב ירד ב16.4%. הירידה נובעת בחלקה הגדול ממכירת נכסים ומשערי מטבע, אך היא ממחישה שתהליך המימושים גובה מחיר מההכנסה השוטפת. כדי שהתזה תתחזק, החברה צריכה להוכיח שהפחתת הוצאות המימון וההתייעלות יפצו לאורך זמן על אובדן ההכנסות מהנכסים שנמכרו.
מסקנה
תזת ההשקעה התחזקה בצד התפעולי, אך עדיין לא הושלם השינוי בצד המאזני. הנכסים הזהים ממשיכים לצמוח, שיעור הNOI השתפר והתחזית נשמרה. מנגד, המינוף המאוחד עדיין גבוה והצלחת התוכנית תלויה במימוש נכסים בהיקף גדול ובמחירים שלא יפגעו משמעותית בהון. המשתנה החשוב ביותר כעת הוא הקצב שבו ג׳י סיטי תהפוך את תוכנית המימושים להפחתת חוב בפועל.
הצמיחה האורגנית נמשכת
הNOI מנכסים זהים עלה ב3.9% ברבעון, למרות סביבת צריכה וריבית מאתגרת בחלק מהשווקים. במונחי המחצית הראשונה נרשמה עלייה של 5%, לצד צמיחה במספר המבקרים ובפדיונות השוכרים. זהו נתון חשוב יותר מהירידה בNOI המאוחד לצורך הערכת איכות הפעילות הקיימת.
הFFO למניה נתמך בירידה במספר המניות
הFFO לפי גישת ההנהלה ירד מ107 מיליון שקל ל96 מיליון שקל, אך הFFO למניה עלה מ0.54 שקל ל0.55 שקל. מספר המניות ששימש בחישוב ירד מ197.982 מיליון ל173.076 מיליון בעקבות רכישות עצמיות. המשמעות היא שהשיפור למניה אינו משקף צמיחה ברווח התזרימי הכולל, אלא בעיקר חלוקה של הרווח על פני פחות מניות.
התחזית משדרת ביטחון בפעילות הקיימת
החברה צופה בשנת 2026 FFO למניה מפעילות הנדל״ן המניב של 2.00 עד 2.10 שקל וצמיחה של 6% בNOI מנכסים זהים. במחצית הראשונה הFFO למניה מפעילות זו הגיע ל1.11 שקל, ולכן החברה נמצאת בקצב שמתיישב עם התחזית. עם זאת, המשך מכירת הנכסים ותנודות המטבע עשויים להשפיע על התוצאה בפועל.
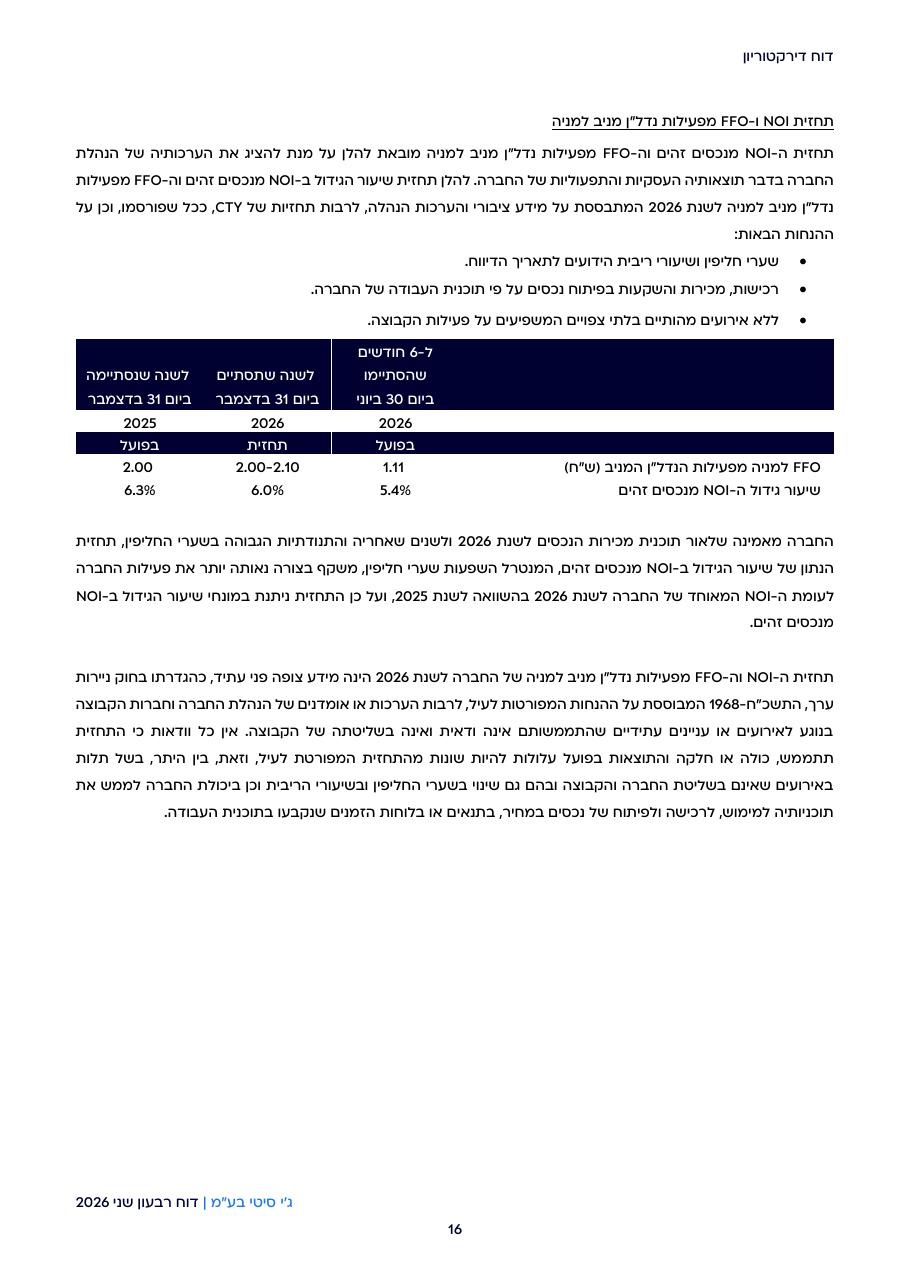
מקור: הדוח הרבעוני של ג׳י סיטי
הטבלה מציגה תחזית צמיחה של 6% בNOI מנכסים זהים וFFO למניה מפעילות הנדל״ן המניב של 2.00 עד 2.10 שקל.
הנזילות מספקת כרית, אך אינה פותרת את המינוף
לג׳י סיטי ולחברות המאוחדות היו בסוף הרבעון יתרות נזילות וקווי אשראי לא מנוצלים בהיקף של כ1.7 מיליארד שקל. בנוסף, לקבוצה נכסים הניתנים לשעבוד בשווי של כ10.1 מיליארד שקל. מנגד, התזרים מפעילות שוטפת במחצית היה שלילי בכ3 מיליון שקל, לעומת תזרים חיובי של 271 מיליון שקל בתקופה המקבילה. החברה מסבירה שהפער נבע בעיקר ממקדמות מס של כ70 מיליון שקל בגין שומות שבמחלוקת, ולכן צריך לבדוק אם התזרים חוזר לרמה חיובית ברבעונים הבאים.
שאלות מפתח
-
באילו מחירים צפויים להתבצע המימושים ביחס לשווי הנכסים בספרים, ומה תהיה ההשפעה על ההון העצמי?
-
כמה מתוך התמורה ממכירת הנכסים יופנה להפחתת חוב וכמה יישאר להשקעות, רכישות עצמיות וחלוקות לבעלי המניות?
-
האם השליטה הכמעט מלאה בסיטיקון תאפשר התייעלות ומימושים מהירים יותר, או תגדיל את תלות ג׳י סיטי בשוק הנדל״ן בצפון אירופה?
למה לשים לב ברבעון הבא
הנושא הראשון הוא התקדמות תוכנית המימושים. חתימה על עסקאות משמעותיות במחירים הקרובים לשווי בספרים תיחשב שיפור. עיכובים או מכירות בהנחות עמוקות יגדילו את הסיכון.
הנושא השני הוא יחס החוב נטו למאזן. ירידה גם ברמה המאוחדת תראה שהמימושים מתחילים לשפר את המאזן. עלייה נוספת תעיד שרכישות, מטבעות או תזרים חלש ממשיכים לקזז את מאמצי החברה.
הנושא השלישי הוא הNOI מנכסים זהים. המשך צמיחה באזור 5% עד 6% יתמוך בתחזית ויראה שהפעילות הקיימת נשארת חזקה. האטה חדה תחליש את ההנחה שהירידה בנתונים המאוחדים נובעת רק משינוי מבני בתיק.
סיכום
ג׳י סיטי הציגה רבעון שבו הפעילות הקיימת השתפרה, אך הנתונים המאוחדים ירדו בשל מכירת נכסים ושערי חליפין. שיעור הNOI עלה, הFFO למניה נשמר והתחזית השנתית נותרה בעינה. מנגד, הרווח לבעלי המניות ירד בחדות והמינוף המאוחד עדיין גבוה.