הסיבה האמיתית לזינוק בתשואות האג״ח
17.8.2026

בקצרה
- עליית תשואות האג"ח הארוכות בארה"ב, כאשר אג"ח ל-10 שנים הגיעה ל-4.75% ואג"ח ל-30 שנה ל-5.33% (הגבוהה מאז 2007), נובעת בעיקר מחששות אינפלציוניים עקב עליית מחירי הנפט לאזור 91 דולר לחבית, מה שמגביר את הסיכון שהפד ישמור על ריבית גבוהה יותר לאורך זמן ומעלה את דרישת המשקיעים לפיצוי.
- הגירעון התקציבי העצום של ארה"ב, המוערך בכ-1.9 טריליון דולר ב-2026 (5.8% מהתוצר), מחייב את משרד האוצר להגדיל באופן משמעותי את היצע האג"ח, כמו העלאת תחזית הגיוס לרבעון השלישי ל-739 מיליארד דולר, מה שמוריד את מחיר האג"ח ומעלה את התשואה כדי למשוך קונים.
- משקיעים דורשים כיום פרמיית טווח גבוהה יותר, שהגיעה לכ-0.8% באג"ח ל-10 שנים, כפיצוי על אי-ודאות גוברת סביב אינפלציה עתידית, גודל החוב האמריקאי, מדיניות הפד והיצע האג"ח העתידי, מה שמעלה את התשואות הנדרשות עבור נעילת כסף לטווח ארוך.
- העלייה בתשואות האג"ח הארוכות אינה משקפת ציפיות להעלאות ריבית אגרסיביות מצד הפד, שכן נתוני מאקרו אחרונים דווקא הפחיתו את הסיכוי להעלאה בספטמבר (65% סיכוי לאי שינוי), אלא מבטאת חשש עמוק יותר של השוק מהשלכות ארוכות טווח של אינפלציה, גירעון וחוב אמריקאי.
בואו נבין רגע מה קורה בשוק האג״ח.
העלייה הנוכחית בתשואות האג"ח בארה"ב היא מעניינת במיוחד, כי היא לא נובעת בעיקר מציפייה שהפד יעלה ריבית. להפך, נתוני המאקרו האחרונים דווקא החלישו את הסיכוי להעלאה בספטמבר. מה שאנחנו רואים הוא בעיקר Sell-off בקצה הארוך של העקום (אג״ח ל10 שנים וצפונה), שנובע משילוב של אינפלציה, נפט, גירעון, היצע עצום של חוב ועלייה בפרמיית הסיכון שהמשקיעים דורשים.נכון להיום, 18 באוגוסט, תשואת אג"ח ארה"ב ל10 שנים הגיעה לכ4.74%–4.75%, בעוד תשואת ה30 שנה טיפסה לכ5.33%, הרמה הגבוהה ביותר מאז 2007.
למה זה קורה?
1. הטריגר המיידי: הנפט והמלחמה מול איראן
זה כנראה ההסבר המרכזי לתנועה של הימים האחרונים.
מחיר הBrent חוזר לאזור 91 דולר לחבית, לאחר שהתקוות להסדר בין ארה"ב לאיראן נחלשו והחשש מהמשך השיבושים במצר הורמוז עלה מחדש.
מבחינת שוק האג"ח, נפט יקר יותר אומר:
נפט עולה ← אנרגיה ותחבורה מתייקרות ← הסיכון לאינפלציה עולה ← הפד עלול להחזיק ריבית גבוהה יותר לאורך זמן ← המשקיעים דורשים תשואה גבוהה יותר באג"ח ארוכות.
וזו נקודה חשובה: CPI של יולי דווקא היה יחסית רגוע, 0.1% בחודש ו3.4% בשנה, אבל שוק האג"ח מסתכל קדימה. נפט באזור 90 דולר משנה את תמונת האינפלציה לחודשים הבאים.
2. אבל הסיפור הגדול יותר הוא בכלל החוב האמריקאי
זה לדעתי החלק החשוב ביותר להבנת המהלך.
ארה"ב ממשיכה לנהל גירעון גדול מאוד גם בלי מיתון. הCBO (משרד התקציב של הקונגרס האמריקאי) מעריך גירעון של כ1.9 טריליון דולר ב־2026, כ5.8% מהתוצר. לשם השוואה, הממוצע של 50 השנים האחרונות הוא כ3.8%. החוב שבידי הציבור צפוי לעמוד השנה על כ101% מהתוצר.
כדי לממן את זה, משרד האוצר צריך פשוט למכור יותר אג"ח.
באוגוסט משרד האוצר העלה את תחזית הגיוס לרבעון השלישי ל־739 מיליארד דולר, 68 מיליארד יותר מהתחזית הקודמת.
כשיש יותר ויותר אג"ח שמגיעות לשוק, צריך למצוא קונים.
כדי למשוך את אותם קונים:
מחיר האג"ח צריך לרדת ← התשואה צריכה לעלות.
זה היצע וביקוש בסיסי.
3. המשקיעים רוצים יותר כסף כדי להחזיק אג"ח ל־10 או 30 שנה
כאן נכנסת פרמיית הטווח, Term Premium.
תשואה של אג"ח ל10 שנים מורכבת, בפשטות, משני חלקים:
מה השוק חושב שהריבית הממוצעת תהיה בעשור הקרוב + פיצוי על הסיכון של נעילת כסף לעשר שנים.
הפיצוי הזה עלה משמעותית.
לפי מודל הפד של ניו יורק, פרמיית הטווח ל10 שנים עמדה לאחרונה באזור 0.8%.
וזה הגיוני. אם אני משקיע שצריך להלוות לממשלת ארה"ב כסף עד 2036 או 2056, אני צריך לחשוב על:
אינפלציה, גירעון, גודל החוב, היצע האג"ח העתידי, מלחמות, מדיניות הפד ומי בכלל יקנה את כל האג"ח שיונפקו בעתיד.
כל חוסר הוודאות הזה דורש מחיר.
והמחיר הוא תשואה גבוהה יותר.
4. הנה ההוכחה שהפד הוא לא הגורם המרכזי
זה אולי החלק הכי מעניין במהלך.
אם השוק היה חושב שהפד עומד לבצע סדרה אגרסיבית של העלאות ריבית, היינו אמורים לראות את תשואת השנתיים מזנקת יחד עם ה־10 וה־30 שנה.
אבל זה לא מה שקורה.
נתוני התעסוקה, המכירות הקמעונאיות והCPI האחרונים דווקא החלישו את הציפיות להעלאת ריבית בספטמבר. כמו שניתן לראות בתמונה, השוק מתמחר כרגע בערך 65% סיכוי שהפד לא ישנה את הריבית בספטמבר.
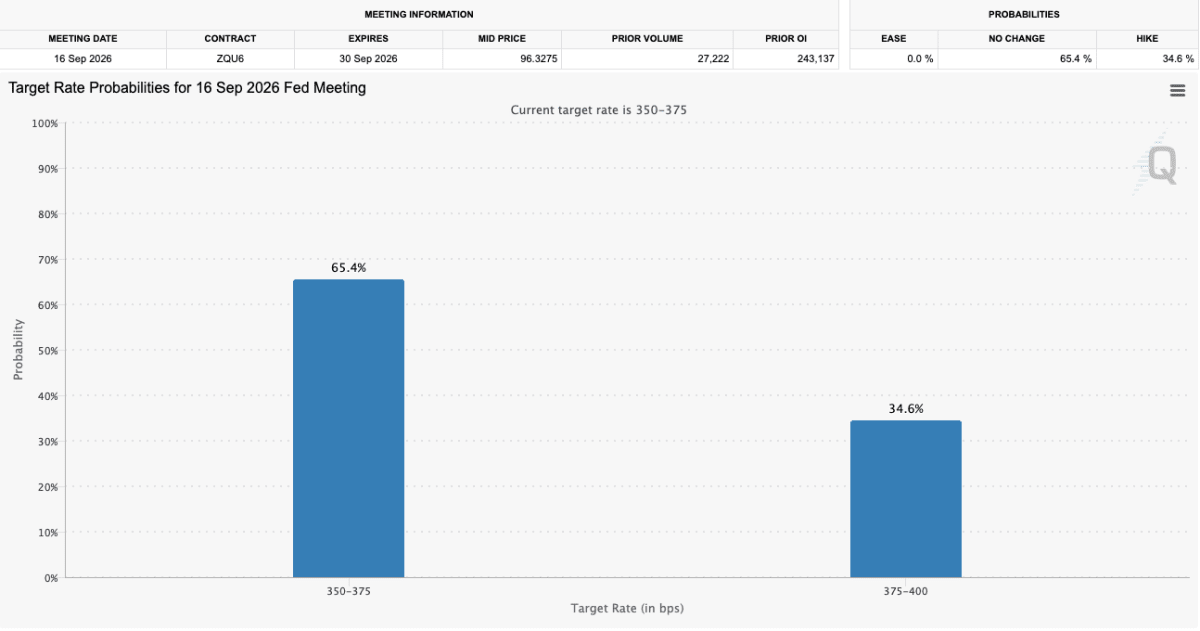 מקור: CME FedWatch Tool
כלומר:
הציפיות לריבית קצרה יורדות, אבל תשואות ארוכות עולות.
זו בדיוק הסיבה שהעקום נעשה תלול יותר.
זה אומר ששוק האג"ח אומר בערך:
"אני פחות מפחד שהפד יעלה ריבית בחודש הבא, אבל הרבה יותר מפחד ממה שיקרה לאינפלציה, לגירעון ולחוב האמריקאי לאורך השנים."
5. יש השנה מתחרה חדש לאג"ח ממשלת ארה"ב: ביג טק
זו נקודה שפחות מדברים עליה והיא הופכת משמעותית.
ענקיות הטכנולוגיה מגייסות כמויות עצומות של חוב כדי לממן דאטה סנטרים, שבבים ותשתיות AI.
היקף הנפקות האג"ח בדירוג השקעה בארה"ב כבר עבר השנה 1.5 טריליון דולר, כאשר חלק הולך וגדל מההנפקות הגדולות מגיע מחברות טכנולוגיה שמממנות AI.
זה יוצר בעיה לאוצר האמריקאי.
משקיע מוסדי שיכול לקנות:
אג"ח ממשלת ארה"ב ל20 שנה
או
אג"ח של מייקרוסופט, אלפאבית, אמזון או מטא שנותנת לו תשואה גבוהה יותר
כבר לא חייב לקנות Treasury.
כלומר יש תחרות על אותו מאגר של הון ארוך טווח.
הWSJ וFT מציינים שההיצע החריג של אג"ח ארוכות מצד חברות AI הפך השנה לגורם ממשי בשוק האג"ח העולמי.
6. העלייה היא גלובלית, לא רק אמריקאית
עוד דבר שמחזק את המסקנה.
היום גם:
תשואת גרמניה ל־10 שנים הגיעה לכ־3.26%, שיא מאז 2011.
תשואת יפן ל־10 שנים התקרבה ל־2.96%, הגבוהה ביותר בכ־30 שנה.
והתשואות הארוכות בבריטניה גם עלו משמעותית.
כלומר מדובר בחלקו בglobal duration sell-off.
המכנה המשותף:
יותר גירעונות, יותר הוצאות ממשלתיות, יותר אינפלציה, יותר חוב ופחות נכונות של משקיעים להחזיק אג"ח ארוכות בתשואות נמוכות.
אז איך היינו מדרגים את הסיבות למכירת החיסול בשוק האג״ח?
בטווח של הימים האחרונים:
1. נפט ומלחמת איראן
הטריגר המיידי. נפט מעל 90 דולר מעלה מחדש את הסיכון לאינפלציה.
2. החשש הפיסקלי בארה"ב
גירעון עצום והצורך להנפיק כמויות גדולות של חוב. לדעתי זה הגורם המבני החשוב ביותר.
3. עלייה בTerm Premium
המשקיעים רוצים יותר פיצוי כדי לנעול כסף ל־10–30 שנה.
4. הצפה של אג"ח ארוכות
גם ממשלת ארה"ב וגם ענקיות הטכנולוגיה מתחרות על אותו כסף.
5. חוסר בהירות מצד הפד
לא בהכרח העלאות ריבית נוספות, אלא חוסר ודאות לגבי היכולת והרצון של הפד להחזיר את האינפלציה ל־2%.
השורה התחתונה
זו לא עלייה "בריאה" בתשואות שנובעת בעיקר מכלכלה חזקה.
יש כאן משהו שונה:
הכלכלה מתקררת ← הציפיות להעלאות ריבית יורדות ← אבל התשואות הארוכות ממשיכות לעלות.
זה אומר שהשוק מתחיל לגבות פרמיית סיכון גבוהה יותר מארה"ב לטווח הארוך.
וזה בדיוק מה שהיינו עוקבים אחריו עכשיו. אם ה10 שנים תתחיל להתבסס לכיוון 4.75%–5%, ובמקביל ה30 שנה תישאר מעל 5.3%, זה מתחיל להפוך מ"רעש בשוק האג"ח" לבעיה אמיתית עבור מניות צמיחה, משכנתאות, נדל"ן, מימון חברות וגם עבור תקציב ממשלת ארה"ב עצמו.
שורה תחתונה,
הזינוק בתשואות האג״ח הארוכות בארה״ב נובע פחות מחשש להעלאת ריבית קרובה ויותר מחשש למה שיקרה בשנים הקרובות. מחירי הנפט הגבוהים מעלים מחדש את סיכון האינפלציה, הגירעון והחוב מאלצים את הממשל להנפיק כמויות גדולות של אג״ח, והמשקיעים דורשים פיצוי גבוה יותר כדי להחזיק חוב אמריקאי לטווח ארוך. העובדה שהתשואות הארוכות עולות בזמן שהציפיות להעלאת ריבית דווקא נחלשות מדגישה שהבעיה כרגע היא בעיקר פיסקלית ומבנית, ולא רק מוניטרית.