הדאטה סנטרים הפכו ממנוע הצמיחה של הבינה המלאכותית לבעיה פוליטית
18.8.2026

בקצרה
- מרכזי נתונים, המהווים את התשתית הפיזית לבינה מלאכותית, צפויים לצרוך כ-649 טרה-ואט-שעה בשנת 2030, המהווים כ-11.8% מכלל צריכת החשמל בארה"ב, מה שיוצר צוואר בקבוק משמעותי בפיתוח התעשייה עקב קצב הקמת תשתיות חשמל איטי יותר מהביקוש.
- ההתנגדות הציבורית להקמת מרכזי נתונים גוברת, כאשר סקר גאלופ ממרץ 2026 מצא כי 71% מהאמריקנים מתנגדים למתקנים אלו באזור מגוריהם, מה שמעיד על אתגר פוליטי וחברתי משמעותי המעכב את התרחבות התעשייה ודורש התייחסות למקורות מים, רעש ועלויות חשמל.
- הביקוש הגובר למחשוב בינה מלאכותית תלוי כעת באופן קריטי בזמינות חשמל, אישורים רגולטוריים וקבלה קהילתית, מה שמשנה את מודל ההשקעה בתחום ומחייב את המשקיעים להביא בחשבון לא רק את הטכנולוגיה אלא גם את ההיתכנות התשתיתית והחברתית של הפרויקטים.
- החששות הציבוריים מתמקדים בעלייה בחשבונות החשמל, פגיעה בקרקעות חקלאיות ושימוש במשאבי מים, כאשר 77% מהנסקרים חוששים שהבינה המלאכותית תייקר את החשמל, מה שמחייב את חברות הטכנולוגיה והרגולטורים למצוא פתרונות יצירתיים למימון תשתיות ולצמצום ההשפעות הסביבתיות כדי להבטיח את המשך הצמיחה.
הבינה המלאכותית מוצגת בדרך כלל כשירות דיגיטלי. אנחנו כותבים שאלה, מקבלים תשובה בתוך שניות ולא רואים את התשתית שפועלת מאחורי המסך.
מאחורי כל מודל מתקדם עומדים מרכזי נתונים עצומים, אלפי שרתים, מערכות קירור, תחנות משנה, קווי הולכה וצריכת חשמל שיכולה להשתוות לזו של עיר שלמה.
כל עוד מרכזי הנתונים נבנו הרחק מעיני הציבור, הם נתפסו בעיקר כמנוע השקעות שמביא עבודות בנייה, הכנסות ממסים ופיתוח מקומי, עכשיו התמונה משתנה. יותר תושבים מגלים שמתקן חדש עשוי לקום ליד הבית שלהם, להתחבר לרשת החשמל המקומית ולהשתמש בקרקע ובמים של האזור. ברגע הזה, מהפכת הבינה המלאכותית מפסיקה להיות רק סיפור של שבבים ותוכנה והופכת לשאלה יומיומית ופוליטית.
מי נהנה מהצמיחה, מי נושא בעלויות ומי מחליט מה ייבנה ליד הבית.
הוויכוח הזה נכנס במהירות לבחירות האמצע הקריטיות בארצות הברית שיתקיימו ב 3 בנובמבר. מועמדים משתי המפלגות מנסים להראות שהם תומכים בקדמה הטכנולוגית, אבל גם מגינים על חשבונות החשמל, מקורות המים ואיכות החיים של התושבים. עבור המשקיעים, זהו שינוי חשוב. הביקוש למחשוב לא נעלם, אבל היכולת לתרגם את הביקוש למרכז נתונים פעיל תלויה כעת הרבה יותר בחשמל, באישורים ובקבלה של הקהילה המקומית.
הענן לא באמת נמצא בענן
מרכז נתונים הוא מבנה שמרכז בתוכו שרתים, ציוד תקשורת ומערכות אחסון. עומסי בינה מלאכותית דורשים ריכוז גבוה במיוחד של שבבים מתקדמים, ולכן גם הרבה יותר חשמל וקירור מעומסי מחשוב רגילים ככה חלק מהחשמל מפעיל את השבבים עצמם וחלק נוסף נדרש כדי לפנות את החום שהם מייצרים ולשמור על פעילות רציפה.
מעבדת ברקלי מעריכה שבתרחיש המרכזי מרכזי הנתונים עשויים לצרוך כ 649 טרה ואט שעה בשנת 2030, כ 11.8% מכלל צריכת החשמל בארצות הברית.
טווח התרחישים רחב ונע בין 9.5% ל 15.3%. המשמעות היא לא שארצות הברית עומדת להישאר בלי חשמל, אלא שהביקוש החדש מגיע מהר יותר מהקצב שבו ניתן להקים תחנות כוח, תחנות משנה וקווי הולכה.
הפער הזה יוצר את צוואר הבקבוק האמיתי של מהפכת הבינה המלאכותית. אפשר להזמין שבבים ולהקים מבנה, אבל אי אפשר להפעיל קמפוס של מאות מגה ואט בלי חיבור יציב לרשת, מה שגורם לפרויקטים רבים להתקע במשך שנים בתור לחיבור, ובאזורים מסוימים רשת החשמל כבר מתקשה להתחייב לעומסים חדשים בלי השקעות נוספות.
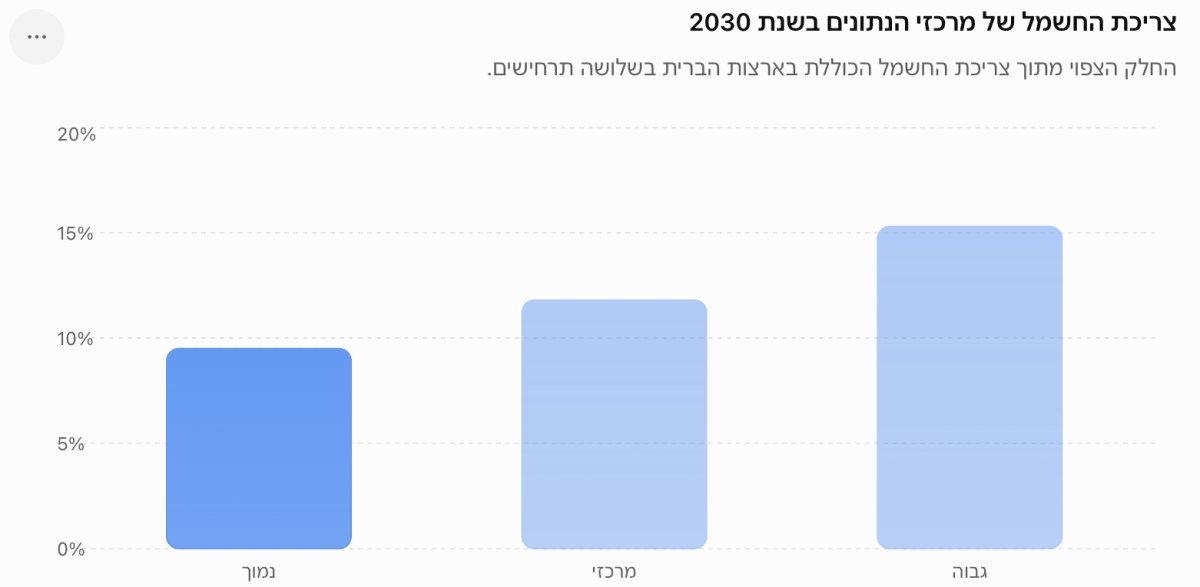 מקור: Berkeley Lab | ניתוח ועיבוד נתונים: הבית שלך לפיננסים
הטווח הרחב מלמד כמה קשה להעריך את קצב הקמת התשתיות, השיפור ביעילות השבבים והיקף הביקוש העתידי למחשוב.
למה ההתנגדות חוצה מפלגות
ההתנגדות למרכזי נתונים אינה מגיעה רק מפעילי סביבה או מצביעים דמוקרטים אלאהיא מופיעה גם באזורים שמרניים שבהם תושבים חוששים מעלייה בחשבון החשמל, פגיעה בקרקעות חקלאיות, רעש, עומס על הכבישים ושימוש בכספי ציבור כדי לתמוך בחברות טכנולוגיה גדולות.
סקר גאלופ שנערך במרץ 2026 מצא כי 71% מהאמריקנים מתנגדים להקמת מרכז נתונים לבינה מלאכותית באזור מגוריהם. 48% אמרו שהם מתנגדים בתוקף, בעוד שרק 27% תמכו בהקמה ורק 7% תמכו בה בתוקף.
סקר נפרד של רויטרס ואיפסוס מצא כי רק 33% רואים בחיוב את קצב הבנייה המהיר, 57% יתנגדו למרכז נתונים בקהילה שלהם ורק 14% ירגישו בנוח עם מתקן כזה בקרבתם. בנוסף, 77% חוששים שהבינה המלאכותית תייקר את החשמל.
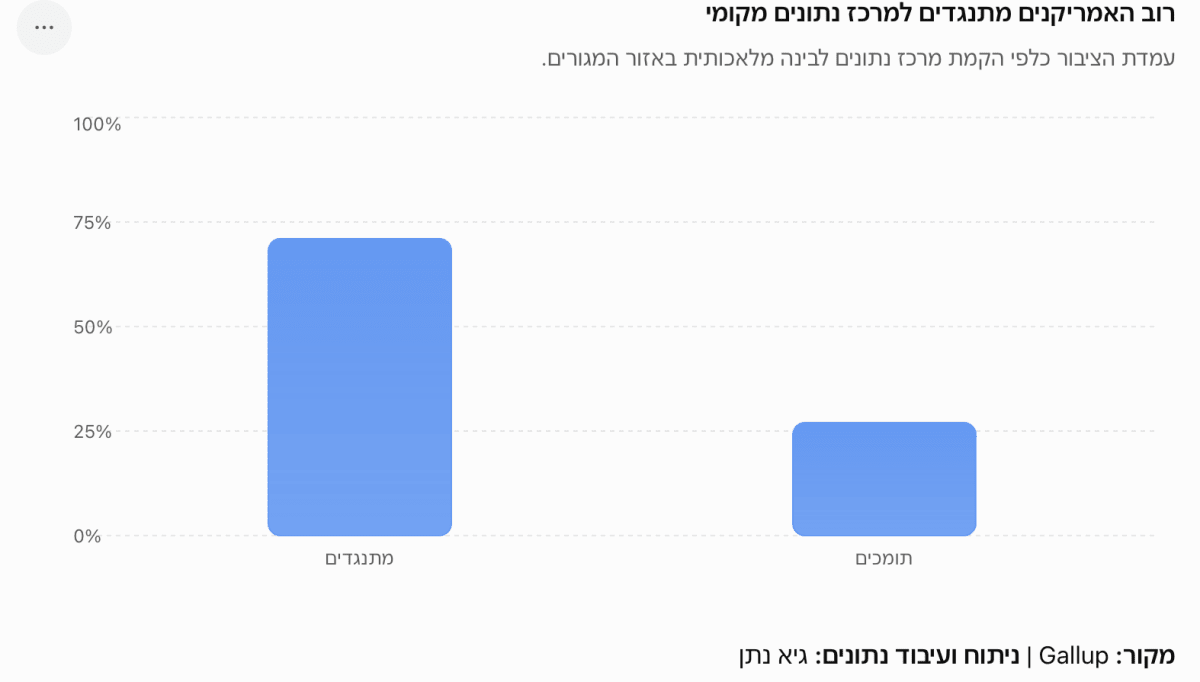 מקור: Gallup | ניתוח ועיבוד נתונים: הבית שלך לפיננסים
ההתנגדות המקומית רחבה בהרבה מהתמיכה, אף שהציבור ממשיך להשתמש בשירותי בינה מלאכותית ולצפות להתרחבות שלהם.
עם זאת, חשוב לא להפוך כל טענה נגד מרכזי הנתונים לעובדה גורפת. צריכת המים משתנה מאוד לפי שיטת הקירור, האקלים ומקור החשמל. מערכת קירור סגורה או שימוש במים שאינם ראויים לשתייה יכולים לצמצם את הלחץ על מקורות מים מקומיים.
גם ההשפעה על מחיר החשמל אינה אוטומטית. היא תלויה בשאלה מי מממן את החיבור ואת שדרוגי הרשת והאם הרגולטור מאפשר לחברת החשמל לגלגל את העלויות אל משקי הבית.
מנגד, גם היתרונות אינם מובטחים. מרכז נתונים יכול להביא אלפי משרות בזמן ההקמה, אבל מספר המשרות הקבועות לאחר סיום הבנייה בדרך כלל נמוך בהרבה. פרויקט Stargate במישיגן, שמפותח על ידי קבוצה הכוללת את חברות Oracle, OpenAI, Related Digital, Blackstone ו Walbridge, הוצג כפרויקט שייצר יותר מ 2,500 משרות בנייה ולמעלה מ 450 משרות קבועות. הפער הזה מסביר מדוע תושבים שואלים אם ההטבות במס וההשקעה הציבורית מצדיקות את התועלת המקומית לאורך זמן.
איך מרכזי הנתונים נכנסו לבחירות
בדיקה של כ 1,200 אתרי מועמדים לבית הנבחרים, לסנאט ולמשרות מושל מצאה שמדיניות בינה מלאכותית או מרכזי נתונים הופיעה בכמעט 40% מהמירוצים. הנתון אינו מוכיח שהנושא חשוב לבוחרים יותר מכל סוגיה אחרת, אבל הוא כן מראה שמועמדים מזהים בו מקור חדש של לחץ פוליטי.
בחירות האמצע שיתקיימו ב 3 בנובמבר ויקבעו את השליטה בקונגרס לצד שורה של מרוצים לתפקידי מושל. במרוצים צמודים, נושא מקומי כמו הקמת מרכז נתונים יכול להשפיע יותר מוויכוח כללי על בינה מלאכותית, משום שהבוחרים מרגישים אותו דרך חשבון החשמל, השימוש בקרקע וההשפעה על סביבת המגורים. ההתנגדות גם אינה שייכת לצד פוליטי אחד, ולכן מועמדים דמוקרטים ורפובליקנים מנסים להציג את עצמם כתומכים בפיתוח טכנולוגי, אך במקביל דורשים שחברות הטכנולוגיה יממנו את התשתיות ולא יעבירו את העלויות לציבור. הנושא עשוי להיות משמעותי במיוחד במדינות שבהן מוקמים פרויקטים גדולים והמירוץ צפוי להיות צמוד.
טקסס מספקת את הדוגמה הבולטת ביותר כאשר המדינה משכה במשך שנים חברות בזכות שפע קרקע, שוק חשמל תחרותי וסביבה עסקית נוחה.
באוגוסט 2026 הורה המושל גרג אבוט לעצור את התקדמותם של מרכזי נתונים שנמצאים בתהליך התחברות לרשת עד לסיום בדיקה מקיפה. מפעילת הרשת ERCOT בחנה באותו זמן בקשות לחיבור עומסים בהיקף של יותר מ 474 גיגה ואט, כאשר כ 90% מהבקשות הגיעו ממרכזי נתונים.
המספר הזה אינו תחזית לצריכת חשמל בפועל אלא כולל בקשות שייתכן שלא יבשילו, ולעיתים אותו יזם בוחן כמה אתרים במקביל. למרות זאת, היקף הבקשות ממחיש את הפער בין ההתלהבות מהקמת פרויקטים לבין היכולת הפיזית של הרשת לספק להם חשמל.
טקסס לא אסרה על הקמת מרכזי נתונים ולא קבעה שכל הפרויקטים ייעצרו לצמיתות. היא דורשת מהיזמים להציג את צריכת החשמל והמים הצפויה, מקורות המימון, הטבות המס, מבנה הבעלות, תוכניות לייצור חשמל עצמאי והצעדים שנועדו לצמצם רעש ופגיעה בתושבים. פרויקט שעומד בדרישות יכול להתקדם, אבל התהליך עשוי להתארך ולהפוך יקר ומורכב יותר.
התגובה הזאת כבר אינה ייחודית לטקסס. בניו יורק הוטלה הקפאה של שנה על מרכזי נתונים גדולים בזמן שהמדינה בוחנת תקנים סביבתיים. במישיגן, התנגדות מקומית משפיעה על מערכת הבחירות לסנאט ועל הוויכוח בין תמיכה בצמיחה טכנולוגית לבין פיקוח הדוק יותר.
גוף המחקר Data Center Watch מעריך כי לפחות 75 פרויקטים בשווי כולל של כ 130 מיליארד דולר נחסמו או התעכבו ברבעון הראשון של 2026 בלבד. לא כולם בוטלו, אבל עיכוב של שנה או שנתיים יכול לשנות משמעותית את התשואה על ההשקעה.
הוויכוח האמיתי הוא מי משלם
מרכז נתונים יכול לרכוש את החשמל שהוא צורך ועדיין ליצור עלויות נוספות שאינן מופיעות בחשבון הישיר שלו. חברת החשמל עשויה להזדקק לתחנת משנה חדשה, קווי הולכה, גיבוי ויכולת ייצור שתהיה זמינה בשעות שיא.
אם הלקוח הגדול מממן את התשתית ומתחייב לצריכה ארוכת טווח, הוא יכול לחזק את הרשת ולהוזיל עלויות לאחרים. אם ההשקעה ממומנת דרך תעריפי החשמל הכלליים, משקי הבית עלולים לשלם חלק מהחשבון.
זו הסיבה שהוויכוח עובר בהדרגה משאלה של בעד או נגד בינה מלאכותית לשאלה של חלוקת עלויות. חברות שמגיעות עם חשמל מובטח, מימון, מערכת קירור יעילה והתחייבות להפחית עומס בזמן חירום נמצאות בעמדה טובה יותר. יזמים שמחזיקים רק קרקע ותוכנית עתידית, בלי חיבור אמיתי לרשת ובלי לקוח חתום, עלולים לגלות שהנכס שלהם שווה פחות מכפי שהשוק הניח.
המניות שנמצאות משני צדי הוויכוח
ההשפעה על המניות אינה אחידה. חברות הענן הגדולות, ובהן Microsoft (MSFT), Amazon (AMZN), Alphabet (GOOGL), Meta (META) ו Oracle (ORCL), זקוקות לעוד כוח מחשוב כדי להרחיב את שירותי הבינה המלאכותית. התנגדות מקומית אינה מבטלת את הביקוש, אבל היא עלולה לעכב הקמת מרכזי נתונים, לייקר את החשמל והקרקע ולדחוף את החברות לפזר פרויקטים בין יותר מדינות ואזורים.
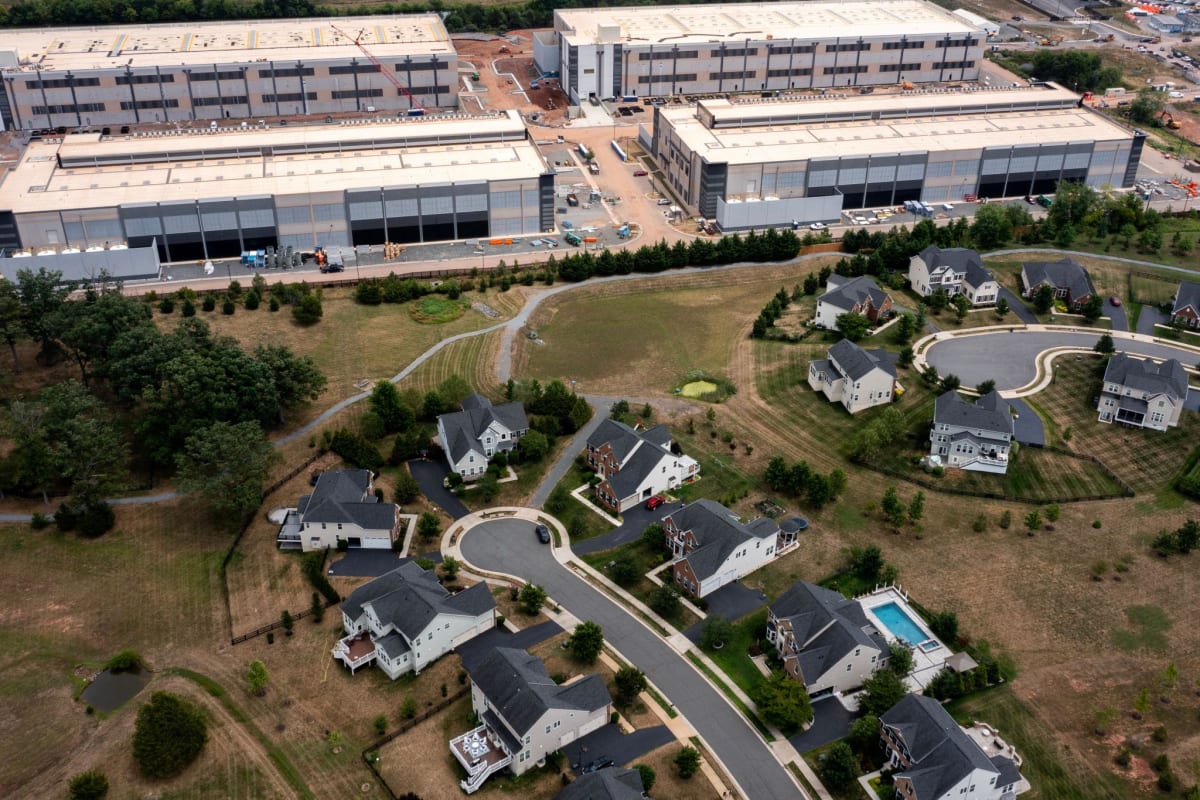 מקור: Nathan Howard, Getty Images
מרכז נתונים של Amazon Web Services בצמוד לשכונת מגורים בווירג׳יניה
מפעילות מרכזי הנתונים Digital Realty (DLR) ו Equinix (EQIX) חשופות יותר ישירות לזמינות חשמל, קרקע ואישורים. מגבלות בנייה יכולות להאט את הרחבת ההיצע, אך גם להעלות את הערך ואת כוח התמחור של מתקנים קיימים שכבר מחוברים לרשת.
חברות הציוד והתשתיות כמו Vertiv (VRT), Eaton (ETN), GE Vernova (GEV) ו Quanta Services (PWR) עשויות להמשיך ליהנות מהצורך במערכות קירור, ציוד לחלוקת חשמל, תחנות משנה וקווי הולכה. רגולציה מחמירה אינה מבטלת את הצורך בתשתיות ולעיתים אף מגדילה את ההשקעה הנדרשת בכל פרויקט. הסיכון עבור החברות האלה הוא בעיקר בתזמון, משום שעיכוב בהקמת המרכז יכול לדחות גם הזמנות והכרה בהכנסות.
גם חברות חשמל כמו Dominion Energy (D), Constellation Energy (CEG) ו Vistra (VST) עשויות ליהנות מהעלייה ארוכת הטווח בביקוש. עם זאת, הן עלולות לעמוד במרכז הוויכוח על תעריפי החשמל, אמינות הרשת והשאלה האם משקי הבית צריכים להשתתף במימון התשתיות שנבנות עבור חברות הטכנולוגיה.
חברות הניאוקלאודס IREN (IREN), Nebius (NBIS) ו Cipher Digital (CIFR) רגישות במיוחד לנושא, משום שחלק גדול מהשווי שלהן מבוסס על היכולת להפוך קרקע וחשמל לקיבולת פעילה. IREN ו-Nebius מספקות גם שירותי ענן ומחשוב לבינה מלאכותית, בעוד ש Cipher מתמקדת יותר בפיתוח מתקנים והשכרת קיבולת ללקוחות גדולים. בדיקות מחמירות עלולות לעכב את הפרויקטים העתידיים שלהן ולהעלות את עלויות ההקמה, אך גם להגדיל את הערך של אתרים שכבר מחוברים לרשת, ממומנים ומגובים בחוזים. המשקיעים צריכים להבחין בין קיבולת שכבר פעילה או נמצאת בבנייה לבין צבר עתידי שעדיין תלוי באישורים, בחיבור לחשמל ובמימון.
הביקוש נשאר אבל תנאי המשחק משתנים
ארצות הברית אינה עומדת לוותר על התחרות בתחום הבינה המלאכותית, וחברות הטכנולוגיה אינן צפויות להפסיק לחפש כוח מחשוב. השינוי הוא שהקמת מרכז נתונים כבר אינה מתקבלת אוטומטית כהשקעה חיובית. תושבים ופוליטיקאים דורשים לדעת מי משלם על החשמל, מאין מגיעים המים, כמה משרות קבועות ייווצרו ומה יקרה לרשת בשעות עומס.
עבור המשקיעים, עצם ההודעה על רכישת קרקע או צבר של גיגה ואטים כבר אינה מספיקה. הנתונים החשובים הם חיבור מאושר לרשת, מקור חשמל אמין, חוזה עם לקוח, מימון סגור, שיטת קירור, התחייבויות כלפי הקהילה ולוח זמנים שניתן לבצע.
המנצחות עשויות להיות לא החברות שמכריזות על הפרויקט הגדול ביותר, אלא אלה שמצליחות להפוך חשמל זמין להכנסות בלי להפוך את הקהילה המקומית לאויבת.