למה משקיעים קונים קבוצות כדורגל שמפסידות כסף?
18.8.2026
בקצרה
- מועדוני כדורגל עילית, למרות הפסדים כספיים ניכרים, מושכים השקעות ענק ונסחרים בשווי הולך וגדל, מכיוון שהם נכסים ייחודיים המשלבים מותג גלובלי, זכויות שידור, נדל"ן וקהל אוהדים עצום, מה שמייצר תשואה משמעותית למשקיעים במכירה או בהכנסת שותפים חדשים, בדומה להשקעות נדל"ן.
- קבוצת Fenway Sports Group רכשה את ליברפול ב-2010 תמורת 300 מיליון ליש"ט, וכעבור 16 שנים מכרה נתח מיעוט בשווי שהעריך את המועדון ביותר מ-7 מיליארד דולר, מה שמדגים כיצד עליית שווי המותג וההצלחה המקצועית מאפשרות למשקיעים להפיק רווחי הון עצומים, גם אם המועדון אינו רווחי באופן שוטף.
- הפרמייר ליג רשמה בעונת 2024/25 הכנסות שיא של 6.8 מיליארד ליש"ט, אך במקביל עשרים הקבוצות הפסידו יחד 948 מיליון ליש"ט לפני מס, עלייה דרמטית מהפסד של 135 מיליון ליש"ט בעונה הקודמת, מה שמעיד על מודל פיננסי תנודתי התלוי בהחלטות השקעה חד-פעמיות במכירת שחקנים ונכסים, ולא רק בפעילות השוטפת.
- התחרות העזה על שחקנים מובילים מזינה את עלויות המועדונים, כאשר דמי העברה, שכר ועמלות עולים באופן מתמיד, מה שמוביל להוצאות חשבונאיות משמעותיות כמו הפחתת זכויות שחקנים הנפרסות על פני שנים, ובכך משחקים את הרווחיות התפעולית של הקבוצות למרות גידול בהכנסות.
בעולם העסקים, חברה שמפסידה כסף לאורך זמן בדרך כלל הופכת לפחות אטרקטיבית, והמשקיעים מתחילים לשאול מתי היא תגיע לרווחיות, כמה מזומנים היא שורפת והאם תידרש להזרים הון נוסף.
בכדורגל האירופי התמונה יכולה להיראות אחרת לגמרי. מועדונים מפסידים מאות מיליוני ליש״ט, אך במקביל מושכים משקיעים גדולים ונמכרים בשווי שהולך ועולה.
הסיבה היא שמועדון עילית אינו רק עסק שנמדד לפי הרווח השנתי שלו. הוא גם מותג בינלאומי, יצרן תוכן, בעל זכויות שידור, מפעיל אצטדיון ולעיתים בעל נכסי נדל״ן משמעותיים. מספר המועדונים שמחזיקים בקהל עולמי, מסורת ארוכה ומקום קבוע בליגות הבכירות מוגבל מאוד. אי אפשר פשוט להקים מחר מתחרה חדש לליברפול או למנצ׳סטר יונייטד ולצפות שהאוהדים יעברו אליו.
זו בדיוק הסיבה שההשקעה בקבוצות כדורגל ממשיכה למשוך בעלי הון גם בתקופה שבה הפעילות עצמה אינה מייצרת רווח יציב.
העסק שליברפול ממחישה
קבוצת Fenway Sports Group רכשה את ליברפול בשנת 2010 תמורת 300 מיליון ליש״ט, בשעה שהמועדון היה קרוב להליך חדלות פירעון.
מאז, ליברפול חזרה לצמרת המקצועית, זכתה בתארים באנגליה ובאירופה, הרחיבה את הפעילות המסחרית והגדילה את מעמדה כמותג עולמי.
באוגוסט 2026 מכרה הקבוצה נתח מיעוט בליברפול לקבוצת משקיעים שכללה את ג׳ף בזוס. העסקה הוערכה ביותר מ-7 מיליארד דולר, אף שהיקף המניות המדויק שנמכר לא נמסר בפרסום. הפער בין מחיר הרכישה המקורי לבין השווי החדש ממחיש כיצד בעלי מועדון יכולים לייצר תשואה עצומה גם בלי שהמועדון יציג רווח גבוה בכל שנה.
התשואה הזאת דומה במידה מסוימת להשקעה בנדל״ן. בעל הנכס יכול לקבל הכנסה שוטפת שאינה מרשימה, אך אם שווי הנכס עולה באופן משמעותי, הרווח הגדול מגיע במכירה או בהכנסת משקיע חדש. במקרה של מועדון כדורגל, הנכס הוא שילוב של שם המועדון, קהל האוהדים, הזכויות המסחריות, האצטדיון והמקום בליגה.
חשוב לסייג שלא כל קבוצת כדורגל נהנית מאותו אפקט.
היתרון בולט בעיקר אצל מועדוני עילית עם בסיס אוהדים בינלאומי, נוכחות קבועה בתחרויות הגדולות ויכולת למשוך נותני חסות.
מועדון קטן יותר עלול להפסיד כסף בלי ליהנות מאותה עלייה בשווי.
ההכנסות עולות אבל ההפסדים עמוקים
הפרמייר ליג היא הליגה העשירה ביותר מבין חמש הליגות הגדולות באירופה. בעונת 2024/25 הגיעו הכנסות המועדונים יחד ל-6.8 מיליארד ליש״ט, עלייה של 8% לעומת העונה הקודמת.
הכנסות מימי משחק עברו לראשונה את רף מיליארד הליש״ט, ההכנסות המסחריות צמחו ב-13% ל-2.4 מיליארד ליש״ט והכנסות השידור עלו ב-2% ל-3.4 מיליארד ליש״ט.
למרות הצמיחה, עשרים קבוצות הפרמייר ליג רשמו יחד הפסד לפני מס של 948 מיליון ליש״ט, לעומת הפסד של 135 מיליון ליש״ט בעונה הקודמת.
הפסד לפני מס הוא התוצאה לאחר שקלול ההכנסות, ההוצאות, עלויות המימון ופעילות כמו מכירת שחקנים, אך לפני תשלום מסים.
רק 8 קבוצות הציגו רווח תפעולי, לעומת 13 בעונה הקודמת!
הנתונים נראים חריגים במיוחד, אך חלק גדול מההרעה נבע מהחלטות הקשורות לרכישת שחקנים, מכירת שחקנים ונכסים אחרים של המועדונים.
גם ההשוואה לעונה הקודמת מושפעת מכך שבעונת 2023/24 נרשמו רווחים חד פעמיים משמעותיים ממכירת נכסים. המשמעות של זה היא שהזינוק בהפסד אינו נובע רק מקריסה בפעילות הרגילה, אך הוא עדיין ממחיש עד כמה המודל הפיננסי של המועדונים תלוי בהחלטות השקעה ובפעולות שאינן חוזרות בכל שנה.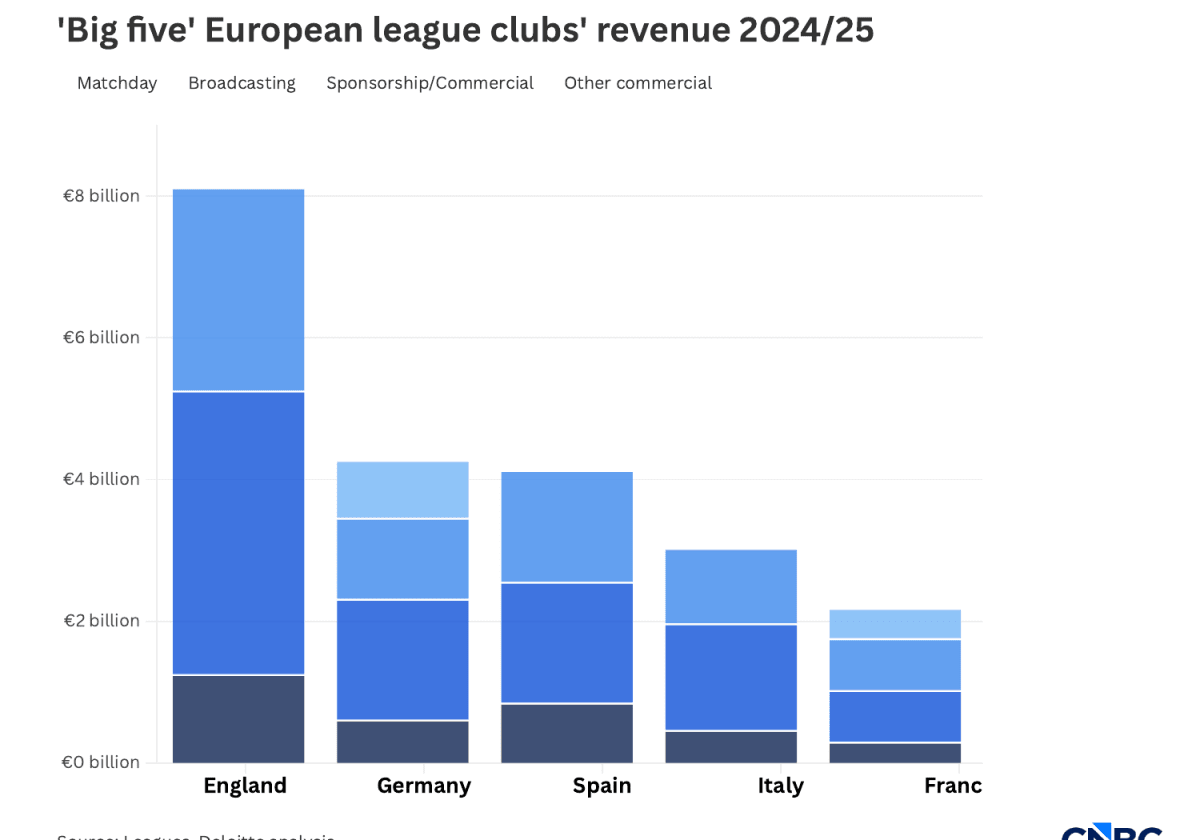 מקור: CNBC
המרוץ אחר שחקנים שוחק את הרווח
הבעיה המרכזית של מועדוני כדורגל היא שההצלחה הכלכלית והמקצועית מזינות גם את העלויות.
ככל שההכנסות גדלות, המועדונים מתחרים על אותם שחקנים מובילים. התחרות מעלה את דמי ההעברה, השכר, העמלות ועלויות הצוות המקצועי.
כאשר קבוצה רוכשת שחקן, העלות החשבונאית בדרך כלל נפרסת לאורך תקופת החוזה שלו.
זאת אומרת, אם שחקן נרכש ב-100 מיליון ליש״ט וחותם לחמש שנים, הקבוצה עשויה לרשום הוצאה חשבונאית של 20 מיליון ליש״ט בכל שנה.
ההוצאה הזאת נקראת הפחתת זכויות שחקנים, והיא מאפשרת לפרוס את עלות הרכישה, אך אינה משנה את העובדה שהמועדון נדרש לממן סכום משמעותי.
וככה נוצר כאן מעגל שקשה לעצור.
מועדון חייב להמשיך להשקיע כדי להישאר בצמרת, להשתתף בליגת האלופות ולשמור על ההכנסות מזכויות שידור ומחסויות.
אם הוא מצמצם השקעות בצורה חדה, התוצאות המקצועיות עלולות להיפגע.
אם הוא ממשיך להוציא סכומים גבוהים, הרווחיות ותזרים המזומנים נשחקים.
זה גם מסביר למה הכנסה גבוהה אינה מבטיחה רווח. רוב הכסף שנכנס לקבוצה אינו נשאר בהכרח בקופה, חלק גדול ממנו חוזר לשחקנים, לקבוצות אחרות, לסוכנים, לתחזוקת מתקנים ולתשלומי ריבית.
המשקיעים קונים מחסור ולא רק רווח
מועדון עילית הוא נכס שכמעט בלתי אפשרי לשכפל.
מספר המקומות בפרמייר ליג מוגבל, ורק מספר קטן עוד יותר של קבוצות מחזיק בהיסטוריה, בקהל ובמותג שמאפשרים לפנות למאות מיליוני אוהדים ברחבי העולם.
המחסור הזה תומך בשווי. משקיע שרוצה לקבל חשיפה למותג ספורט בינלאומי אינו יכול לבנות מועדון חדש ולייצר בתוך כמה שנים את ההיסטוריה של ליברפול, מנצ׳סטר יונייטד או ארסנל. האפשרות המעשית היא לרכוש מניות במועדון קיים, ולעיתים הקונה מוכן לשלם מחיר גבוה גם אם הרווח הנוכחי נמוך.
ההיגיון מזכיר השקעה ביצירת אמנות, קבוצת NBA או נכס נדל״ן נדיר. אין ודאות שהנכס ייצר תשואה שנתית גבוהה, אך המספר המוגבל של נכסים דומים עשוי לתמוך במחיר שלו לאורך זמן.
למועדונים הגדולים יש גם יכולת למכור את אותו מותג בכמה דרכים.
המועדונים מקבלים תשלום על זכויות שידור, מוכרים חולצות ומוצרים, חותמים על הסכמי חסות, מפיקים תוכן דיגיטלי, מפעילים סיורים באצטדיון ומוכרים חבילות אירוח. כל אוהד נוסף בעולם יכול להפוך לצופה, למנוי, לרוכש מוצרים או ללקוח של נותני החסות.
האצטדיון הופך מעול להפקת הכנסות
בעבר האצטדיון נתפס בעיקר כמקום שבו הקבוצה משחקת פעם בשבוע או פעם בשבועיים, ובשאר הזמן הוא עמד ריק, אף שהקמתו ותחזוקתו דרשו השקעה גדולה.
המשקיעים החדשים מנסים להפוך אותו למתחם שמייצר הכנסות לאורך כל השנה.
אצטדיון טוטנהאם, שנפתח בשנת 2019 בעלות של כ-1.2 מיליארד ליש״ט, מדגים בדיוק את השינוי.
ההכנסות המסחריות של המועדון עלו מ-117 מיליון ליש״ט בשנת 2018 ל-215 מיליון ליש״ט בשנת 2022.
האצטדיון של המועדון מארח הופעות, משחקי NFL, אגרוף, רוגבי, אירועים עסקיים ופעילויות נוספות. הוא קיבל גם אישור לארח עד 30 אירועים גדולים שאינם משחקי כדורגל בכל שנה.
כך נוצר מנוע הכנסות שאינו תלוי לחלוטין בתוצאות הקבוצה בלבד.
הופעה, כנס עסקי או משחק פוטבול יכולים להכניס כסף גם אם הקבוצה סיימה עונה חלשה.
מסעדות, מתחמי אירוח, סיורים, מלונות ופעילות מסחרית בסביבת האצטדיון מרחיבים עוד יותר את המודל, ומחזקים את התנועה סביב הנכס והמותג.
מועדון הכדורגל המפואר מנצ׳סטר יונייטד מתכנן אצטדיון חדש עם 100 אלף מושבים כחלק מפרויקט רחב לפיתוח אזור אולד טראפורד.
המטרה אינה רק למכור יותר כרטיסים למשחקים, הפרויקט אמור להפוך את האזור למוקד מגורים, מסחר, תיירות ובידור.
זהו גם אחד ההסברים לכך שמשקיעים מתעניינים במועדון למרות העלויות הגבוהות והביצועים הלא מרשימים במיוחד של הקבוצה.
הם אינם רואים רק קבוצת כדורגל, אלא פלטפורמה שמחברת בין ספורט, מדיה, אירוח ונדל״ן.
המחיר של האסטרטגיה
הרחבת אצטדיון או הקמת מתחם חדש דורשות השקעה עצומה, ולעיתים לוקח שנים עד שההכנסות החדשות מצדיקות אותה. בתקופה הזאת המועדון עלול להגדיל חוב, לשלם ריבית גבוהה ולצמצם את יכולתו להשקיע בסגל.
גם ההנחה ששווי מועדוני העילית ימשיך לעלות אינה מובטחת. שינויים בזכויות השידור, רגולציה על הוצאות שחקנים, ירידה מהליגה, כישלון מקצועי או פגיעה במותג עלולים לשנות במהירות את התמונה. שווי גבוה תלוי גם בקיומו של קונה עתידי שמוכן לשלם מחיר גבוה יותר.
הסיכון משמעותי במיוחד בקבוצות שאינן נהנות מקהל בינלאומי רחב. מועדון יכול להשקיע סכומים גדולים בניסיון להגיע לליגה הבכירה, אך אם המהלך נכשל, הוא נשאר עם עלויות גבוהות וללא ההכנסות שציפה לקבל.
גם בעלות על נתח מיעוט אינה מעניקה בהכרח שליטה על החלטות מרכזיות. משקיע יכול ליהנות מעליית השווי, אך להיות תלוי בבעל השליטה בכל הנוגע לחוב, השקעות, מכירת שחקנים והכנסת משקיעים נוספים.
השורה התחתונה למשקיעים
הפער בין ההפסדים של קבוצות הפרמייר ליג לבין העלייה בשוויין אינו בהכרח סתירה.
הרווח השנתי מודד את תוצאות הפעילות בתקופה מסוימת, שווי המועדון מנסה לתמחר את המותג, זכויות השידור, הקהל, האצטדיון ואת האפשרות לייצר בעתיד מקורות הכנסה נוספים.
המועדונים החזקים ביותר הופכים בהדרגה מחברות שמפעילות קבוצת כדורגל לפלטפורמות ספורט, מדיה ובידור.
האצטדיון הוא חלק מרכזי בשינוי, מפני שהוא מאפשר להפיק הכנסות גם בימים שבהם אין משחק.
המבחן האמיתי הוא האם ההכנסות המסחריות והכנסות האצטדיון יצמחו מהר מספיק כדי להתמודד עם שכר השחקנים, דמי ההעברה, עלויות המימון וההשקעות בתשתיות.
אם הפער הזה ייסגר, עליית השווי תוכל להישען על עסק חזק יותר. אם הוא יישאר פתוח, חלק מהתשואה ימשיך להיות תלוי בעיקר בכך שהקונה הבא יסכים לשלם יותר.