קרנות ההשתלמות נחלשו ביולי אבל מסלול אחד הצליח להפתיע
18.8.2026
בקצרה
- קרנות ההשתלמות הכלליות והמנייתיות רשמו ירידות ממוצעות ביולי 2026, עם ירידה של 0.44% במסלול הכללי, אך מסלולים העוקבים אחר מדד S&P 500 הפתיעו בעלייה של מעל 2%, מה שמדגיש את חשיבות פיזור ההשקעות והשפעת הרכב הנכסים על התשואה החודשית.
- המסלול הכללי בקרנות ההשתלמות הציג תשואה חיובית ממוצעת של 5.42% מתחילת 2026 ו-12.44% ב-12 החודשים האחרונים, למרות הירידות ביולי ויוני, דבר המלמד כי שני חודשים חלשים אינם מוחקים את העליות שנצברו ומדגיש את חשיבות הסתכלות על טווחי זמן ארוכים יותר בהערכת ביצועי הקרן.
- ילין לפידות הציגה את התוצאה הטובה ביותר במסלול הכללי ביולי עם ירידה זניחה של 0.01%, אך מתחילת השנה היא מדורגת אחרונה עם 4.23% תשואה, מה שממחיש שסגנון ניהול זהיר יכול להגן על הכסף בחודשים חלשים אך עלול לפגוע בתשואה בתקופות של עליות חדות בשוק.
- כלל ירדה ב-0.68% ביולי, אך מובילה את המסלול הכללי מתחילת השנה עם 6.82% תשואה וב-12 החודשים האחרונים עם 14.83%, דבר המצביע על כך שחשיפה גבוהה יחסית לשוק הישראלי, הטכנולוגיה והשבבים תמכה בתוצאות המצטברות, ומדגיש את ההבדל בין ביצועים חודשיים לביצועים ארוכי טווח.
קרן השתלמות נתפסת אצל חוסכים רבים כמוצר פשוט. מפקידים כסף בכל חודש, בוחרים מסלול וממתינים שהשוק יעשה את שלו.
בפועל, מאחורי כל תשואה חודשית עומדת תערובת של החלטות. כמה כסף נמצא בישראל וכמה בחוץ לארץ, כמה מושקע במניות וכמה באיגרות חוב, אילו ענפים קיבלו משקל גבוה ומה עשה השקל מול המטבעות הזרים.
יולי 2026 סיפק דוגמה טובה לכוח של התערובת הזאת. המסלולים הכלליים והמנייתיים ירדו בממוצע חודש שני ברציפות, אבל המסלולים שעוקבים אחר מדד S&P 500 דווקא עלו ביותר מ 2%.
במקביל, הגוף שסיים ראשון בחודש במסלול הכללי נמצא בתחתית הדירוג מתחילת השנה, והגוף שמוביל מתחילת השנה סיים את יולי קרוב לתחתית. זהו חודש שמזכיר לחוסכים מדוע אסור לבחור קרן על סמך טבלה חודשית אחת.
למה קרנות ההשתלמות נחלשו ביולי
המסלול הכללי, שבו נמצאים רוב כספי קרנות ההשתלמות, משלב בדרך כלל מניות, איגרות חוב, מזומן והשקעות נוספות בארץ ובחוץ לארץ. השילוב נועד לפזר את הסיכון, אבל הוא גם אומר שהתשואה אינה נקבעת באמצעות מדד אחד. ביולי נרשמה חולשה בשוקי מניות מרכזיים בעולם ובאיגרות החוב הממשלתיות בישראל. מנגד, העליות בחלק מהשוק המקומי והתחזקות הדולר מול השקל צמצמו את הפגיעה בחסכונות שהחזיקו נכסים בחוץ לארץ.
התשואה הממוצעת במסלול הכללי עמדה ביולי על ירידה של 0.44%, לאחר ירידה של 0.58% ביוני. מתחילת 2026 המסלול עדיין מציג תשואה חיובית ממוצעת של 5.42%, וב12 החודשים האחרונים התשואה הממוצעת עומדת על 12.44%. במילים פשוטות, שני חודשים חלשים לא מחקו את העליות שנצברו לפני כן, אבל הם כן המחישו עד כמה התוצאה החודשית תלויה בהרכב ההשקעות של כל גוף.
הטבלה מראה שהמנצחת החודשית אינה בהכרח המובילה בתקופות הארוכות יותר. נתוני התשואות מוצגים לפני ניכוי דמי ניהול.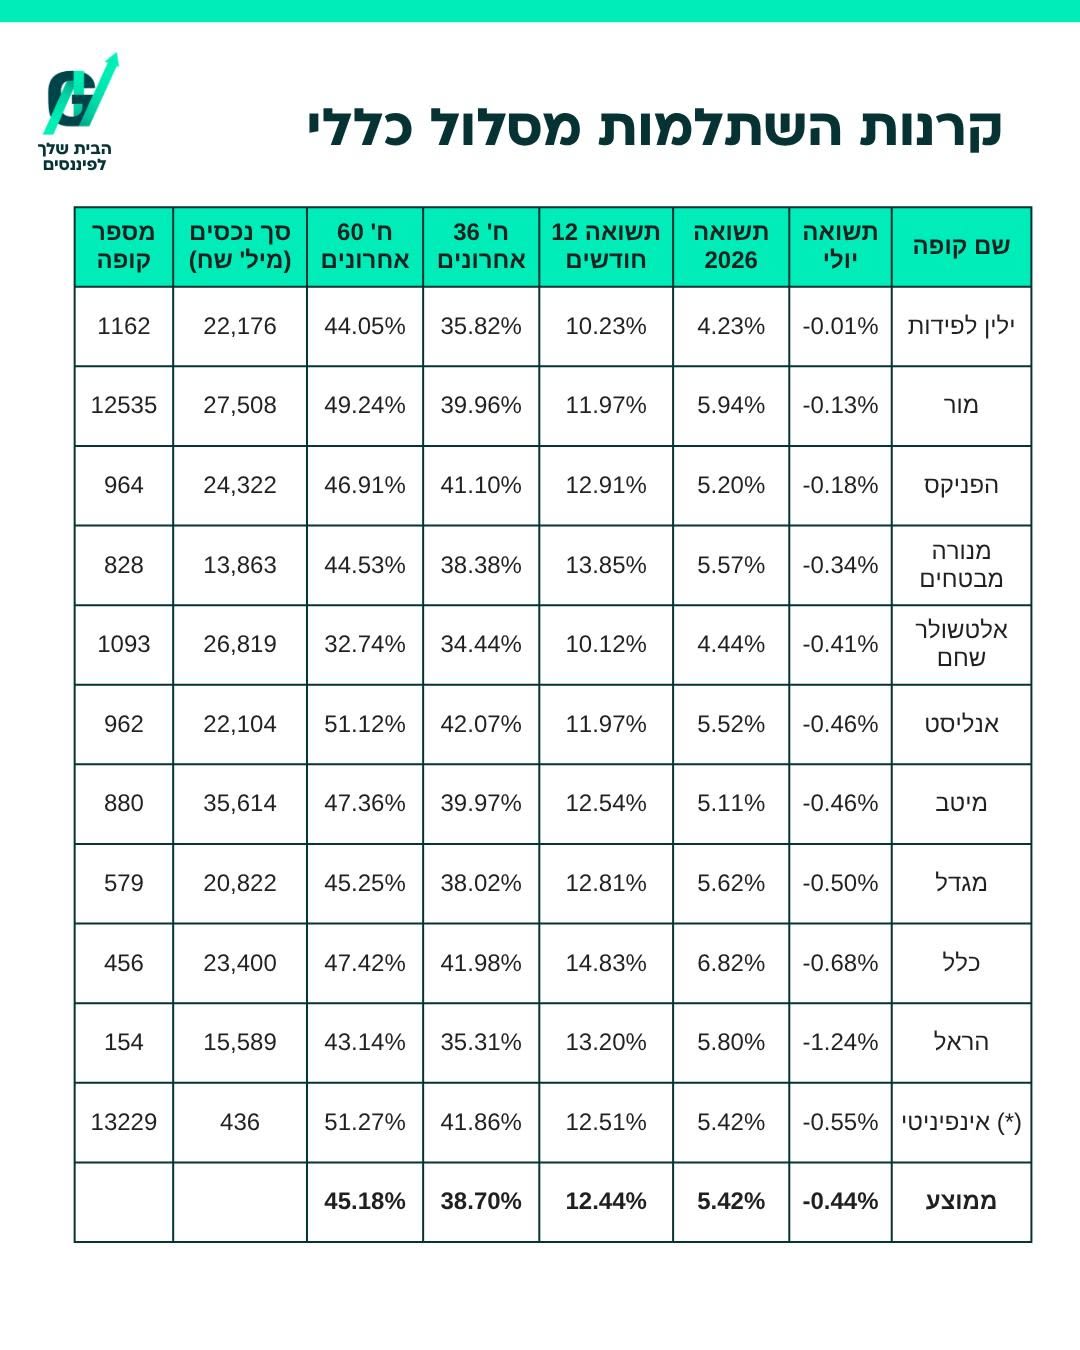 מקור: פאנדר
ילין לפידות ניצחה בחודש אבל נשארה מאחור מתחילת השנה
ילין לפידות הציגה ביולי את התוצאה הטובה ביותר במסלול הכללי, עם ירידה זניחה של 0.01%.
מור דורגה במקום השני עם ירידה של 0.13%, והפניקס במקום השלישי עם ירידה של 0.18%. היכולת להגן על הכסף בחודש חלש מעניינת, אך התמונה משתנה כשמרחיבים את טווח הבדיקה.
מתחילת 2026 הניבה ילין לפידות 4.23%, לעומת ממוצע של 5.42% בקרנות שנכללו בהשוואה. זו התשואה הנמוכה ביותר בקטגוריה בתקופה הזאת. הפער משקף בין היתר עמדה זהירה יותר כלפי העליות החדות בשוק המניות הישראלי. זהירות יכולה לעזור בחודש של ירידות, אך היא עלולה לפגוע בתשואה בתקופה שבה הנכסים שמקבלים משקל נמוך ממשיכים לעלות.
המשמעות לחוסך אינה שילין לפידות טובה או חלשה באופן מוחלט. המשמעות היא שכל סגנון ניהול נראה אחרת בתנאי שוק שונים. גוף שמחזיק פחות מניות לאחר עליות חדות עשוי להיראות מצוין בזמן תיקון, אך לפגר אם העליות נמשכות. חודש אחד אינו מספיק כדי לקבוע אם ההחלטה הייתה נכונה.
כלל ירדה ביולי אבל ממשיכה להוביל מתחילת השנה
כלל מציגה את התמונה ההפוכה. הקרן ירדה ב 0.68% ביולי, תוצאה חלשה יחסית למתחרות, אך מתחילת השנה היא מובילה את המסלול הכללי עם תשואה של 6.82%. היא מובילה גם ב12 החודשים האחרונים עם 14.83%. החשיפה הגבוהה יחסית לשוק הישראלי תמכה בתוצאות המצטברות, אף שהחברה כבר מימשה חלק מהרווחים והקטינה את החשיפה לאחר העליות.
הפער בין ילין לפידות לכלל ממחיש עד כמה דירוג חודשי עלול להטעות. ביולי ילין לפידות הקדימה את כלל ב 0.67 נקודת אחוז. מתחילת השנה כלל מקדימה את ילין לפידות ב 2.59 נקודות אחוז. מי שבוחן רק את החודש האחרון מקבל תמונה כמעט הפוכה מזו שמתקבלת בבדיקה מתחילת השנה.
כלל ממשיכה להעדיף את ארצות הברית, הטכנולוגיה והשבבים, לצד חשיפה גבוהה יחסית לישראל. ההערכה בבית ההשקעות היא שצמיחת רווחי החברות וההשקעות בבינה מלאכותית ממשיכות לתמוך בשווקים, אך פוטנציאל העליות שנותר מתון יותר. בהתאם לכך, החברה מימשה רווחים במקומות מסוימים במקום להמשיך ולהגדיל סיכון אחרי העליות.
גם במסלול המניות המנצחת החודשית אינה המובילה השנתית
מסלול המניות מחזיק חשיפה גבוהה יותר לשוק המניות ולכן הוא תנודתי ומסוכן יותר מהמסלול הכללי. ביולי ירד המסלול בממוצע ב 0.96%, לאחר ירידה חדה יותר של 2.31% ביוני. למרות החודשיים החלשים, התשואה הממוצעת מתחילת 2026 נשארה חיובית והגיעה ל 8.67%.
אלטשולר שחם הובילה את דירוג יולי עם ירידה של 0.28%, ומור דורגה אחריה עם ירידה של 0.34%. בצד השני נמצאת הראל, שירדה ב 2.10%. הפער של 1.82 נקודות אחוז בין המקום הראשון לאחרון בתוך חודש אחד הוא משמעותי, במיוחד במסלולים שאמורים לפעול תחת הגדרה דומה של חשיפה מנייתית.
גם כאן המבט השנתי משנה את התמונה. כלל, שירדה ביולי ב 1.49%, מובילה מתחילת השנה עם 11.26% וגם ב12 החודשים האחרונים עם 25.02%. בטווח של שלוש וחמש שנים מובילה אינפיניטי, עם תשואות מצטברות של 72.42% ו 93.54% בהתאמה. אין גוף אחד שמוביל בכל התקופות, וכל טווח זמן מדגיש החלטות אחרות שנעשו בתיק.
הפערים בין הגופים גדלים במסלול המנייתי, אך גם כאן צריך לבחון כמה תקופות ולא להסתפק בדירוג החודשי.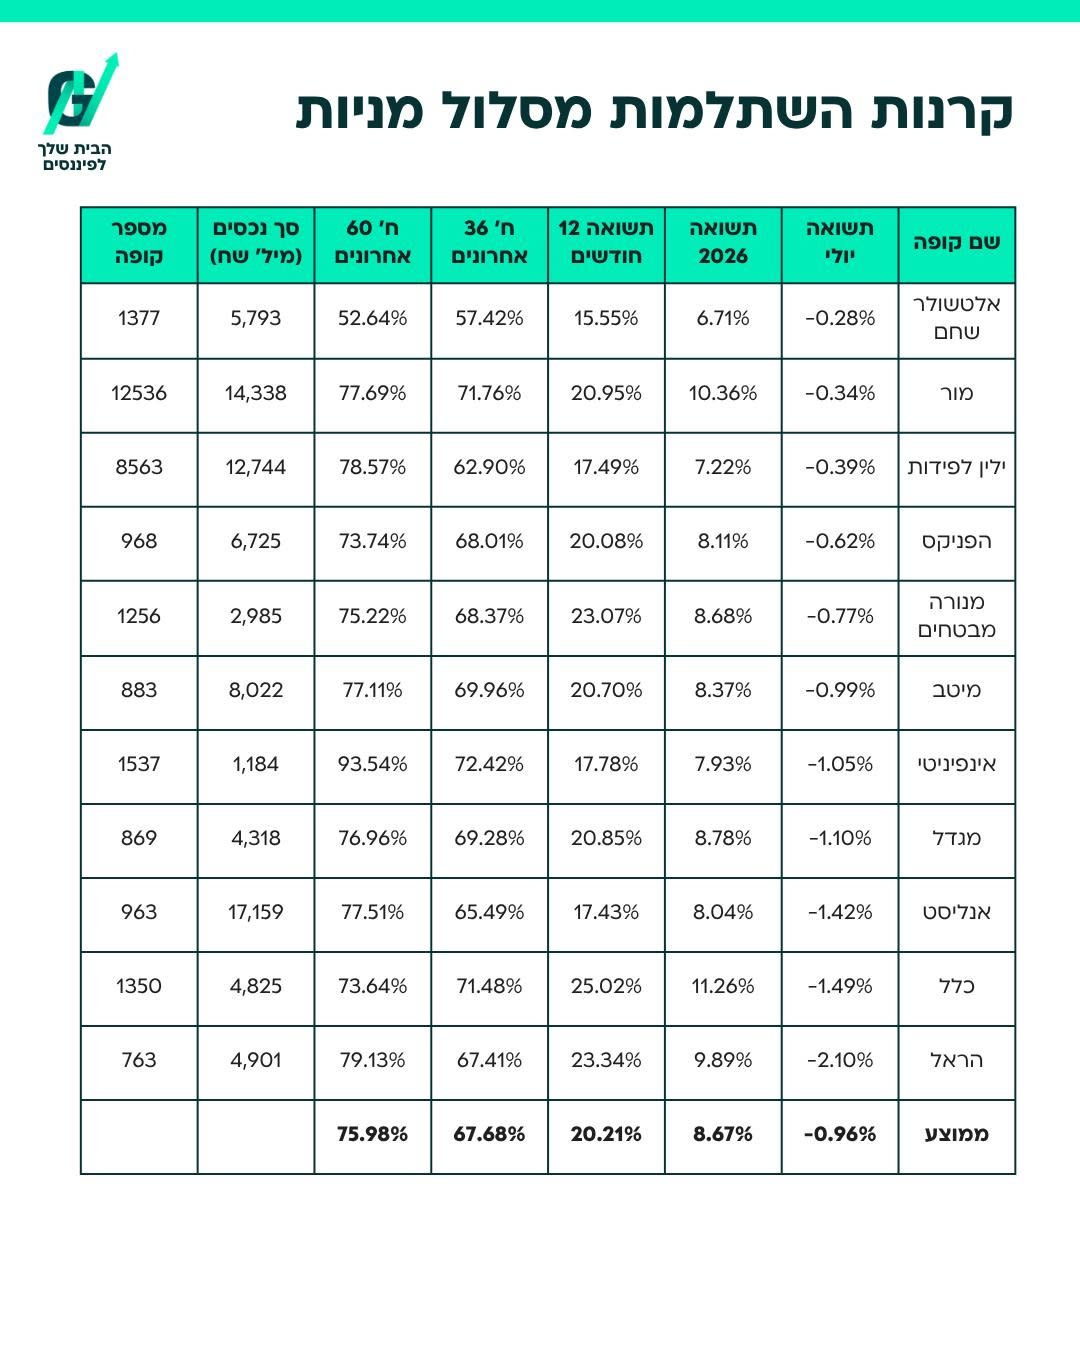
מקור: פאנדר
כיצד מסלול S&P 500 עלה בזמן שהמדד ירד
הנתון המפתיע של יולי הגיע מהמסלולים שעוקבים אחר מדד S&P 500. המדד עצמו ירד במהלך החודש בכ 0.8% במונחים דולריים, אך המסלולים הישראליים שעוקבים אחריו עלו בממוצע ב 2.21%. הסיבה המרכזית היא התחזקות הדולר מול השקל בכ 3.2% במהלך החודש.
חוסך ישראלי מודד את הקרן שלו בשקלים. אם המדד יורד בדולרים אבל כל דולר שווה יותר שקלים בסוף החודש, השינוי במטבע יכול לקזז את ירידת המדד ואף להפוך את התוצאה לחיובית. בחישוב מקורב, ירידה של 0.8% במדד לצד התחזקות של 3.2% בדולר יוצרת תשואה שקלית חיובית של כ 2.4% לפני הבדלי עקיבה, עלויות והחלטות ניהול. התשואה בפועל של הקרנות נעה בין 2.12% ל 2.29%.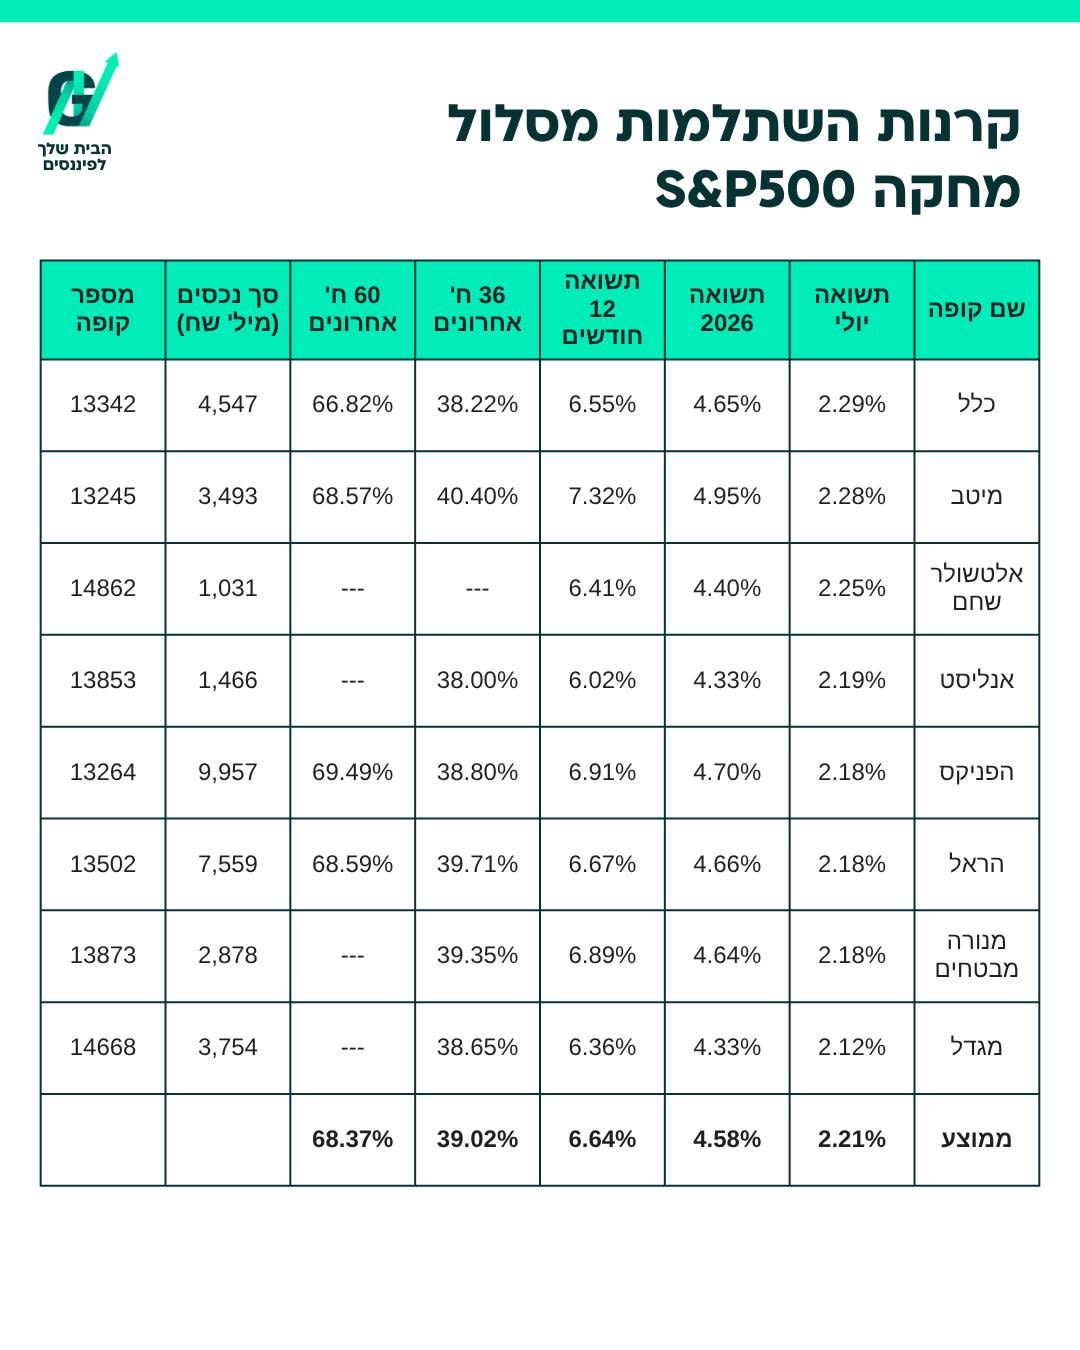
מקור: פאנדר
כלל הובילה את המסלול ביולי עם 2.29%, ומיטב הייתה קרובה מאוד עם 2.28%. הפער הזעיר בין הגופים מלמד שבמסלול שעוקב אחר אותו מדד, הגורמים המרכזיים הם ביצועי המדד, שער החליפין ואיכות העקיבה. מיטב מובילה מתחילת השנה עם 4.95%, ב12 החודשים האחרונים עם 7.32% ובשלוש השנים האחרונות עם 40.40%.
הפערים החודשיים בין הגופים קטנים מאוד, אך התשואה השקלית יכולה להיות שונה מביצועי המדד בדולרים בשל השינוי בשער החליפין.
למה לא נכון לעבור מסלול בעקבות חודש אחד
המסלול הכללי השיג מתחילת השנה תשואה ממוצעת של 5.42%, מסלול המניות השיג 8.67% והמסלול שעוקב אחר S&P 500 הסתפק ב 4.58%. ביולי עצמו הסדר התהפך, והמסלול שעוקב אחר המדד האמריקאי היה היחיד מבין השלושה שהציג תשואה חיובית.
שינוי כזה יכול לגרום לחוסכים לרדוף אחרי המסלול שזה עתה עלה, אך זו בדיוק ההתנהגות שעלולה להביא למעבר מאוחר, לאחר שהפער כבר נוצר.
גם בתוך אותו מסלול יש פערים גדולים לאורך זמן. במסלול הכללי קיים פער של כמעט 20 נקודות אחוז בין הגוף המוביל לגוף האחרון בתשואה המצטברת לחמש שנים. במסלול המניות הפער גדול מ 40 נקודות אחוז. הנתונים מלמדים שלבחירת הגוף יש משמעות, אך הם אינם אומרים שהמוביל בחמש השנים האחרונות יוביל גם בחמש השנים הבאות.
לפני שינוי מסלול כדאי לבדוק אם רמת הסיכון עדיין מתאימה למועד שבו החוסך יצטרך את הכסף, מהי החשיפה למטבע, כיצד התנהלה הקרן בתקופות של עליות וירידות ומהם דמי הניהול. התשואות בטבלאות הן לפני דמי ניהול, ולכן התוצאה שנשארת אצל החוסך עשויה להיות נמוכה יותר ולהשתנות מאדם לאדם.
השורה התחתונה
יולי לא שינה את התמונה ארוכת הטווח, אבל הוא חשף היטב את הכוחות שמניעים את קרנות ההשתלמות. המסלולים הכלליים והמנייתיים נחלשו, בעוד מסלול S&P 500 נהנה מהתחזקות הדולר והציג תשואה חיובית. במקביל, דירוגי החודש ודירוגי השנה סיפרו סיפורים שונים לחלוטין.
החוסכים צריכים לעקוב פחות אחרי המנצחת של החודש ויותר אחרי התאמת המסלול לצרכים שלהם, עקביות הביצועים בכמה תקופות, רמת הסיכון, החשיפה למטבע ודמי הניהול. מנוע התשואה המרכזי ימשיך להיות ביצועי הנכסים שבתיק, אך המטבע והחלוקה בין ישראל לחוץ לארץ יכולים לשנות בצורה משמעותית את מה שמופיע בסופו של דבר בחשבון.