הצרכן הסיני נעלם והבעיה כבר מחלחלת לכלכלה כולה
17.8.2026

בקצרה
- הצריכה הקמעונאית בסין האטה משמעותית ביולי 2026, עם עלייה של 0.6% בלבד לעומת השנה הקודמת, נמוך מהצפי של 1.5%, מה שמשקף חוסר ביטחון בקרב משקי הבית והעדפה לחיסכון על פני רכישות גדולות, במיוחד בתחומי הדיור והרכב.
- ההשקעה בנכסים קבועים בסין ירדה ב-6.7% בשבעת החודשים הראשונים של 2026, כאשר ההשקעה הפרטית צנחה ב-9.4%, נתון המעיד על ירידה חדה בביטחון העסקי ועלול להוביל להאטה כלכלית רחבה יותר, מעבר לתחום הנדל"ן.
- התפוקה התעשייתית בסין עלתה ביולי ב-4.5% בלבד, מתחת לצפי של 4.8% ובהאטה מיוני, מה שמצביע על חולשה מתמשכת במגזר התעשייתי למרות צמיחה בתחומים טכנולוגיים מתקדמים, ועלול להשפיע על שרשרת האספקה העולמית.
- הירידה במחירי הנדל"ן והחשש מפרויקטים לא גמורים פגעו בתחושת העושר של הצרכן הסיני, מה שגורם לו להעדיף חיסכון ופירעון חובות על פני הוצאות, ובכך מחליש את מנוע הצמיחה המרכזי של הכלכלה הסינית.
במשך שנים התרגל העולם לחשוב על סין כמכונת צמיחה שכמעט תמיד מוצאת דרך להתקדם. אם הצרכן המקומי נחלש, הממשלה משקיעה בתשתיות. אם שוק הנדל״ן מתקרר, המפעלים והיצוא מספקים תמיכה. אם חברות פרטיות חוששות להשקיע, המדינה מנתבת כסף לטכנולוגיה, תעשייה ופרויקטים שהיא מגדירה כאסטרטגיים.
הבעיה היא שהאיזון הזה הולך ונשחק. סין עדיין מייצרת הרבה, מייצאת בקצב גבוה ומשקיעה בתחומים כמו שבבים, רובוטיקה, תעופה ובינה מלאכותית. במקביל, משקי הבית חוששים להוציא כסף, שוק הדיור ממשיך להכביד, ההשקעות מתכווצות ושוק העבודה אינו מספק לצרכנים את תחושת הביטחון הדרושה כדי לפתוח את הארנק.
כאן נכנסים נתוני יולי 2026. לא מדובר בדוח תוצר, אלא בשורה של מדדי פעילות חודשיים שמאפשרים להבין מה קורה בתוך הכלכלה הסינית. כמעט כולם הצביעו הפעם לאותו כיוון. הצריכה האטה, ההשקעות ירדו, התעשייה איבדה גובה והאבטלה עלתה.
הצרכן הסיני עדיין יושב על הגדר
המכירות הקמעונאיות בסין עלו ביולי ב-0.6% בלבד לעומת יולי אשתקד. השוק ציפה לצמיחה של 1.5%, ולאחר עלייה של 1% ביוני מדובר בהאטה נוספת. במונחים חודשיים נרשמה עלייה זעירה של 0.06%, כך שקשה לדבר על התאוששות אמיתית בצריכה.
מאחורי המספר החלש מסתתרת בעיה רחבה יותר. במשך שנים חלק משמעותי מהעושר של משקי הבית בסין היה קשור לדירות. הירידה במחירי הנדל״ן, הקשיים של יזמים והחשש מפרויקטים שלא יושלמו פגעו בתחושת העושר של הציבור. גם מי שלא איבד את עבודתו או את הכנסתו עשוי להעדיף לחסוך, לפרוע חובות ולהימנע מרכישות גדולות.
גם תוכניות הסבסוד של הממשלה אינן מספקות פתרון קבוע. התוכנית לעידוד החלפת כלי רכב ומכשירי חשמל הצליחה להקדים חלק מהרכישות, אבל ברגע שמשקי הבית כבר ניצלו את ההטבה, נוצרה חולשה בחודשים הבאים. זו אחת הסיבות לכך שההשפעה החיובית של התוכנית הולכת ודועכת.
יש גם פער חשוב בין מוצרים לשירותים. המכירות הקמעונאיות של שירותים עלו ב-5% בשבעת החודשים הראשונים של השנה, בעוד שמכירות המוצרים עלו ב-1.1% בלבד. הסינים עדיין מוציאים כסף על תיירות, פנאי ושירותים מסוימים, אבל נזהרים ברכישת מכוניות, רהיטים ומוצרים הקשורים לדיור. זו אינה עצירה מוחלטת של הצריכה, אלא שינוי בהרכב שלה לצד חולשה ברכישות הגדולות.
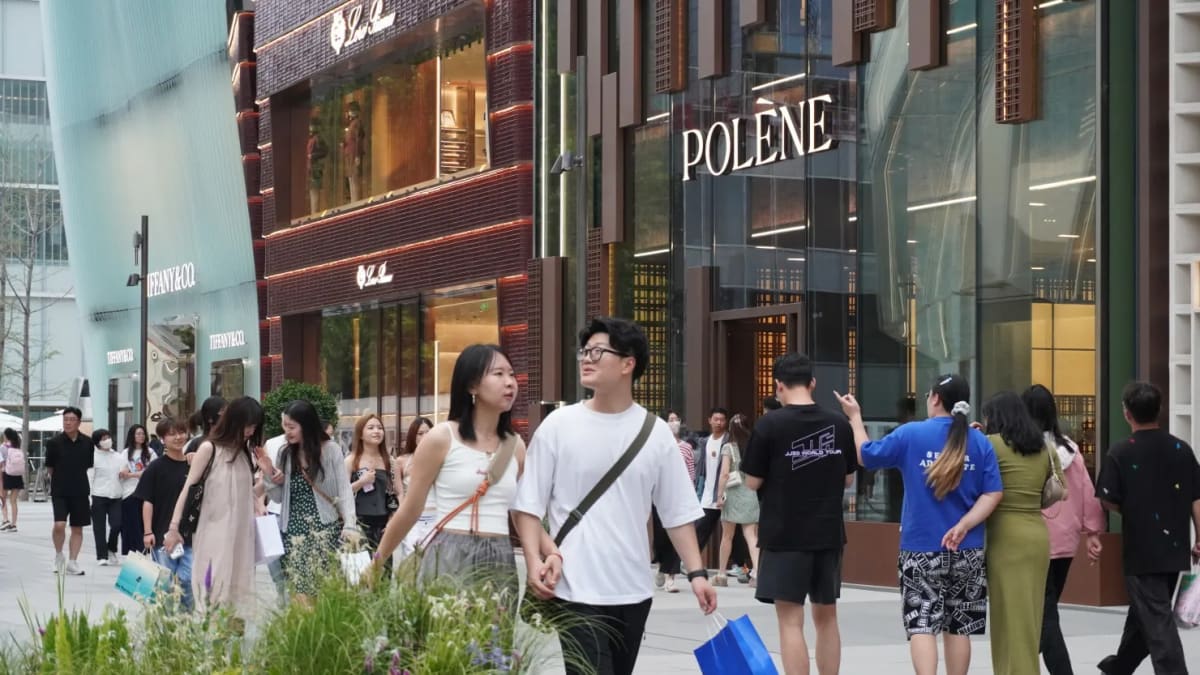 מקור: CNBC
אזור המסחר בבייג׳ינג ממחיש את הפער בין נוכחות צרכנית ברחובות לבין קצב גידול חלש מאוד בהוצאות הכוללות.
ההשקעות מספקות את סימן האזהרה החריף ביותר
הנתון המדאיג ביותר הגיע מההשקעה בנכסים קבועים, הכוללת בנייה, מפעלים, תשתיות, ציוד ונכסים עסקיים אחרים. ההשקעה ירדה ב-6.7% בשבעת החודשים הראשונים של 2026 לעומת התקופה המקבילה. מדובר בהעמקת הירידה לעומת 5.7% במחצית הראשונה.
הפירוט מראה שהבעיה אינה מוגבלת לתחום אחד. ההשקעה בנדל״ן ירדה ב-19.2%, ההשקעה בתשתיות ירדה ב־3.6% וההשקעה בייצור ירדה ב-1.7%. גם ההשקעה הפרטית ירדה ב-9.4%, נתון שמצביע על זהירות עמוקה בקרב החברות.
לכלכלה הסינית זה משמעותי במיוחד. במשך שנים השקעות בתשתיות ובבנייה סיפקו עבודה למיליוני אנשים ויצרו ביקוש לפלדה, נחושת, מלט, זכוכית, ציוד כבד ושירותים פיננסיים. ברגע שהמנוע הזה נחלש, ההשפעה אינה נשארת באתרי הבנייה. היא עוברת לספקים, לבנקים, לרשויות המקומיות ולמשקי הבית שתלויים במקומות העבודה האלה.
מול החולשה הזאת קיימת נקודת אור ממוקדת. ההשקעה בתעשיות טכנולוגיה מתקדמת גדלה ב-5%, כולל צמיחה בשירותי מידע, ציוד תעופה ואלקטרוניקה. הממשלה ממשיכה להזרים משאבים לתחומים שהיא רואה כחיוניים לעצמאות הטכנולוגית של סין. אלא שהשקעה ממוקדת בטכנולוגיה עדיין אינה גדולה מספיק כדי להחליף את הפעילות הרחבה שהגיעה בעבר מהנדל״ן ומהתשתיות.
התעשייה ממשיכה לצמוח אבל בקצב חלש יותר
התפוקה התעשייתית עלתה ביולי ב-4.5% לעומת השנה שעברה, מתחת לצפי של 4.8% ובהאטה מצמיחה של 5.3% ביוני. מדד מנהלי הרכש בתעשייה עמד על 49.2 נקודות. כידוע , קריאה מתחת ל-50 מצביעה על התכווצות בפעילות.
עם זאת, התעשייה הסינית אינה נמצאת בקריסה. הייצור בתחומים מתקדמים ממשיך לצמוח במהירות. בשבעת החודשים הראשונים של השנה עלה ייצור מכשירי הדפסה תלת ממדית ב-52.3%, ייצור סוללות ליתיום גדל ב-40.2% וייצור רובוטים תעשייתיים עלה ב-28.5%.
התמונה שמתקבלת היא של כלכלה שמתפצלת לשניים. בצד אחד נמצאים תחומים שנתמכים בידי הממשלה, היצוא והביקוש העולמי לתשתיות בינה מלאכותית. בצד השני נמצאים הנדל״ן, הצריכה המקומית וההשקעות המסורתיות, שממשיכים להיחלש.
הפער הזה יוצר גם סיכון של עודף היצע. אם המפעלים ממשיכים להגדיל את התפוקה בזמן שהביקוש המקומי חלש, החברות נאלצות למכור יותר מוצרים מחוץ לסין. הדבר עשוי להוריד מחירים בעולם, אך גם להגביר מתחים מסחריים מול ארצות הברית ואירופה.
שוק העבודה מעמיק את מעגל החולשה
שיעור האבטלה העירוני עלה ביולי ל-5.2%, לעומת 5% ביוני. הלשכה הסינית לסטטיסטיקה הסבירה שהעלייה נבעה גם מגורמים עונתיים, ולכן לא נכון לייחס את כולה להאטה מבנית.
עם זאת, שוק העבודה ממשיך להיות נקודת חולשה. שיעור האבטלה הרשמי בקרב צעירים עמד ביוני על 14.9%, לאחר שסין שינתה לפני יותר משנתיים את שיטת המדידה והוציאה סטודנטים מהמדגם. חולשה בקרב צעירים חשובה במיוחד לצריכה, משום שמדובר באוכלוסייה שאמורה להקים משקי בית, לרכוש דירות ולהגדיל הוצאות.
סקר פרטי הציג שיעור אבטלה רחב של 10.2%, אך אסור להשוות אותו ישירות לנתון הרשמי. הסקר כולל גם אנשים שלא עבדו במשך שנתיים וכבר אינם נכללים בכוח העבודה הרשמי. הוא אינו מוכיח שהנתון הממשלתי שגוי, אבל הוא כן מעלה אפשרות שהמצוקה בשוק העבודה רחבה יותר מכפי שניתן לראות במדד המקובל.
כך נוצר מעגל שקשה לשבור. חוסר ביטחון תעסוקתי גורם למשקי הבית לחסוך יותר. הצריכה החלשה גורמת לחברות להימנע מהשקעות וגיוסים. הירידה בהשקעות פוגעת שוב בשוק העבודה ומחזקת את הזהירות של הציבור.
בייג׳ינג יכולה לספק תמריצים אבל לא בהכרח ביטחון
הנתונים החלשים מגבירים את הלחץ על הבנק המרכזי של סין להפחית ריבית ועל הממשלה להאיץ הוצאות תקציביות. הורדת ריבית יכולה להוזיל אשראי ולספק הקלה לחברות וללווים. הוצאה ממשלתית יכולה לתמוך בתשתיות, בתעסוקה ובביקוש.
אלא שריבית נמוכה אינה גורמת אוטומטית לצרכן לקחת הלוואה או לחברה לבנות מפעל. אם משקי הבית חוששים מהעתיד ואם עסקים אינם רואים מספיק ביקוש, עלות מימון נמוכה יותר לא בהכרח תשנה את ההחלטה שלהם.
גם תמריצים המופנים בעיקר לייצור עלולים להעמיק את חוסר האיזון. הבעיה של סין כיום אינה מחסור במפעלים בלבד, אלא ביקוש חלש ביחס לכושר הייצור. כדי לייצר התאוששות רחבה יותר, התמיכה תצטרך להגיע גם להכנסות משקי הבית, לשוק הדיור ולביטחון התעסוקתי.
מה המשמעות למשקיעים בעולם
עבור המשקיע העולמי, הנתונים מסין אינם סיפור מקומי. סין היא צרכנית מרכזית של חומרי גלם, שוק חשוב עבור מותגי יוקרה, יעד למכוניות ולציוד תעשייתי וחלק מרכזי בשרשראות האספקה העולמיות.
החולשה בצריכה עשויה להכביד על חברות שמוכרות מוצרי יוקרה, מכוניות, קוסמטיקה ומוצרי צריכה למשקי הבית הסיניים. הירידה בהשקעות ובנדל״ן עשויה לפגוע בביקוש לעפרות ברזל, פלדה, נחושת וציוד בנייה. מנגד, חברות הקשורות לייצור שבבים, רובוטיקה, סוללות ותשתיות בינה מלאכותית עשויות להמשיך ליהנות מהעדיפויות שקבעה הממשלה.
גם ההשפעה על האינפלציה העולמית אינה חד משמעית. עודף ייצור סיני יכול להוזיל מוצרים מיובאים ולמתן לחצי מחירים במדינות אחרות. במקביל, הוא עלול להוביל למכסים ולמגבלות סחר שדווקא ייקרו מוצרים ויפגעו ביעילות שרשראות האספקה.
האם תהיה השפעה על המשקיע הישראלי?
הקשר הראשון עובר דרך תיקי הפנסיה, קרנות ההשתלמות ותיקי ההשקעות. גם משקיע שאינו מחזיק מניה סינית עשוי להיות חשוף לסין דרך חברות אמריקאיות ואירופיות שמוכרות במדינה, דרך מדדי שווקים מתעוררים ודרך חברות חומרי גלם, שבבים ותעשייה.
הקשר השני עובר דרך הבורסה בתל אביב. איי סי אל, לדוגמה, מוכרת אשלג ללקוחות בסין והציגה ברבעון הראשון של 2026 עלייה בכמויות האשלג שנמכרו בעיקר לסין ולברזיל. במקרה שלה, לא כל חולשה בצריכה הקמעונאית מתורגמת מיד לירידה בביקוש. שוק הדשנים מושפע גם ממחירי תוצרת חקלאית, מלאים, חוזים שנתיים ומדיניות ביטחון המזון של סין. עדיין, האטה ממושכת בפעילות הסינית עשויה להשפיע על מחירי חומרי גלם ועל תנאי המסחר שבהם פועלת החברה.
גם חברות שבבים ישראליות כמו קמטק (CAMT) ונובה מושפעות מהמגמות באסיה ומהשקעות יצרני השבבים. במקרה שלהן התמונה מורכבת. האטה כלכלית רחבה היא סיכון, אבל ההשקעה הסינית בטכנולוגיה מתקדמת והמרוץ לעצמאות בתחום השבבים עשויים לתמוך בביקוש לציוד בדיקה ומדידה. במקביל, מגבלות יצוא אמריקאיות וסכסוכי סחר עלולים להגביל מכירות ללקוחות מסוימים. נתוני יולי לבדם אינם מאפשרים להסיק מה תהיה ההשפעה על ההזמנות של כל חברה.
גם חברת צים (ZIM) רגישה לפעילות הסחר באסיה, לקצב היצוא הסיני, למחירי ההובלה ולכמות הסחורות הנשלחות לארצות הברית ולאירופה. כאן חשוב להפריד בין צריכה בתוך סין לבין יצוא מסין. צרכן סיני חלש אינו בהכרח שלילי מידית לצים אם מפעלים סיניים ממשיכים לשלוח מוצרים לעולם. לעומת זאת, האטה עולמית רחבה יותר או החרפה במלחמת הסחר עלולות לפגוע בנפחי ההובלה.
הקשר השלישי עובר דרך מחירי חומרי הגלם. ירידה בבנייה הסינית נוטה להיות שלילית למתכות תעשייתיות, אך במקרה של נחושת קיימים גם מחסור פיזי, השקעות ברשתות חשמל ובינה מלאכותית ושיבושים גיאופוליטיים. משקיע ישראלי שמחזיק חברות כימיקלים, תעשייה או אנרגיה צריך להבין שההשפעה הסינית אינה פועלת לבד.
לבסוף, יש גם השפעה על הסנטימנט. החמרה משמעותית בסין יכולה לגרום למשקיעים בעולם לצמצם סיכון, לחזק נכסים שנתפסים כבטוחים ולהפעיל לחץ על שווקים קטנים כמו ישראל. מנגד, חבילת תמריצים גדולה עשויה לתמוך במניות, בחומרי גלם ובתיאבון לסיכון גם מחוץ לסין.
המבחן האמיתי של הכלכלה הסינית
סין אינה נמצאת בקריסה. היצוא עדיין חזק, הייצור ממשיך לצמוח ותחומי הטכנולוגיה נהנים מהשקעות ממשלתיות גבוהות. אבל מודל הצמיחה הישן, שהתבסס על נדל״ן, אשראי והשקעות מסיביות, אינו מספק עוד את אותה עוצמה.
המבחן אינו אם בייג׳ינג תכריז על עוד תמריץ, אלא אם הכסף יגיע לצרכן ולחברות הפרטיות ויחזיר להם את הביטחון להוציא ולהשקיע. כל עוד הצריכה חלשה, הנדל״ן מתכווץ וההשקעות הפרטיות יורדות, הכלכלה הסינית תישאר תלויה ביצוא, בתעשייה ובתמיכה ממשלתית.
המשקיעים צריכים לעקוב כעת אחרי המכירות הקמעונאיות, ההשקעות הפרטיות, מכירות הדירות, האשראי למשקי הבית, שיעור האבטלה בקרב צעירים והיקף התמיכה התקציבית. רק שיפור משולב בכמה מהמדדים האלה יעיד שסין מתחילה לפתור את הבעיה, ולא רק לדחות אותה.