שמונה שכבות שמחזיקות את מהפכת הבינה המלאכותית
16.8.2026

בקצרה
- מהפכת הבינה המלאכותית אינה מתמקדת רק בשבבים חזקים, אלא תלויה בשרשרת ערך שלמה הכוללת שמונה שכבות תשתית, החל מתחנות כוח וקרקע ועד סוכני AI, מה שמרחיב את ההזדמנויות הכלכליות מעבר ליצרניות שבבים ומדגיש את חשיבותן של תשתיות פיזיות מורכבות.
- הביקוש לתשתיות בינה מלאכותית צפוי לצמוח מהר יותר ממספר המשתמשים, מכיוון שסוכנים דיגיטליים מבצעים תהליכים ארוכים ומורכבים המגבירים את השימוש במעבדים, זיכרון, רשת ואחסון, מה שמצריך תכנון משולב של מחשוב, תקשורת, אחסון, חשמל וקירור במרכזי נתונים.
- חשמל וקירור הופכים לצוואר בקבוק קריטי בהקמת מרכזי נתונים לבינה מלאכותית, כאשר חברות כמו Constellation Energy ו-Talen Energy מספקות חשמל רציף מתחנות כוח גרעיניות, מה שמדגיש את הצורך באיתור אתרים עם קיבולת חשמל מספקת ופתרונות קירור יעילים לפני הזמנת מעבדים.
- חברות נדל"ן דיגיטלי כמו Digital Realty ו-Equinix ממלאות תפקיד חיוני במהפכת הבינה המלאכותית, בכך שהן משכירות שטחים וקיבולת במרכזי נתונים ומחזיקות במוקדי חיבור אסטרטגיים, מה שמספק גישה לחיבורי חשמל, קרבה ללקוחות וספקי תקשורת, ומהווה בסיס להקמת קיבולת מחשוב.
המרוץ אחר הבינה המלאכותית נתפס במשך זמן רב כמרוץ לייצור השבב החזק ביותר. מי שבונה את המעבד המהיר ביותר אמור לכאורה לשלוט בשוק, בעוד יתר התשתיות משמשות רק מעטפת טכנית. אלא שככל שמודלי הבינה המלאכותית גדלים וכמות השימוש בהם עולה, מתברר שהשבב הוא רק רכיב אחד בתוך מערכת פיזית עצומה.
גם המעבד המתקדם בעולם אינו יכול לפעול ללא חשמל זמין, חיבור לרשת, קרקע מתאימה, מערכת קירור, שרתים, ציוד תקשורת, אחסון מהיר ותוכנה שמנהלת את עומסי העבודה. לאחר מכן נדרשת גם פלטפורמת ענן שתספק את כוח המחשוב ללקוחות ותשתית שתאפשר למודלים ולסוכנים דיגיטליים להגיב במהירות.
בנק ההשקעות Piper Sandler, מיפה וחילק את התשתית החדשה לשמונה שכבות, החל מתחנות הכוח והקרקע שעליה מוקמים מרכזי הנתונים, ועד לשכבה שבה סוכני הבינה המלאכותית פוגשים את המשתמש. החלוקה הזאת ממחישה שההזדמנות הכלכלית אינה מוגבלת ליצרניות השבבים. היא מתפרסת על שרשרת ערך שלמה, ובה כל שכבה יכולה להפוך לצוואר הבקבוק הבא.
מהפכת התוכנה הופכת למרוץ תשתיות
הבינה המלאכותית נמכרת למשתמש כשירות תוכנה, אך מאחורי כל תשובה של מודל עומדת מערכת תעשייתית. מרכז הנתונים מקבל חשמל, ממיר אותו למתח שמתאים לציוד, מקרר את השרתים, מזרים מידע בין אלפי מעבדים, שולף נתונים ממערכות אחסון ומפעיל תוכנה שמחליטה היכן ומתי להריץ כל משימה.
המערכת הזאת נעשית מורכבת יותר ככל שהמודלים עוברים ממשימה אחת פשוטה לתהליכים ארוכים. סוכן דיגיטלי יכול לבצע חיפוש, לגשת למסד נתונים, להפעיל תוכנה, לבחון את התוצאה ולחזור על התהליך כמה פעמים. כל שלב מייצר עוד שימוש במעבדים, בזיכרון, ברשת ובאחסון. המשמעות היא שהביקוש לתשתיות עשוי לצמוח מהר יותר ממספר המשתמשים עצמו.
Nvidia (NVDA) כבר מתארת מרכזי נתונים לבינה מלאכותית כמערכות שבהן המחשוב, התקשורת, האחסון, החשמל והקירור מתוכננים יחד. המטרה אינה רק להכניס יותר מעבדים למבנה, אלא להפיק יותר אסימוני מידע מכל יחידת חשמל זמינה. כאן נמצא השינוי המרכזי. המגבלה כבר אינה רק כמה שבבים אפשר לייצר, אלא כמה כוח מחשוב ניתן להפעיל בצורה אמינה ורווחית באתר מסוים.
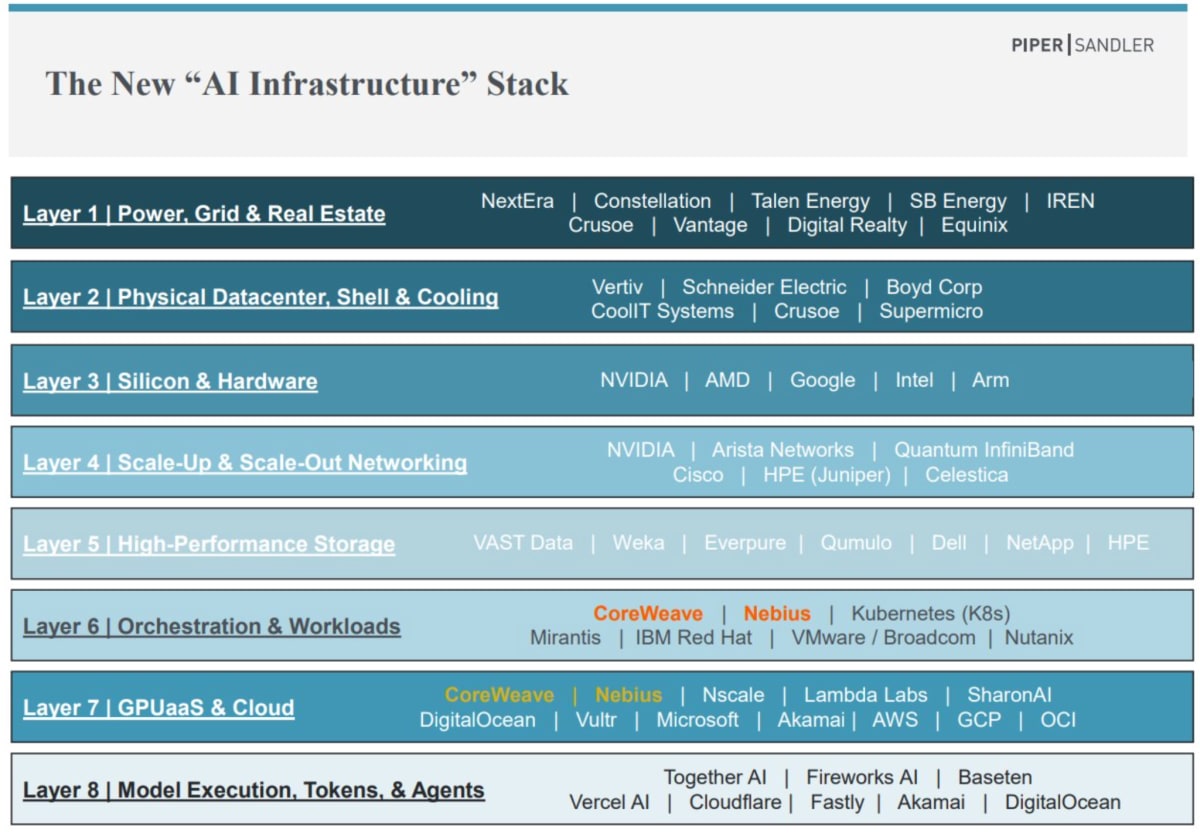 מקור: Piper Sandler.
התרשים ממפה את שרשרת התשתיות מהחשמל והקרקע ועד להרצת מודלים וסוכנים. חלק מהחברות פועלות ביותר משכבה אחת, ולכן החלוקה היא מסגרת לניתוח ולא גבול עסקי מוחלט.
החשמל והקירור הופכים לצוואר הבקבוק הראשון
לפני שמזמינים מעבדים צריך למצוא אתר שמסוגל לקבל את כמות החשמל הדרושה. כאן נכנסות NextEra Energy (NEE), Constellation Energy (CEG), Talen Energy (TLN) וחברות שמחזיקות בקרקע ובחיבורי חשמל כמו IREN (IREN).
NextEra מחזיקה בפעילות רחבה של ייצור חשמל ותשתיות אנרגיה. Constellation מפעילה את צי תחנות הכוח הגרעיניות הגדול ביותר בארצות הברית במגזר הפרטי, ולכן היא מסוגלת לספק חשמל רציף במשך כל שעות היממה. התכונה הזאת חשובה למרכזי נתונים שאינם יכולים להסתמך רק על מקורות אנרגיה שמשתנים בהתאם לשעה ולמזג האוויר.
Talen מחברת בין תחנת הכוח הגרעינית Susquehanna לבין פעילות מרכזי הנתונים של Amazon (AMZN) באזור. ההסכם ממחיש את הרצון לקרב את צרכן החשמל הגדול אל מקור הייצור. עם זאת, המודל נתון גם לבחינה רגולטורית, במיוחד בכל הנוגע לכמות החשמל שניתן להעביר ישירות למרכז הנתונים בלי לגרוע מהאספקה לרשת הרחבה. זו דוגמה טובה לכך שחיבור לחשמל הוא לא רק בעיה הנדסית, אלא גם בעיה רגולטורית.
IREN מגיעה לנושא מכיוון אחר. החברה החלה את דרכה בתשתיות כריית ביטקוין, אך הבינה שהנכס המרכזי שלה אינו בהכרח פעילות הכרייה, אלא הגישה לקרקע, לחשמל ולחיבורי רשת שכבר הושגו. אתרים כאלה יכולים להפוך לבסיס להקמת קיבולת מחשוב עבור לקוחות בינה מלאכותית.
Digital Realty (DLR) וEquinix (EQIX) פועלות בשכבת הנדל״ן הדיגיטלי. Digital Realty משכירה שטחים וקיבולת במרכזי נתונים, בעוד Equinix מחזיקה במוקדי חיבור שבהם חברות, ספקיות ענן ורשתות תקשורת נפגשות. היתרון שלהן אינו רק המבנה עצמו, אלא המיקום, החיבור לחשמל והקרבה למספר גדול של לקוחות וספקי תקשורת.
לאחר שהחשמל מגיע למבנה, צריך להעביר אותו לציוד ולפנות את החום. כאן Vertiv (VRT) הופכת לשחקנית מרכזית. החברה מספקת מערכות חשמל, גיבוי, ניהול תרמי וקירור למרכזי נתונים. היא גם מפתחת פתרונות המתאימים לארכיטקטורות של 800 וולט בזרם ישר, שנועדו לתמוך בארונות שרתים בעלי צפיפות גבוהה יותר.
Supermicro (SMCI) מחברת את המעבדים, הזיכרון, התקשורת והקירור למערכות שרתים שלמות. היתרון שלה נמצא במהירות שבה היא יכולה להפוך דור חדש של שבבים למוצר שמוכן להתקנה. המעבר לקירור נוזלי מגדיל את הערך של היכולת הזאת, אך גם מעלה את הסיכון התפעולי. תקלה במערכת קירור צפופה יכולה להשבית ציוד יקר ולפגוע בזמינות השירות.
השבבים אינם פועלים לבדם
Nvidia עדיין נמצאת בלב שכבת המחשוב. החברה אינה מוכרת רק מעבדים גרפיים, אלא מערכת שכוללת שבבים, תקשורת, תוכנה וספריות שמאפשרות למפתחים לנצל את החומרה. היתרון הזה מקשה על לקוחות לעבור למתחרה רק בגלל מחיר נמוך יותר של שבב מסוים.
AMD (AMD) מנסה לבנות חלופה מלאה יותר באמצעות מאיצי Instinct, מעבדי שרתים ותוכנת ROCm. עבור ספקיות ענן ולקוחות גדולים, קיומה של חלופה חשוב גם אם Nvidia נשארת מובילת השוק, מפני שהוא מפחית תלות בספק אחד ומחזק את כוח המיקוח.
Broadcom (AVGO) פועלת במקום שבו ענקיות הענן מבקשות לעצב שבבים ייעודיים לעצמן. באפריל 2026 הודיעו Broadcom ומטא על הרחבת השותפות סביב שבבי MTIA, מעבדים שמטא מתכננת לעומסי אימון והרצה פנימיים. שבבים ייעודיים יכולים להציע עלות וביצועים טובים יותר במשימות מוגדרות, אך הם דורשים נפח שימוש עצום שמצדיק את עלויות הפיתוח.
Alphabet (GOOGL) בנתה את מעבדי TPU לצורכי הבינה המלאכותית שלה ומציעה ללקוחות להשתמש בהם דרך Google Cloud. לא נמצא אישור רשמי לכך שהחברה מוכרת כיום את השבבים כמוצר להתקנה ישירה במרכזי הנתונים של הלקוחות, ולכן נכון יותר לראות בהם יתרון של פלטפורמת הענן ולא עסק חומרה עצמאי.
Intel (INTC) נכללת בשכבה בזכות מעבדי השרתים, ציוד התקשורת ופעילות הייצור עבור חברות חיצוניות. תהליך 14A עשוי להיות חשוב לעתיד פעילות הייצור שלה, אך לא נמצא אישור רשמי לטענה שטסלה היא לקוח עוגן או שמדובר בעסקת הייצור הגדולה ביותר של Intel. מסיבה זו אין לבסס את תזת ההשקעה על הקשר הזה.
Arm (ARM) מספקת ארכיטקטורת מעבדים שנמצאת ביותר ויותר שרתים. המעבר של החברה לכיוון פתרונות מלאים יותר עשוי להגדיל את ההכנסה מכל מערכת, אך הוא גם מקרב אותה לתחומים שבהם פועלים חלק מהלקוחות והשותפים שלה.
התקשורת הופכת לחלק ממנוע המחשוב
במרכז נתונים רגיל, תקלה או עיכוב קצר בהעברת מידע לא תמיד משנים את התוצאה הכלכלית. באשכול בינה מלאכותית שמכיל אלפי מעבדים יקרים, תקשורת איטית יכולה לגרום לציוד להמתין במקום לחשב. החברה שילמה על המעבדים, על החשמל ועל המבנה, אך אינה מפיקה מהם את מלוא התפוקה.
זו הסיבה ששכבת התקשורת מתחלקת לשני צרכים. Scale up מחבר בין מעבדים שפועלים כחלק ממערכת צפופה אחת. Scale out מחבר בין שרתים, ארונות ואשכולות גדולים יותר. ככל שהמערכת מתרחבת, שני סוגי החיבורים חייבים לעבוד במהירות וביציבות.
Arista Networks (ANET) בונה מערכות תקשורת מבוססות Ethernet עבור מרכזי נתונים וענן. ביוני 2026 הציגה החברה מערכות בקצב של 1.6 טרה ביט שנועדו לתשתיות בינה מלאכותית ברמת ארון השרתים. המהלך ממחיש כיצד הרשת הופכת מרכיב חיצוני למערכת שמחברת בין השרתים לחלק ממחשב גדול אחד.
Cisco (CSCO) מביאה לשוק בסיס לקוחות ארגוני רחב ויכולת לשלב תקשורת, אבטחה וניהול. היא עשויה ליהנות מהמעבר של ארגונים להקמת תשתיות בינה מלאכותית, אך מתמודדת מול שחקניות ממוקדות יותר ומול פתרונות שענקיות הענן מפתחות בעצמן.
Celestica (CLS) מייצרת מערכות ורכיבי חומרה עבור חברות טכנולוגיה גדולות. היא אינה בהכרח הבעלים של המותג שמופיע מול הלקוח הסופי, אך יכולה ליהנות מהגידול בכמות המתגים, השרתים והציוד הפיזי שצריך להרכיב.
היתרון הכלכלי בשכבה הזאת תלוי ביכולת לשמור על ביצועים גבוהים בלי להגדיל בצורה חדה את צריכת החשמל. ככל שהרשת תופסת חלק גדול יותר מעלות האשכול, לקוחות יחפשו פתרונות פתוחים שמאפשרים לשלב ציוד של כמה ספקים. הדבר פותח הזדמנות, אך גם עלול להפעיל לחץ על המחירים.
האחסון והתוכנה שמנהלים את העומס
מודלים של בינה מלאכותית צריכים לקרוא כמויות גדולות של מידע במהירות. אם מערכת האחסון איטית, המעבדים ממתינים לנתונים וההשקעה בציוד המחשוב אינה מנוצלת בצורה מלאה. האחסון משפיע גם על צריכת החשמל ועל כמות המקום הפיזי שנשאר בארונות השרתים.
Pure Storage (PSTG) מתמקדת במערכות אחסון מבוססות הבזק. היתרון שהיא מציגה ללקוחות הוא צפיפות גבוהה יותר, צריכת חשמל נמוכה יותר וניהול פשוט ביחס לחלק מהמערכות המסורתיות. Dell (DELL) משלבת שרתים, אחסון, תקשורת ושירותים לחבילת תשתיות ארגונית אחת. NetApp (NTAP) מתמקדת בניהול המידע בין מערכות מקומיות לעננים ציבוריים, בעוד Hewlett Packard Enterprise (HPE) מספקת מחשוב ואחסון גם במודל שירות.
השכבה הבאה היא שכבת ניהול עומסי העבודה. כאן התוכנה מחליטה איזה משאב יפעיל את המשימה, כיצד לחלק אותה בין השרתים ואיך להעביר יישום בין מרכז הנתונים המקומי לענן.
IBM (IBM) משתמשת בRed Hat OpenShift כפלטפורמה להפעלת יישומים ומודלים בסביבות ענן משולבות. במאי 2026 הציגה IBM שירותי הרצה וניהול המבוססים על Red Hat AI וOpenShift, שמאפשרים לארגונים להפעיל מודלים בלי לנהל בעצמם כל רכיב בתשתית. Nutanix (NTNX) פועלת בכיוון דומה עבור ארגונים שמעוניינים להפעיל חלק מהמערכות בתוך מרכזי הנתונים שלהם.
הערך בשכבה הזאת נובע מהמורכבות. ככל שהלקוח משתמש ביותר סוגי מעבדים, עננים ומודלים, הוא זקוק למערכת שליטה אחידה. מנגד, חלק גדול מהטכנולוגיה מבוסס על תוכנה פתוחה כמו Kubernetes, ולכן קשה יותר לייצר כוח תמחור רק מעצם קיומה של פלטפורמת ניהול.
הענן החדש מקרב את כוח המחשוב ללקוחות
שכבת GPUaaS, שירות שמאפשר לשכור מעבדים גרפיים דרך הענן, צמחה מתוך מחסור. חברות רבות רצו להשתמש במעבדי Nvidia אך לא יכלו או לא רצו להקים מרכז נתונים בעצמן. CoreWeave (CRWV) וNebius (NBIS) בנו סביב הביקוש הזה עננים שמתמקדים בעומסי בינה מלאכותית.
CoreWeave מציעה קיבולת מחשוב ללקוחות גדולים כמו חברות מודלים, ענקיות טכנולוגיה וארגונים. נכון לסוף יוני 2026 החברה דיווחה על צבר הכנסות של כ104 מיליארד דולר, לצד התחייבויות לקוחות נוספות בתחילת הרבעון השלישי. זה מספק נראות גבוהה להכנסות, אך אינו מבטל את הסיכונים. החברה צריכה להשקיע סכומים גדולים בציוד ובמרכזי נתונים לפני שההכנסה מתקבלת, והיא תלויה במספר מצומצם יחסית של לקוחות גדולים.
הטענה שקיבולת המבוססת על A100 כבר מתומחרת בחוזים עד 2029 לא אומתה במסמך רשמי שנבדק. גם אם חלק מהציוד הוותיק ממשיך לייצר הכנסות, עדיין קיימת שאלה לגבי הערך הכלכלי של מעבדים ישנים בתקופה שבה דורות חדשים מציעים ביצועים טובים יותר לכל יחידת חשמל.
Nebius בונה מרכזי נתונים וענן ממוקד בינה מלאכותית. החברה דיווחה ברבעון השני של 2026 על הכנסות ענן של 575 מיליון דולר ועל קצב הכנסות שנתי של 3 מיליארד דולר. היא גם צופה לקבל יותר מ9 מיליארד דולר בתשלומי לקוחות מראש במהלך 2026. התשלומים האלה עוזרים לממן את ההתרחבות ומקטינים חלק מהלחץ על המאזן.
עם זאת, לא נמצא בדוח הרבעוני אישור ברור לכך שלחברה יש בדיוק 5 גיגה ואט של חשמל בחוזים או לכך שהלקוחות מממנים באופן קבוע 50% מכל הוצאות ההקמה. נכון יותר לומר שהחברה משתמשת בתשלומים מראש, תזרים תפעולי ומקורות מימון נוספים כדי לתמוך בהשקעות הגבוהות.
לצד ספקיות הענן הממוקדות נמצאות Microsoft (MSFT), Amazon, Alphabet וOracle (ORCL). לענקיות האלה יש יתרון בהפצה, בבסיס הלקוחות וביכולת לשלב מחשוב עם מסדי נתונים, תוכנה וכלים למפתחים. החיסרון הוא שהן מפעילות עסקים גדולים ומגוונים, ולכן ההשקעה בבינה מלאכותית מתחרה על הון מול פעילויות אחרות.
DigitalOcean (DOCN) מכוונת יותר למפתחים ולעסקים שאינם זקוקים להיקף של ענקית טכנולוגיה. Akamai (AKAM) משתמשת בתשתית הרשת הגלובלית שלה כדי לקרב את תהליך ההרצה למשתמש. ככל שהשימוש יעבור מאימון מודלים להרצתם בתוך יישומים, הקרבה הגיאוגרפית ללקוח וזמן התגובה עשויים לקבל חשיבות גבוהה יותר.
השכבה שבה הבינה המלאכותית פוגשת את האינטרנט
בשכבה האחרונה נמצאים שירותים שמריצים מודלים, מייצרים אסימונים ומאפשרים לסוכנים דיגיטליים להתחבר לאינטרנט. האתגר כאן אינו רק לייצר תשובה, אלא לעשות זאת במהירות, בעלות נמוכה ותוך שליטה בגישה למידע.
Cloudflare (NET) נמצאת בעמדה מעניינת מפני שחלק גדול מתעבורת האינטרנט עובר דרך הרשת שלה. החברה יכולה לספק אבטחה, אחסון זמני, מחשוב בקצה וניהול של סורקים וסוכנים שניגשים לאתרים. Fastly (FSLY) וAkamai פועלות גם הן בשכבת הקצה, שבה עיבוד מתבצע קרוב יותר למשתמש כדי להפחית את זמן התגובה.
עם זאת, חשוב לדייק בנתונים. Cloudflare דיווחה באפריל 2026 שכ32% מהתעבורה ברשת שלה נבעה מפעילות אוטומטית. ביולי היא דיווחה ש52% מבקשות הסריקה נועדו לאימון בינה מלאכותית. זה אינו אומר שיותר ממחצית מכלל התעבורה ברשת נוצרה בידי סוכני בינה מלאכותית.
השכבה הזאת עשויה להפוך לזירת מאבק חשובה. סוכנים דיגיטליים קוראים מידע מאתרים, אך לא תמיד שולחים אליהם משתמשים בחזרה. חברות כמו Cloudflare מנסות לבנות מנגנונים שיאפשרו לבעלי אתרים לשלוט בגישה לתוכן ואולי גם לגבות תשלום עבור השימוש בו. אם המודל הזה יתפתח, תשתית הקצה עשויה להפוך לא רק לצינור שמעביר מידע, אלא לשכבה שמנהלת את הכלכלה בין סוכנים לבין בעלי תוכן.
היכן עשוי להיווצר כוח תמחור
לא כל חברה שמופיעה במיפוי תהפוך למנצחת. בחלק מהשכבות הביקוש יכול לצמוח במהירות, אך התחרות וההשקעות הגבוהות ימנעו מהחברות לייצר תזרים משמעותי. השאלה החשובה אינה רק מי מוכר יותר, אלא מי מחזיק במשאב שהלקוח מתקשה להחליף.
חשמל זמין וחיבור מאושר לרשת עשויים להיות בעלי ערך גבוה מפני שזמן ההקמה שלהם ארוך. מרכזי נתונים באזור שמחובר למספר רב של רשתות ולקוחות יכולים ליהנות מיתרון דומה. תוכנת שבבים ושבבים ייעודיים יכולים לייצר חסמי מעבר, בעוד מערכות תקשורת ואחסון עשויות ליהנות מצורך מתמשך בשדרוג.
מנגד, ספקיות ענן ממוקדות חשופות להוצאות השקעה, חוב, ריכוז לקוחות וירידה אפשרית במחירי המחשוב. יצרניות שרתים פועלות לעיתים בשולי רווח נמוכים יחסית. חברות חשמל ונדל״ן דיגיטלי נתונות לרגולציה, לעלויות מימון ולזמני הקמה ארוכים. גם חברה שפועלת בשכבה חיונית אינה בהכרח השקעה טובה אם המחיר כבר מניח צמיחה חריגה לשנים רבות.
התחרות עוברת מהשבב אל המערכת כולה
המיפוי של Piper Sandler מדגיש שהבינה המלאכותית אינה ענף אחד. היא שרשרת תעשייתית שמתחילה במגה ואט ומסתיימת באסימון שמגיע למשתמש. כל שיפור בשכבה אחת עלול להעביר את צוואר הבקבוק לשכבה הבאה. מעבדים מהירים יותר דורשים יותר חשמל וקירור. אשכולות גדולים יותר דורשים תקשורת מהירה יותר. מודלים מורכבים יותר דורשים יותר אחסון ותוכנת ניהול.
מנוע הצמיחה המרכזי הוא המעבר מניסויים להרצה רחבה של מודלים וסוכנים בתוך פעילות עסקית אמיתית. הסיכון המרכזי הוא שההשקעה הפיזית תצמח מהר יותר מהביקוש הכלכלי או שהשיפור הטכנולוגי יוריד במהירות את ערך הציוד הקיים.
המשקיעים צריכים לעקוב אחר זמינות החשמל, זמני החיבור לרשת, שיעור ניצול מרכזי הנתונים, תשלומי הלקוחות מראש, ריכוז הלקוחות, עלות המימון וההכנסה שמופקת מכל יחידת חשמל. המנצחות לא יהיו בהכרח החברות שמציגות את קצב הצמיחה הגבוה ביותר, אלא אלו שמצליחות להחזיק בצוואר בקבוק אמיתי ולהפוך אותו לתזרים לאורך זמן.