סיכום דו״ח Q2 2026 חברת אלמוגים
16.8.2026

בקצרה
- הכנסות חברת אלמוגים במחצית הראשונה של 2026 זינקו ב-49% והגיעו ל-232.1 מיליון ש״ח, בעיקר בזכות התקדמות בפרויקטים מרכזיים כמו בראבו רמת גן, מה שמצביע על קצב ביצוע הנדסי חיובי ופוטנציאל להכרה עתידית בהכנסות נוספות מצבר פרויקטים של 2.72 מיליארד ש״ח.
- למרות הגידול בהכנסות, הרווחיות הגולמית של אלמוגים נשחקה משמעותית, כאשר שיעור הרווח הגולמי ירד מ-22% ל-12.8%, והחברה עברה מרווח נקי של 4.2 מיליון ש״ח להפסד של 13 מיליון ש״ח, דבר המעיד על לחץ על מרווחי הרווח ודורש בחינה מחודשת של עלויות הביצוע והתמחור.
- הוצאות המימון של החברה זינקו ל-32.5 מיליון ש״ח במחצית, לעומת 14.2 מיליון ש״ח בתקופה המקבילה, והלוואות הבנקים לפרויקטים הגיעו ל-919.3 מיליון ש״ח, מה שמדגיש את הסיכון הגובר מהמינוף הגבוה ותלותה של החברה בנגישות לשוק החוב וביכולת לייצר תזרים מזומנים חיובי.
- צבר הפרויקטים של אלמוגים כולל 1,699 יחידות דיור בביצוע עם רווח גולמי שנותר להכרה של כ-340 מיליון ש״ח, ובנוסף נמכרו 111 יחידות דיור בשווי 249.4 מיליון ש״ח מתחילת השנה, מה שמספק בסיס לצמיחה עתידית אך מחייב שיפור ברווחיות ובניהול הוצאות המימון כדי להפוך את הפוטנציאל לרווח נקי.
נקודות מפתח
• הכנסות במחצית: עלו ב49% ל232.1 מיליון ש״ח, בעיקר בזכות התקדמות בפרויקטים בראבו רמת גן, שמיים וארץ ברחובות ואלומה ביבנה
• רווחיות גולמית: הרווח הגולמי ירד ב13% ל29.8 מיליון ש״ח, ושיעור הרווח הגולמי נשחק מ22% ל12.8%
• שורה תחתונה: החברה עברה מהפקת רווח נקי של 4.2 מיליון ש״ח להפסד של 13 מיליון ש״ח. ברבעון השני לבדו נרשם הפסד של 8 מיליון ש״ח
• הוצאות מימון: זינקו ל32.5 מיליון ש״ח במחצית, לעומת 14.2 מיליון ש״ח בתקופה המקבילה
• מכירות: מתחילת השנה נמכרו 111 יחידות דיור בשווי חוזי של כ249.4 מיליון ש״ח. לאחר תאריך הדוח נמכרו עוד 26 יחידות בכ47.4 מיליון ש״ח
• צבר הפרויקטים: החברה מחזיקה ב1,699 יחידות דיור בביצוע. טבלת הפרויקטים המרכזיים מציגה הכנסות צפויות של כ2.72 מיליארד ש״ח ורווח גולמי שנותר להכרה של כ340 מיליון ש״ח
אלמוגים עוסקת בייזום, תכנון והקמה של פרויקטים למגורים, לצד קידום פרויקטים של התחדשות עירונית ופעילות מצומצמת בנדל״ן מניב ובהשקעות מחוץ לישראל. החברה הציגה במחצית הראשונה צמיחה חזקה במחזור, אך איכות התוצאות נחלשה: הרווחיות הגולמית נשחקה, הוצאות המימון גדלו והחברה עברה להפסד. במרץ 2026 נכנס מריו זוזל לתפקיד המנכ״ל במקום מיכל גור.
התרחיש השורי
הנקודה החיובית המרכזית היא קצב ההתקדמות בפרויקטים. ההכנסות במחצית צמחו בכ76.3 מיליון ש״ח, ובפרויקטים המרכזיים נותרו הכנסות צפויות בהיקף של יותר מ2 מיליארד ש״ח שטרם הוכרו. ככל שהביצוע ההנדסי והמכירות יתקדמו בהתאם לתוכנית, החברה תוכל להכיר ברווחים נוספים ולשחרר עודפים בהיקף משמעותי.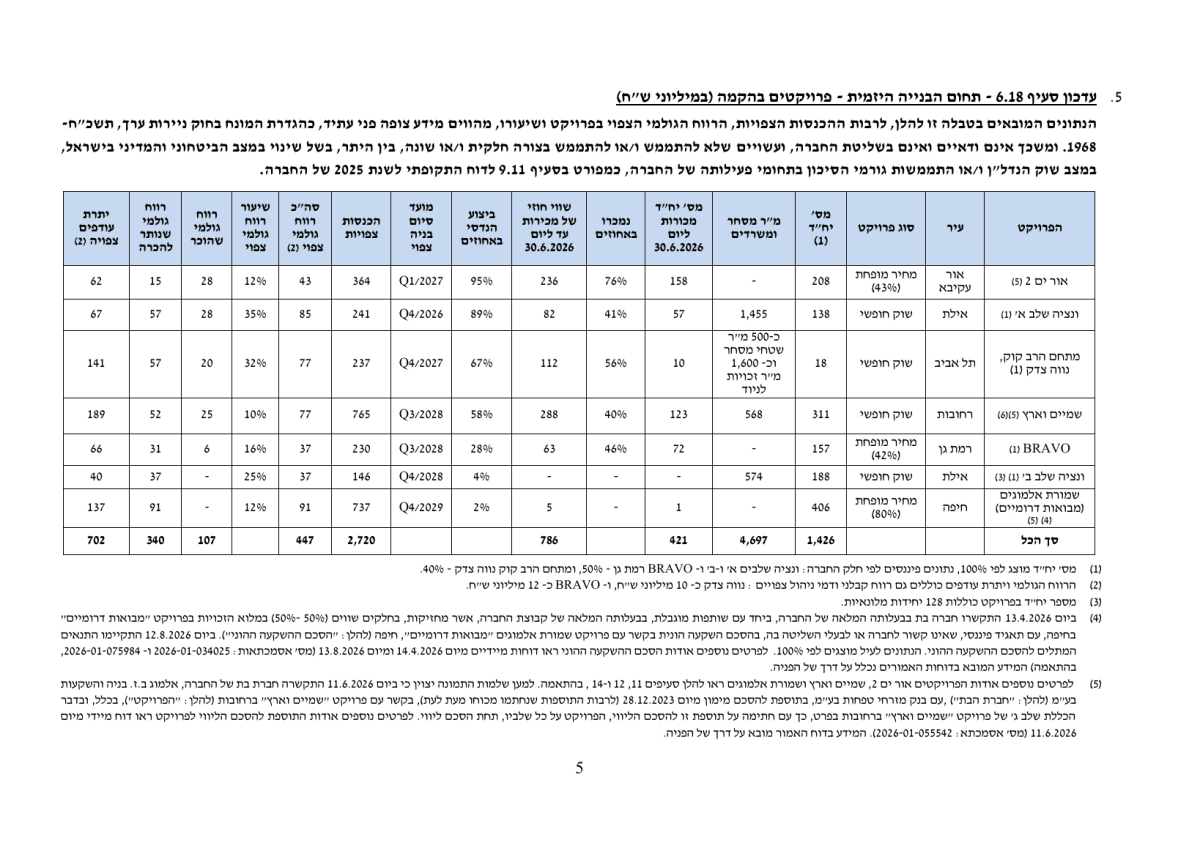 מקור: הדוח הכספי של אלמוגים למחצית הראשונה של 2026.
הטבלה מציגה הכנסות צפויות של כ2.72 מיליארד ש״ח בפרויקטים המרכזיים, רווח גולמי צפוי של כ447 מיליון ש״ח ויתרת עודפים צפויה של כ702 מיליון ש״ח. מדובר בפוטנציאל משמעותי, אך העיתוי תלוי בקצב הבנייה, המכירות וקבלת המימון.
מנוע חיובי נוסף הוא התאוששות מסוימת בקצב המכירות. לאחר תאריך המאזן נמכרו 26 דירות, לעומת 111 דירות בכל המחצית, ונחתמו גם 19 בקשות רכישה בהיקף מוערך של כ58.1 מיליון ש״ח. נוסף לכך, החברה מנהלת משא ומתן למכירת 54 דירות בפרויקט שמיים וארץ בכ117 מיליון ש״ח כולל מע״מ. העסקה עדיין אינה מחייבת ולכן אין להתייחס אליה כהכנסה ודאית.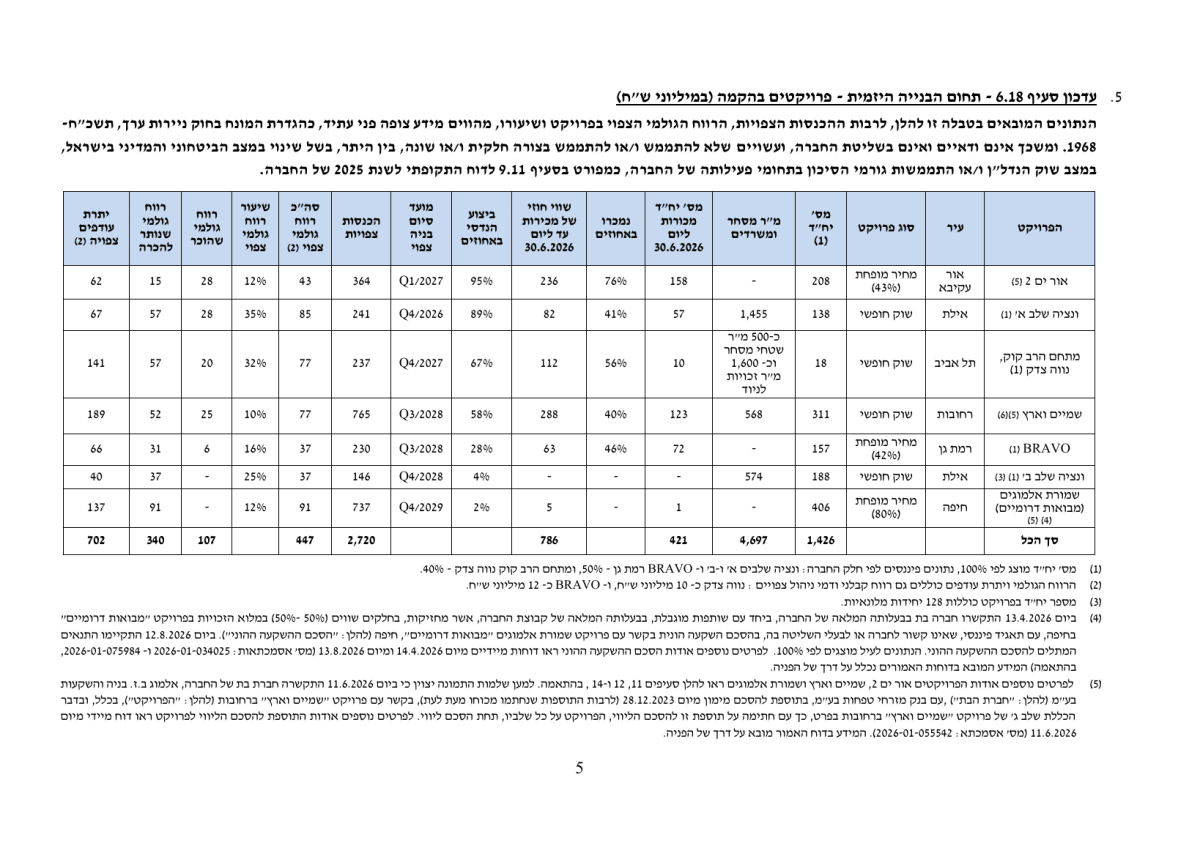 מקור: הדוח הכספי של אלמוגים למחצית הראשונה של 2026.
הטבלה מראה שהמכירות במחצית התפרסו על מספר פרויקטים, כאשר אור ים, שמיים וארץ, אלומה וחצבים היו התורמים המרכזיים. המכירות שבוצעו לאחר התקופה מספקות אינדיקציה חיובית, אך עדיין מוקדם לקבוע שמדובר בשינוי מגמה מלא בשוק.
התרחיש הדובי
הסיכון המרכזי הוא הפער בין הצמיחה בהכנסות לבין הירידה ברווחיות. שיעור הרווח הגולמי במחצית נפל מ22% ל12.8%, וברבעון השני ירד מ19.8% ל13.4%. חלק מהפרויקטים, בהם אור ים, שמיים וארץ ושמורת אלמוגים, מציגים שיעורי רווח גולמי צפויים של 10% עד 12% בלבד. בשיעורים כאלה, התייקרות נוספת בבנייה, עיכובים או הטבות לרוכשים עלולים למחוק חלק משמעותי מהרווח.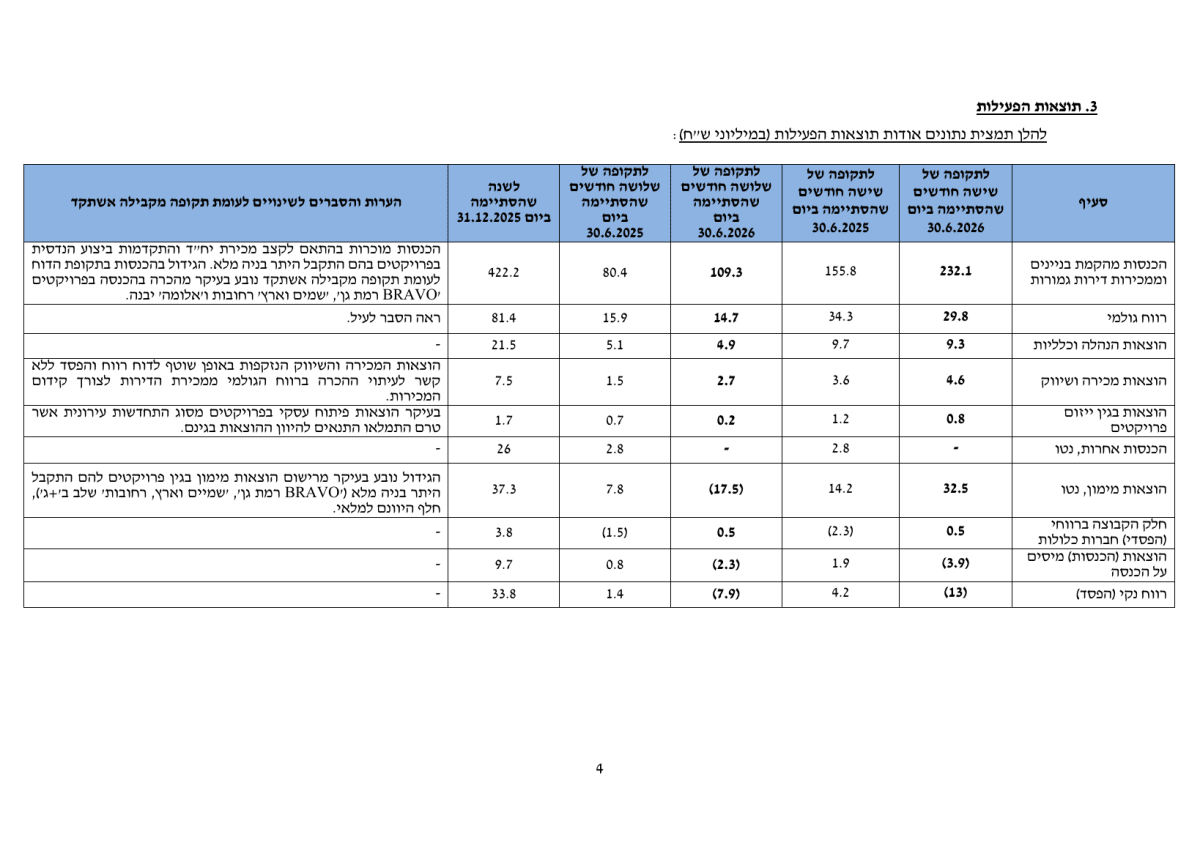 מקור: הדוח הכספי של אלמוגים למחצית הראשונה של 2026.
התרשים מראה שהגידול בהכנסות לא עבר לשורה התחתונה. הרווח הגולמי ירד, הוצאות המימון יותר מהוכפלו והחברה עברה להפסד של 13 מיליון ש״ח.
הסיכון השני הוא המינוף. הלוואות הבנקים לפרויקטים הגיעו לכ919.3 מיליון ש״ח, לעומת 512.4 מיליון ש״ח שנה קודם. ההון העצמי עמד על 359.7 מיליון ש״ח, כ19% מהמאזן, והמזומנים וההשקעות לזמן קצר הסתכמו בכ38 מיליון ש״ח בלבד. התזרים מפעילות שוטפת היה שלילי בהיקף של 44.1 מיליון ש״ח, אם כי מדובר בשיפור לעומת תזרים שלילי של כ170 מיליון ש״ח בתקופה המקבילה. המשמעות היא שהחברה תלויה בהמשך מכירות, בשחרור עודפים ובנגישות לשוק החוב.
מסקנה
הדוח מחזק את התזה שלפיה לאלמוגים יש צבר פרויקטים שיכול לתמוך בצמיחה משמעותית, אך מחליש את הביטחון באיכות הרווח ובמבנה המימון. המשתנה החשוב ביותר אינו קצב ההכנסות לבדו, אלא היכולת להמיר את הצבר לרווח ולמזומן בלי להמשיך ולהגדיל את החוב בקצב מהיר. ברבעונים הבאים החברה תצטרך להראות שיפור בשיעור הרווח הגולמי, ירידה בהוצאות המימון ותזרים שמתחיל ליהנות ממסירות ומשחרור עודפים.
הצמיחה בהכנסות לא הגיעה לרווח
ההכנסות ברבעון השני עלו ב36% ל109.3 מיליון ש״ח, אך הרווח התפעולי ירד ב41% ל6.8 מיליון ש״ח והחברה עברה להפסד של כ8 מיליון ש״ח. הסיבה העיקרית היא שילוב בין ירידה ברווח הגולמי לבין עלייה חדה בהוצאות המימון.
הוצאות המימון הפכו למשתנה המרכזי
הוצאות המימון נטו הגיעו ל17.5 מיליון ש״ח ברבעון ול32.5 מיליון ש״ח במחצית. החברה מסבירה שהעלייה נובעת בין היתר מכך שהוצאות מימון בפרויקטים שקיבלו היתר בנייה מלא נרשמות כעת בדוח הרווח וההפסד במקום להתווסף למלאי. זהו שינוי בעיתוי החשבונאי, אך הוא גם ממחיש את המחיר הכלכלי של מימון צבר פרויקטים גדול בסביבת ריבית גבוהה.
פוטנציאל משמעותי לצד חוסר ודאות
הפרויקטים המרכזיים מציגים יתרת רווח גולמי להכרה של כ340 מיליון ש״ח ועודפים צפויים של כ702 מיליון ש״ח. אלה אינם מזומנים שכבר נמצאים בקופה, אלא תחזיות התלויות בהשלמת הבנייה, המשך המכירות, עמידה בתקציבים וקבלת מימון. הפער בין הפוטנציאל לבין ההפסד הנוכחי הוא לב הסיפור בדוח.
שאלות מפתח
- כיצד מתכוונת ההנהלה לשפר את שיעור הרווח הגולמי לאחר הירידה ל12.8% במחצית?
- איזה חלק מהעודפים הצפויים בסך כ702 מיליון ש״ח צפוי להשתחרר במהלך 12 החודשים הקרובים?
- האם עסקת מכירת 54 הדירות בפרויקט שמיים וארץ תושלם, ובאיזה שיעור רווח צפויה החברה להכיר ממנה?
למה לשים לב ברבעון הבא
ראשית, שיעור הרווח הגולמי.
חזרה לכיוון 15% ומעלה עשויה להראות שהשחיקה מתמתנת, בעוד ירידה נוספת תעלה חשש ללחץ עמוק יותר ברווחיות הפרויקטים.
שנית, הוצאות המימון והחוב לפרויקטים.
התייצבות או ירידה תסמן שהחברה מתחילה להפיק תזרים מהצבר, בעוד המשך עלייה מהירה יגדיל את התלות במחזור חוב ובמכירת דירות.
בנוסף,
קצב המכירות ושחרור העודפים. השלמת מכירת מקבץ הדירות בשמיים וארץ, יחד עם המשך מכירות בפרויקטים החדשים, עשויה לשפר משמעותית את הנזילות.
סיכום
אלמוגים הציגה מחצית של צמיחה חזקה בפעילות, אך התוצאות הפיננסיות עצמן חלשות יותר. ההכנסות עלו ב49%, אך החברה עברה להפסד של 13 מיליון ש״ח בעקבות שחיקה ברווח הגולמי וזינוק בהוצאות המימון. צבר הפרויקטים מספק פוטנציאל משמעותי, אבל כדי שהפוטנציאל יתורגם לערך החברה צריכה לשפר את הרווחיות ולהפחית את הלחץ התזרימי.