בלי ענקיות AI ועם כלכלה מקרטעת, דווקא כך אירופה נשארה במרוץ
16.8.2026

בקצרה
- מדד STOXX Europe 600 הציג עלייה של 13.21% בתשואה הכוללת מתחילת 2026, כולל דיבידנדים, מה שמצביע על עמידות מפתיעה בשוק המניות האירופי למרות היעדר חשיפה ישירה לענקיות AI וכלכלה מקרטעת, ומדגיש כי ביצועי שוק המניות אינם תמונת ראי מדויקת של הכלכלה המקומית.
- חברות אירופיות גדולות במדד STOXX Europe 600, כמו ASML, Airbus ו-Siemens, מייצרות חלק ניכר מהכנסותיהן מחוץ לאירופה, מה שגורם להן להיות תלויות בביקוש העולמי ולא רק בצמיחה האירופית החלשה, ומסביר מדוע חולשה בצריכה המקומית אינה המשתנה היחיד הקובע את ביצועיהן הפיננסיים.
- השוק האירופי מתאפיין בפיזור רחב יותר בין סקטורים כמו בנקאות, תעשייה, בריאות ואנרגיה, כאשר עשר החברות הגדולות מהוות כ-15% מהמדד בלבד, בניגוד לריכוזיות הגבוהה במניות טכנולוגיה בארה"ב, מה שמפחית את הסיכון התלוי בחברה אחת אך גם מגביל את התרומה של מניות בודדות מזנקות.
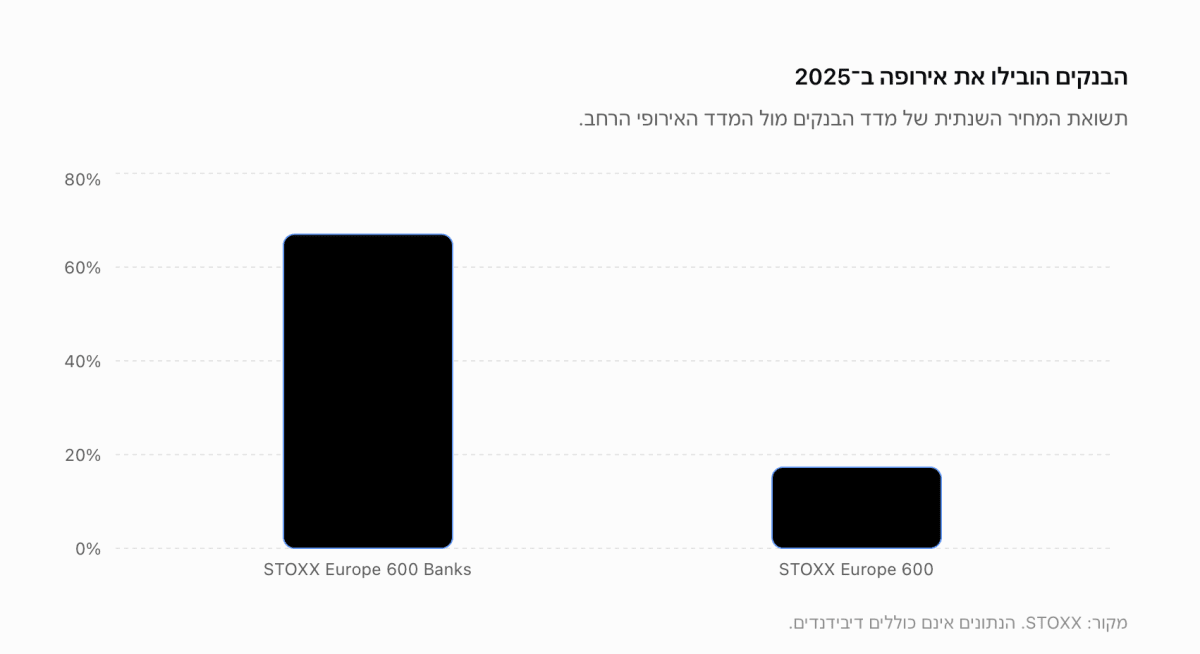
- סקטור הבנקאות האירופי, שהיה חלש במשך שנים, זינק ב-67% במדד STOXX Europe 600 Banks במהלך 2025, הודות לעליית הריבית שהרחיבה את מרווחי הריבית ושיפורי הון, מה שמפריך את התפיסה שכל התשואה בשוק העולמי מגיעה ממניות AI אמריקאיות ומציג הזדמנויות השקעה בסקטורים מסורתיים.
במשך יותר מעשור התרגלו המשקיעים לראות באירופה את הצד האפור של שוק ההון העולמי. משבר החוב בגוש האירו, הברקזיט, הצמיחה החלשה, משבר האנרגיה והיעדר ענקיות טכנולוגיה בקנה המידה של Nvidia (NVDA), Microsoft (MSFT) וMeta (META) חיזקו את הדעה שמי שמחפש צמיחה צריך להגיע לוול סטריט, בעוד אירופה מתאימה בעיקר למניות ערך, בנקים וחברות תעשייה ותיקות.
גם האירועים האחרונים לא נראו כמו בסיס לשוק מניות חזק. אירופה נאלצה להתמודד עם עלויות אנרגיה גבוהות, ריבית מכבידה, תחרות מסין, מלחמה בגבולה והאטה בענף הרכב. על הנייר, קשה לבנות מכאן סיפור אופטימי. אלא ששוק המניות אינו תמונת ראי מדויקת של הכלכלה המקומית, וזה בדיוק הפער שהמשקיעים מתחילים לגלות.
מדד STOXX Europe 600 עלה ב-10.35% מתחילת 2026 במונחי מדד מחיר. מדד התשואה הכוללת, שמוסיף גם את הדיבידנדים שחילקו החברות, עלה ב-13.21%. המדד עדיין מפגר מעט אחרי S&P 500 בחלק מההשוואות, אך העמידות שלו מפתיעה בהתחשב בכך שאירופה אינה נהנית מאותה חשיפה ישירה למרוץ הבינה המלאכותית.
הכלכלה האירופית ושוק המניות אינם אותו הדבר
אחת הטעויות הנפוצות היא להסתכל על הצמיחה החלשה באירופה ולהסיק מיד שגם החברות האירופיות חלשות. בפועל, STOXX Europe 600 כולל 600 חברות גדולות, בינוניות וקטנות מ-17 מדינות ומכסה קרוב ל-90% משוק המניות האירופי הזמין להשקעה. רבות מהחברות הגדולות במדד פועלות בכל העולם ומייצרות חלק מהותי מהכנסותיהן מחוץ למדינת המקור.
חברה כמו ASML (ASML), שמייצרת מערכות ליתוגרפיה מתקדמות לתעשיית השבבים, תלויה בביקוש העולמי לציוד שבבים יותר מאשר בצרכן ההולנדי. Airbus (AIR) מוכרת מטוסים לחברות תעופה ברחבי העולם. Schneider Electric (SU) מספקת מערכות לניהול אנרגיה ואוטומציה לתעשייה, למבנים ולמרכזי נתונים. Siemens (SIE) מספקת מערכות אוטומציה ודיגיטציה לתעשייה, פתרונות לתשתיות חכמות ומערכות רכבות ותחבורה ברחבי העולם. חולשה בצריכה האירופית יכולה להשפיע עליהן, אך היא אינה המשתנה היחיד שקובע את הכנסותיהן.
אני עושה לכם רגע סדר, אלו ביצועי המניות מתחילת השנה:
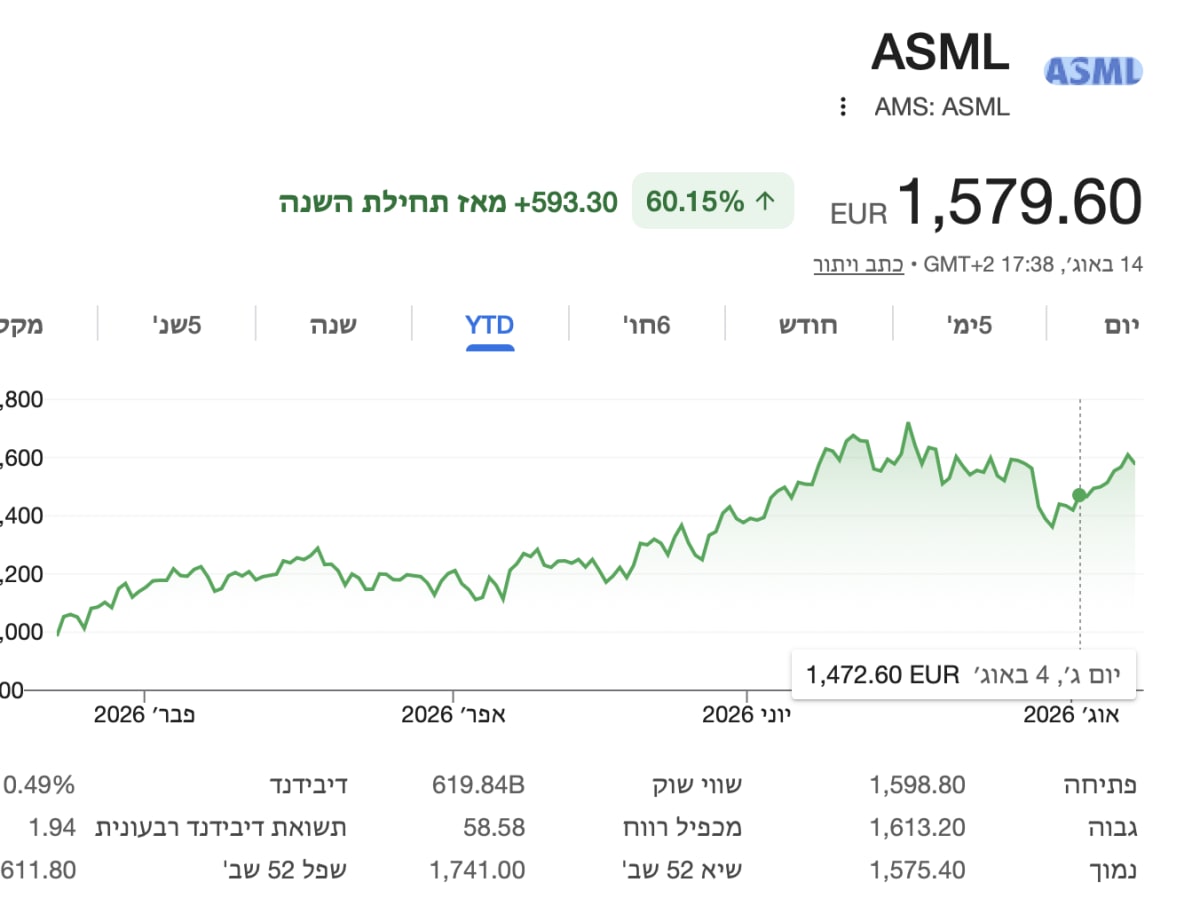 מקור: גוגל
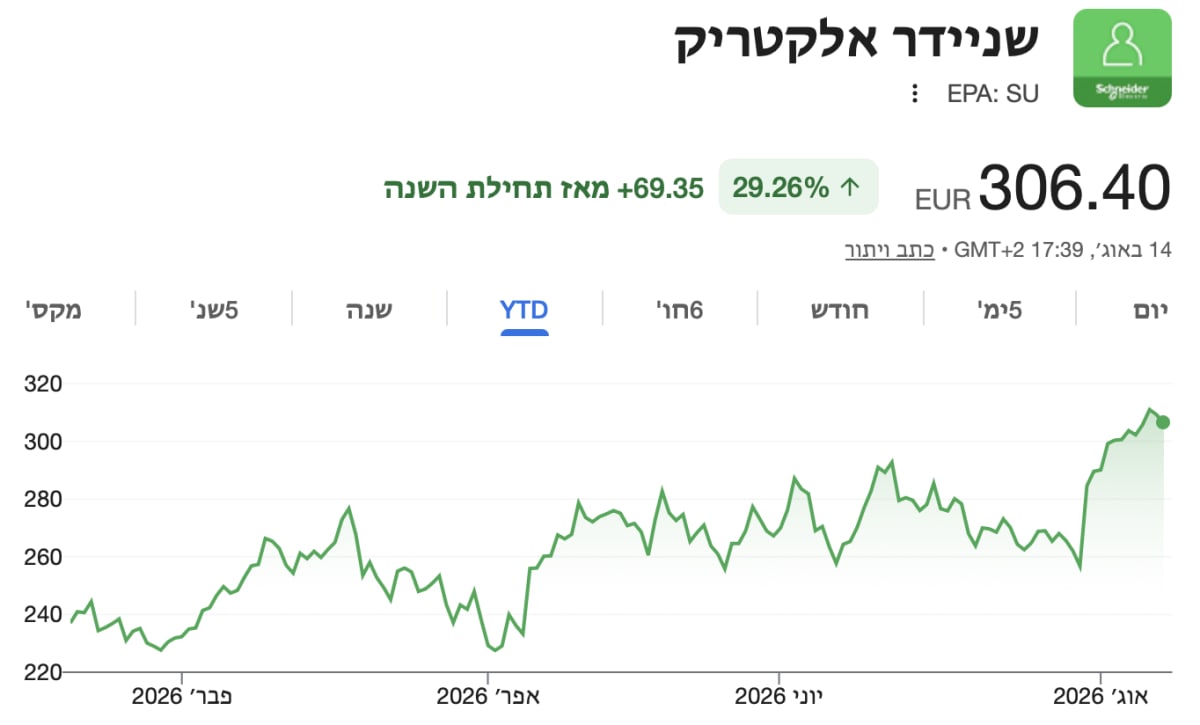 מקור: גוגל
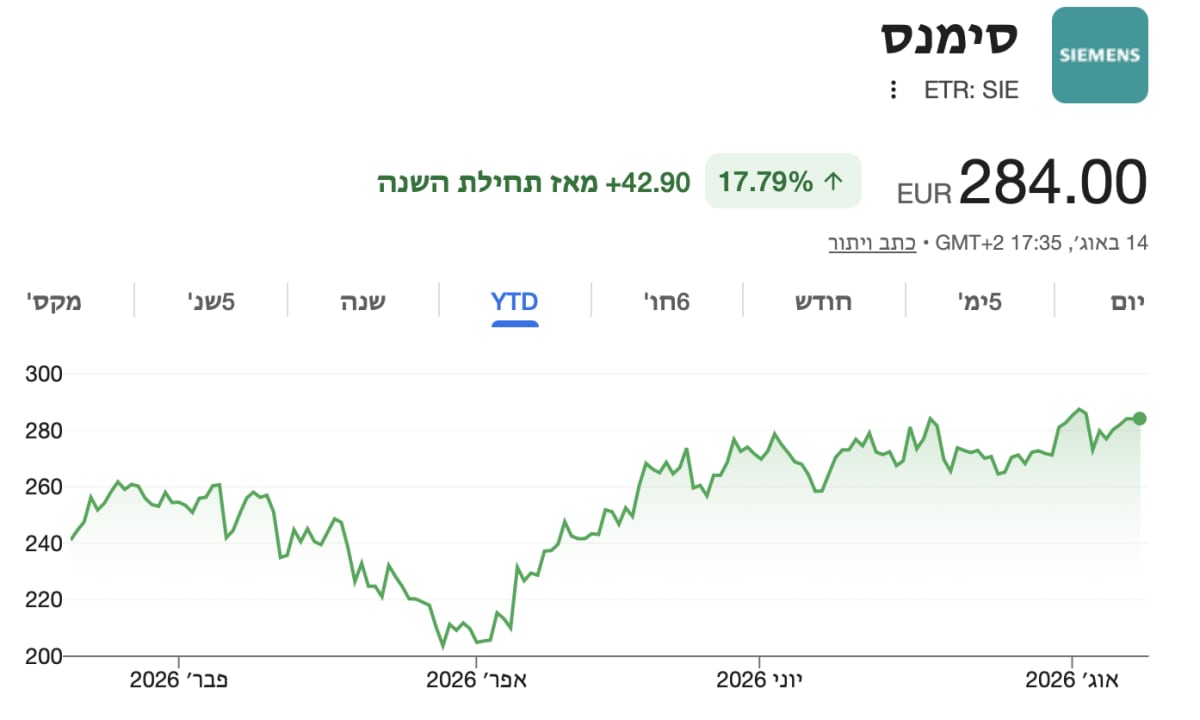 מקור: גוגל
זו גם הסיבה שלא נכון להתייחס לSTOXX Europe 600 כמקבילה מדויקת של S&P 500. המדד האמריקאי נשען על חברות גדולות בלבד וריכוזו במניות הטכנולוגיה גבוה בהרבה. באירופה המשקל מתחלק בצורה רחבה יותר בין בנקאות, תעשייה, בריאות, ביטוח, אנרגיה, צריכה וטכנולוגיה. עשר החברות הגדולות באירופה מהוות כ15% מהמדד, לעומת כ40% במדד האמריקאי. הפיזור הזה מגביל את ההשפעה של חברה אחת, אך גם מקטין את התרומה האפשרית של מניה שמזנקת בחדות.
הסקטורים השקטים שהפכו למנוע של אירופה
השוק האירופי אינו מצליח למרות המבנה המסורתי שלו בלבד, הוא מצליח דווקא בזכותו. בנקים, חברות ביטוח, תעשייה, ביטחון ואנרגיה נמצאים במרכז המגמות שמניעות כיום את השוק.
הדוגמה הבולטת ביותר היא הבנקאות. אחרי שנים של ריבית אפסית, רגולציה כבדה ומאזנים חלשים, הבנקים האירופיים הגיעו לסביבה שונה. העלייה בריבית הרחיבה את מרווחי הריבית, כלומר את הפער בין הריבית שהבנקים גובים על אשראי לבין העלות שהם משלמים על פיקדונות ומקורות מימון. במקביל, בנקים רבים שיפרו את ההון, צמצמו נכסים בעייתיים והחזירו כסף למשקיעים באמצעות דיבידנדים ורכישות עצמיות של מניות.
מדד STOXX Europe 600 Banks זינק ב67% במהלך 2025, לעומת 17.3% במדד STOXX Europe 600. זו הייתה השנה החזקה ביותר של מדד הבנקים מאז 1987. הביצועים האלה אינם מבטיחים שהעליות יימשכו, אך הם מפריכים את התפיסה שכל התשואה בשוק העולמי מגיעה ממניות AI אמריקאיות.
Deutsche Bank (DBK) נהנה מהשיפור ברווחיות הבנקאות האירופית ומפעילות בשוקי ההון. UniCredit (UCG) בולטת בשיפור היעילות ובהחזרי ההון לבעלי המניות. Allianz (ALV) מעניקה חשיפה לביטוח ולניהול נכסים, בעוד הריבית הגבוהה יחסית תומכת בתשואות שמייצרות חברות הביטוח על תיקי ההשקעות שלהן. הסיכון המרכזי לקבוצה הוא ירידה חדה בפעילות הכלכלית, עלייה בהפסדי האשראי או הורדת ריבית מהירה שתלחץ מחדש על המרווחים.
מנוע נוסף הוא השינוי בהוצאות הביטחון. מדינות אירופה מגדילות תקציבים, מחדשות מלאים ומשקיעות במערכות הגנה, תחמושת, כלי רכב, תעופה ואלקטרוניקה. Rheinmetall (RHM) היא אחת החשיפות הישירות ביותר לתחום, באמצעות תחמושת, כלי רכב צבאיים ומערכות ביטחוניות. Airbus (AIR) חשופה לתעופה האזרחית, אך גם מחזיקה בפעילויות חלל וביטחון. מדובר במגמה ארוכת טווח, אך התמחור של חלק מהמניות כבר משקף ציפיות גבוהות ולכן כל האטה בהזמנות או בביצוע עלולה לגרור תנודתיות.
גם חברות התשתיות והציוד התעשייתי נהנות מהצורך לשדרג רשתות חשמל, מפעלים, מרכזי נתונים ומערכות אוטומציה. Schneider Electric (SU) מספקת ציוד לניהול חשמל ואנרגיה, בעוד Siemens (SIE) פועלת בתחומי האוטומציה התעשייתית, תשתיות חכמות ותחבורה. שתיהן עשויות ליהנות מהשקעות בהתייעלות, חשמול ודיגיטציה, אך חשופות גם למחזור ההשקעות התעשייתי ולחולשה בסין.
משבר הרכב אינו משבר של כל אירופה
התחרות הסינית היא איום אמיתי, אך ההשפעה שלה אינה אחידה. בענף הרכב היא כבר מורגשת היטב. יצרניות סיניות מציעות כלי רכב חשמליים במחירים תחרותיים, בעוד חברות אירופיות מתמודדות עם עלויות ייצור גבוהות, האטה בביקוש ומעבר יקר ממנועי בעירה למערכות הנעה חשמליות.
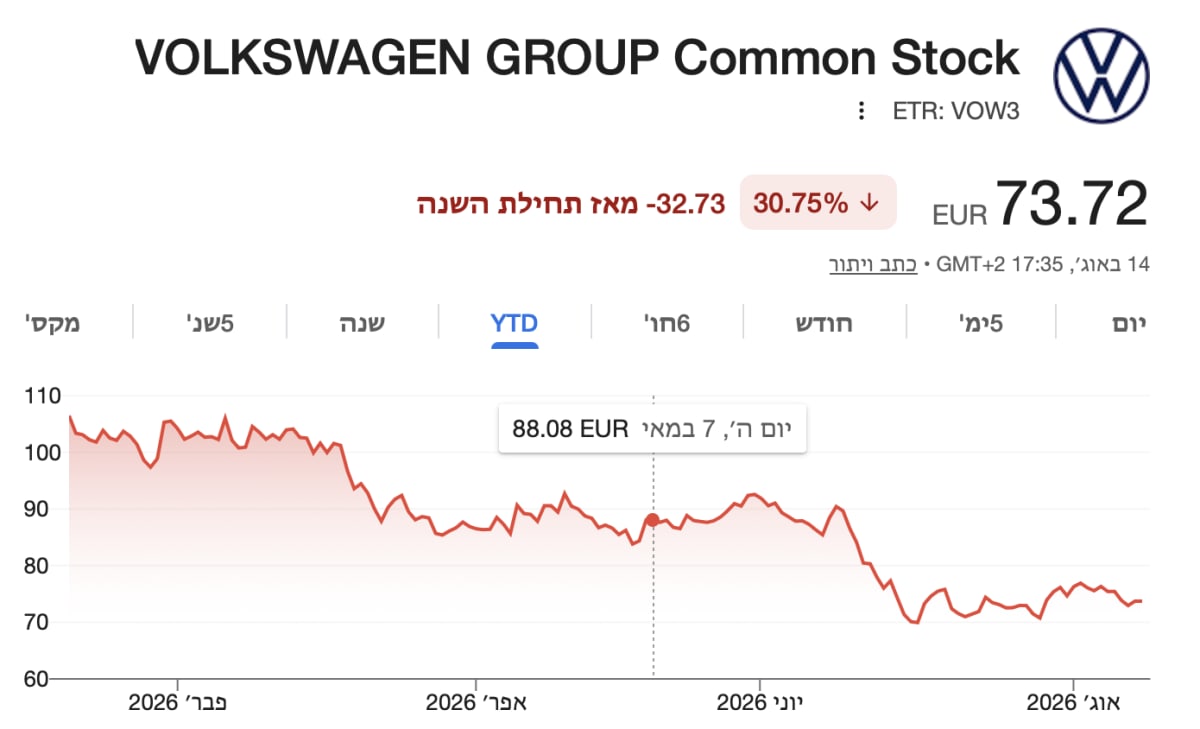
Volkswagen וStellantis נמצאות בלב האתגר. מתחילת 2026 ירדו המניות בכ30.75% ובכ51.9% בהתאמה, ומדד הרכב האירופי ירד בכ16%.
המספרים ממחישים שהמשבר בענף אינו רק חשש תיאורטי.
 מקור: גוגל
גרף המנייה של וולקסווגן מתחילת השנה
אלא שיצרניות הרכב מהוות כ1% בלבד משווי השוק האירופי. כלומר, גם ירידה חדה במניות הרכב אינה בהכרח מספיקה כדי להפיל את המדד כולו. בנקים, ביטוח, תרופות, אנרגיה, תקשורת, תעופה וביטחון פחות חשופים לתחרות ישירה מצד כלי רכב ומוצרי צריכה זולים מסין.
עם זאת, גם הטענה הזאת דורשת זהירות. חברות תעשייה, שבבים ומוצרי יוקרה אירופיות תלויות בביקוש הסיני ובהשקעות של חברות מקומיות. האטה בסין, מגבלות יצוא או החרפה במלחמת הסחר עדיין עלולות לפגוע בחלקים משמעותיים מהשוק האירופי, גם אם הן אינן מתחרות ישירות ביבוא סיני זול.
האם אירופה באמת מפסידה במרוץ הAI?
אירופה מפגרת אחרי ארה״ב בהקמת מרכזי נתונים, בפיתוח מודלי בינה מלאכותית מתקדמים ובהיקף ההון שמופנה לתעשייה. הפיגור הזה עלול לפגוע בפריון, בביטחון הטכנולוגי ובצמיחה ארוכת הטווח. אי אפשר להפוך אותו אוטומטית ליתרון.
מצד שני, השוק האירופי אינו נדרש להצדיק כיום את אותן השקעות עצומות ואת אותן ציפיות שמגולמות בחברות הטכנולוגיה האמריקאיות. הוא יכול ליהנות מהטכנולוגיה גם כמשתמש ולא רק כמפתח. בנקים יכולים להפעיל AI כדי לאתר הונאות, לנתח סיכוני אשראי ולהפחית עבודה ידנית. חברות תעשייה יכולות להשתמש בו לתחזוקה חזויה, בקרת איכות ותכנון ייצור. חברות רכב יכולות לשפר פיתוח, שרשראות אספקה ומערכות נהיגה.
חברת SAP (SAP) עשויה ליהנות משילוב כלי AI בתוכנות הארגוניות שלה. ASML (ASML) מספקת ציוד חיוני לייצור השבבים המתקדמים שעליהם נשענת התעשייה. Schneider Electric (SU) חשופה לתשתיות החשמל והקירור של מרכזי נתונים. Siemens (SIE) יכולה לשלב AI במערכות תכנון ואוטומציה תעשייתית. החברות האלה אינן “Nvidia האירופית”, אבל הן עשויות להרוויח מחלקים אחרים בשרשרת הערך.
היתרון האפשרי של אירופה הוא שהיא יכולה לרכוש את הטכנולוגיה ולהשתמש בה בלי לשאת לבדה בעלויות הפיתוח. הסיכון הוא שהערך הכלכלי הגדול ביותר יישאר אצל ספקיות השבבים, הענן והמודלים האמריקאיות, בעוד החברות האירופיות יקבלו רק שיפור הדרגתי בפריון.
השיפור ברווחים הופך את העליות למבוססות יותר
התמחור לבדו אינו יכול להחזיק שוק עולה לאורך זמן. מניה יכולה להיראות זולה ולהמשיך להיות זולה אם הרווחים נשחקים. מה שהופך את הסיפור האירופי למעניין יותר ב-2026 הוא השיפור בתוצאות החברות.
רווחי חברות STOXX Europe 600 ברבעון השני צפויים לצמוח בכ23.4% לעומת התקופה המקבילה. חברות האנרגיה וחומרי הגלם מובילות חלק גדול מהעלייה, אך גם בנטרול האנרגיה הצמיחה הצפויה עומדת על כ12.3%. מבין 268 חברות שכבר דיווחו, 58.6% עקפו את התחזיות, לעומת ממוצע ארוך טווח של 54%.
הנתונים האלה מספקים תמיכה אמיתית לשוק, אבל הם גם חושפים את החולשה האפשרית. זינוק במחירי האנרגיה יכול להגדיל את רווחי חברות הנפט ובמקביל לפגוע בצרכנים, בתעשייה ובצמיחה. העלייה ברווחי חומרי הגלם יכולה להיות מחזורית ולא קבועה. האטה עולמית במחצית השנייה של השנה עלולה להקשות על החברות לשמור על אותו קצב.
אילו מדדים ומניות רלוונטיים לסיפור
STOXX Europe 600 הוא המדד הרחב ביותר להבנת המגמה האירופית, בעוד EURO STOXX 50 מתמקד ב50 החברות הגדולות בגוש האירו. חלק מהביצועים החזקים ביותר ב־2026 הגיעו דווקא מהשווקים המקומיים. מדד FTSE MIB האיטלקי עלה בכ19.2% מתחילת השנה עד 14 באוגוסט, ומדד IBEX 35 הספרדי התקדם בכ16.5%. שניהם עקפו את S&P 500, שעלה באותה תקופה בכ13.7%, בין היתר בזכות המשקל הגבוה של בנקים, תשתיות ואנרגיה.
באיטליה, FTSE MIB מספק חשיפה משמעותית לבנקאות, תשתיות וביטחון, באמצעות חברות כמו UniCredit (UCG) ו-Leonardo (LDO). בספרד, IBEX 35 נשען במידה רבה על בנקים וחברות אנרגיה, ובהן Banco Santander (SAN) ו-Iberdrola (IBE).
לצד המדדים האלה, DAX מספק חשיפה גבוהה יותר לגרמניה ולתעשייה, CAC 40 לצרפת ולחברות צריכה ומותרות, וFTSE 100 לבריטניה, אנרגיה, כרייה ופיננסים. מי שרוצה להתמקד במנועים הסקטוריאליים יכול לבחון גם את STOXX Europe 600 Banks ואת STOXX Europe 600 Aerospace & Defense.
הביצועים של איטליה וספרד מראים שהסיפור האירופי אינו אחיד. הן נהנו מהרכב מדדים שהתאים לסביבת השוק של 2026, בעוד גרמניה וצרפת הציגו ביצועים מתונים יותר. לכן חשוב לבחון לא רק את אירופה כאזור אחד, אלא גם את הסקטורים שמניעים כל מדינה.
 מקור: ויקיפדיה
ניתן לראות בתמונה את בניין הבורסה במדריד
אירופה אינה צריכה לנצח את אמריקה כדי להיות רלוונטית
המקרה של אירופה אינו מבוסס על הטענה שהיא עומדת להחליף את ארה״ב כמנוע של שוק ההון העולמי. וול סטריט עדיין נהנית מחברות צומחות יותר, שוק הון עמוק יותר והובלה ברורה בבינה מלאכותית. גם ב2026 מדד S&P 500 שמר על יתרון בחלק מהשוואות הביצועים.
הנקודה החשובה היא אחרת. אירופה מעניקה למשקיע חשיפה לסיפור שונה. פחות תלות בקבוצה קטנה של ענקיות טכנולוגיה ויותר תלות בבנקאות, ביטוח, תעשייה, אנרגיה, תשתיות וביטחון. הפיזור הזה יכול לעזור אם מניות AI יתקשו להצדיק את הציפיות, אך הוא יכול להכביד אם הכלכלה העולמית תיכנס להאטה חריפה.
הסיפור האירופי כבר אינו רק סיפור של מניות זולות. כדי שהעליות יימשכו, השיפור ברווחים צריך להתפזר מעבר לאנרגיה ולחומרי גלם, ההשקעות הממשלתיות צריכות להפוך להזמנות אמיתיות, והחברות צריכות להוכיח שהן מסוגלות להשתמש בAI כדי להעלות פריון. מנגד, חזרה למשבר אנרגיה, התחזקות חדה של האירו, הידרדרות בסחר עם סין או עלייה בהפסדי האשראי עלולות לשנות במהירות את התמונה.
אירופה עדיין אינה השוק האהוב ביותר בעולם. ייתכן שזה בדיוק חלק מהיתרון שלה. בוול סטריט המשקיעים משלמים על צמיחה שכבר נמצאת במרכז תשומת הלב. באירופה הם מקבלים שוק מפוזר יותר, עם פחות התלהבות אבל גם עם כמה מנועי רווח שהקונצנזוס התעלם מהם במשך שנים.