שינויי החזקות של מנהלי ההשקעות הגדולים בעולם לQ2 2026
16.8.2026
בקצרה
- דיווח 13F, המוגש לרשות ניירות ערך האמריקאית (SEC) על ידי מנהלי השקעות מוסדיים עם נכסים של מעל 100 מיליון דולר, חושף תמונת מצב חלקית של החזקותיהם ב-30 ביוני 2026, אך הוא מגיע באיחור של עד 45 יום ואינו כולל נכסים כמו מזומן, אג"ח או פוזיציות שורט, מה שמחייב משקיעים לנתח אותו בזהירות רבה כדי להימנע מהחלטות שגויות.
- הדיווחים הרבעוניים של מנהלי השקעות מוסדיים, כמו דוח 13F, נועדו להגביר את שקיפות השוק ולספק ל-SEC נתונים על השפעתם, אך הם מציגים מידע חלקי בלבד על מניות הנסחרות בארה"ב ואינם חושפים את מחירי הקנייה או מועדי העסקאות המדויקים, מה שמקשה על משקיעים פרטיים לשחזר במדויק את אסטרטגיות ההשקעה של המנהלים.
- לאופולד אשנברנר, מייסד Situational Awareness, ריכז באופן משמעותי את תיק ההשקעות שלו בתשתיות בינה מלאכותית, כאשר מניות SanDisk ו-Micron Technology היוו יחד למעלה ממחצית מהחשיפה המדווחת בסוף יוני 2026, מה שמעיד על הימור חזק שלו על סקטור הזיכרון ואחסון הנתונים כתשתית קריטית לפיתוח AI.
- שינויים באחוז החזקה של מניה בתיק אינם מעידים בהכרח על פעולת קנייה או מכירה של המנהל, שכן עלייה חדה במחיר המניה יכולה להגדיל את משקלה בתיק ללא רכישה נוספת, ולכן משקיעים צריכים לבחון את השינוי במספר המניות המוחזקות כדי לזהות פעולות השקעה אמיתיות ולהימנע מפרשנות שגויה של הנתונים.
שינויי החזקות של מנהלי ההשקעות הגדולים בעולם לQ2 2026
אחת לארבעה חודשים בערך נפתח לציבור חלון לתוך תיקי ההשקעות של כמה מהמנהלים המסקרנים בעולם. לא מדובר במחווה של שקיפות מצד וורן באפט, ביל אקמן או דיוויד טפר, אלא בחובה רגולטורית.
מנהלי השקעות מוסדיים שעומדים בתנאים שקבע החוק האמריקאי נדרשים לפרסם בכל רבעון חלק מהחזקותיהם, וכך משקיעים פרטיים יכולים לראות אילו מניות נכנסו לתיק, איפה נרשמה הגדלה ואילו פוזיציות צומצמו.
הדיווחים האלה מושכים תשומת לב מסיבה ברורה. במקום להסתפק בראיונות ובהצהרות כלליות, אפשר לראות איפה המנהלים שמים כסף בפועל. אלא שהחלון הזה רחוק מלהיות שקוף לחלוטין.
הנתונים מגיעים באיחור, מתייחסים ליום מסוים ואינם חושפים את כל הנכסים, ההגנות והעסקאות של המנהל. מי שקורא אותם נכון יכול לזהות מגמות ורעיונות מעניינים. מי שמתייחס אליהם כרשימת קניות עלול לגלות שהוא נכנס לעסקה זמן רב אחרי שהמנהל המקורי כבר שינה כיוון.
מהו דוח 13F ומה הוא באמת חושף
דיווח ה13F הוא דיווח רבעוני שמוגש לרשות ניירות ערך האמריקאית, ה SEC. החובה חלה על מנהל השקעות מוסדי שמפעיל שיקול דעת בקנייה ובמכירה של ניירות ערך הכלולים ברשימת 13F, בשווי מצטבר של לפחות 100 מיליון דולר.
מנהל מוסדי יכול להיות קרן השקעות, חברת ביטוח, בנק, קרן פנסיה, ברוקר, חברה שמנהלת את כספה או אדם שמנהל נכסים עבור אחרים. גם מנהל זר עשוי להיות מחויב בדיווח אם הוא משתמש בתשתיות המסחר והתקשורת האמריקאיות ועומד ברף שנקבע.
חשוב לדייק בנוגע לרף של 100 מיליון דולר. הוא לא מתייחס בהכרח לכלל הנכסים שהגוף מנהל, אלא לשווי ניירות הערך הנכללים ברשימת 13F ושעליהם הוא מפעיל שיקול דעת. מנהל יכול להחזיק תיק גדול בהרבה הכולל מזומן, חוב, נכסים פרטיים וניירות שאינם נכללים ברשימה, מבלי שכל אלה יופיעו בדוח.
הדיווח מוגש בתוך 45 יום מתום הרבעון ומציג תמונת מצב ליום האחרון שלו. במקרה של הרבעון השני של 2026, מדובר בהחזקות שנרשמו ב30 ביוני. מנהל שמגיש את הטופס באמצע אוגוסט חושף לציבור מידע שעשוי להיות בן יותר מחודש וחצי. אם הוא רכש מניה בתחילת אפריל, המשקיע הפרטי עשוי לגלות על העסקה יותר מארבעה חודשים לאחר שבוצעה.
החובה נולדה במסגרת תיקוני חוקי ניירות הערך שאישר הקונגרס האמריקאי בשנת 1975. המטרה הייתה להגדיל את זמינות המידע על החזקותיהם ופעילותם של משקיעים מוסדיים גדולים, לחזק את אמון הציבור ולספק ל SEC מאגר נתונים מרכזי על השפעת המוסדיים בשוק. כללי היישום והדיווח אומצו בשנת 1978.
גם אחרי פרסום הטופס התמונה נשארת חלקית. 13F כולל בעיקר מניות הנסחרות בבורסות בארצות הברית, קרנות סל, קרנות סגורות ומכשירים מסוימים כמו אופציות וכתבי אופציה. הוא אינו חושף יתרות מזומן, את רוב איגרות החוב, את מרבית ההשקעות הפרטיות ואת פוזיציות השורט. הוא גם לא מגלה את מחיר הקנייה, את מועד העסקה המדויק, את מטרת ההחזקה או את ההגנות שנבנו סביבה.
נקודה נוספת היא שהשינוי במשקל של מניה בתיק הוא לא בהכרח תוצאה של עסקה. אם מניה עלתה בחדות במהלך הרבעון, היא יכולה לתפוס חלק גדול יותר מהתיק גם בלי שהמנהל קנה מניה אחת נוספת. כדי לזהות פעולה אמיתית צריך לבדוק את השינוי במספר המניות ולא להסתפק בשינוי באחוז מהתיק.
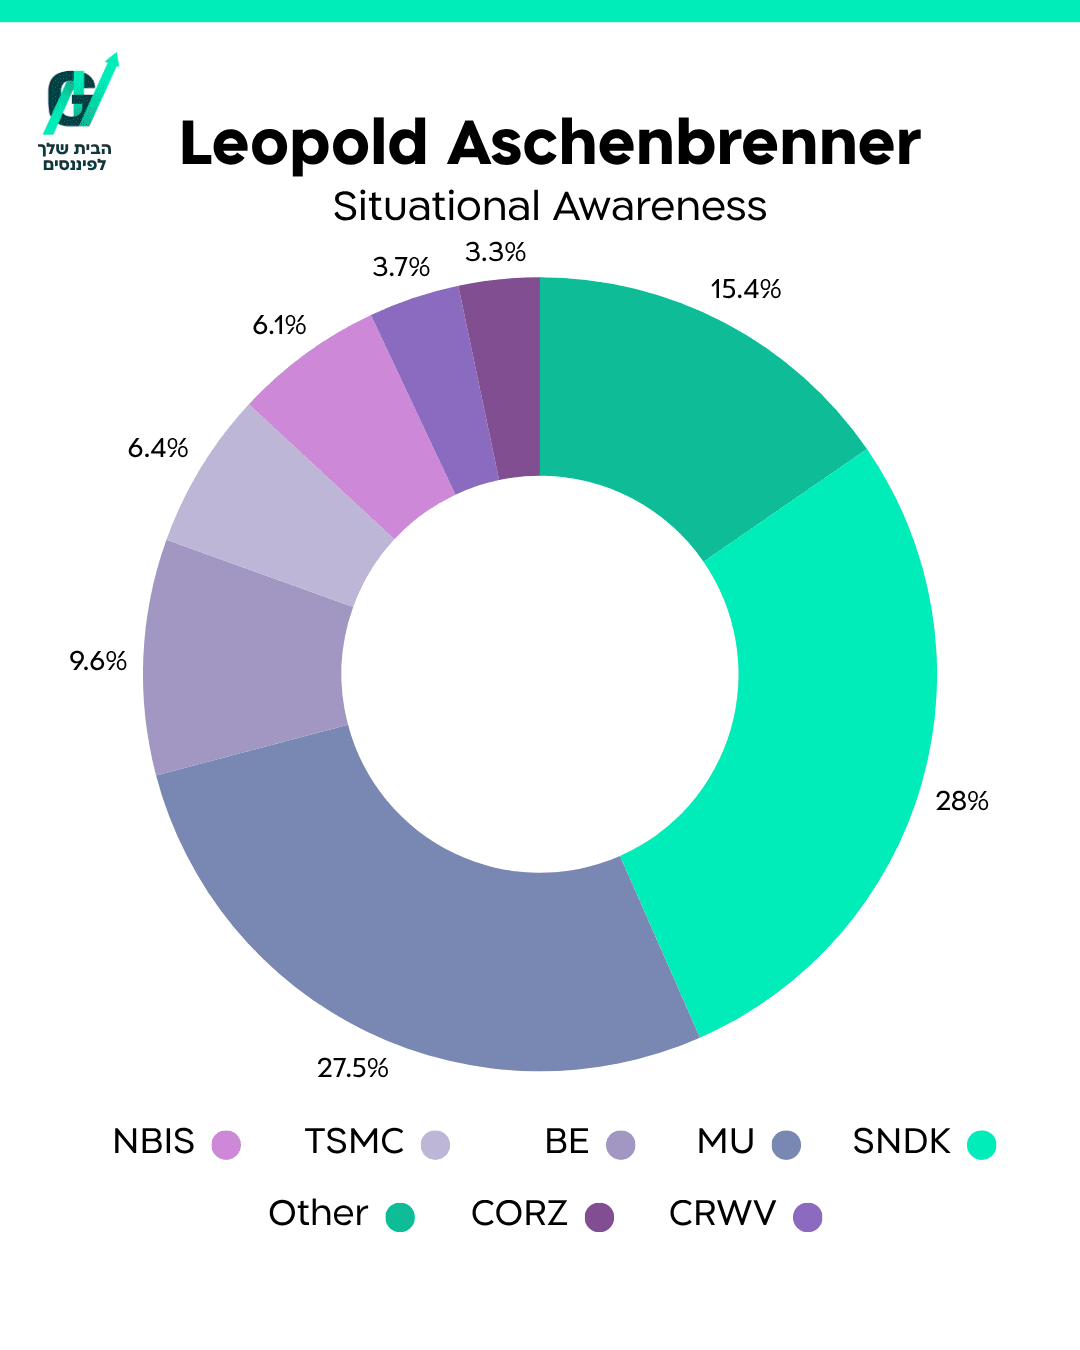
ילד הפלא לאופולד אשנברנר מרכז את ההימור בתשתיות הבינה המלאכותית
לאופולד אשנברנר הגיע לעולם ההשקעות מרקע של מחקר בבינה מלאכותית ועבודה בצוות Superalignment של OpenAI. בשנת 2024 הוא הקים את Situational Awareness, חברת השקעות המתמקדת בבינה מלאכותית כללית ובתשתיות הפיזיות הדרושות לפיתוחה.
המאפיין הבולט ביותר בתיק המדווח שלו הוא הריכוזיות. מניית SanDisk (SNDK) תפסה כ28.5% מהתיק המדווח בסוף יוני ומניית Micron Technology (MU) תפסה כ28%. יחד הן היוו יותר ממחצית מהחשיפה המדווחת.
אשנברנר הגדיל את ההחזקה בSanDisk בכ1.36 מיליון מניות והוסיף כ4.81 מיליון מניות של Micron. השינויים האלה הגדילו משמעותית את החשיפה שלו לתחומי הזיכרון ואחסון הנתונים, הנחשבים לחלק מרכזי בתשתית שעליה נשענים מרכזי הנתונים ומערכות הבינה המלאכותית.
גם שרשרת הייצור של השבבים קיבלה משקל משמעותי. אשנברנר הוסיף כ2.63 מיליון מניות של Taiwan Semiconductor Manufacturing (TSM) והקים פוזיציה של כ7.8 מיליון מניות בSTMicroelectronics (STM).
בצד תשתיות הענן הוא פתח פוזיציה של כ4.46 מיליון מניות בNebius (NBIS), הגדיל את CoreWeave (CRWV) בכ302 אלף מניות והוסיף כ1.91 מיליון מניות של Applied Digital (APLD). הוא הגדיל גם את Riot Platforms (RIOT) בכ5.6 מיליון מניות ואת Sharon AI (SHAZ) בכ4.6 מיליון מניות.
במקביל נרשמו גם צמצומים חדים. ההחזקה בCore Scientific (CORZ) הופחתה בכ11.92 מיליון מניות וההחזקה בIREN (IREN) צומצמה בכ2.22 מיליון מניות. גם Bloom Energy (BE) צומצמה בכ213 אלף מניות.
המשמעות בשינויי ההחזקות שלו היא לא יציאה מתשתיות הבינה המלאכותית, אלא שינוי בתמהיל בתוך אותה שרשרת ערך. אשנברנר הפחית חלק מהחשיפה לחברות מחשוב וכריית נכסים דיגיטליים והעביר משקל רב יותר לזיכרון, ייצור שבבים ותשתיות ענן ממוקדות.
וורן באפט וגרג אייבל מגדילים את גוגל ומקטינים פיננסים
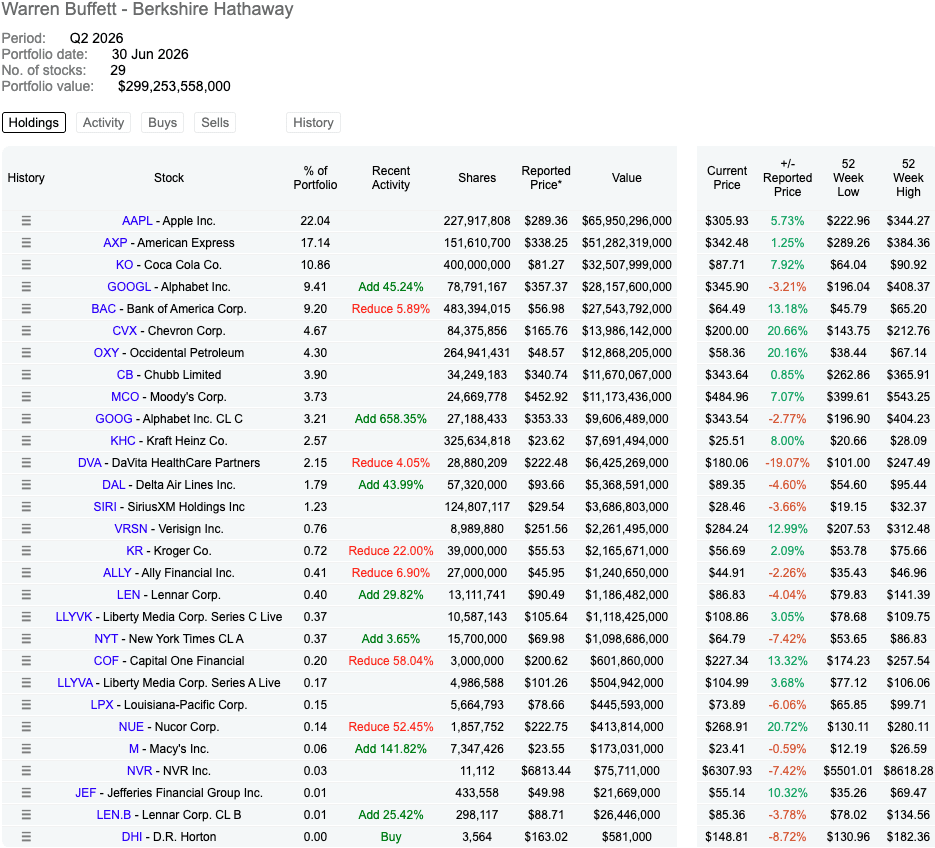
וורן באפט בנה לאורך עשרות שנים את אסטרטגיית ההשקעות המזוהה עם ברקשייר האת׳וויי (BRK.B), המבוססת על רכישת חברות איכותיות והחזקה בהן לאורך זמן. חשוב להדגיש שהדיווח שייך לברקשייר ולגופים הקשורים אליה, ולכן הוא לא מוכיח שכל עסקה התקבלה באופן אישי על ידי באפט.
התיק המדווח של ברקשייר נשאר ריכוזי גם לאחר השינויים.
מניית Apple (AAPL) היוותה כ22% מהתיק, American Express (AXP) תפסה כ17.1% וCoca Cola (KO) תפסה כ10.9%.
לצד העוגנים הוותיקים בולטת הגדלה חדה בשתי סדרות המניות של Alphabet. סדרת Alphabet Class A (GOOGL) הוגדלה בכ45.2%, בעוד סדרת Alphabet Class C (GOOG) הוגדלה בכ658.4%. לאחר השינויים, שתי הסדרות יחד תפסו כ12.6% מהתיק המדווח.
ברקשייר הגדילה גם את Delta Air Lines (DAL) בכ44%, את Lennar (LEN) בכ29.8% ואת Macy’s (M) בכ141.8%. עם זאת, Macy’s נותרה פוזיציה קטנה מאוד ביחס לגודל התיק.
בנוסף הופיעה רכישה חדשה וזעירה בD.R. Horton (DHI).
בצד המכירות נרשם המשך הקטנת החשיפה לחלק מהחברות הפיננסיות. Bank of America (BAC) צומצמה בכ5.9% וCapital One Financial (COF) צומצמה בכ58%. גם Kroger (KR) צומצמה בכ22%, Nucor (NUE) בכ52.5%, Ally Financial (ALLY) בכ6.9% וDaVita (DVA) בכ4.1%.
למרות הצמצום בBank of America, המניה עדיין תפסה כ9.2% מהתיק המדווח, כך שמדובר בהפחתת סיכון ולא ביציאה מההשקעה.
ברקשייר המשיכה להחזיק גם בCVX, OXY, CB, MCO וKHC.
התמונה הכוללת היא של תיק ששומר על העוגנים הוותיקים, אך מפנה יותר הון לAlphabet ולמספר חברות המחוברות לצרכן האמריקאי ולשוק הדיור.
לא מדובר כאן על תפנית מלאה לעבר טכנולוגיה. ברקשייר עדיין מחזיקה תיק שמרני יחסית, אך הגדלת Alphabet מצביעה על כך שחברות דיגיטליות בעלות תזרים מזומנים חזק יכולות להשתלב גם במסגרת ההשקעות המזוהה עם הקבוצה.
מקור: Dataroma
ביל אקמן מוסיף תשלומים דיגיטליים ומגדיל טכנולוגיה
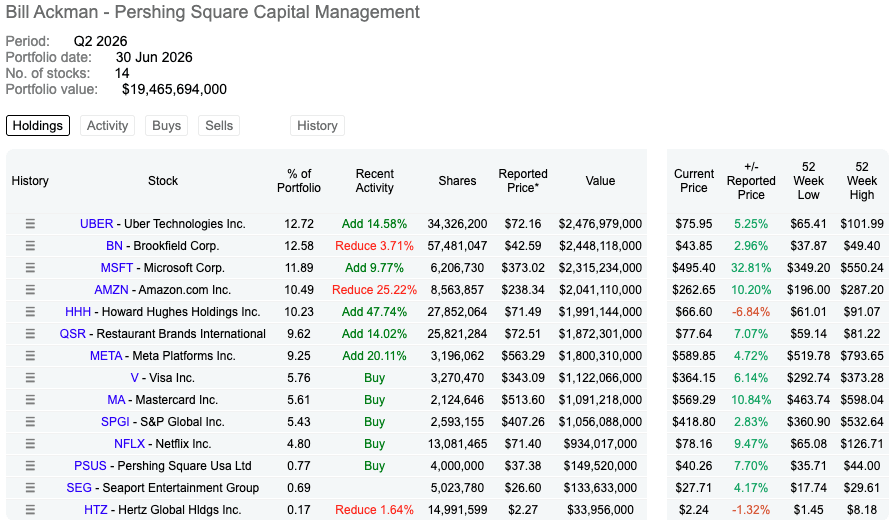
ביל אקמן הקים את Pershing Square Capital Management בתחילת 2004. הקרן מזוהה עם תיק מרוכז של חברות גדולות ואיכותיות, ולעיתים גם עם ניסיון להשפיע על הניהול, המבנה והקצאת ההון שלהן.
ברבעון השני הוסיף אקמן לתיק מספר שמות חדשים. Visa (V) וMastercard (MA) נכנסו במשקלים של כ5.8% וכ5.6% בהתאמה. מדובר בחשיפה לשתי רשתות תשלומים עולמיות שנהנות מהמעבר ארוך הטווח ממזומן לתשלומים דיגיטליים, בלי לשאת באופן ישיר את מלוא סיכון האשראי של הבנקים.
גם S&P Global (SPGI) נכנסה לתיק במשקל של כ5.4%. החברה מספקת דירוגי אשראי, מדדים ומידע פיננסי, ונהנית ממודל עסקי שבו מידע, מותגים ורישיונות מייצרים הכנסות חוזרות. Netflix (NFLX) נכנסה במשקל של כ4.8%, לצד רכישה חדשה של Pershing Square USA (PSUS) ושל Seaport Entertainment (SEG).
אקמן הגדיל את Uber Technologies (UBER) בכ14.6%, את Microsoft (MSFT) בכ9.8%, את Meta Platforms (META) בכ20.1%, את Restaurant Brands International (QSR) בכ14% ואת Howard Hughes Holdings (HHH) בכ47.7%.
מנגד, Amazon (AMZN) צומצמה בכ25.2% וBrookfield (BN) צומצמה בכ3.7%. גם Hertz Global Holdings (HTZ) צומצמה בכ1.6%, אך מלכתחילה הייתה פוזיציה קטנה מאוד.
התיק החדש משלב בין פלטפורמות דיגיטליות, תשלומים, מידע פיננסי ועסקים בעלי תזרים חוזר. אקמן לא נטש את הריכוזיות המאפיינת אותו, אלא הרחיב את מספר העוגנים הגדולים וגם לאחר הרכישות החדשות, 14 מניות בלבד הופיעו בתמונה שסיפק המשתמש.
מקור: Dataroma
הווארד מארקס מנהל תיק רחב של אשראי, אנרגיה וחברות מחזוריות
הווארד מארקס היה ממייסדי Oaktree Capital Management בשנת 1995 והפך לאחד הקולות הבולטים בעולם האשראי וההשקעות במצבי לחץ. הוא מזוהה עם התמקדות במחזורי אשראי, ניהול סיכונים וחיפוש הזדמנויות במקומות שבהם התמחור מושפע מפחד או מחוסר ודאות.
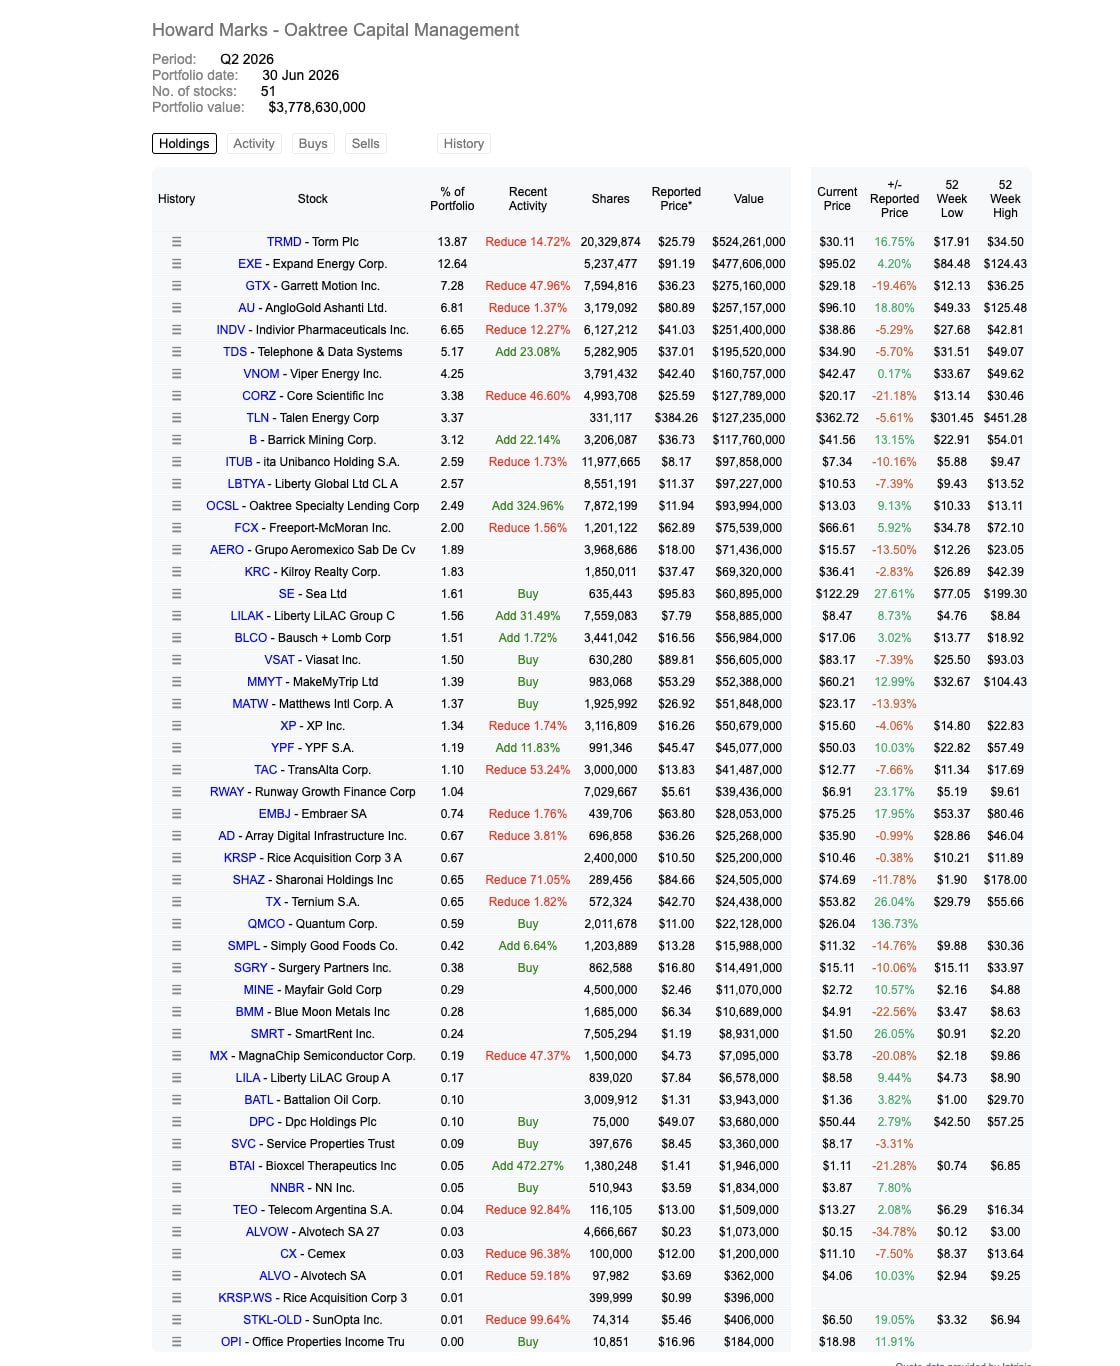
בניגוד לתיקים המרוכזים של אקמן ואשנברנר, דיווח Oaktree כלל 51 מניות ושווי מדווח של כ3.78 מיליארד דולר וגם כאן חשוב להיזהר מהייחוס האישי. Oaktree היא קבוצת השקעות גדולה עם צוותים ואסטרטגיות שונות, ולכן הדיווח אינו בהכרח תיק שנבחר במלואו על ידי מארקס עצמו.
הפוזיציה הגדולה הייתה בTorm (TRMD), חברת ספנות המתמקדת במכליות למוצרי נפט, במשקל של כ13.9% לאחר צמצום של כ14.7%. Expand Energy (EXE) תפסה כ12.6% מהתיק, בעוד Garrett Motion (GTX) צומצמה בכ48%. גם AngloGold Ashanti (AU) וIndivior (INDV) צומצמו.
אחת ההגדלות הבולטות הייתה בOaktree Specialty Lending (OCSL), שהוגדלה בכ325% והגיעה לכ2.5% מהתיק. Barrick Mining (B) הוגדלה בכ22.1%, Telephone and Data Systems (TDS) בכ23.1% וLiberty Latin America (LILAK) בכ31.5%.
בצד הרכישות החדשות הופיעו SE, VSAT, MMYT, MATW, QMCO, SGRY, OPI.
מנגד, Core Scientific צומצמה בכ46.6%, TransAlta (TAC) בכ53.2%, MagnaChip Semiconductor (MX) בכ47.4% וSharon AI בכ71.1%. מספר פוזיציות קטנות נוספות צומצמו כמעט לחלוטין.
התיק משקף פיזור רחב בין אנרגיה, כרייה, תקשורת, בריאות, תעופה, תיירות ואשראי.
הוא לא מספר סיפור סקטוריאלי אחד, אלא מציג חיפוש אחר תמחור והזדמנויות במגוון ענפים.
מקור: Dataroma
דיוויד טפר מגדיל ענן ושבבים אך מקטין את Micron
דיוויד טפר הקים את Appaloosa Management בשנת 1993 לאחר שהתמחה באשראי ובהשקעות בחברות שנקלעו לקשיים. עם השנים הוא הרחיב את פעילותו למניות גדולות, טכנולוגיה, חברות מחזוריות והשקעות שבהן הוא מזהה פער בין החששות בשוק לבין הערך הכלכלי.
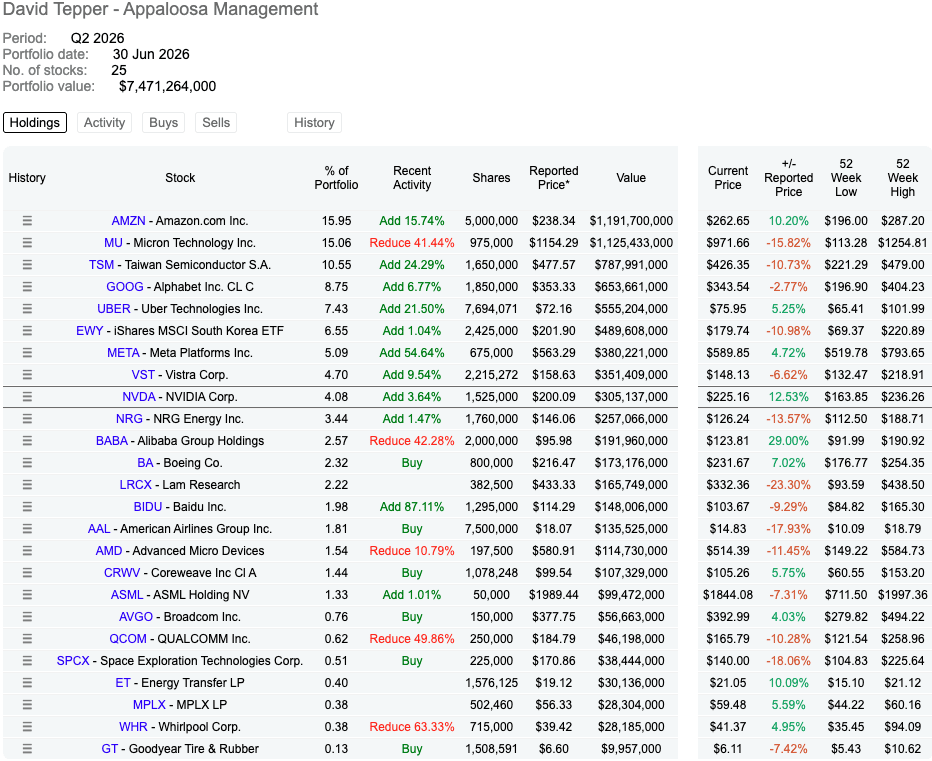
התיק המדווח שלו לרבעון השני כלל 25 מניות ושווי של כ7.47 מיליארד דולר. (Amazon (AMZN הייתה הפוזיציה הגדולה ביותר עם כ16% מהתיק, לאחר הגדלה של כ15.7%. מיד אחריה הופיעה (Micron (MU במשקל של כ15.1%, אך מספר המניות בה צומצם בכ41.4%. למרות שמיקרון נשארה אחת ההחזקות המרכזיות, טפר הוריד בה באופן משמעותי את הסיכון.
(Taiwan Semiconductor Manufacturing (TSM הוגדלה בכ24.3%, (Alphabet (GOOG בכ6.8%, Uber בכ21.5% ו Meta בכ54.6%. גם NVDA ,ASML, Visa וNRG Energy (NRG) הוגדלו.
בין הרכישות החדשות הופיעו BA, CRWV, AVGO, SPCX, AAL וGT.
בצד המכירות, Alibaba (BABA) צומצמה בכ42.3%, Advanced Micro Devices (AMD) בכ10.8%, Qualcomm (QCOM) בכ49.9% ו Whirlpool (WHR) בכ63.3%.
טפר הגדיל את החשיפה למספר שכבות בתשתית הבינה המלאכותית, אך לא עשה זאת בצורה אחידה. הוא הקטין את Micron ואת AMD ובאותו זמן הגדיל את TSMC, את Nvidia ואת ASML והוסיף את CoreWeave ואת Broadcom.
המהלך עשוי לשקף העדפה לחברות הממוקמות בנקודות שונות בשרשרת הערך, החל מייצור שבבים וציוד לייצור שבבים ועד מרכזי נתונים ושירותי ענן. לצד הטכנולוגיה, הרכישות ב Boeing וב American Airlines מוסיפות חשיפה להתאוששות אפשרית בתעופה.
מקור: Dataroma
פיטר תיל בונה חשיפה ישירה לייצור ואספקת חשמל
פיטר תיל מוכר כאחד ממייסדי PayPal (PYPL) וכמייסד שותף של Founders Fund, מקרנות ההון סיכון הבולטות בעמק הסיליקון. לאורך השנים הוא השקיע בטכנולוגיה, תוכנה, ביטחון, חלל וחברות המבקשות לפתור מגבלות פיזיות של הכלכלה.
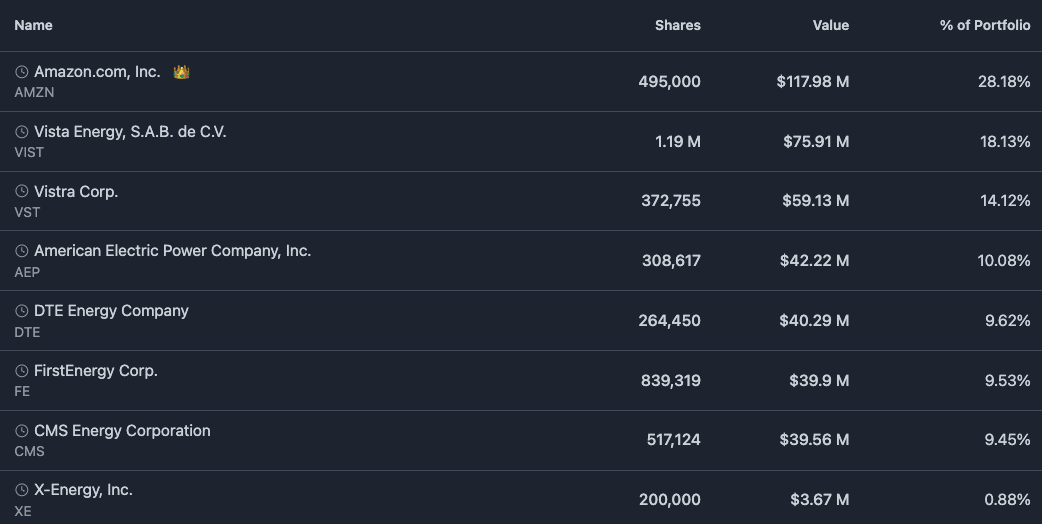
התמונה שסופקה מציגה תיק מדווח בשווי של כ419 מיליון דולר, אך אינה כוללת השוואה לרבעון הקודם. מסיבה זו ניתן לנתח את מבנה התיק, אך לא לקבוע אילו מניות נרכשו, הוגדלו או נמכרו במהלך הרבעון.
Amazon הייתה ההחזקה הגדולה ביותר במשקל של כ28.2%. כל שאר הפוזיציות המרכזיות היו קשורות לחשמל. שתי סדרות מניות של Vistra (VST) היוו יחד כ32.3% מהתיק. American Electric Power (AEP) תפסה כ10.1%, DTE Energy (DTE) כ9.6%, FirstEnergy (FE) כ9.5% ו CMS Energy (CMS) כ9.5%. פוזיציה קטנה נוספת הופיעה ב X Energy (XE).
בסך הכול, חברות החשמל והאנרגיה היוו יותר משני שלישים מהתיק המוצג. זהו מבנה חריג ברמת הריכוזיות, במיוחד עבור משקיע המזוהה עם טכנולוגיה. ההסבר האפשרי הוא שהצמיחה בבינה מלאכותית אינה נשענת רק על שבבים ותוכנה. מרכזי נתונים זקוקים לאספקת חשמל גדולה, יציבה ורציפה, והיכולת לחבר מתקנים חדשים לרשת הופכת לצוואר בקבוק מרכזי.
חשוב להדגיש שמדובר בהסקה על בסיס מבנה ההחזקות ולא בהסבר רשמי שסיפק תיל. ללא מידע על השינויים מול הרבעון הקודם, אי אפשר לקבוע אם החשיפה לחשמל נבנתה ב Q2 2026 או בתקופה מוקדמת יותר.
מקור: 13radar
אנבידיה מרכזת את התיק האסטרטגי סביב שבבים, חלל ותשתיות בינה מלאכותית
אנבידיה (NVDA) מוכרת בעיקר בזכות המעבדים הגרפיים ומערכות המחשוב שלה, שהפכו לתשתית מרכזית בפיתוח ובהפעלת מודלים של בינה מלאכותית. לצד הפעילות העסקית, החברה מחזיקה גם תיק השקעות אסטרטגי שמאפשר לה להיחשף לחברות שעשויות להרחיב את הביקוש לטכנולוגיה שלה או לחזק את שרשרת הערך שסביבה.
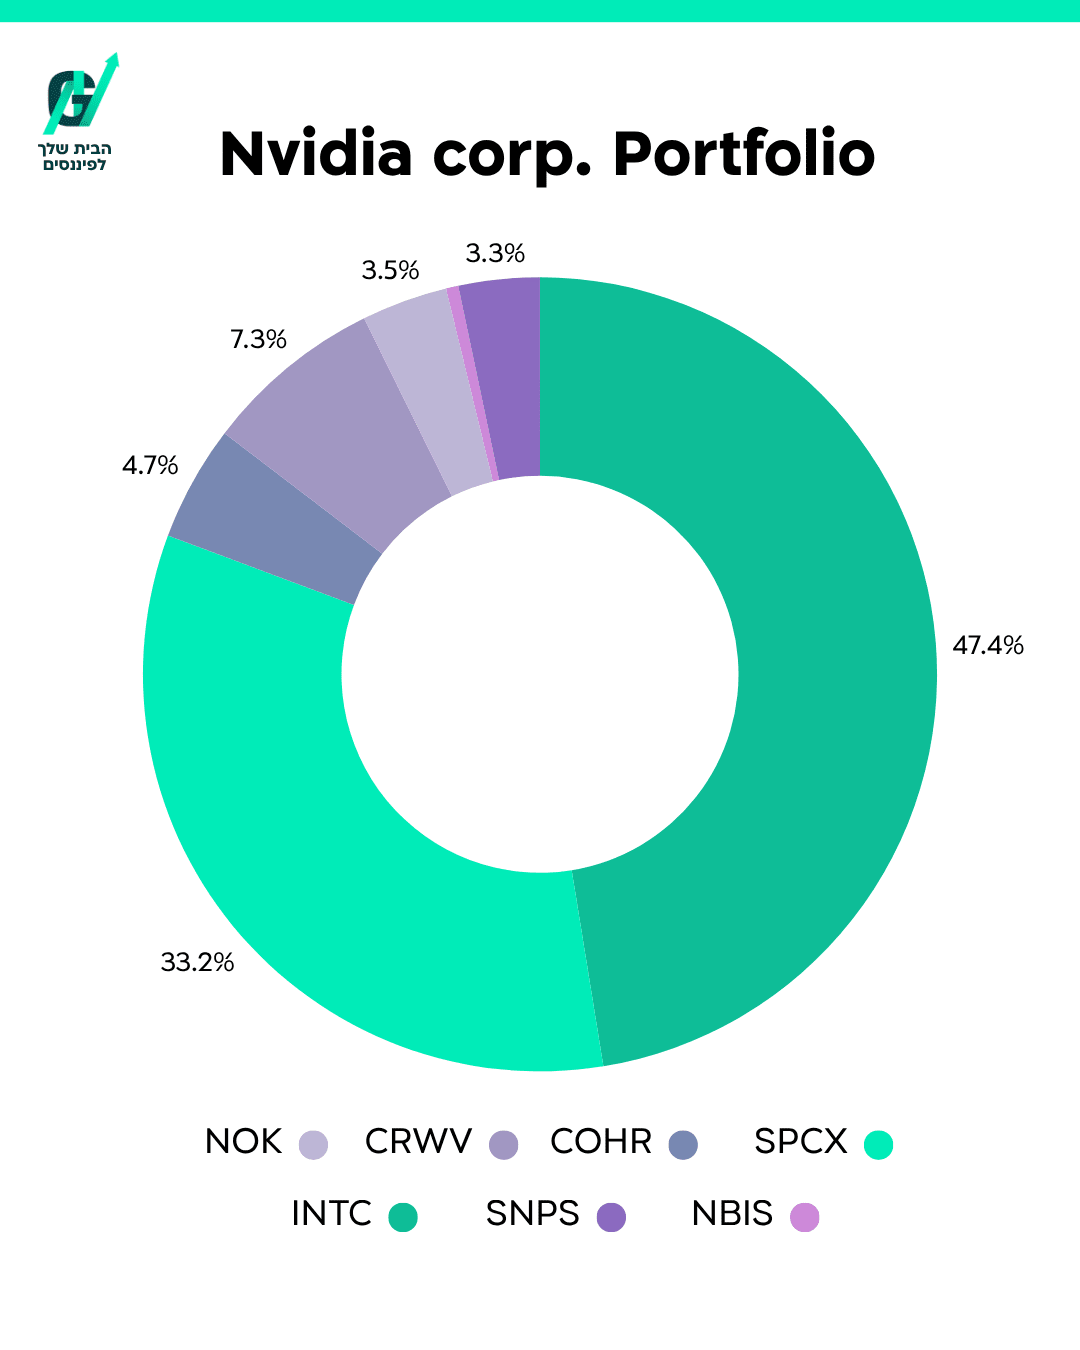
המאפיין הבולט ביותר בתיק הוא הריכוזיות. Intel (INTC) מהווה כ47.4% מהתיק וSPCX מהווה כ33.2%. יחד שתי ההחזקות תופסות כ80.6% מתיק ההחזקות של אנבידיה.
ההשקעה הגדולה בIntel מחברת את אנבידיה ליצרנית שבבים אמריקאית בעלת מפעלים ותשתיות ייצור מתקדמות. מעבר לחשיפה הפיננסית, החזקה כזאת עשויה לשקף עניין אסטרטגי ביכולת הייצור המקומית של תעשיית השבבים האמריקאית. עם זאת, התמונה אינה מציגה את מועד הרכישה, את המחיר ששולם או את הסיבה הרשמית להשקעה, ולכן אי אפשר לקבוע מהתיק בלבד מה הייתה המטרה המדויקת של אנבידיה.
SpaceX מעניקה לאנבידיה חשיפה לתחומי החלל, הלוויינים והתקשורת. הפעילות של החברה דורשת יכולות מחשוב מתקדמות לעיבוד מידע, הפעלת מערכות אוטונומיות וניתוח נתונים. מדובר בחיבור טבעי יחסית לעולמה של אנבידיה, גם אם ההשקעה עצמה אינה מבטיחה שיתוף פעולה מסחרי או שימוש מסוים במוצרי החברה.
CoreWeave (CRWV) מהווה כ7.3% מהתיק. החברה מפעילה תשתיות ענן המתמקדות בעומסי עבודה של בינה מלאכותית ומחזיקה צי גדול של מעבדים גרפיים. זו אחת ההחזקות שמחוברות באופן הישיר ביותר לפעילות הליבה של אנבידיה, מפני שהתרחבות CoreWeave יכולה להגדיל את הביקוש למעבדים ולמערכות מחשוב מתקדמות.
Coherent (COHR) מהווה כ4.7% מהתיק. החברה מפתחת רכיבים אופטיים, לייזרים ופתרונות תקשורת המשמשים בין היתר להעברת מידע במהירות גבוהה בתוך מרכזי נתונים. ככל שמרכזי הבינה המלאכותית גדלים, הצורך בחיבור מהיר בין שרתים ומעבדים הופך לחלק משמעותי יותר מעלות התשתית.
Nokia (NOK) מהווה כ3.5% מהתיק וSynopsys (SNPS) כ3.3%. Nokia מספקת ציוד ותשתיות תקשורת, בעוד Synopsys מפתחת תוכנות וכלים המשמשים לתכנון ולאימות שבבים. ההחזקה בSynopsys מחברת את אנבידיה לשלב מוקדם יותר בשרשרת הייצור, שבו מתכננים את המעבדים לפני שהם עוברים לייצור פיזי.
Nebius (NBIS) היא ההחזקה הקטנה ביותר בתרשים, עם כ0.6% מהתיק. החברה בונה תשתיות ענן ומרכזי נתונים המיועדים לבינה מלאכותית. למרות המשקל הנמוך, גם היא ממשיכה את אותו קו אסטרטגי של חשיפה לחברות שמרחיבות את זמינות כוח המחשוב.
בניגוד לתיקי ההשקעות של וורן באפט, ביל אקמן או דיוויד טפר, התיק של אנבידיה לא בהכרח מנוהל במטרה להשיג תשואה פיננסית בלבד. לחברה יכולות להיות מטרות נוספות כמו חיזוק לקוחות מרכזיים, הרחבת השימוש במעבדים שלה, קידום תשתיות חדשות וקבלת חשיפה לטכנולוגיות שעשויות להשפיע על פעילותה בעתיד.
התיק מציג למעשה מספר שכבות של אותה מערכת. Intel קשורה לייצור שבבים, Synopsys לתכנון שלהם, CoreWeave וNebius לתשתיות הענן, Coherent לתקשורת האופטית, Nokia לרשתות תקשורת וSpaceX לחלל וללוויינים. זהו תיק מרוכז מאוד, אך ההחזקות בו מתחברות באופן ברור יחסית לצמיחה ארוכת הטווח בכוח מחשוב, תקשורת ובינה מלאכותית.
ריי דאליו וברידג׳ווטר מעדיפים חשיפה רחבה למדדים לצד השקעות בטכנולוגיה ושבבים
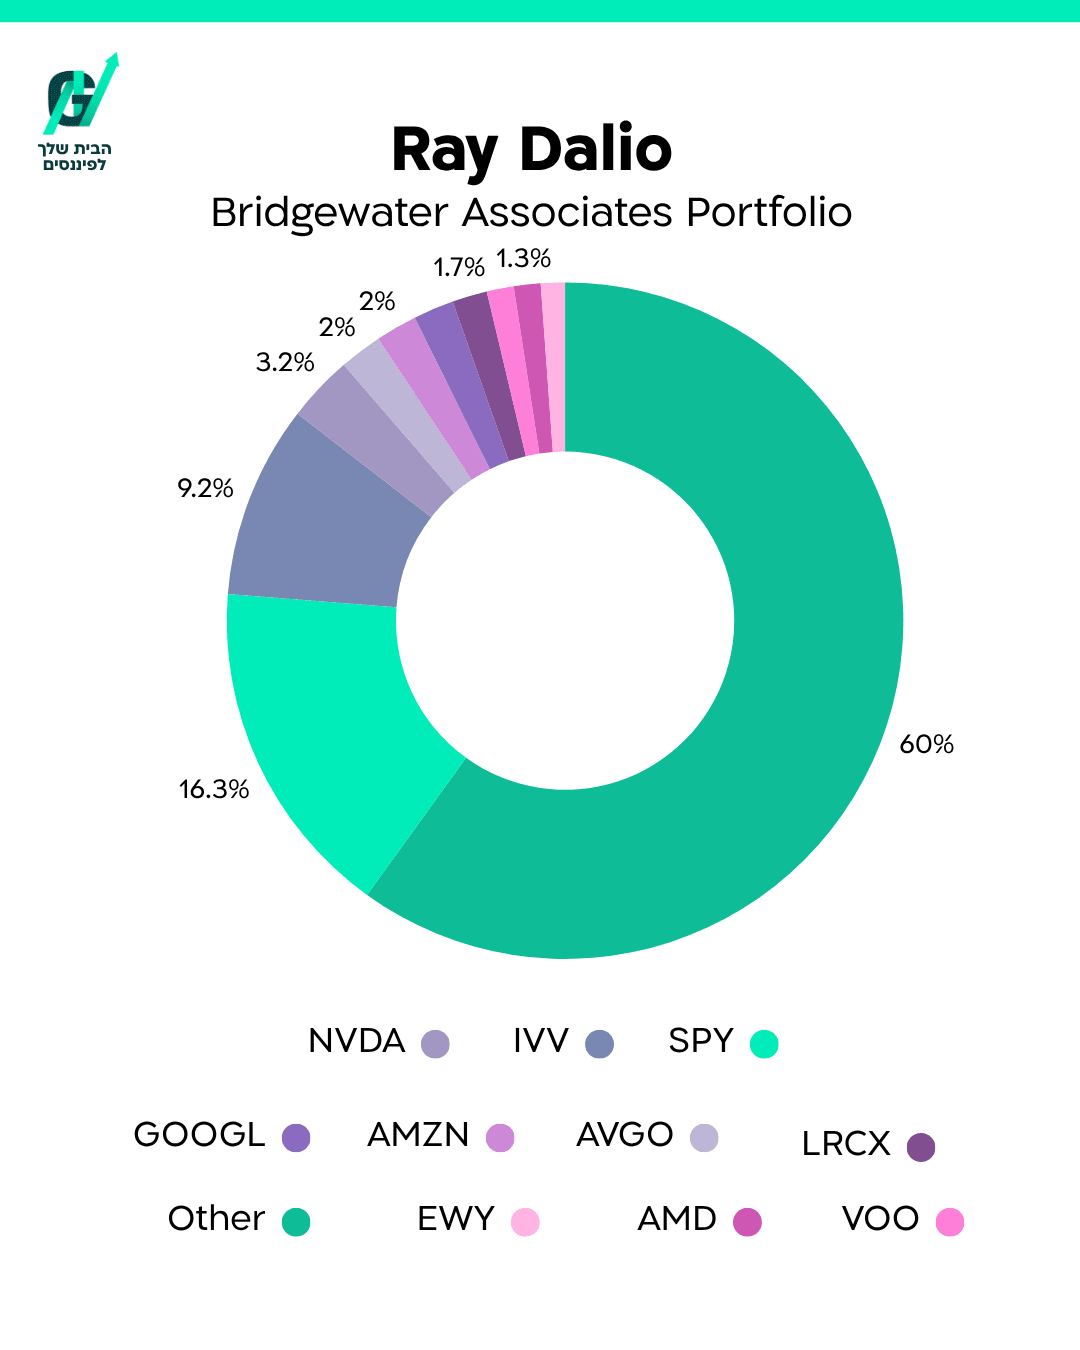
ריי דאליו הקים את Bridgewater Associates בשנת 1975 והפך אותה לאחת מקרנות הגידור הגדולות והמוכרות בעולם. דאליו מזוהה עם אסטרטגיות מאקרו שמנסות לבנות תיק המסוגל להתמודד עם תרחישים שונים של צמיחה, אינפלציה וריבית, אך חשוב להדגיש שהוא כבר אינו מנהל את הפעילות השוטפת של הקרן. התיק המוצג שייך לBridgewater ולא לתיקו האישי של דאליו.
המאפיין הבולט ביותר בתרשים הוא שהקטגוריה Other מהווה כ60% מהתיק. לא מדובר בהחזקה אחת, אלא באוסף של מניות ופוזיציות קטנות יותר שאינן מוצגות בנפרד. המשמעות היא שהתרשים מספק תמונה טובה של ההחזקות הגדולות, אך לא מאפשר לנתח את מלוא הפיזור בתוך רוב התיק.
ההחזקה הגדולה ביותר שמוצגת בנפרד היא קרן הסל SPDR S&P 500 ETF Trust (SPY), שתופסת כ16.3% מהתיק. אחריה מופיעה קרן הסל iShares Core S&P 500 ETF (IVV), עם כ9.2%. שתי הקרנות עוקבות אחרי מדד S&P 500 ומספקות חשיפה רחבה לחברות הגדולות בארה״ב.
יחד SPY וIVV מהוות כ25.5% מהתיק המוצג. העובדה ששתיהן עוקבות אחרי אותו מדד מלמדת שחלק משמעותי מהחשיפה של Bridgewater לשוק האמריקאי לא בנוי רק מבחירה של מניות בודדות, אלא דרך השקעה רחבה במדד. שימוש בשתי קרנות שונות שעוקבות אחרי אותו מדד עשוי לנבוע משיקולי נזילות, מסחר, הקצאת נכסים או פעילות במספר חשבונות, אך התרשים לבדו אינו מאפשר לקבוע את הסיבה.
מניית Nvidia (NVDA) היא ההחזקה הבודדת הגדולה ביותר שמוצגת בתרשים, עם כ3.2% מהתיק. מדובר בחשיפה ישירה לצמיחת הבינה המלאכותית, מרכזי הנתונים והביקוש למעבדים גרפיים.
לצד NVDA מופיעות גם GOOGL, AMZN, AVGO, LRCX וAMD.
השילוב בין Nvidia, Broadcom, Lam Research וAMD מעניק לתיק חשיפה למספר שכבות בתעשיית השבבים. Nvidia וAMD מתחרות בתחומי המעבדים והאצת המחשוב, Broadcom מספקת שבבים ופתרונות תקשורת למרכזי נתונים, בעוד Lam Research מייצרת ציוד המשמש בתהליך ייצור השבבים.
Alphabet וAmazon מוסיפות חשיפה לחברות ענן, פרסום דיגיטלי ובינה מלאכותית. שתיהן משקיעות סכומים גדולים בהקמת מרכזי נתונים וברכישת תשתיות מחשוב, אך הן נהנות גם ממקורות הכנסה רחבים שאינם תלויים רק בהתפתחות הבינה המלאכותית.
בתיק מופיעה גם iShares MSCI South Korea ETF (EWY), קרן סל המספקת חשיפה לשוק הדרום קוריאני. השוק הקוריאני כולל חברות גדולות מתחומי הזיכרונות, האלקטרוניקה והתעשייה, כך שהקרן מוסיפה לתיק חשיפה גיאוגרפית ולשרשרת האספקה האסייתית של תעשיית השבבים.
קרן הסל Vanguard S&P 500 ETF (VOO) מוסיפה חשיפה נוספת למדד S&P 500. יחד עם SPY וIVV, היא מחזקת את המסקנה שחלק מרכזי בתיק בנוי על החזקה רחבה בשוק האמריקאי ולא רק על בחירת חברות ספציפיות.
התמונה הכוללת שונה מהתיקים המרוכזים של לאופולד אשנברנר או אנבידיה. Bridgewater מחזיקה חשיפה רחבה דרך קרנות סל, מפזרת את רוב התיק בין החזקות קטנות יותר ומוסיפה השקעות ממוקדות בטכנולוגיה ובשבבים. כך הקרן יכולה להשתתף בצמיחת הבינה המלאכותית בלי להפוך את כל התיק להימור על מספר מצומצם של חברות.
13F הוא כלי למחקר ולא תיק להעתקה
דיווחי 13F מאפשרים להבין כיצד מנהלים מקצועיים חושבים, אילו ענפים מושכים את תשומת לבם ואיפה הם מוכנים לרכז הון. הם יכולים לשמש נקודת פתיחה למחקר, במיוחד אם שינוי מסוים חוזר אצל כמה מנהלים או מתחבר למגמה כלכלית ברורה. במקרה הזה אפשר לזהות עניין רחב בשבבים, מרכזי נתונים, פלטפורמות דיגיטליות וחשמל.
עם זאת, חשוב להבין שאנחנו כריטייל לא צריכים להעתיק את התיקים האלה ויש לכך כמה סיבות. הסיבה הראשונה היא האיחור. הדוח עשוי להתפרסם 45 יום לאחר סוף הרבעון, והעסקה עצמה יכולה להיות ישנה עוד יותר.
עד שהמשקיע הפרטי מגלה על הפוזיציה, מחיר המניה, הסביבה העסקית והערכת המנהל כבר יכולים להשתנות.
הסיבה השנייה היא שהתמונה חלקית. אנחנו לא רואים את המזומן, את רוב החוב, את ההשקעות הפרטיות, את פוזיציות השורט ואת מלוא השימוש באופציות.
הוא יכול להעתיק את המניה בלי להעתיק את ההגנה שנבנתה סביבה. כך מתקבלת חשיפה שונה לחלוטין מזו של המנהל המקורי.
הסיבה השלישית היא היעדר מחיר קנייה. שתי קרנות יכולות להחזיק אותה מניה, אך אחת רכשה אותה במחיר נמוך בהרבה. אותו נייר יכול להיות השקעה אטרקטיבית עבור מנהל שנמצא ברווח גדול ופוזיציה מסוכנת עבור משקיע שנכנס לאחר עלייה חדה.
גם גודל הפוזיציה לא אומר שהמניה מתאימה לכל משקיע. מנהלי קרנות פועלים עם אופק השקעה, מגבלות נזילות, התחייבויות ללקוחות ויכולת לספוג הפסדים שאינה דומה לזו של משקיע פרטי. תיק שבו שתי מניות מהוות יותר ממחצית מהחשיפה עשוי להתאים לקרן בעלת אסטרטגיה מסוימת, אך להיות מסוכן מדי עבור משקיע שהכסף משמש אותו לצרכים שוטפים.
יש גם הבדל משמעותי בין תיק של מנהל מקצועי לבין מצבו של משקיע פרטי. מנהל עשוי להחזיק מניה כחלק מעסקת מיזוג, גידור סקטוריאלי, אסטרטגיית מס או חשיפה משולבת עם אופציות. משקיע שרואה רק את שורת המניה ב 13F עלול לפרש את העסקה כהבעת אמון פשוטה בחברה, אף שהמטרה המקורית הייתה שונה לחלוטין.
השימוש הנכון ב 13F הוא לא לשאול מה לקנות מחר בבוקר, אלא להבין איזה רעיון עומד מאחורי השינויים. אם מנהל הגדיל חברת שבבים, צריך לבדוק את התמחור, הביקוש, התחרות והסיכון באופן עצמאי. אם כמה תיקים מחזיקים חברות חשמל, צריך לחקור האם צמיחת מרכזי הנתונים כבר מגולמת במחירים.
דיווחי הרבעון השני מראים שמנהלי ההשקעות ממשיכים לחפש הזדמנויות סביב הבינה המלאכותית, אך עושים זאת בדרכים שונות.
חלקם מעדיפים שבבים וזיכרון, אחרים מרכזי נתונים, פלטפורמות דיגיטליות או חברות חשמל.
הדוח מספק רמזים טובים לגבי הכיוונים שמעסיקים את הכסף הגדול, אבל הוא לא מחליף עבודת מחקר עצמאית ולא מספק למשקיע הפרטי תמונה מלאה או עדכנית של הסיכון.