המלחמה על הבינה המלאכותית מאלצת את העולם לבחור צד
16.8.2026

בקצרה
- ארצות הברית וסין מתחרות על שליטה בתשתית הפיזית המאפשרת את קיום הבינה המלאכותית, הכוללת חומרי גלם, ייצור שבבים, מרכזי נתונים ואנרגיה, מה שמשנה את התחרות הטכנולוגית למאבק גיאופוליטי המחייב מדינות לבחור צד.
- מחלקת המדינה האמריקאית הכינה טיוטת מכתב המבהירה ל-35 מדינות שחתמו על הצהרת AI Opportunity כי לא יוכלו להשתייך במקביל לקואליציה האמריקאית ולמסגרת הסינית המתחרה, מה שהופך שיתוף פעולה בבינה מלאכותית להתחייבות אסטרטגית עם השלכות כלכליות ומדיניות.
- יוזמת Pax Silica האמריקאית, אליה הצטרפו כ-24 מדינות כולל יפן ודרום קוריאה, נועדה לבנות שרשרת אספקה שלמה לבינה מלאכותית, החל מחומרי גלם ועד מודלים, ומטרתה להפוך את היתרון הטכנולוגי של ארה"ב למערכת השפעה מדינית באמצעות רשת מדינות מהימנות.
- קזחסטן, המחזיקה בפוטנציאל לחומרים קריטיים, מהווה מבחן למדיניות האמריקאית החדשה, מכיוון שהיא הצטרפה הן ל-Pax Silica והן למסגרת הסינית, מה שמדגיש את הדילמה של מדינות רבות המעוניינות לשמור על קשרים כלכליים עם שתי המעצמות מבלי לבחור צד באופן מוחלט.
בינה מלאכותית נתפסת בדרך כלל כתחרות על מודלים, אלגוריתמים וכוח מחשוב. בפועל, כל מודל מתקדם תלוי בשרשרת פיזית ארוכה הרבה יותר. צריך לכרות חומרים קריטיים, לעבד אותם, לייצר שבבים, להקים מרכזי נתונים, לספק כמויות עצומות של חשמל ולחבר את הכול לתשתיות תקשורת מאובטחות. בלי השרשרת הזאת, גם המודל המתקדם ביותר נשאר רעיון שלא ניתן להפעיל בקנה מידה משמעותי.
זו הסיבה שהמאבק בין ארה״ב לסין כבר אינו מסתכם בשאלה מי תפתח את המודל החכם ביותר. מדובר בתחרות על השליטה בתשתית שמאפשרת לבינה המלאכותית להתקיים, על המדינות שמחזיקות בחומרי הגלם, על החברות שמייצרות את הציוד ועל הכללים שיקבעו למי תהיה גישה לטכנולוגיה. מה שנראה בעבר כמו תחרות עסקית בין חברות טכנולוגיה הופך בהדרגה לחלוקה של העולם לשתי מערכות כלכליות וטכנולוגיות מתחרות.
על הרקע הזה מקבלת משמעות רחבה יותר טיוטת המכתב שהכינה מחלקת המדינה האמריקאית. וושינגטון נערכת להבהיר לעשרות מדינות שהן לא יוכלו להשתייך במקביל לקואליציית הבינה המלאכותית שהיא מובילה ולמסגרת המתחרה שהקימה סין. המכתב עדיין לא נשלח, הוא אינו מתוארך ונוסחו עוד עשוי להשתנות, אבל עצם הכנתו חושפת את הכיוון שאליו הולכת המדיניות האמריקאית. שיתוף פעולה בתחום הבינה המלאכותית עומד להפוך ממערכת גמישה של קשרים עסקיים להתחייבות אסטרטגית שדורשת בחירת צד.
ארה״ב כבר לא מסתפקת ביתרון טכנולוגי
טיוטת המכתב מיועדת ל35 המדינות שחתמו ביוני על AI Opportunity Statement, הצהרה משותפת שנועדה ליישר קו סביב פיתוח והשקעה בבינה מלאכותית. חלק מהמדינות משתתפות גם ביוזמת Pax Silica, המסגרת האמריקאית שמחברת בין אבטחת שרשראות אספקה, שבבים, חומרים קריטיים, אנרגיה, ייצור מתקדם ומודלים של בינה מלאכותית.
עד עכשיו ניתן היה להתייחס למסגרות האלה כאל הצהרות כוונות שאינן מחייבות. הטיוטה האמריקאית מנסה להוסיף להן מחיר ממשי. מדינה שתצטרף למסגרת הסינית המתחרה עלולה למצוא את עצמה מחוץ לקואליציה האמריקאית וללא גישה לחלק מההשקעות והפרויקטים שהיא עשויה לייצר.
ארה״ב מנסה למעשה להפוך את היתרון שלה בשבבים, בתוכנה, בהון ובחברות הטכנולוגיה למערכת של השפעה מדינית. במקום להסתפק במכירת טכנולוגיה, היא רוצה ליצור רשת של מדינות מהימנות שישתפו פעולה בפרויקטים, יאמצו הגבלות יצוא ויצמצמו את תלותן בסין.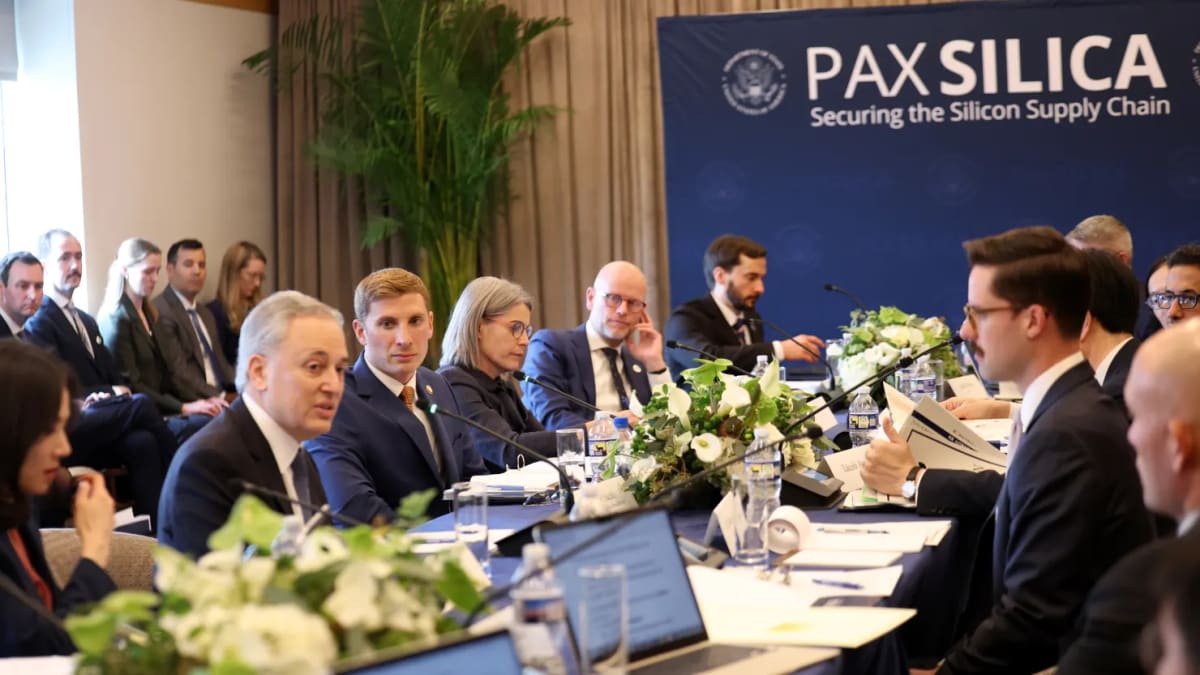 מקור: Tasos Katopodis
המפגש ממחיש כי Pax Silica אינה רק תוכנית טכנולוגית. מדובר במסגרת מדינית שמאגדת ממשלות סביב שרשרת האספקה הנדרשת לפיתוח ולהפעלת בינה מלאכותית.
קזחסטן הפכה למבחן הראשון
כ24 מדינות כבר הצטרפו לPax Silica, ובהן יפן, אוסטרליה ודרום קוריאה. בין המדינות נמצאת גם קזחסטן, שמחזיקה בפוטנציאל משמעותי להפקת חומרים קריטיים והפכה למדינה היחידה שידוע כי הצטרפה גם ליוזמה האמריקאית וגם למסגרת הסינית.
מבחינת קזחסטן, החיבור לשני הצדדים הגיוני מבחינה כלכלית. ארה״ב מציעה השקעות, טכנולוגיה וגישה לקואליציה רחבה של בעלות ברית. סין היא שותפת סחר מרכזית, שכנה גיאוגרפית ומעצמה בעלת נוכחות עמוקה במרכז אסיה. אלא שמבחינת וושינגטון, השתתפות כפולה עלולה לאפשר לסין ליהנות ממשאבים, ידע והשקעות שמגיעים מתוך המערכת האמריקאית.
זהו המבחן האמיתי של המדיניות החדשה. מדינות רבות אינן רוצות לבחור בין שתי המעצמות. הן מעוניינות לקבל השקעות אמריקאיות, להמשיך לסחור עם סין ולשמור לעצמן חופש פעולה. ככל שארה״ב תהפוך את ההשתתפות בקואליציה שלה למחייבת יותר, כך מדינות כאלה יידרשו להחליט איזה קשר חשוב להן יותר.
Pax Silica בונה שרשרת אספקה שלמה
השם Pax Silica עלול ליצור רושם שמדובר ביוזמה שמתמקדת בסיליקון או בשבבים בלבד. בפועל, המסגרת רחבה יותר. היא מתחילה בחומרים הנמצאים באדמה, ממשיכה דרך מתקני עיבוד וייצור, עוברת בשבבים ובמרכזי נתונים ומסתיימת במודלים ובשירותי בינה מלאכותית.
הגישה הזאת מבוססת על ההבנה שאי אפשר להבטיח מובילות בבינה מלאכותית באמצעות חברה אחת או מוצר אחד. מדינה יכולה להחזיק בחברות תוכנה מצוינות ועדיין להיות תלויה ביריבה שלה לחומרי גלם, במפעלים במדינה שלישית לייצור שבבים ובתשתית אנרגיה שאינה מספיקה לצמיחת מרכזי הנתונים.
ארה״ב מנסה לצמצם את נקודות התלות האלה באמצעות רשת של מדינות. מדינה אחת עשויה לספק מחצבים, מדינה אחרת לייצר שבבים, מדינה שלישית להציע אנרגיה זולה ומדינה נוספת לספק יכולות לוגיסטיות. בתמורה, השותפות עשויות לקבל השקעות, ידע וגישה לפרויקטים אמריקאיים.
עבור המשקיעים, זהו שינוי חשוב. השקעות בתשתיות בינה מלאכותית כבר אינן נקבעות רק לפי המחיר הנמוך ביותר או היעילות התפעולית הגבוהה ביותר. אמינותה המדינית של המדינה שבה פועל הספק הופכת לחלק מהערכת הסיכון. מפעל זול שממוקם במדינה הנתפסת כבלתי מהימנה עלול להפוך במהירות לנכס שקשה להשתמש בו.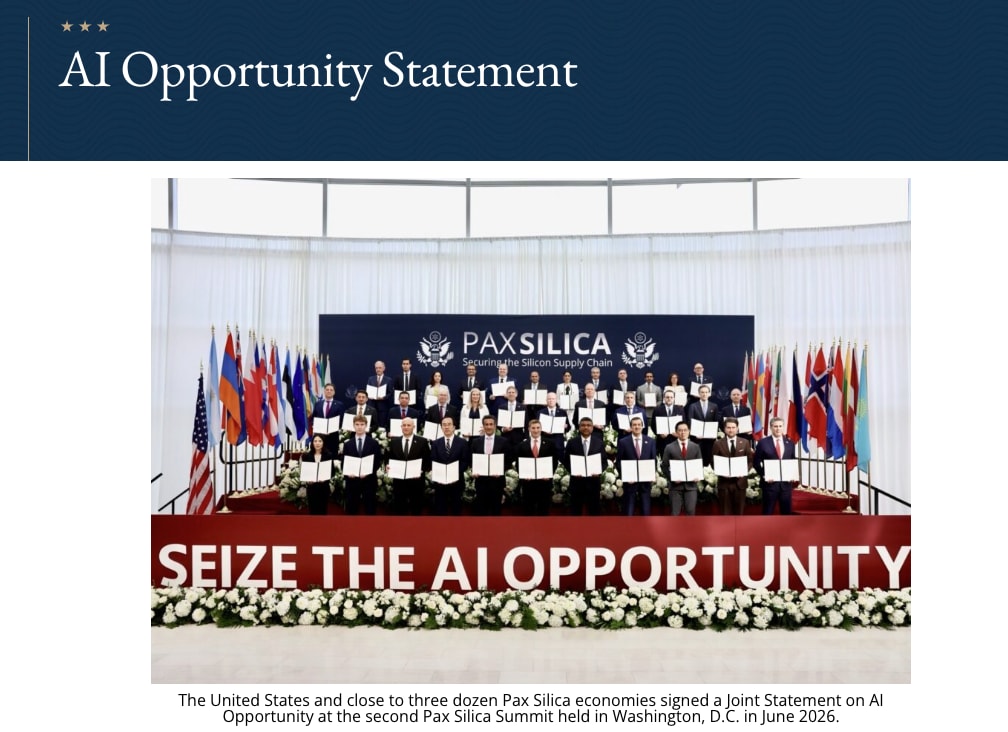 מקור: U.S DEPARTMENT OF STATE
ההצהרה הרשמית שעליה חתמו ארה״ב והמדינות השותפות.
ההצהרה מאשרת את הניסיון האמריקאי ליצור מערכת משותפת של השקעות, חדשנות, תשתיות ואבטחת שרשראות אספקה בתחום הAI.
החומרים הקריטיים הם קו החזית הפיזי
לסין יש מעמד מרכזי בהפקה ובעיבוד של שורה ארוכה של חומרים החיוניים לתעשיות מתקדמות. הרשימה כוללת בין היתר יסודות נדירים וכן גליום, גרמניום, אנטימון וגרפיט. לא כל החומרים האלה מוגדרים מבחינה גיאולוגית כיסודות נדירים, אך כולם משתייכים למערכת החומרים הקריטיים שעליה נשענות תעשיות השבבים, התקשורת, האנרגיה והביטחון.
היתרון הסיני אינו מבוסס רק על קיומם של מחצבים. חלק מרכזי ממנו נמצא ביכולת העיבוד והזיקוק. גם חומר שנכרה מחוץ לסין עשוי להישלח אליה לצורך עיבוד לפני שיוכל להשתלב במגנטים, רכיבים אלקטרוניים, מערכות הנעה או ציוד ביטחוני. בניית מכרה חדש היא משימה ארוכה, אך בניית יכולת עיבוד תעשייתית בתחרות עם המערכת הסינית יכולה להיות מורכבת לא פחות.
בדצמבר 2024 אסרה סין באופן עקרוני יצוא של מספר חומרים דו שימושיים לארה״ב והחמירה את הבדיקות הנוגעות לגרפיט. חומרים דו שימושיים הם חומרים שיכולים לשמש גם מוצרים אזרחיים וגם מערכות ביטחוניות. בנובמבר 2025 הושעו חלק מהמגבלות הממוקדות כלפי ארה״ב עד 27 בנובמבר 2026, אך מערכות הרישוי הרחבות והאיסורים על שימושים ומשתמשים צבאיים לא נעלמו.
האירוע המחיש כיצד חומרי גלם יכולים להפוך לכלי תגובה מדיני. בכל פעם שארה״ב מצמצמת את הגישה הסינית לשבבים או לציוד מתקדם, לסין קיימת אפשרות להגיב בנקודות מוקדמות יותר בשרשרת. היא יכולה להכביד על היצוא, לעכב רישיונות ולהעלות את חוסר הוודאות עבור יצרנים מערביים.
מלחמת השבבים הופכת למלחמה על המודלים
ארה״ב מפעילה כבר כמה שנים הגבלות על יצוא שבבי מחשוב מתקדם וציוד לייצור שבבים לסין. המטרה היא להקשות על גופים סיניים להשיג את כוח המחשוב הנדרש לאימון מודלים מתקדמים וליישומים צבאיים. עם הזמן הפיקוח הורחב כך שיחול במקרים מסוימים גם על עסקאות המתבצעות מחוץ לסין, אם החברה הרוכשת קשורה לקבוצה שמטה הפעילות שלה נמצא במדינה מוגבלת.
לצד ההקשחה, המדיניות אינה סגורה לחלוטין. בינואר 2026 שינה משרד המסחר האמריקאי את אופן בחינת הרישיונות עבור שבבים מסוימים והודיע כי בקשות ליצוא מוצרים כמו Nvidia H200 וAMD MI325X ייבחנו באופן פרטני, בכפוף לדרישות אבטחה, בדיקה וציות. הדבר ממחיש את המתח הפנימי במדיניות האמריקאית. וושינגטון רוצה להגביל את היכולת הסינית, אך אינה מעוניינת לוותר לחלוטין על הכנסות, על שליטה בשוק ועל הקשר של חברות סיניות למערכת האמריקאית.
במקביל, התחרות עוברת מהחומרה אל המודלים עצמם. חברות אמריקאיות כמו OpenAI וAnthropic מפעילות בעיקר מערכות סגורות שבהן הגישה למודל נשלטת על ידי החברה. חברות סיניות קידמו במהירות מודלים בעלי משקולות פתוחות, כלומר מודלים שמשתמשים יכולים להוריד, להריץ ולהתאים על התשתיות שלהם.
היתרון של מודלים פתוחים אינו בהכרח בכך שהם תמיד חזקים יותר. היתרון הוא שקל יותר להפיץ אותם במדינות ובארגונים שאינם רוצים להיות תלויים בשירות אמריקאי סגור. אם מודלים סיניים יהפכו לברירת המחדל במדינות מתפתחות, סין עשויה להשפיע על התקנים, על התשתיות ועל סביבת הפיתוח העולמית גם בלי להחזיק בכל מרכזי הנתונים.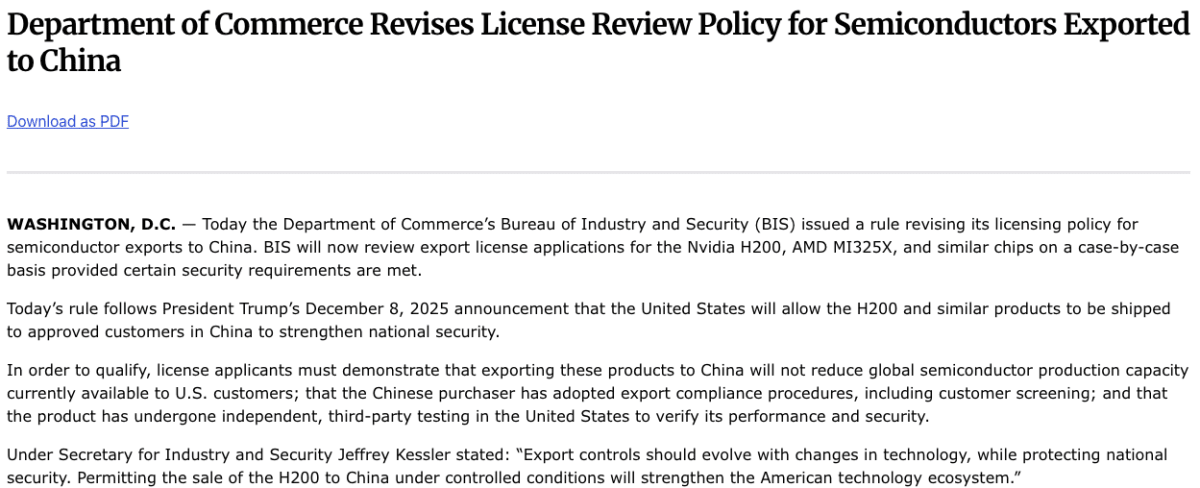 מקור: Official website of the United States government
המסמך מאשר שבקשות ליצוא Nvidia H200, AMD MI325X ושבבים דומים לסין נבחנות באופן פרטני ובכפוף לדרישות אבטחה וציות.
המכסים על הרחפנים מרחיבים את המאבק למוצרים עצמם
המאבק הטכנולוגי אינו נעצר בשבבים ובמודלים. ב13 באוגוסט 2026 חתם הנשיא דונלד טראמפ על הכרזה המטילה מכסים חדשים על רחפנים מיובאים ועל חלק מרכיביהם. רחפנים מסוימים בעלי משקל או יכולות שנחשבות רגישות לביטחון הלאומי יחויבו במכס של 100%. רחפנים קטנים יותר ורכיבים מסוימים יחויבו במכס של 25%, לצד שיעורים מופחתים עבור קבוצת מדינות מוגדרת.
המהלך נועד לעודד ייצור אמריקאי ולצמצם את התלות באספקה זרה של מערכות בלתי מאוישות. רחפן מודרני אינו רק כלי טיס קטן. הוא משלב חיישנים, מצלמות, תקשורת, ניווט, שבבי עיבוד ותוכנה שמאפשרת לבצע חלק מהמשימות באופן עצמאי. היכולת לייצר רחפנים ורכיבים בכמויות גדולות הפכה למרכיב חשוב בתעשייה הביטחונית ובכלכלה האזרחית.
המכס אינו מטיל שיעור של 100% על כל רחפן שמיוצר מחוץ לארה״ב. המבנה מדורג ותלוי בסוג המוצר, ביכולותיו ובמדינת המקור. עם זאת, המסר רחב יותר מפרטי המכס. ארה״ב מוכנה להשתמש במחירי היבוא כדי להעביר ייצור של מערכות אסטרטגיות לשטחה או למדינות שהיא רואה כשותפות מהימנות.
עבור חברות רחפנים אמריקאיות, מדובר בהגנה מפני תחרות זולה יותר ובעידוד להרחבת כושר הייצור. עבור מפעילים אזרחיים, רשויות מקומיות וחברות שמשתמשות ברחפנים לצילום, חקלאות, בדיקות תשתית ומשלוחים, המהלך עלול להעלות עלויות. חברות זרות יידרשו לבחון אם להעביר חלק מהייצור לארה״ב, להחליף ספקים או לספוג חלק מהמכס.
התגובה הראשונית בשוק היתה חיובית עבור מספר מניות רחפנים אמריקאיות. מניית Unusual Machines (UMAC) עלתה בכ21% ומניית Red Cat Holdings (RCAT) עלתה בכ7% לאחר ההודעה. העליות משקפות ציפייה לשיפור במעמדן התחרותי של היצרניות המקומיות, אך אינן מוכיחות שהמכסים לבדם יספיקו לבניית שרשרת אספקה עצמאית ורווחית.
שיתוף פעולה מוגבל בתוך תחרות מתרחבת
למרות החרפת ההגבלות, ארה״ב וסין מבינות שקיימים סיכוני בינה מלאכותית שלא ניתן לנהל ללא תקשורת. במהלך מפגש טראמפ ושי ג׳ינפינג בבייג׳ינג במאי 2026 הושגה הסכמה עקרונית לפתוח דיאלוג בנושא. השיחות צפויות להתקיים בספטמבר, לפני ביקורו המתוכנן של שי בארה״ב, אך המועד, המקום, המשתתפים וסדר היום עדיין לא הושלמו.
הניסוח המדויק חשוב. נכון לעכשיו אין מידע מאומת שלפיו שתי המדינות כבר כותבות הסכם הבנות בנושא התחמשות בבינה מלאכותית. מדובר בהכנות ראשוניות לשיחות שעשויות לעסוק בהפצת מודלים חזקים לגורמים שאינם מדינות, בסיכוני סייבר, בשחרור מודלים מתקדמים ובמנגנונים לצמצום טעויות או הסלמה.
גם האפשרות להסכמה מוגבלת אינה מבטלת את התחרות. וושינגטון ממשיכה להגביל גישה לשבבים ולקדם קואליציה שמרחיקה את סין משרשראות אספקה מהימנות. בייג׳ינג מקדמת מסגרת שיתוף פעולה משלה ובוחנת הגבלות על גישה מחוץ לסין למודלים החזקים ביותר שלה. שני הצדדים יכולים לדבר על צמצום סיכונים ובאותו זמן להמשיך לבנות יתרון כלכלי וצבאי.
השיחות המתוכננות אינן מסמנות את סיום התחרות. הן משקפות ניסיון לנהל חלק מהסיכונים בזמן ששתי המדינות ממשיכות להקים מערכות טכנולוגיות נפרדות.
מי עשוי להרוויח מהמירוץ בין ארה״ב לסין
הנהנות האפשריות מהמגמה מתחלקות לארבע קבוצות מרכזיות. חשוב להדגיש שמדובר בחשיפה למגמה ולא בהמלצת קנייה. חלק מהחברות כבר נסחרות בתמחור גבוה, וחלקן תלויות בחוזים ממשלתיים ובמדיניות שעלולה להשתנות.
חומרים קריטיים ושרשרת אספקה אמריקאית
MP Materials (MP) היא החברה הבולטת ביותר בתחום. החברה מפעילה את מכרה Mountain Pass בקליפורניה ומפתחת שרשרת אמריקאית מלאה הכוללת כרייה, עיבוד וייצור מגנטים המבוססים על יסודות נדירים. מגנטים כאלה חיוניים לרחפנים, מערכות ביטחוניות, כלי רכב, רובוטיקה ומרכזי נתונים. ככל שארה״ב תשקיע בצמצום התלות בסין, MP עשויה ליהנות מחוזים ממשלתיים, התחייבויות רכישה ומימון להרחבת הייצור. החברה כבר קיבלה תמיכה ארוכת טווח ממשרד ההגנה האמריקאי ומפתחת בטקסס מתחם חדש לייצור מגנטים.
Energy Fuels (UUUU) עוסקת בהפקה ובעיבוד של אורניום, ונכנסה גם לתחום היסודות הנדירים. החשיבות שלה נמצאת ביכולת לפתח בארה״ב תשתית לעיבוד חומרים שבדרך כלל עוברים דרך סין. אם הממשל האמריקאי יאיץ השקעות בשרשרת מקומית של חומרים קריטיים ואנרגיה גרעינית, החברה עשויה ליהנות משני הכיוונים במקביל. הסיכון המרכזי הוא שהפעילות בתחום היסודות הנדירים עדיין נמצאת בשלבי התרחבות ודורשת השקעות משמעותיות.
USA Rare Earth (USAR) מנסה לפתח שרשרת אמריקאית של יסודות נדירים ומגנטים קבועים. החברה עשויה ליהנות ממענקים, חוזים ממשלתיים והעדפה לרכיבים מתוצרת מקומית. מנגד, מדובר בחשיפה ספקולטיבית יותר, מפני שהצלחת התזה תלויה ביכולת להקים מתקנים, להגיע לייצור מסחרי ולעמוד בעלויות המתוכננות.
רחפנים ומערכות אוטונומיות
AeroVironment (AVAV) מפתחת מערכות אוטונומיות, רחפנים, מערכות נגד רחפנים, חימוש משוטט ופתרונות מודיעין. החברה עובדת בעיקר עם גופי ביטחון וממשלות ולכן היא ממוקמת ישירות בנקודת החיבור בין בינה מלאכותית, אוטונומיה והתחמשות מערבית. מכסים על רחפנים מיובאים, גידול בתקציבי הביטחון והעדפה לציוד אמריקאי עשויים לחזק את הביקוש למוצריה.
Kratos Defense (KTOS) מפתחת מטוסים בלתי מאוישים, מערכות טילים, תקשורת לוויינית וטכנולוגיות ביטחוניות מתקדמות. החברה עשויה ליהנות מהמעבר של צבאות למערכות אוטונומיות זולות יחסית, שניתן לייצר ולהפעיל בכמויות גדולות. היתרון שלה הוא חשיפה לפרויקטים ביטחוניים אמריקאיים, אך ההכנסות עשויות להיות תנודתיות בשל התלות בתקציבים, ניסויים ומועדי חוזים ממשלתיים.
Red Cat Holdings (RCAT) מפתחת רחפנים קטנים לשימושים צבאיים, מודיעיניים וביטחוניים. היא עשויה ליהנות באופן ישיר מהעדפת הממשל לרחפנים שמיוצרים בתוך ארה״ב ומהחלפת מערכות סיניות במערכות מקומיות. זו חברה קטנה ותנודתית יותר, ולכן הזכייה בחוזים והיכולת להרחיב את הייצור חשובות יותר מהסיפור הענפי לבדו.
Ondas Holdings (ONDS) פועלת באמצעות חברות שמתמקדות ברחפנים אוטונומיים ובמערכות תקשורת אלחוטית פרטיות. הפלטפורמות שלה מיועדות בין היתר לאבטחה, ניטור תשתיות ופעילות אוטונומית ללא מפעיל צמוד. החברה עשויה ליהנות מהתרחבות השימוש ברחפנים בארה״ב ומהעדפה למערכות שאינן תלויות בספקים סיניים. מנגד, מדובר בחברה שעדיין צריכה להוכיח מעבר מצבר הזמנות וצמיחה בהתקנות להכנסות יציבות ולרווחיות.
שבבים ותשתיות מחשוב
Nvidia (NVDA) מספקת את מעבדי הGPU ומערכות המחשוב שעליהם מאומנים ומופעלים חלק גדול ממודלי הבינה המלאכותית. בניית קואליציה אמריקאית שמקדמת מרכזי נתונים, תשתיות AI וגישה לטכנולוגיה מערבית עשויה להרחיב את השוק של החברה במדינות השותפות לארה״ב. עם זאת, הגבלות יצוא לסין עלולות לצמצם את השוק הזמין ולדחוף את סין לפתח חלופות מקומיות.
Advanced Micro Devices (AMD) מפתחת מעבדים ומאיצי AI למרכזי נתונים. היא עשויה ליהנות מרצונן של ממשלות וחברות להימנע מתלות בספק יחיד ולבנות תשתיות מחשוב המבוססות על כמה ספקים אמריקאיים. גם כאן קיימת חשיפה לסיכון של הגבלות יצוא ולתחרות מול Nvidia ומול יצרנים סיניים.
Micron Technology (MU) מייצרת שבבי זיכרון מסוג DRAM וNAND וכן זיכרון HBM, רכיב קריטי במאיצי בינה מלאכותית. ככל שמדינות החברות בקואליציה האמריקאית יקימו יותר מרכזי נתונים, הביקוש לזיכרון מהיר עשוי לגדול. בנוסף, הרצון לבסס ייצור שבבים בארה״ב עשוי לתמוך בהשקעות של החברה. הסיכונים המרכזיים הם מחזוריות מחירי הזיכרון והחשיפה למגבלות סיניות.
Broadcom (AVGO) מפתחת שבבי תקשורת ורכיבים מותאמים למרכזי נתונים, לצד תוכנה ארגונית. היא נהנית מהצורך לחבר מספר גדול של מאיצי AI ולהעביר מידע במהירות בין שרתים. הרחבת מרכזי הנתונים במדינות המזוהות עם המערכת האמריקאית עשויה להגדיל את הביקוש לרכיבי התקשורת ולשבבים המותאמים שלה.
חשמל וקירור למרכזי נתונים
Vertiv Holdings (VRT) מספקת מערכות חשמל, גיבוי וקירור למרכזי נתונים. ככל שמאיצי AI נעשים חזקים וצפופים יותר, כך גדלים צריכת החשמל והחום שהם מייצרים. Vertiv מרחיבה את פעילות הקירור הנוזלי ואת כושר הייצור האמריקאי שלה, ולכן היא עשויה ליהנות ישירות מהקמת מרכזי נתונים חדשים ומהתאמת מתקנים קיימים לעומסי AI.
Eaton (ETN) מייצרת ציוד חשמלי הכולל מערכות חלוקה, ניהול והגנה על אספקת חשמל. החברה אינה חברת AI, אך היא מספקת חלק מהתשתית הפיזית שבלעדיה לא ניתן להפעיל מרכזי נתונים. הגידול בצריכת החשמל וההשקעות ברשת האמריקאית עשויים לתמוך בביקוש למוצריה.
תעודות סל רלוונטיות
REX Drone ETF (DRNZ) מעניקה חשיפה ממוקדת לחברות שעוסקות ברחפנים, מערכות בלתי מאוישות, אוטונומיה, מערכות נגד רחפנים ולוגיסטיקה. זו האפשרות הישירה ביותר למשקיע שרוצה חשיפה רחבה לענף הרחפנים בלי לבחור חברה אחת. הקרן מחזיקה עשרות חברות, אך היא עדיין קרן נושאית עם תנודתיות גבוהה.
VanEck Rare Earth and Strategic Metals ETF (REMX) מעניקה חשיפה לחברות כרייה, עיבוד וייצור של יסודות נדירים ומתכות אסטרטגיות. היא עשויה ליהנות מעליית השקעות בחומרים קריטיים ובניסיון המערבי לצמצם את התלות בסין. עם זאת, הקרן גלובלית וחלק מהחזקותיה עשויות להיות חשופות גם לסין, למחירי הסחורות ולמדיניות במדינות זרות.
iShares Semiconductor ETF (SOXX) מעניקה חשיפה רחבה לחברות שבבים וציוד לייצור שבבים, ובהן Nvidia, Broadcom, AMD, Micron וApplied Materials. היא מתאימה יותר לחשיפה כוללת לתשתית המחשוב של AI מאשר להימור על חברה אחת. מנגד, היא חשופה למחזוריות בענף, לתמחור הגבוה של חלק מהחברות ולהגבלות המסחר בין ארה״ב לסין.
Defiance AI and Power Infrastructure ETF (AIPO) משקיעה בחברות הקשורות לייצור חשמל, רשתות, מרכזי נתונים, ציוד תשתית וחומרה. היא עשויה ליהנות מכך שמירוץ הAI דורש לא רק שבבים אלא גם תחנות כוח, קווי הולכה, מערכות קירור ותשתיות חשמל. זו חשיפה רחבה יותר למעטפת הפיזית של הAI.
Global X Data Center and Digital Infrastructure ETF (DTCR) מעניקה חשיפה למפעילי מרכזי נתונים ולחברות שמחזיקות בתשתיות דיגיטליות. היא עשויה ליהנות מהקמת מרכזי נתונים חדשים במדינות המשתייכות למערכת האמריקאית, אך הרגישות שלה לריבית גבוהה יותר מפני שחלק מהחברות בקרן פועלות במבנה של חברות נדל״ן ותשתית.
השורה התחתונה היא שהחשיפה הישירה ביותר למדיניות התגבשת בבית הלבן נמצאת בMP Materials (MP) בתחום החומרים הקריטיים, בAeroVironment (AVAV) בתחום הרחפנים ובVertiv (VRT) בתשתיות מרכזי הנתונים.
עבור משקיע שמעדיף פיזור, DRNZ מתמקדת ברחפנים, REMX בחומרים אסטרטגיים, SOXX בשבבים וAIPO בתשתיות החשמל והAI.
העולם הטכנולוגי מתפצל לשתי מערכות
העולם עדיין לא חולק באופן סופי למחנה אמריקאי ולמחנה סיני. מדינות רבות ינסו להמשיך לעבוד עם שני הצדדים, וחברות ימשיכו לחפש דרכים לשמור על גישה לשני השווקים. עם זאת, כיוון התנועה נעשה ברור יותר. ארה״ב רוצה להפוך גישה לשבבים, השקעות ופרויקטים של בינה מלאכותית לחלק ממערכת של אמון מדיני. סין מנסה להשתמש בכוח שלה בחומרים, בייצור ובמודלים פתוחים כדי לבנות מערכת חלופית.
האירוע החשוב ביותר בטווח הקרוב יהיה ההחלטה אם לשלוח את המכתב האמריקאי ובאיזה נוסח. לאחר מכן יהיה צריך לראות כיצד יגיבו מדינות שכבר משתתפות בשתי המערכות, ובראשן קזחסטן. במקביל, השיחות המתוכננות בין ארה״ב לסין בספטמבר יראו אם שתי המעצמות מסוגלות להסכים לפחות על מנגנונים מצומצמים לצמצום סיכונים.
מנוע הצמיחה המרכזי נשאר ההשקעה העולמית בתשתיות בינה מלאכותית. הסיכון המרכזי הוא ששרשרת האספקה תהפוך לכלי לחץ מדיני ותיאלץ חברות ומדינות לוותר על שווקים, ספקים וטכנולוגיות. עבור המשקיעים, השאלה כבר אינה רק איזו חברה מחזיקה במודל החזק ביותר. השאלה החשובה היא איזו חברה יכולה להמשיך לפעול בעולם שבו כל שבב, חומר גלם ומרכז נתונים עלולים להיות משויכים לצד מסוים.