סיכום שבועי | 14/08-10/08: כל מה שצריך לדעת על מה שקרה בשבוע שעבר
16.8.2026

בקצרה
- השוק האמריקאי הציג עליות מתונות בשבוע המסחר, כאשר מדד ה-S&P 500 עלה ב-0.36% והנאסד"ק 100 עלה ב-1.09%, מה שמעיד על סלקטיביות גוברת של המשקיעים המעדיפים מניות עם קטליזטורים ברורים על פני השקעה אחידה בכלל השוק.
- נתוני המאקרו בארה"ב הציגו התמתנות באינפלציה, עם עלייה של 3.4% במדד המחירים לצרכן ו-0.0% במדד ה-PPI, מה שהפחית את חשש השוק מהעלאות ריבית נוספות אך במקביל חשף חולשה בצרכן האמריקאי עם ירידה של 0.6% במכירות הקמעונאיות, דבר המאותת על האטה אפשרית בצריכה.
- סקטור האנרגיה בלט בעליות חדות, כאשר מדד XLE זינק ב-7.67%, וזאת בשל שמירה על מחיר נפט מעל 80 דולר לחבית וסיכונים גיאופוליטיים במצר הורמוז, מה שמספק תמיכה ישירה לרווחיות חברות הנפט ומצביע על השפעת גורמים חיצוניים על ביצועי סקטורים ספציפיים.
- ההשקעות בתחום ה-AI התמקדו בתשתיות פיזיות כמו זיכרון, אחסון ושרתים, עם זינוקים במניות כמו STX ו-MU, בעוד שמניות מגה-קאפ מסוימות נחלשו, מה שמדגיש את העדפת המשקיעים לחברות המספקות את התשתית הבסיסית למהפכת ה-AI על פני חברות שכבר מתומחרות גבוה ללא קטליזטורים חדשים.
מאקרו אמריקאי
שבוע המסחר בארה״ב התחיל עם הרבה רעש סביב אינפלציה, נפט ודוחות, אבל הסתיים עם מסר די ברור, השוק עדיין רוצה לעלות, רק שהוא כבר לא מוכן לקנות כל מניה באותו מחיר.
הS&P 500 עלה ב0.36% והשלים שבוע שלישי רצוף של עליות, הנאסד״ק 100 עלה ב1.09%, הראסל 2000 עלה ב1.12%, ומדד הS&P 500 במשקל שווה עלה ב1.22%.
מנגד, הדאו ירד ב0.56%, מה שמראה שהכסף לא זרם לכל השוק בצורה אחידה, אלא בעיקר לאזורים שבהם המשקיעים ראו קטליזטור ברור.
בתמונה מטה ניתן לראות את תנועת המדדים המרכזיים בשוק האמריקאי.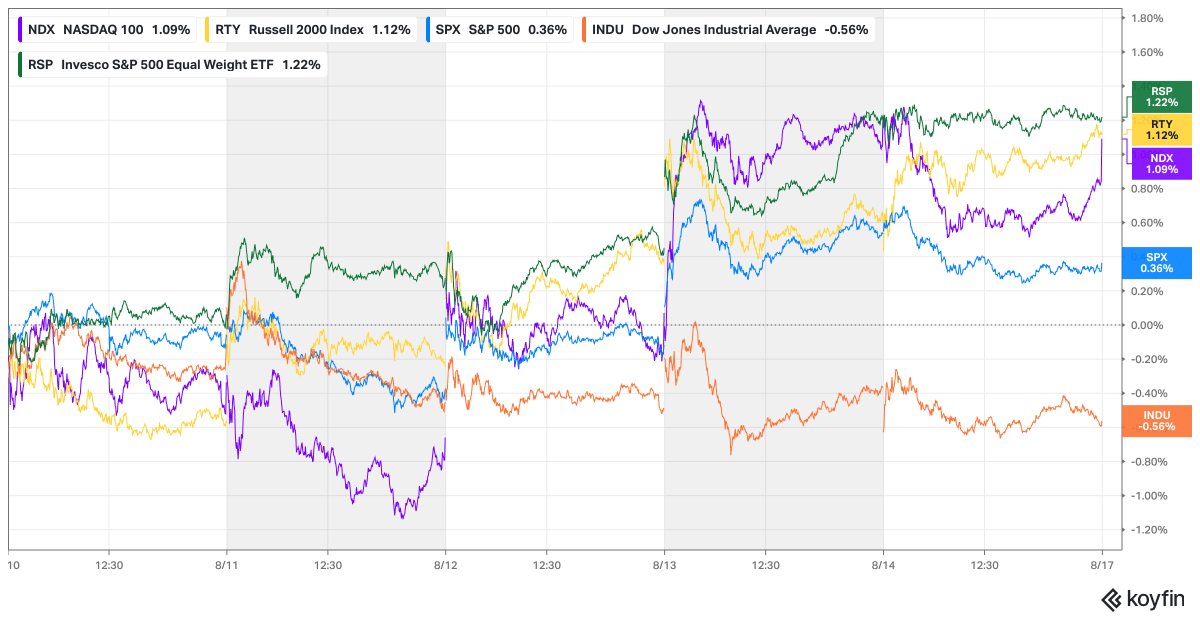
מקור:Koyfin
האירוע שהחזיק את השבוע היה רצף נתוני המאקרו בארה״ב, שנתן לשוק מצד אחד הקלה בריבית אבל מצד שני גם סימן אזהרה לגבי הצרכן.
מדד המחירים לצרכן עלה ב3.4% בשנה, בדיוק בהתאם לצפי ומתחת לקריאה הקודמת של 3.5%, כאשר ברמה החודשית הCPI עלה ב0.1% בלבד.
גם מדד הליבה עלה ב0.2% בחודש, בהתאם לצפי, ונתון הPPI יצא חלש במיוחד עם 0.0% לעומת צפי לעלייה של 0.2%.
המשמעות הייתה ברורה, הלחץ האינפלציוני נרגע, ולכן השוק הוריד חלק מהחשש שהפד ייאלץ לחזור להעלאות ריבית.
אבל באותו זמן, הנתונים על הצרכן האמריקאי היו חלשים יותר.
המכירות הקמעונאיות ירדו ב0.6% לעומת צפי לעלייה של 0.1%, ומכירות הליבה ירדו ב0.3% לעומת צפי לעלייה של 0.2%.
זה כבר שינה את הסיפור, השוק לא קיבל רק “אינפלציה טובה”, אלא גם סימן לכך שהצרכן מתחיל להאט.
לכן מניות צמיחה ותשתיות AI קיבלו אוויר מהריבית, אבל חברות שתלויות בצריכה, כמו אמזון, נראו פגיעות יותר.
מעל כל זה, הנפט נשאר מעל 80 דולר לחבית בגלל הסיכון סביב מצר הורמוז, ולכן האינפלציה לא באמת ירדה מהשולחן.
זאת הייתה הדינמיקה של השבוע, מצד אחד נתוני מחירים שנתנו לשוק סיבה לעלות, מצד שני צרכן חלש ונפט גבוה שהזכירו למשקיעים שהסיפור המאקרו עדיין רחוק מלהיות נקי.
הסקטור שהרוויח הכי ברור מהסיפור הזה היה האנרגיה.
XLE זינק ב7.67%, הרבה מעל כל שאר הסקטורים, כי כשמחיר הנפט נשאר גבוה והסיכון לאספקה מהמזרח התיכון לא נפתר, חברות כמו XOM, CVX וCOP מקבלות שיפור ישיר בציפיות ההכנסות והרווחיות.
במילים פשוטות, השוק קנה את מניות האנרגיה לא בגלל צמיחה טכנולוגית, אלא בגלל פרמיית סיכון גיאופוליטית שנכנסה למחיר החבית.
בתמונה ניתן לראות את תנועת הסקטורים המרכזיים בשוק האמריקאי.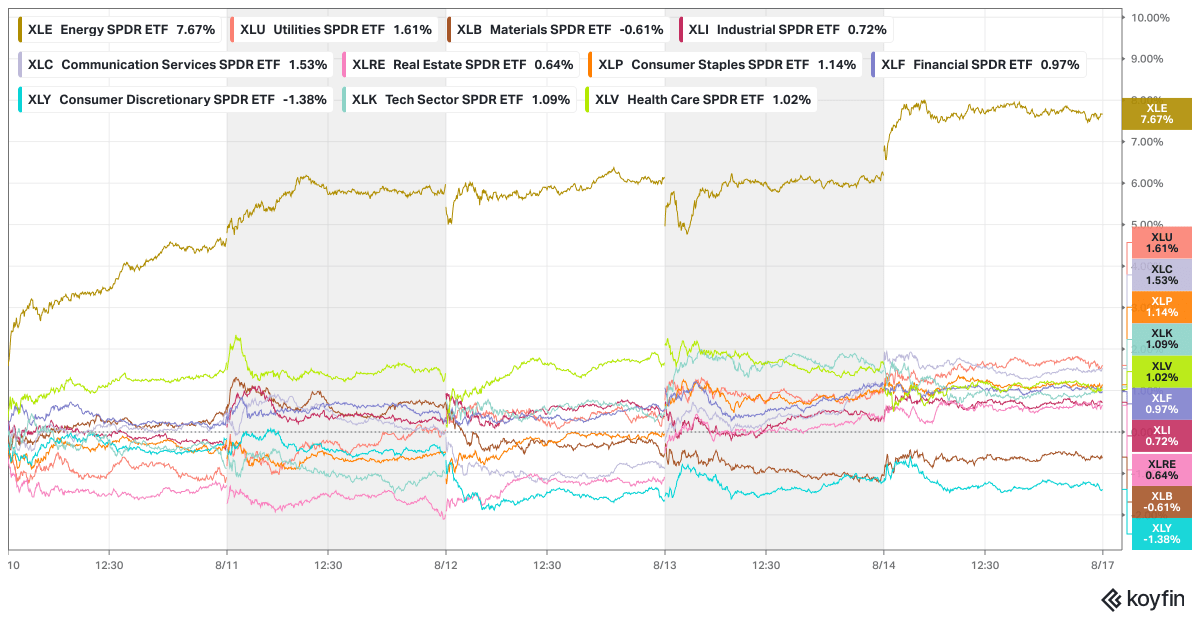
מקור:Koyfin
בצד השני של השוק, הAI המשיך לעבוד אבל בצורה הרבה יותר חכמה וסלקטיבית.
לא כל מניות הטכנולוגיה עלו והכסף הלך בעיקר לשכבה הפיזית של הבום שזה לזיכרון, אחסון, שרתים, ציוד תקשורת ודאטה סנטרים.
לכן ראינו זינוקים חדים בSTX, WDC, SNDK וMU, בזמן שחלק מהמגהקאפ נחלשו.
המסר של המשקיעים היה פשוט, מי שמוכר את התשתית שמאפשרת את הAI עדיין מקבל פרמיה, אבל מי שכבר מתומחר יקר בלי קטליזטור חדש מקבל פחות סבלנות.
החולשה בAMZN הייתה חלק מהסיפור הזה.
אמזון לא ירדה כי השוק ויתר על AWS או על ענן, אלא כי השבוע עלו שאלות סביב מצב הצרכן האמריקאי, המכירות הקמעונאיות ביולי ירדו במפתיע, ואמון הצרכנים באוגוסט נחלש.
כשנתונים כאלה יוצאים, מניה כמו AMZN רגישה במיוחד, כי היא יושבת גם על סיפור AI וענן, אבל גם על מסחר אונליין וצרכן.
לכן השוק העדיף השבוע תשתיות AI “טהורות” יותר, ופחות חברות שתלויות גם בביקוש צרכני.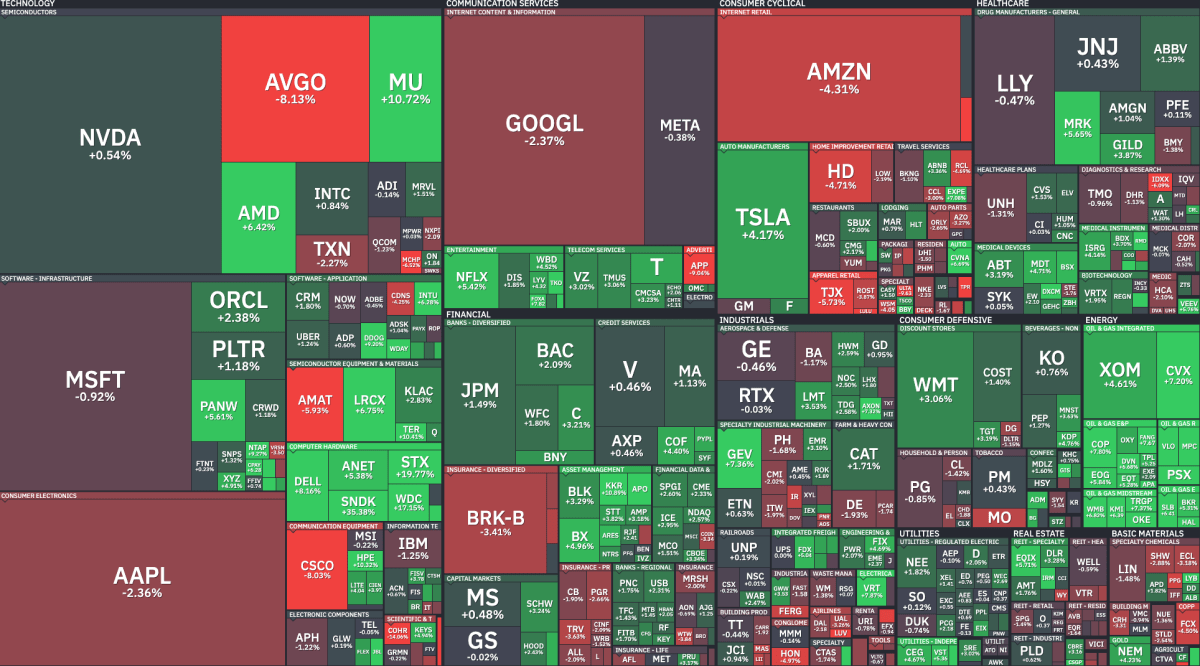
מקור: Koyfin
בשורה התחתונה, זה היה שבוע חיובי, אבל לא שבוע פשוט.
הS&P 500 אפילו חצה במהלך השבוע את רמת 7,800 נקודות לראשונה והגיע לשיא תוך יומי חדש, אבל מתחת לפני השטח המשקיעים כבר התחילו להפריד בין סיפורים חזקים באמת לבין מניות שרצות רק על מומנטום.
האנרגיה הובילה בגלל הנפט, תשתיות הAI קיבלו ביקוש בגלל הצורך הפיזי בקיבולת, והצריכה התחילה להיראות כמו נקודת חולשה שצריך לעקוב אחריה בשבועות הקרובים.
השוק הישראלי
השוק הישראלי סגר שבוע חזק יחסית, כשהרוח הגבית הגיעה גם מהעולם וגם מהנתונים המקומיים.
בארה״ב נתוני האינפלציה המתונים הורידו חלק מהלחץ סביב הפד, ובישראל קיבלנו גם נתון CPI נוח מהצפוי כאשר מדד המחירים לצרכן עלה ב1.5% בשנה, מתחת לצפי של 1.6%, ובחישוב חודשי עלה ב0.3% בלבד לעומת צפי ל0.4%.
כלומר, גם בישראל השוק קיבל איתות שסביבת המחירים ממשיכה להתקרר, וזה חיזק את הציפייה שבנק ישראל לא יצטרך להחמיר את המדיניות בהמשך.
במקביל, השקל המשיך להתחזק מול הדולר, כאשר הדולר נסחר סביב 2.972.99 שקלים, לאחר שהשער היציג עמד סביב 3.005 שקלים.
התחזקות השקל תומכת בשוק המקומי כי היא יכולה להקל על מחירי היבוא, להפחית לחץ אינפלציוני ולתת לבנק ישראל יותר מרחב להורדת ריבית בהמשך.
בתוך הסביבה הזאת, המשקיעים חזרו לחפש חברות עם סיפור ברור, בנקים שנהנים מרווחיות גבוהה, מניות שבבים שנהנות מהמומנטום העולמי סביב AI, וחברות אנרגיה ותשתיות שמקבלות תמיכה ממחירי האנרגיה ומהביקוש לתזרים יציב.
במפת המניות בלטה מאוד החוזקה בסקטור הטכנולוגיה והשבבים.
קמטק עלתה ב11.4% ונובה עלתה ב4.92%, כחלק מהמגמה החיובית העולמית סביב מניות שבבים ותשתיות AI.
כלומר, גם בישראל המשקיעים המשיכו לתמחר ביקוש גבוה לציוד בדיקה, ייצור ופתרונות שנמצאים עמוק בתוך שרשרת הערך של השבבים.
גם הבנקים היו אחד ממוקדי התמיכה המרכזיים בשוק.
הפועלים עלתה ב2.61%, לאומי עלתה ב1.67%, מזרחי טפחות עלתה ב3.08%, דיסקונט עלתה ב3.94% והבינלאומי עלה ב2.32%.
הסיבה המרכזית היא שהבנקים עדיין נתפסים כסקטור שנהנה מסביבת ריבית גבוהה, מרווחי אשראי חזקים ורווחיות יציבה, במיוחד בתקופה שבה השוק מחפש חברות עם תזרים ברור ופחות תלות בצמיחה עתידית.
בצד האנרגיה והתשתיות ראינו גם כן ביקוש חיובי, כאשר OPC אנרגיה עלתה ב3.72%, איי.סי.אל עלתה ב2.56% וטבע עלתה ב1.61%.
העליות האלו התחברו גם למחירי האנרגיה בעולם, גם לדוחות נקודתיים וגם לרצון של משקיעים להיחשף לחברות פחות תלויות בצרכן המקומי.
מנגד, לא כל השוק היה ירוק.
אלביט מערכות ירדה ב9.51%, למרות שהחברה ממשיכה להציג צבר הזמנות חזק, כי המשקיעים התמקדו בשאלת קצב הביצוע, ההון החוזר והיכולת להמיר את הצבר לרווחיות בלי לחץ תפעולי.
בנוסף, נקסנס נפלה בכ11.85%, מה שמראה שגם בתוך שבוע חיובי, מניות שבהן השוק לא קיבל מספיק ביטחון לגבי הדוחות או התחזית נענשו בצורה חדה.
בשורה התחתונה, זה היה שבוע שבו השוק הישראלי המשיך להיות סלקטיבי מאוד.
הבנקים והשבבים סיפקו את התמיכה המרכזית, האנרגיה והתשתיות קיבלו ביקוש, אבל מניות עם סימני שאלה סביב ביצוע, רווחיות או ציפיות גבוהות מדי ספגו ירידות חדות.
כלומר, השוק המקומי כן חזר לקחת סיכון אבל בעיקר במקומות שבהם הוא רואה דוחות חזקים, מאקרו תומך וסיפור עסקי ברור.
Anthropic וDecart, הAI עובר ממודלים ליעילות תשתיתית
אחד האירועים המעניינים של השבוע היה הדיווח על מגעים מתקדמים לרכישת Decart AI על ידי Anthropic, בעסקה אפשרית של כ6 מיליארד דולר.
חשוב לדייק שלא מדובר עדיין בהסכם חתום, אלא בשיחות לרכישה.
Decart, שמגובה בין היתר על ידי Nvidia וSequoia, עוסקת בטכנולוגיות שמטרתן לשפר את יעילות המודלים וניצול השבבים בדיוק אחד המקומות שבהם חברות AI גדולות מנסות היום לחסוך כסף.
הסיפור כאן הוא לא רק “עוד אקזיט AI”.
Anthropic, שמפעילה את Claude ומתמודדת עם עלויות מחשוב עצומות, מחפשת דרכים לשלוט טוב יותר בשכבת התשתית שלה, ביצועים, שבבים, אופטימיזציה ועלות הרצה.
אם העסקה תצא לפועל, היא תסמן שלב חדש במרוץ הAI שהוא לא רק מי בונה את המודל החכם ביותר, אלא מי מצליח להריץ אותו בצורה היעילה, הזולה והרווחית ביותר.
מבחינת המשקיעים, זה מחזק את ההבנה שהקרב הבא בAI עובר לשכבת היעילות.
ככל שהמודלים נהיים גדולים יותר, כל שיפור קטן בניצול שבבים, מהירות אימון או עלות הרצה יכול להיות שווה מיליארדים.
לכן חברות כמו Anthropic כבר לא מסתכלות רק על דאטה סנטרים וGPUs, אלא גם על טכנולוגיות עומק שיכולות לשפר את כלכלת העסק מלמטה.
Alpha Compute, כשדאטה סנטר מתחיל בקרקע, גז וחשמל
האירוע השני שממחיש את עומק שרשרת הAI הוא המהלך של Alpha Compute, שחתמה על מזכר מחייב לרכישת קרקע וזכויות גז טבעי בפנסילבניה תמורת 55 מיליון דולר.
המטרה היא לפתח קמפוס דאטה סנטר בהספק של 200 מגה וואט, עם אפשרות עתידית להתרחבות עד ל1 גיגהוואט.
העסקה כוללת גם זכויות גז באזור Marcellus, כלומר החברה לא רוכשת רק שטח היא מנסה לשלוט גם במקור האנרגיה שיזין את תשתיות המחשוב.
זה אומנם אירוע מיקרו, אבל עם משמעות מאקרו רחבה כאשר הביקוש לAI כבר לא מתבטא רק בשבבים, שרתים או תוכנה, הוא יורד לשכבות בסיסיות הרבה יותר כמו קרקע, חשמל, גז, קירור וחיבורי רשת.
חברות שמנסות לבנות קיבולת AI מבינות שהבעיה המרכזית היא לא רק להשיג GPUs, אלא להקים תשתית פיזית שיכולה להפעיל אותם לאורך שנים.
בשורה התחתונה, Alpha Compute מסמנת לאן הAI Trade מתקדם ממניות תוכנה ושבבים לעולם של תשתיות כבדות.
מי שיש לו גישה לחשמל זמין, קרקע מתאימה ואנרגיה יציבה יכול להפוך לשחקן חשוב בשרשרת הערך, אבל כמו בכל פרויקט תשתית, הסיכון לא קטן כיוון שצריך מימון, אישורים, חיבורי חשמל, ביצוע בזמן ולקוחות שישלמו מספיק כדי להצדיק את ההשקעה.
מי זזו השבוע?
SanDisk | (SNDK) +35.38%
מספקת פתרונות זיכרון ואחסון, בעיקר NAND וFlash, לשוקי דאטה סנטרים, צרכנים ותשתיות AI.
זינקה בחדות והייתה אחת המניות הבולטות של השבוע, אחרי שהחברה הציגה תחזית צמיחה ארוכת טווח חזקה לשנים 2028–2030, לצד ביקוש גבוה שמגיע מהתרחבות תשתיות הAI.
מבחינת המשקיעים, SanDisk כבר לא נתפסת רק כחברת אחסון מחזורית, אלא כחלק מרכזי מהשכבה הפיזית של הAI המקום שבו כל מודל, דאטה סנטר ואפליקציית AI צריכים יותר נפח אחסון, יותר מהירות ויותר קיבולת.
Seagate | (STX) +19.77%
מייצרת כונני אחסון ודיסקים קשיחים בנפחים גבוהים, בעיקר לשוקי ענן, דאטה סנטרים וארגונים.
עלתה חזק כחלק מהחזרה של כסף למניות האחסון, אחרי שהשוק המשיך לתמחר ביקוש גבוה לאחסון מאסיבי מצד חברות ענן וAI.
הסיפור כאן פשוט: ככל שיותר מודלים רצים, יותר דאטה נוצר, נשמר ומעובד וחברות כמו Seagate נהנות מהצורך להחזיק כמויות אדירות של מידע לאורך זמן.
החברה כבר סיפקה תחזית חזקה על רקע ביקוש AI לאחסון, וזה המשיך לתמוך בסנטימנט סביב המניה.
Western Digital | (WDC) +17.15%
מספקת פתרונות אחסון, כוננים קשיחים וNAND לשוקי מחשוב, ענן ודאטה סנטרים.
התחזקה יחד עם כל קבוצת מניות הזיכרון והאחסון, כשהמשקיעים חזרו לתמחר מחדש את החברות שנמצאות מאחורי צריכת הדאטה של הAI.
במקרה של Western Digital, העלייה התחברה גם להתאוששות רחבה בסקטור אחרי תקופה תנודתית, וגם להבנה שהביקוש לאחסון בדאטה סנטרים לא נעלם אלא הופך לאחד מצווארי הבקבוק של התעשייה.
Micron | (MU) +10.72%
מייצרת שבבי זיכרון DRAM, NAND וHBM, שנמצאים בלב שרשרת הערך של AI ודאטה סנטרים.
בלטה בעלייה חדה כי השוק ממשיך להבין שAI לא צריך רק GPUs, אלא גם כמויות עצומות של זיכרון מהיר.
הביקוש לHBM, DRAM וNAND מתחזק יחד עם הגידול בעומסי AI, ובמקביל ההיצע בענף עדיין מוגבל.
לכן Micron קיבלה פרמיה מחודשת: היא יושבת בדיוק באזור שבו הצמיחה של הAI פוגשת מחסור, כוח תמחור ושיפור פוטנציאלי ברווחיות.