הכבישים שעליהם נוסעת מהפכת הבינה המלאכותית וקרן הסל החדשה NCLD
13.8.2026

בקצרה
- מהפכת הבינה המלאכותית דורשת תשתית פיזית עצומה, הכוללת אלפי מעבדים גרפיים, מרכזי נתונים, אספקת חשמל וקירור, כאשר חברות ה-Neocloud מתמחות באספקת שירותי מחשוב ייעודיים אלו, מה שמאפשר לחברות קטנות יותר לשכור גישה לטכנולוגיה מתקדמת במקום לרכוש ולהפעיל אותה בעצמן.
- קרן הסל החדשה Roundhill Neocloud ETF (NCLD), שהושקה ב-6 באוגוסט 2026, מספקת חשיפה ממוקדת לחברות Neocloud, עם דמי ניהול של 0.65% בשנה, והיא מאפשרת למשקיעים להשקיע בשכבת התשתיות הקריטית של הבינה המלאכותית באמצעות נייר ערך אחד, תוך פיזור סיכונים בין מספר חברות בתחום.
- NCLD מנוהלת באופן אקטיבי ומשקיעה לפחות 80% מנכסיה בחברות המייחסות לפחות 50% מהכנסותיהן לפעילויות תשתית AI, כמו השכרת GPU ומרכזי נתונים בצפיפות גבוהה, מה שמבטיח התמקדות בחברות ליבה בתחום ומאפשר למנהל הקרן להתאים את ההשקעות לתנאי השוק המשתנים.
- הקרן הציגה עלייה משמעותית של כ-19.1% בארבעה ימי מסחר בלבד מאז השקתה ב-6 באוגוסט 2026, כאשר מחיר הסגירה עלה מ-22.38 דולר ל-26.66 דולר, מה שמדגיש את הפוטנציאל הגבוה של השקעה ממוקדת בתשתיות AI, אך גם את התנודתיות הגבוהה הטמונה בהשקעות מסוג זה.
מהפכת הבינה המלאכותית מזוהה בעיקר עם חברות שמפתחות מודלים ועם יצרניות השבבים שמספקות להן כוח עיבוד. אלא שבין השבב לבין המוצר שמגיע למשתמש קיימת שכבה פיזית שלמה שבלעדיה המערכת אינה יכולה לעבוד. צריך לרכוש אלפי מעבדים גרפיים, לחבר אותם ברשת מהירה, להקים מרכזי נתונים, לספק כמויות אדירות של חשמל ולקרר ציוד שפועל בעומס גבוה מסביב לשעון.
כאן נכנסות לתמונה חברות הNeocloud. אלו ספקיות מחשוב שמתמקדות בעומסי עבודה של בינה מלאכותית ומאפשרות לחברות לשכור גישה למעבדים גרפיים ולתשתיות מתקדמות, במקום לרכוש ולהפעיל את הציוד בעצמן.
ב6 באוגוסט 2026 השיקה Roundhill Investments את קרן הסל Roundhill Neocloud ETF (NCLD), שמנסה להפוך את השכבה הזאת למה שניתן לרכוש באמצעות נייר ערך אחד. הקרן מעניקה חשיפה ממוקדת לחברות שמספקות כוח מחשוב, מפעילות מרכזי נתונים או מסבות תשתיות קיימות לצורכי בינה מלאכותית.
מהן חברות Neocloud
שירותי ענן מסורתיים מציעים ללקוחות מגוון רחב של מוצרים, בהם אחסון מידע, בסיסי נתונים, תוכנה, רשתות וכלי פיתוח. חברות Neocloud פועלות בצורה ממוקדת יותר. התשתיות שלהן נבנות סביב עומסי מחשוב כבדים שדורשים ריכוז גבוה של GPU, מעבדים גרפיים המסוגלים לבצע פעולות רבות במקביל ולכן מתאימים לאימון ולהפעלת מודלים של בינה מלאכותית.
במילים פשוטות, חברות כמו CoreWeave וNebius אינן מנסות להיות תחליף מלא לאמזון, למיקרוסופט או לגוגל. הן מנסות לספק שכבת מחשוב ייעודית ללקוחות שזקוקים לכמות גדולה של כוח עיבוד, לעיתים במהירות ובגמישות שספקיות הענן הרחבות מתקשות להציע.
הלקוחות משלמים עבור הגישה למעבדים, לאחסון, לרשת ולכלי התוכנה שנדרשים להפעלת עומסי העבודה. בחלק מהמקרים ההתקשרות נעשית באמצעות חוזים רב שנתיים, מה שעשוי להעניק לספקית נראות טובה יותר לגבי ההכנסות העתידיות. מצד שני, כדי לספק את השירות היא נדרשת להשקיע מראש סכומים גבוהים מאוד בציוד, בנדל״ן, בחיבור לחשמל ובמערכות קירור.
קרן הסל החדשה NCLD
NCLD נסחרת בנאסד״ק ומנוהלת באופן אקטיבי. המשמעות היא שמנהל הקרן אינו עוקב באופן אוטומטי אחר מדד קבוע, אלא בוחר את החברות ואת המשקל של כל אחת מהן בהתאם למתודולוגיה של Roundhill.
הקרן אמורה להשקיע לפחות 80% מנכסיה במניות או במכשירים פיננסיים שמעניקים חשיפה לחברות Neocloud. כדי להיכלל בסל, חברה צריכה לייחס לפחות 50% מהכנסותיה, מצבר החוזים שלה או מתוכנית השקעות ההון שלה לפעילויות הקשורות לתשתיות ענן לבינה מלאכותית. ההגדרה כוללת שירותי השכרת GPU, מרכזי נתונים בצפיפות גבוהה, מערכות קירור, תשתיות חשמל, רשתות מהירות וחברות שעוברות מכריית מטבעות דיגיטליים להפעלת תשתיות מחשוב.
הקרן משתמשת בשקלול המבוסס על שווי שוק מותאם. החברות הגדולות והמבוססות יותר בתחום מקבלות משקל גבוה יותר, וההרכב צפוי להיבחן מחדש לפחות אחת לרבעון.
דמי הניהול עומדים על 0.65% בשנה. פירוש הדבר הוא עלות שנתית של כ65 דולר על כל השקעה של 10,000 דולר, לפני עמלות מסחר ועלויות נוספות שעשויות לחול אצל המשקיע.
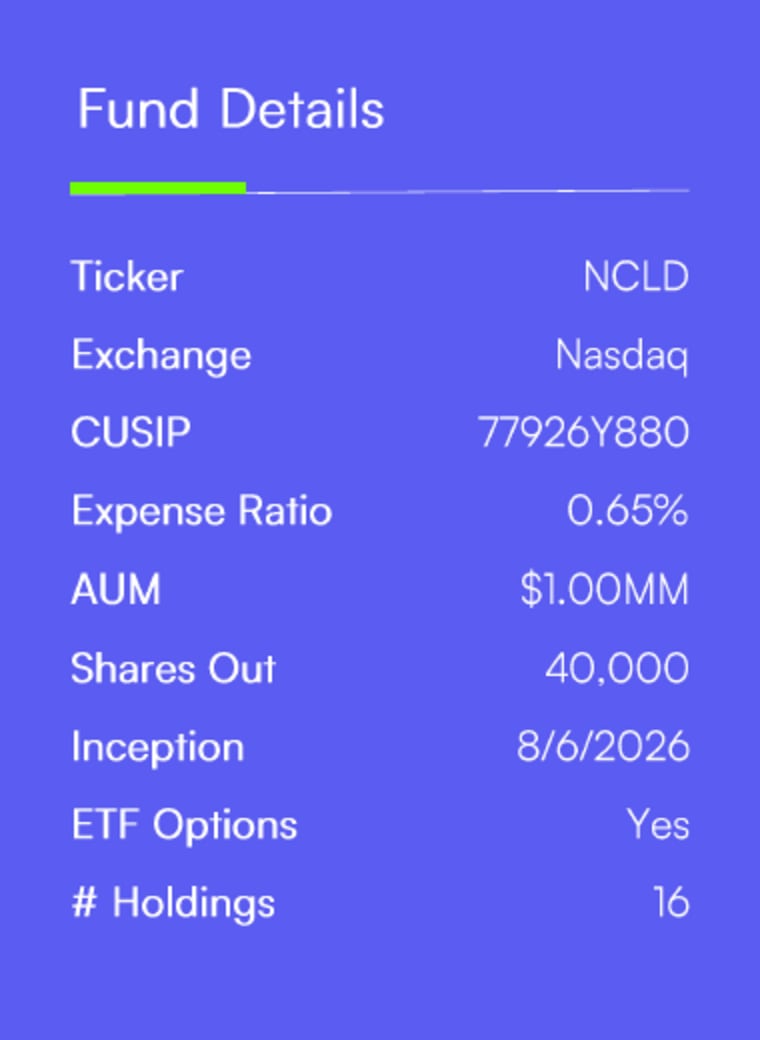
מקור: דף הנתונים הרשמי של Roundhill Investments, נכון ל6 באוגוסט 2026.
התרשים מציג את פרטי הקרן ביום ההשקה, כולל דמי הניהול, הבורסה ומספר האחזקות. נתון הנכסים המנוהלים שמופיע בו משקף את נקודת הפתיחה ואינו נתון עדכני.
ביצועי הקרן מאז ההשקה
לקרן עדיין אין היסטוריית ביצועים שמאפשרת לבחון כיצד היא מתנהגת לאורך מחזור שוק מלא. היא החלה להיסחר ב־6 באוגוסט במחיר סגירה של 22.38 דולר, ועד נעילת המסחר ב12 באוגוסט עלתה למחיר של 26.66 דולר. מדובר בעלייה של כ19.1% בתוך ארבעה ימי מסחר מלאים.
רוב המהלך הגיע ב־12 באוגוסט, שבו זינקה הקרן ב17.26%. העלייה התרחשה לצד זינוקים חדים בNebius ובCoreWeave לאחר פרסום תוצאותיהן, וכל עשר החברות שמופיעות ברשימת האחזקות המרכזיות של הקרן נסחרו באותו יום בעליות.
זו המחשה טובה ליתרון ולסיכון של קרן ממוקדת. משקיע שלא ידע איזו חברת Neocloud תגיב בצורה החזקה ביותר קיבל חשיפה למספר חברות במקביל. עם זאת, הזינוק של שתי האחזקות הגדולות היה אחראי לחלק משמעותי מהתנועה בקרן. פרק זמן של פחות משבוע אינו מאפשר להסיק דבר על הביצועים הצפויים בהמשך, והתגובה החדה מדגישה בעיקר את רמת התנודתיות.
אחזקות הקרן
ביום ההשקה החזיקה NCLD בעשר חברות מרכזיות. Nebius Group (NBIS) הייתה האחזקה הגדולה ביותר במשקל של 30.83%, ואחריה CoreWeave (CRWV) במשקל של 27.30%. יחד הן היוו 58.13% מהחשיפה.
IREN (IREN) קיבלה משקל של 7.72%, Hut 8 (HUT) משקל של 6.32%, TeraWulf (WULF) משקל של 4.97% וApplied Digital (APLD) משקל של 4.83%. יתרת הסל התחלקה בין Cipher Digital (CIFR), Galaxy Digital (GLXY), Core Scientific (CORZ) וCleanSpark (CLSK).
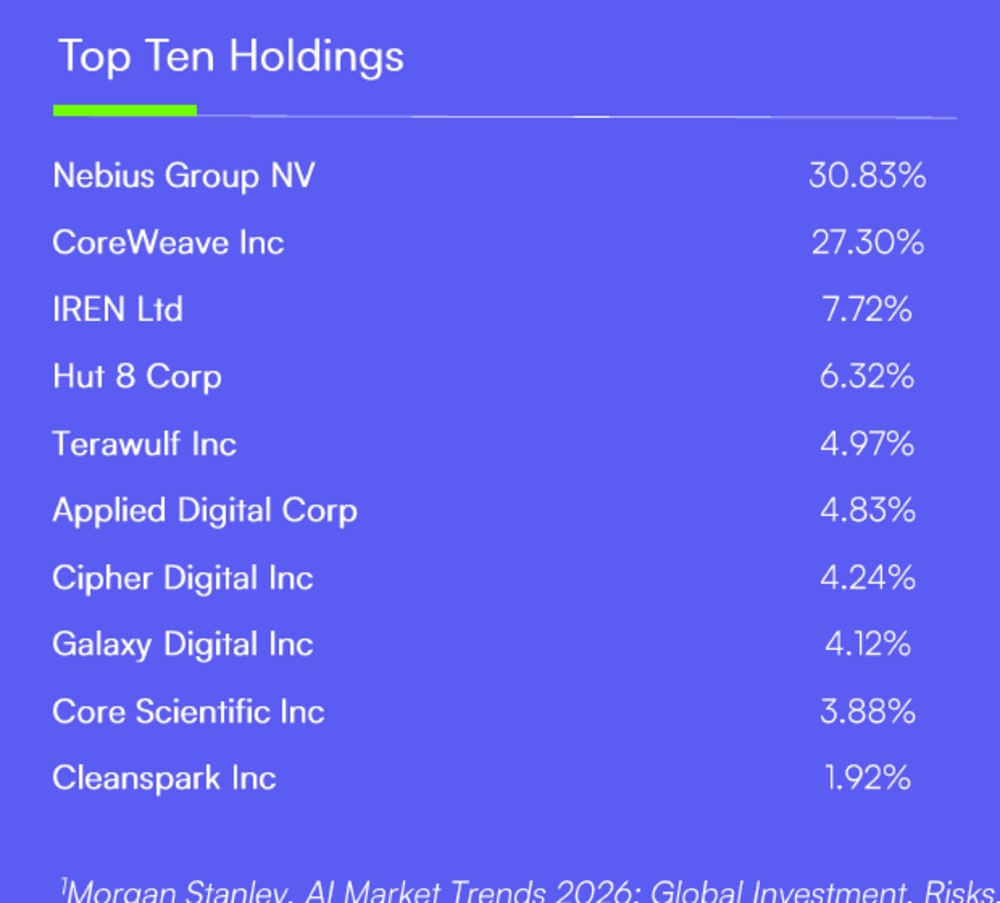
מקור: דף הנתונים הרשמי של Roundhill Investments, נכון ל6 באוגוסט 2026.
התרשים מראה כי הקרן אמנם מחזיקה בכמה חברות, אך רוב החשיפה הראשונית שלה התמקדה בשתי אחזקות. משקלה של NBIS לבדה היה גבוה ממשקלן המשותף של שבע האחזקות הקטנות ביותר.
Roundhill הציגה בדף הנתונים 16 אחזקות, אך אין פירוש הדבר שמדובר ב־16 חברות Neocloud שונות. הקרן יכולה להחזיק גם מזומן, בטוחות ומכשירים נגזרים. הסימולים KEEL, SHAZ, BRUN וWYFI אינם ארבע חברות Neocloud נוספות שצריך לספור לצד עשר החברות המופיעות בטבלה הרשמית.
חלק מהחשיפה מתקבל באמצעות Total Return Swap, חוזה החלף שבו הקרן מקבלת את התשואה הכלכלית של נכס מסוים בלי להחזיק בו באופן ישיר. Roundhill מסבירה שהשימוש בחוזים נועד לסייע לקרן לעמוד בדרישות הפיזור החלות על חברת השקעות מוסדרת לצורכי מס.
המבנה הזה מוסיף סיכונים שאינם קיימים בהחזקה ישירה בלבד. חוזה החלף תלוי ביכולת של הצד שמול הקרן לעמוד בהתחייבויותיו, עשוי להיות פחות נזיל וקשה יותר לתמחור בתקופות של לחץ בשווקים.
החברות שמובילות את הקרן
Nebius היא חברת תשתיות בינה מלאכותית שמרכזה באמסטרדם ומניותיה נסחרות בנאסד״ק. החברה מפעילה פלטפורמת ענן שמחברת בין אשכולות גדולים של מעבדים גרפיים, אחסון, רשת וכלי תוכנה המיועדים לפיתוח, לאימון ולהפעלת מודלים. היא אינה מוכרת רק זמן שימוש בשרתים, אלא מנסה לספק סביבת עבודה מלאה לאורך מחזור החיים של מודל בינה מלאכותית.
CoreWeave מפעילה ענן שנבנה מראש עבור עומסי בינה מלאכותית ומחשוב עתיר ביצועים. החברה מספקת ללקוחות גישה למעבדים מתקדמים של Nvidia, לצד אחסון, רשת וכלי ניהול. היא ממוקדת יותר מחברות הענן המסורתיות, אך גם תלויה במידה גבוהה בהשקעות בציוד, בזמינות חשמל וביכולת למלא את מרכזי הנתונים בחוזים ארוכי טווח.
IREN מפעילה מרכזי נתונים ופתרונות ענן המבוססים על אשכולות GPU. החברה התפתחה מתוך תשתיות שנבנו במקור לפעילות כריית ביטקוין, וכיום מרחיבה את פעילותה למרכזי נתונים ולמחשוב עבור בינה מלאכותית.
Hut 8 פועלת גם היא בצומת שבין אנרגיה, תשתיות דיגיטליות ומרכזי נתונים. פעילותה ממחישה מדוע כמה מהחברות בקרן אינן חברות ענן טהורות. הן מחזיקות קרקע, חיבורי חשמל ותשתיות ששימשו או עדיין משמשות לכריית ביטקוין, ומנסות לנצל את אותם נכסים כדי להקים מרכזי נתונים לבינה מלאכותית.
גם TeraWulf, Applied Digital, Cipher Digital, Core Scientific ו־CleanSpark מגיעות במידה שונה מעולמות הכרייה והתשתיות הדיגיטליות. המשקיע בקרן אינו מקבל רק חשיפה להשכרת מעבדים גרפיים. הוא נחשף גם לביצוע של פרויקטים פיזיים, למחירי החשמל, למימון, לאישורים וליכולת להסב אתרי כרייה למרכזי נתונים מתקדמים.
למה תחום ה־Neocloud צומח עכשיו
הביקוש למחשוב עבור בינה מלאכותית גדל מהר יותר מהיכולת להקים מרכזי נתונים ולחבר אותם לרשת החשמל. אימון מודלים גדולים דורש אלפי מעבדים שפועלים יחד, רשת מהירה מאוד, אחסון בהיקף גבוה ומערכת קירור שמסוגלת לפנות את החום שנוצר.
Roundhill מציגה את חברות הNeocloud ככבישי האגרה של תעשיית הבינה המלאכותית. במקום לנסות לנחש איזה מודל ינצח, המשקיע נחשף לחברות שמספקות את התשתית שעליה המודלים מתאמנים ופועלים.
הדימוי שימושי, אך אינו מושלם. כביש אגרה קיים יכול לגבות תשלום מכל רכב שעובר עליו. חברת Neocloud צריכה תחילה לרכוש ציוד יקר, להשיג חשמל, לממן את ההקמה ולחתום על חוזים שיצדיקו את ההשקעה. מעבדים מתיישנים במהירות, העלות של ההון יכולה להשתנות ולקוח גדול שמצמצם הזמנה עלול להשאיר קיבולת יקרה ללא שימוש.
הפיזור קיים אך הסיכון נשאר גבוה
היתרון של NCLD הוא שהמשקיע אינו נדרש לבחור לבדו בין NBIS, CRWV, IREN ושאר החברות. אם הביקוש למחשוב ממשיך לגדול אך ההצלחה מתחלקת בין כמה ספקיות, הקרן יכולה לספק חשיפה רחבה יותר ממניה בודדת.
עם זאת, מדובר בפיזור בתוך נושא צר ולא בפיזור אמיתי בין ענפים. כמעט כל החברות תלויות באותו מנוע מרכזי, המשך השקעות גבוהות בבינה מלאכותית. האטה בבניית מרכזי נתונים, ירידה במחירי השכרת כוח המחשוב או שיפור בהיצע עלולים להשפיע על מרבית האחזקות באותו הזמן.
גם הריכוזיות הפנימית משמעותית. ביום ההשקה, כל תנועה משותפת של NBIS ושל CRWV השפיעה על יותר ממחצית הקרן. מי שרוכש את NCLD צריך להבין שהוא מקבל סל חברות, אבל עדיין מבצע בפועל הימור גדול על שתי המובילות.
סיכון נוסף הוא התלות בNvidia ובמחזורי השדרוג שלה. המעבדים המתקדמים מאפשרים לחברות לגבות מחירים גבוהים ולמשוך לקוחות, אך רכישתם דורשת הון רב. השקה של דור חדש יכולה לשפר את הביקוש ובה בעת להוריד את הערך הכלכלי של ציוד ישן.
לכך מצטרפים צורכי חשמל וקירור חריגים, מגבלות חיבור לרשת, אישורים רגולטוריים והתנגדות מקומית להקמת מרכזי נתונים. זהו עסק טכנולוגי שמבוסס על כמויות גדולות של תשתית פיזית, ולכן קצב הצמיחה אינו תלוי רק בתוכנה או בביקוש מצד הלקוחות.
סיכום ותובנות
קרן הסל NCLD מעניקה למשקיעים דרך ישירה יחסית להיחשף לחברות שמפעילות את שכבת המחשוב של מהפכת הבינה המלאכותית. במקום לבחור חברת Neocloud אחת, ניתן לרכוש סל הכולל ספקיות ענן ייעודיות לצד חברות תשתית שמסבות אתרי אנרגיה וכרייה למרכזי נתונים.
הקרן אינה פתרון מפוזר במובן המקובל. ביום ההשקה, NBIS וCRWV היוו יחד 58.13% מהחשיפה, וכל החברות בסל נשענות במידה רבה על אותו סיפור של ביקוש גובר למעבדים, לחשמל ולמרכזי נתונים.
למי שמאמין בתחום אך מעדיף לפזר את ההשקעה בין מספר חברות, NCLD יכולה להיות דרך מעניינת להיחשף אליו. המשקיע עדיין צריך לעקוב אחר ההשקעות בבינה מלאכותית, קצב חתימת החוזים, ניצול הקיבולת, הוצאות המימון, זמינות החשמל ורמת הריכוזיות בקרן. הפיזור מקטין את התלות בחברה אחת, אך אינו מבטל את התנודתיות ואת הסיכון הענפי.