סיכום דו״ח Q2 2026 מימון ישיר
13.8.2026

בקצרה
- הרווח הנקי של מימון ישיר זינק ל-74.3 מיליון ש"ח ברבעון השני של 2026, עלייה חדה מ-17.5 מיליון ש"ח ברבעון המקביל, מה שמשקף שיפור משמעותי בביצועים התפעוליים וביעילות, ומעיד על פוטנציאל צמיחה חזק לרווחיות החברה.
- הכנסות החברה מפעילות מימון נטו צמחו ב-38% והגיעו ל-344.7 מיליון ש"ח, כאשר העמדת ההלוואות עלתה ב-29% ל-3.14 מיליארד ש"ח, מה שמדגיש את התרחבות פעילות האשראי של החברה ומבסס את מעמדה בשוק האשראי החוץ-בנקאי.
- הפסדי האשראי של מימון ישיר ירדו ב-8% ל-71.8 מיליון ש"ח, ושיעור הפסדי האשראי נשמר יציב יחסית ברמה של 3.04%, נתון המצביע על ניהול סיכונים אפקטיבי ואיכות אשראי טובה, התומך ביציבות הפיננסית של החברה.
- תיק הלוואות הרכב הגיע ל-16 מיליארד ש"ח ותיק המשכנתאות צמח ב-55% ל-4.16 מיליארד ש"ח, כאשר החברה הכריזה על חלוקת דיבידנד של 48.1 מיליון ש"ח, מה שמעיד על צמיחה משמעותית בתיקי האשראי ועל מדיניות חלוקת רווחים נדיבה למשקיעים.
נקודות מפתח
• הרווח הנקי: זינק ל74.3 מיליון ש״ח, לעומת 17.5 מיליון ש״ח ברבעון המקביל ו53.4 מיליון ש״ח ברבעון הקודם
• הכנסות מפעילות מימון נטו: צמחו ב38% ל344.7 מיליון ש״ח, לעומת 249.1 מיליון ש״ח בשנה שעברה
• העמדת הלוואות: הגיעה ל3.14 מיליארד ש״ח, עלייה של 29% לעומת הרבעון המקביל, כאשר 96% מההלוואות היו מגובות בבטוחה
• הפסדי אשראי: הסתכמו ב71.8 מיליון ש״ח, ירידה של 8% לעומת הרבעון המקביל, ושיעור הפסדי האשראי נותר יציב יחסית ברמה של 3.04%
• תיקי האשראי: תיק הלוואות הרכב הגיע ל16 מיליארד ש״ח ותיק המשכנתאות צמח ב55% ל4.16 מיליארד ש״ח
• דיבידנד: החברה הכריזה על חלוקה של 48.1 מיליון ש״ח בגין רווחי הרבעון, ובסך הכול 84.8 מיליון ש״ח מתחילת השנה
מימון ישיר היא חברת אשראי חוץ בנקאי שמתמקדת בעיקר במימון רכישת כלי רכב ובמתן משכנתאות.
המודל העסקי שלה משלב העמדת הלוואות, החזקת חלק מהאשראי במאזן ומכירה או המחאה של תיקים לגופים פיננסיים.
ברבעון השני החברה הציגה שילוב חזק במיוחד של צמיחה בפעילות, שיפור ביעילות וירידה בהוצאות הפסדי האשראי, שהוביל לרווח הרבעוני הגבוה ביותר בתקופה המוצגת.
התרחיש השורי
מנוע הצמיחה הראשון הוא השיפור החד ברווחיות פעילות הרכב.
הרווח הנקי במגזר הגיע ל37.4 מיליון ש״ח, לעומת 7.5 מיליון ש״ח ברבעון המקביל.
החברה מייחסת את השיפור לגידול בהעמדת ההלוואות, התייעלות תפעולית ושיפור בעלויות גיוס המקורות.
תוכנית ההתייעלות חסכה כ19.2 מיליון ש״ח במחצית הראשונה לעומת ממוצע ההוצאות ב2025.
מימון ישיר היא חברת אשראי חוץ בנקאי שמתמקדת בעיקר במימון רכישת כלי רכב ובמתן משכנתאות. המודל העסקי שלה משלב העמדת הלוואות, החזקת חלק מהאשראי במאזן ומכירה או המחאה של תיקים לגופים פיננסיים. ברבעון השני החברה הציגה שילוב חזק במיוחד של צמיחה בפעילות, שיפור ביעילות וירידה בהוצאות הפסדי האשראי, שהוביל לרווח הרבעוני הגבוה ביותר בתקופה המוצגת.
התרחיש השורי
מנוע הצמיחה הראשון הוא השיפור החד ברווחיות פעילות הרכב. הרווח הנקי במגזר הגיע ל37.4 מיליון ש״ח, לעומת 7.5 מיליון ש״ח ברבעון המקביל. החברה מייחסת את השיפור לגידול בהעמדת ההלוואות, התייעלות תפעולית ושיפור בעלויות גיוס המקורות. תוכנית ההתייעלות חסכה כ19.2 מיליון ש״ח במחצית הראשונה לעומת ממוצע ההוצאות ב2025. המשמעות היא שהצמיחה ברווח אינה מבוססת רק על הרחבת תיק האשראי, אלא גם על מערכת תפעולית יעילה יותר.
המשמעות היא שהצמיחה ברווח אינה מבוססת רק על הרחבת תיק האשראי, אלא גם על מערכת תפעולית יעילה יותר.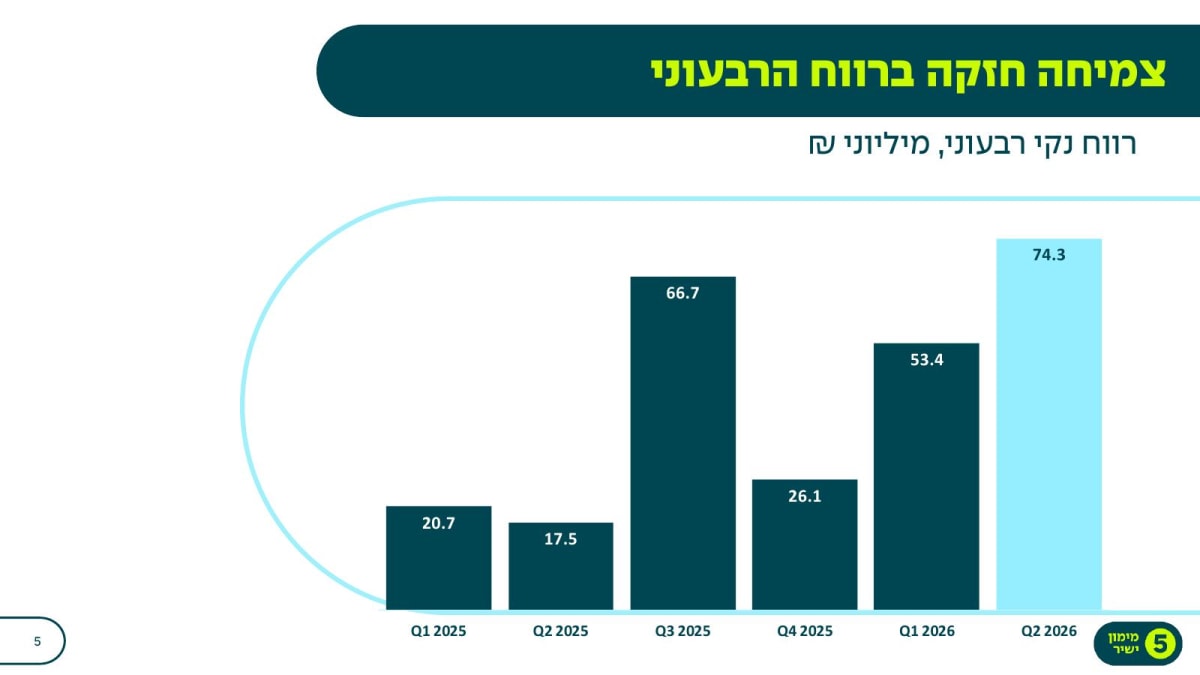
מקור: מצגת המשקיעים של מימון ישיר.
התרשים מציג את העלייה ברווח הנקי מ17.5 מיליון ש״ח ברבעון המקביל ל74.3 מיליון ש״ח ברבעון הנוכחי.
השיפור ניכר גם מול הרבעון הקודם, שבו הרווח הסתכם ב53.4 מיליון ש״ח.
מנוע הצמיחה השני הוא פעילות המשכנתאות. תיק המשכנתאות צמח בתוך שנה מ2.68 מיליארד ש״ח ל4.16 מיליארד ש״ח, והרווח הנקי בפעילות הגיע ל36.9 מיליון ש״ח, לעומת 10.1 מיליון ש״ח ברבעון המקביל.
עם זאת, 16.8 מיליון ש״ח מהרווח נבעו מפעילות שוטפת ו20.1 מיליון ש״ח מעסקאות ומדידה חשבונאית של תיקי אשראי.
הפעילות כבר הפכה למנוע רווח משמעותי, אך איכות הרווח תיבחן לפי היכולת להמשיך להגדיל גם את הרווח השוטף.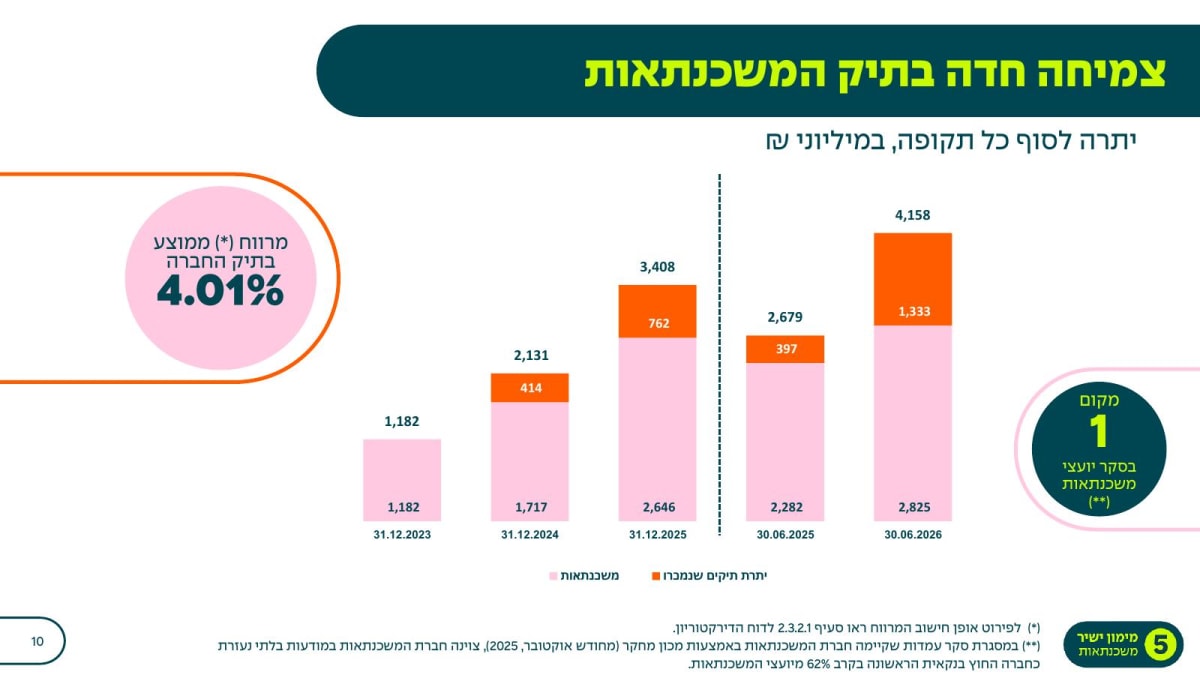
מקור: מצגת המשקיעים של מימון ישיר.
התרשים מציג את הצמיחה המהירה בתיק המשכנתאות ואת העלייה בחלק המוחזק במאזן.
המרווח הממוצע בתיק עומד על 4.01%, נתון שתומך ברווחיות אך מחייב בחינה לצד איכות האשראי ועלויות המימון.
התרחיש הדובי
הסיכון הראשון הוא התלות בעסקאות המחאת הלוואות, איגוחים ומדידה לפי שווי הוגן. במהלך הרבעון הומחו תיקי רכב ומשכנתאות בהיקף של כ1.3 מיליארד ש״ח.
עסקאות כאלה משחררות הון ומאפשרות להרחיב את הפעילות, אך הרווח מהן יכול להשתנות בהתאם לתשואות בשוק, לתמחור מצד הגופים הרוכשים וליכולת לבצע עסקאות נוספות. עלייה בתשואות או ירידה בתיאבון של המשקיעים לאשראי צרכני עלולות לצמצם את הרווח מעסקאות אלו.
הסיכון השני נמצא במבנה המאזן.
מול נכסים של כ11 מיליארד ש״ח, לחברה מזומנים ושווי מזומנים של 84 מיליון ש״ח והון כולל של כ1.5 מיליארד ש״ח.
זהו מבנה מקובל בחברת אשראי, אך הוא יוצר תלות מתמשכת במקורות מימון וביכולת למחזר חוב.
לחברה מסגרות אשראי לא מנוצלות של 2.5 מיליארד ש״ח ומקורות אשראי בהיקף 8.9 מיליארד ש״ח בסולו, אך הרעה בשוק האשראי או התייקרות חדה במימון עלולות לפגוע במרווח.
מסקנה
תזת ההשקעה התחזקה בעקבות הרבעון.
מימון ישיר הציגה שיפור רחב יחסית, שכלל צמיחה בהעמדת האשראי, עלייה בהכנסות, שיפור ביעילות ויציבות בהפסדי האשראי.
המשתנה החשוב ביותר להמשך הוא איכות הרווח.
החברה תצטרך להראות שהרווח השוטף במגזרי הרכב והמשכנתאות ממשיך לצמוח גם ללא תרומה חריגה מעסקאות המחאה, איגוח ושווי הוגן.
הצמיחה אינה מגיעה על חשבון איכות האשראי
הוצאות הפסדי האשראי ירדו ל71.8 מיליון ש״ח, לעומת 78.2 מיליון ש״ח ברבעון המקביל, למרות התרחבות הפעילות.
שיעור הפסדי האשראי עמד על 3.04%, לעומת 3.85% בשנה שעברה ו3.14% ברבעון הקודם.
נוסף על כך, 96% מההלוואות שהועמדו ברבעון היו מגובות בבטוחה. אלו נתונים שמעידים שבשלב זה הצמיחה לא לוותה בהרעה ניכרת באיכות התיק. 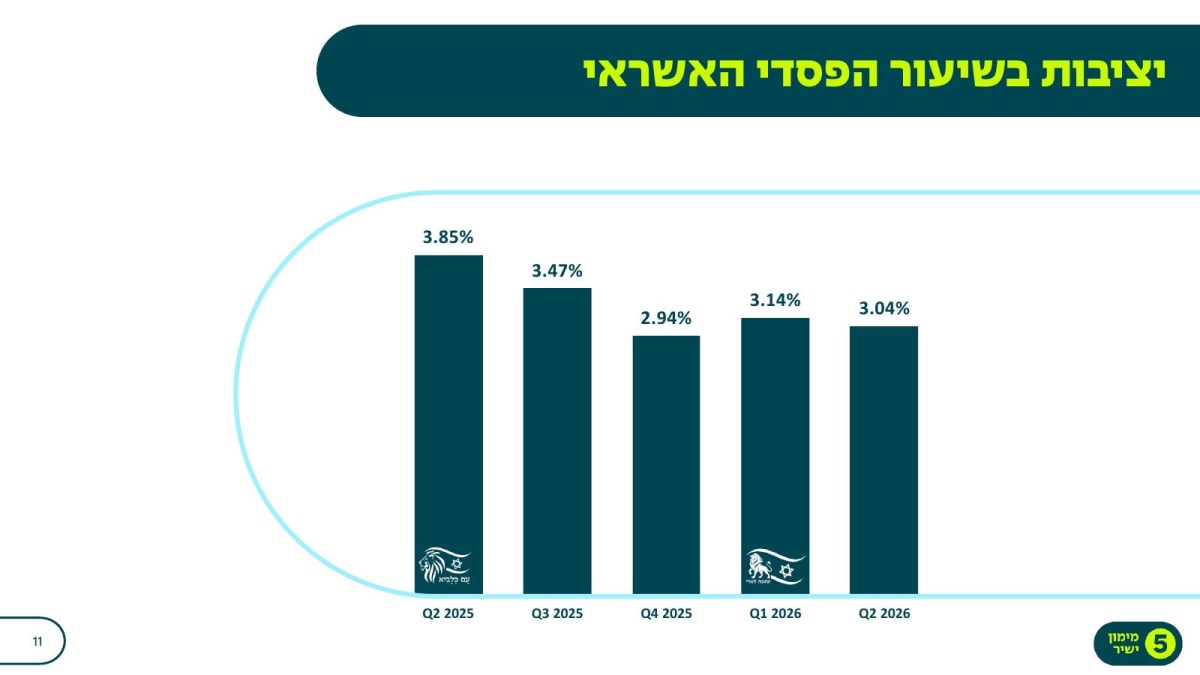
מקור: מצגת המשקיעים של מימון ישיר.
התרשים מציג ירידה בשיעור הפסדי האשראי לעומת השנה שעברה ויציבות יחסית בשני הרבעונים האחרונים.
המשך יציבות באזור הנוכחי יהיה חיוני ככל שתיקי הרכב והמשכנתאות ימשיכו לצמוח.
היקף הפעילות ממשיך להתרחב
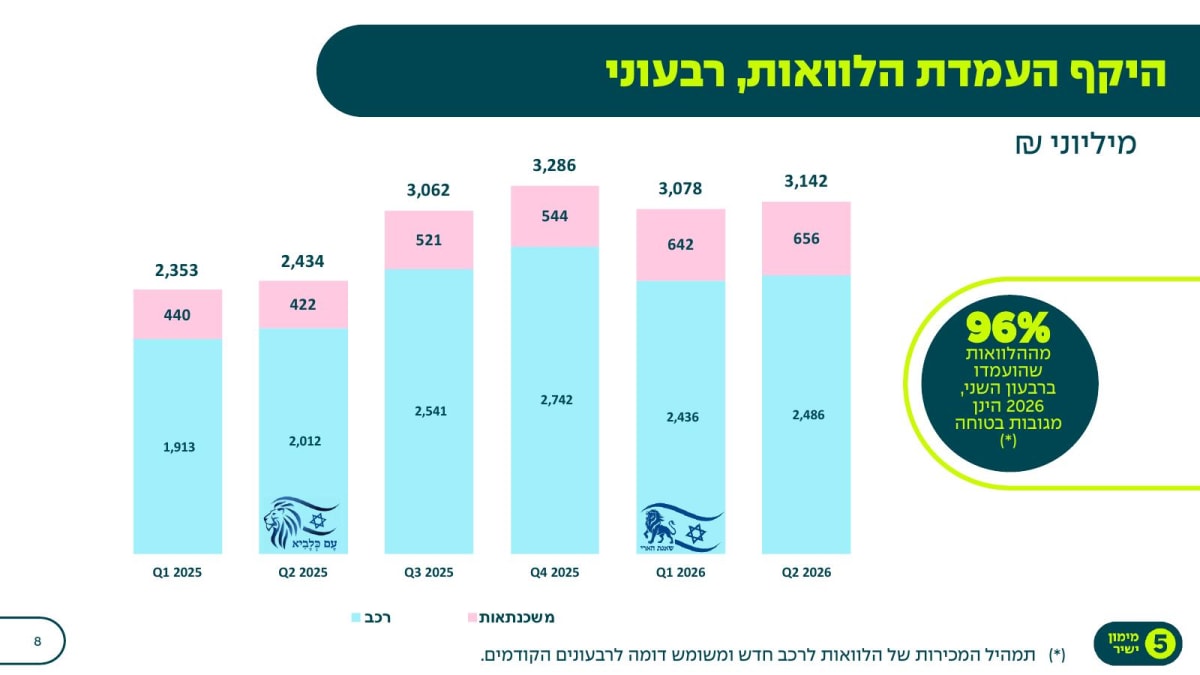
מימון ישיר העמידה ברבעון הלוואות בהיקף של 3.14 מיליארד ש״ח, לעומת 2.43 מיליארד ש״ח ברבעון המקביל.
כ2.49 מיליארד ש״ח הגיעו מפעילות הרכב וכ656 מיליון ש״ח מפעילות המשכנתאות.
תיק הלוואות הרכב הגיע ל16 מיליארד ש״ח, צמיחה של 16% בתוך שנה, בעוד שתיק המשכנתאות צמח בקצב מהיר יותר.
מקור: מצגת המשקיעים של מימון ישיר.
התרשים מראה שהיקף העמדת ההלוואות נותר מעל 3 מיליארד ש״ח זה ארבעה רבעונים רצופים.
פעילות המשכנתאות ממשיכה להגדיל את חלקה בתמהיל, אך הרכב עדיין מהווה את עיקר ההעמדות.
ההתייעלות מתחילה להופיע בשורה התחתונה
הוצאות המכירה והשיווק הסתכמו ב90.7 מיליון ש״ח, עלייה של 6% בלבד לעומת הרבעון המקביל, בזמן שההכנסות מפעילות מימון נטו צמחו ב38%.
הוצאות ההנהלה והכלליות עלו ל64.1 מיליון ש״ח, אך ההוצאות התפעוליות הכוללות צמחו בקצב נמוך משמעותית מההכנסות.
הפער הזה יצר מנוף תפעולי, כלומר מצב שבו ההכנסות צומחות מהר יותר מההוצאות והרווח גדל בקצב מהיר יותר.
הדיבידנד גבוה אך דורש איזון
הדיבידנד של 48.1 מיליון ש״ח משקף כ70% מהרווח המיוחס לבעלי המניות ברבעון.
תשואת הדיבידנד שהציגה החברה ל12 החודשים האחרונים עמדה על 8.7%, לעומת ממוצע של כ2.7% בבורסה בתל אביב.
מדובר ברכיב משמעותי בתזה, אך חברת אשראי שצומחת במהירות זקוקה להון כדי לתמוך בהרחבת התיק.
המשקיעים יצטרכו לעקוב אחר האיזון בין חלוקת רווחים לבין שמירה על כרית הון מספקת.
שאלות מפתח
- כמה מתוך הרווח ברבעון נבע מפעילות שוטפת חוזרת וכמה מעסקאות המחאה, איגוח ושינויים בשווי ההוגן?
- האם החברה תוכל לשמור על שיעור הפסדי אשראי קרוב ל3% בזמן שתיק המשכנתאות והאשראי העסקי ממשיכים להתרחב?
- כיצד צפויים שינויים בריבית ובתשואות האג״ח להשפיע על עלויות המקורות, מרווחי האשראי ורווחיות עסקאות מכירת התיקים?
למה לשים לב ברבעון הבא
הנושא הראשון הוא הרווח השוטף מפעילות המשכנתאות.
המשך צמיחה ברווח ללא תלות בעסקאות חדשות יחזק את איכות התוצאות, בעוד שירידה ברווח השוטף לצד תלות ברווחי איגוח תחליש את התזה.
הנושא השני הוא שיעור הפסדי האשראי.
יציבות סביב 3% או ירידה נוספת יראו שהצמיחה נשארת מבוקרת.
עלייה חדה, במיוחד בפעילות הרכב, תעיד שהתרחבות התיק מתחילה לבוא על חשבון איכות החיתום.
הנושא השלישי הוא המרווח הפיננסי.
שיפור בעלויות גיוס המקורות ובמחירי ההלוואות יתמוך ברווחיות.
התייקרות המימון ללא יכולת לגלגל אותה ללקוחות עלולה לשחוק את השיפור שהושג ברבעון.
סיכום
מימון ישיר הציגה רבעון חזק מאוד, עם צמיחה של 38% בהכנסות מפעילות מימון נטו, יותר מפי ארבעה ברווח הנקי לעומת השנה שעברה ושיפור בפעילות הרכב והמשכנתאות.
עיקר החוזקה נמצא בשילוב בין הגדלת הפעילות, התייעלות ויציבות באיכות האשראי.
נכון לכתיבת סיכום זה המניה עולה בכ-3.6% על רקע הצגה של צמיחה בהכנסות ודוח חיובי.