סיכום דו״ח Q1 2027 חברת EnerSys (ENS)
13.8.2026
בקצרה
- חברת EnerSys הציגה ברבעון הראשון של 2027 הכנסות שיא של 935.6 מיליון דולר, עלייה של 4.8% מעל צפי האנליסטים, מה שמצביע על ביקוש חזק לפתרונות אגירת אנרגיה וסוללות, בעיקר ממרכזי נתונים ותשתיות תקשורת, ומחזק את תזת ההשקעה בחברה.
- הרווח המתואם למניה (EPS) של EnerSys הגיע לשיא של 3.66 דולר, אך בנטרול הטבת מס 45X והחזרי מכסים חד פעמיים, רווח הליבה הסתכם ב-1.78 דולר, המהווה צמיחה של 42%, ומדגיש שיפור אמיתי בביצועים התפעוליים מעבר להטבות חד פעמיות.
- תזרים המזומנים החופשי של החברה זינק ל-218 מיליון דולר, לעומת תזרים שלילי של 32 מיליון דולר ברבעון המקביל אשתקד, מה שמבטא שיפור משמעותי ביכולת החברה לייצר מזומנים מפעילותה השוטפת ומספק גמישות פיננסית להשקעות עתידיות.
- מגזר פתרונות הרשת והתשתיות צמח ב-9% ל-428 מיליון דולר, ומגזר פתרונות החשמל המדויקים עלה ב-24% ל-101 מיליון דולר, בעוד שמגזר הניידות התעשייתית ירד ב-3%, מה שמעיד על צמיחה ממוקדת במגזורים בעלי ביקוש גבוה כמו מרכזי נתונים וביטחון, אך גם על חולשה במגזרים מסורתיים יותר.
נקודות מפתח
• הכנסות: הסתכמו ב935.6 מיליון דולר, עלייה של 4.8% לעומת השנה שעברה ומעל צפי האנליסטים לכ928 מיליון דולר
• EPS מתואם: הרווח למניה בנטרול סעיפים חשבונאיים מסוימים הגיע לשיא של 3.66 דולר, לעומת 2.23 דולר אשתקד וצפי של כ2.82 דולר
• ביצועי הליבה: הEPS המתואם בנטרול הטבת 45X והחזרי המכסים הסתכם ב1.78 דולר, צמיחה של 42%, נתון שמציג שיפור אמיתי מעבר להטבות החד פעמיות
• תזרים מזומנים חופשי: הגיע ל218 מיליון דולר, לעומת תזרים שלילי של 32 מיליון דולר ברבעון המקביל
• תחזית לרבעון הבא: הכנסות של 955 עד 995 מיליון דולר וEPS מתואם של 3.15 עד 3.25 דולר
חברת אנרסיס שמתמחה בפיתוח וייצור פתרונות אגירת אנרגיה, סוללות ומערכות חשמל לשוק מרכזי הנתונים, תשתיות תקשורת, ציוד תעשייתי, תחבורה, תעופה וביטחון.
החברה מוכרת בין היתר סוללות גיבוי למרכזי נתונים ורשתות תקשורת, פתרונות הנעה למלגזות וכלי עבודה תעשייתיים וסוללות מתקדמות לרחפנים, מערכות הגנה ויישומים צבאיים.
החברה פתחה את שנת הכספים 2027 עם שיא בהכנסות וברווח המתואם למניה, לצד אישור להשקעה בקמפוס אמריקאי לייצור תאי ליתיום המיועדים בעיקר לשוק הביטחוני.
התרחיש השורי
מנוע הצמיחה הראשון הוא הביקוש ממרכזי נתונים ומתשתיות תקשורת.
הכנסות מגזר פתרונות הרשת והתשתיות עלו ב9% ל428 מיליון דולר, בעיקר בזכות ביקוש חזק ממרכזי נתונים, צמיחה במוצרי אלקטרוניקת הספק ושיפור בתמהיל המכירות.
הרווח התפעולי המתואם של המגזר צמח ב51% ושיעור הרווח עלה ב2.9 נקודות אחוז ל10.5%.
זו אינדיקציה לכך שהצמיחה אינה מגיעה רק מהגדלת המחזור, אלא גם ממכירת מוצרים בעלי ערך ורווחיות גבוהים יותר.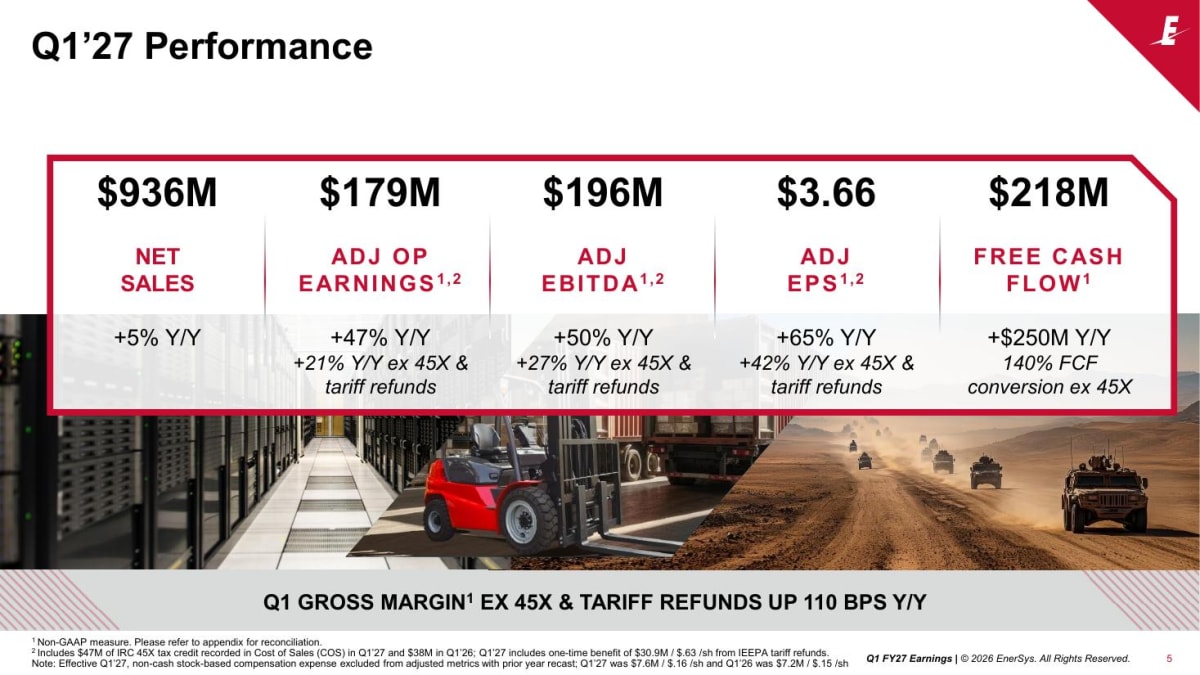
מקור: מצגת התוצאות של EnerSys.
התרשים מציג את השיא בהכנסות, ברווח המתואם ובתזרים המזומנים.
חשוב במיוחד לראות שגם בנטרול הטבת 45X והחזרי המכסים, הרווח למניה צמח ב42%.
מנוע הצמיחה השני הוא תחום התעופה והביטחון. הכנסות מגזר פתרונות החשמל המדויקים צמחו ב24% ל101 מיליון דולר, בעקבות ביקוש לרחפנים, מערכות נגד רחפנים והגנה מפני טילים.
הרווח התפעולי המתואם של המגזר עלה ב48% ל18.3 מיליון דולר ושיעור הרווח הגיע ל18.2%.
התוכנית להקים בארצות הברית מפעל ליתיום בקיבולת התחלתית של כ1 גיגה ואט שעה עשויה להרחיב את כושר הייצור ולחזק את מעמד החברה כספקית מקומית לתעשייה הביטחונית.
התרחיש הדובי
חלק משמעותי מהקפיצה ברווח נבע מהטבות שאינן משקפות לבדן את קצב השיפור השוטף בעסק.
הרבעון כלל הטבת מס 45X בסך 47 מיליון דולר והחזרי מכסים חד פעמיים בסך 30.9 מיליון דולר.
הEPS המתואם המדווח הגיע ל3.66 דולר, אך בנטרול שני הרכיבים הוא עמד על 1.78 דולר.
ביצועי הליבה עדיין השתפרו בצורה משמעותית, אך הפער הגדול מחייב להיזהר מהסתמכות על הרווח המדווח לצורך הערכת כוח הרווח העתידי.
החולשה בשוק הציוד לשינוע חומרים ממשיכה להכביד על מגזר הניידות התעשייתית. הכנסות המגזר ירדו ב3% ל407 מיליון דולר, הרווח התפעולי המתואם ירד ב11% ושיעור הרווח נשחק ל9.3%.
ההנהלה מצפה לחזרה לצמיחה עד סוף שנת הכספים, אך האטה ממושכת בביקוש למלגזות ולציוד תעשייתי עלולה לקזז חלק מהצמיחה במרכזי הנתונים ובביטחון.
בנוסף, עלויות הובלה, אינפלציה ומתיחות גיאופוליטית ממשיכות ליצור אי ודאות.
מסקנה
תזת ההשקעה התחזקה, בעיקר בזכות השיפור ברווחיות הליבה, תזרים המזומנים החריג בעוצמתו והחשיפה הגדלה למרכזי נתונים ולמערכות ביטחוניות.
עם זאת, איכות התוצאה פחות חזקה מכפי שהEPS המדווח לבדו מרמז, בשל תרומה גדולה מהטבת 45X ומהחזרי מכסים.
המשתנה החשוב ביותר להמשך יהיה יכולת החברה להמשיך להרחיב את שיעורי הרווח גם ללא הטבות אלה, תוך שמירה על צמיחה במגזרי התשתיות והביטחון.
הצמיחה משתנה לפי מגזר
מגזר פתרונות הרשת והתשתיות ומגזר פתרונות החשמל המדויקים סיפקו יחד את עיקר השיפור.
הראשון נהנה מהשקעות במרכזי נתונים ומתקשורת, והשני מביקוש ביטחוני.
מנגד, מגזר הניידות התעשייתית, שהוא עדיין מגזר גדול מאוד, הציג ירידה בהכנסות וברווח. המשמעות היא שהחברה אינה נהנית עדיין מהתרחבות רוחבית בכל הפעילויות.
איכות הרווח השתפרה גם בנטרול ההטבות
הרווח התפעולי המתואם הגיע ל178.8 מיליון דולר ושיעור הרווח התפעולי עלה ל19.1%.
בנטרול הטבת 45X והחזרי המכסים, הרווח התפעולי עמד על 100.8 מיליון דולר ושיעורו הגיע ל10.8%, לעומת 9.3% אשתקד.
זהו השיפור החשוב יותר למשקיע, משום שהוא מצביע על תרומה אמיתית מתמחור, תמהיל מוצרים והתייעלות.
התזרים והמאזן מספקים גמישות
מקור: מצגת התוצאות של EnerSys.
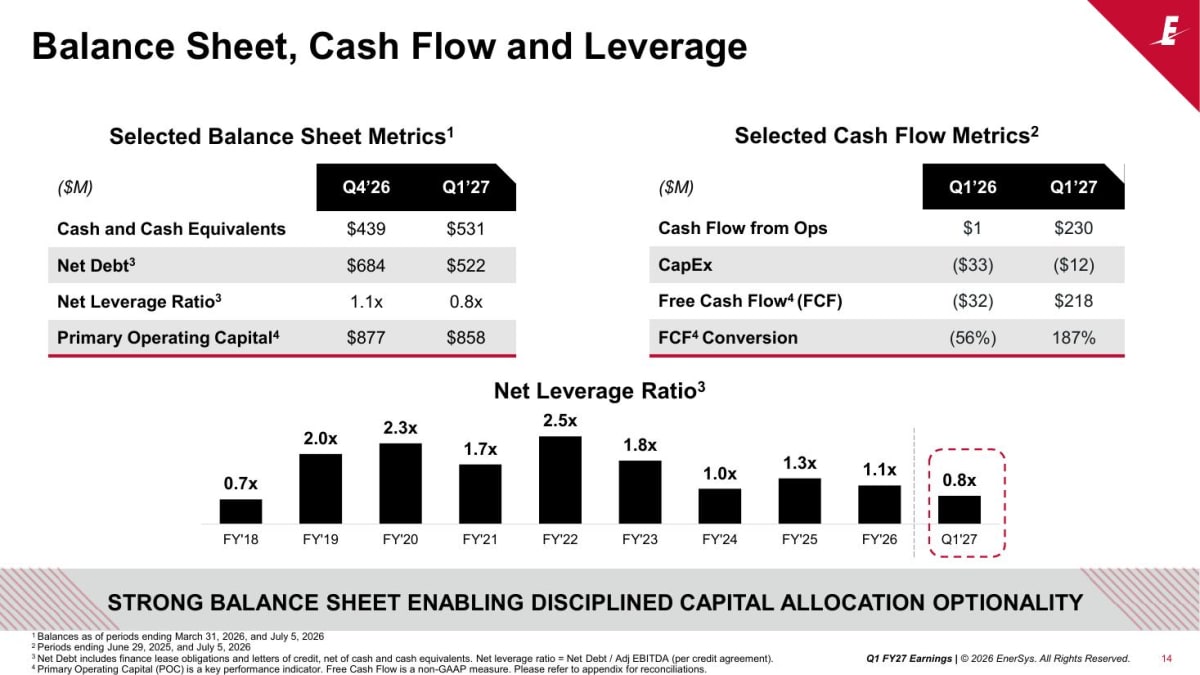
התרשים מציג זינוק בתזרים מפעילות שוטפת ל230 מיליון דולר ועלייה בתזרים החופשי ל218 מיליון דולר. יחס החוב נטו לEBITDA ירד ל0.8, לעומת 1.1 בסוף שנת הכספים הקודמת.
FCF, תזרים המזומנים החופשי שנותר לאחר הוצאות ההשקעה, נהנה גם מהחזר מס פדרלי בסך 115 מיליון דולר.
למרות התרומה החד פעמית, המאזן התחזק: המזומן עלה ל530.7 מיליון דולר והחוב נטו ירד ל522 מיליון דולר. החברה ניצלה את הגמישות להחזרת 60 מיליון דולר לבעלי המניות, מתוכם 50 מיליון דולר ברכישה עצמית ו10 מיליון דולר בדיבידנדים.
במקביל, הדירקטוריון אישר העלאה של 10% בדיבידנד הרבעוני ל0.2875 דולר למניה.
התחזית מצביעה על המשך התרחבות ברווחיות
החברה צופה ברבעון השני הכנסות של 955 עד 995 מיליון דולר, צמיחה של כ2% בנקודת האמצע.
הEPS המתואם צפוי לעמוד על 3.15 עד 3.25 דולר. בנטרול הטבת 45X, החברה צופה EPS של 1.95 עד 2.05 דולר, צמיחה של כ25%.
ההנחות כוללות המשך חוזקה במרכזי נתונים, תקשורת וביטחון, לצד חולשה בשוק הציוד לשינוע חומרים.
שאלות מפתח
-
איזה חלק מהשיפור בשיעורי הרווח בנטרול 45X והחזרי המכסים ניתן לשימור לאורך שנת הכספים כולה?
-
מהו היקף ההזמנות שכבר תומך בהשקעה של כ500 מיליון דולר נטו במפעל הליתיום הביטחוני?
-
אילו סימנים תפעוליים תומכים בציפיית ההנהלה לחזרת שוק הציוד לשינוע חומרים לצמיחה עד סוף השנה?
למה לשים לב ברבעון הבא
ראשית, שיעור הרווח התפעולי בנטרול 45X והחזרים.
המשך שיפור מעל 10.8% יחזק את ההערכה שההתייעלות ותמהיל המכירות משנים את כוח הרווח של החברה. נסיגה חזרה לרמות של השנה שעברה תעלה חשש שהרבעון הנוכחי היה חריג.
שנית, קצב הצמיחה במגזר הרשת והתשתיות.
המשך צמיחה גבוהה מחד ספרתית בביקוש ממרכזי נתונים יהיה סימן לכך שמדובר במנוע ארוך טווח.
האטה משמעותית בהזמנות או ביחס ההזמנות להכנסות תחליש את התזה.
שלישית, הביצועים במגזר הניידות התעשייתית.
התייצבות בהכנסות ושיפור בשיעור הרווח יצביעו על תחילת התאוששות.
ירידה נוספת בהיקפי המכירות תגדיל את התלות של החברה בשני מגזרי הצמיחה האחרים.
סיכום
EnerSys הציגה רבעון חזק עם צמיחה בהכנסות, שיפור משמעותי ברווחיות הליבה, תזרים מזומנים גבוה ומאזן שמאפשר לה להשקיע בצמיחה ובמקביל להחזיר הון לבעלי המניות.
מרכזי הנתונים והביטחון הופכים לחלק מרכזי יותר בסיפור החברה, בעוד הפעילות התעשייתית המסורתית עדיין מתמודדת עם ביקוש חלש.
המנייה עלתה בכ11% במסחר המאוחר והתגובה החדה משקפת את השילוב בין EPS והכנסות מעל הצפי, תחזית חזקה לרבעון הבא, תזרים מזומנים גבוה והעלאת הדיבידנד.