סיכום דו״ח Q2 2026 חברת סאנפלאואר
13.8.2026

בקצרה
- הכנסות חברת סאנפלאואר ברבעון השני של 2026 צנחו ב-47% ל-20.5 מיליון שקל, בעיקר עקב ירידה בתפוקת הרוח בפולין, היחלשות הזלוטי ומכירת מתקנים בישראל, מה שמצביע על חולשה בפעילות הליבה הקיימת ומחייב בחינה מחודשת של מקורות הצמיחה העתידיים.
- למרות הירידה החדה בהכנסות, ההפסד הנקי של סאנפלאואר הצטמצם משמעותית ל-3.2 מיליון שקל ברבעון, לעומת 10.1 מיליון שקל ברבעון המקביל, עובדה המרמזת על שיפור ביעילות התפעולית או היעדר אירועי ירידת ערך חריגים, ומשפרת את תמונת הרווחיות למרות האתגרים התפעוליים.
- סאנפלאואר ביצעה מהלך אסטרטגי משמעותי לאחר תאריך המאזן, כשרכשה פעילות סולארית בהיקף של כ-240 מגה ואט ו-7,662 מגה ואט שעה אגירה, וחתמה על רכישת שלושה פרויקטים מניבים בספרד בהספק של כ-137 מגה ואט, מה שמעיד על כיוון חדש של התרחבות באירופה ופוטנציאל גידול משמעותי בבסיס הנכסים והתזרים העתידי.
- החברה מחזיקה ביתרת מזומנים ושווי מזומנים של 147.2 מיליון שקל בסוף יוני, עלייה מ-138.7 מיליון שקל בסוף 2025, נתון המצביע על נזילות טובה המספקת גמישות פיננסית למימון ההתרחבות באירופה, אך גם מגדילה את התחייבויות החברה עם הנפקת אג"ח בסך 200 מיליון שקל.
נקודות מפתח
• הכנסות ברבעון: ירדו ב47% ל20.5 מיליון שקל, לעומת 38.9 מיליון שקל ברבעון המקביל, בעיקר בשל ירידה בתפוקת הרוח בפולין, היחלשות הזלוטי ומכירת מתקנים בישראל
• הפסד נקי ברבעון: הצטמצם ל3.2 מיליון שקל, לעומת הפסד של 10.1 מיליון שקל ברבעון המקביל, למרות הירידה החדה בהכנסות
• תוצאות המחצית: ההכנסות ירדו ב40% ל42.4 מיליון שקל, אך ההפסד הצטמצם ל6.2 מיליון שקל, לעומת הפסד של 26.8 מיליון שקל בתקופה המקבילה
• תזרים מפעילות שוטפת: הסתכם ב15.6 מיליון שקל במחצית, ירידה לעומת 34.4 מיליון שקל בתקופה המקבילה, בעיקר בעקבות הירידה בהכנסות
• נזילות: יתרת המזומנים ושווי המזומנים עמדה על 147.2 מיליון שקל בסוף יוני, לעומת 138.7 מיליון שקל בסוף 2025
• התרחבות באירופה: לאחר תאריך המאזן השלימה החברה רכישת פעילות בהיקף של כ240 מגה ואט סולארי ו7,662 מגה ואט שעה אגירה, וחתמה על רכישת שלושה פרויקטים מניבים בספרד בהספק של כ137 מגה ואט
סאנפלאואר פועלת בייזום, הקמה והפעלה של מתקני אנרגיה מתחדשת בישראל ובאירופה. הפעילות הקיימת מבוססת בעיקר על מתקני רוח וסולאר בפולין ועל מערכות סולאריות בישראל, אך החברה נמצאת בתהליך מעבר לחברת אנרגיה אירופית רחבה יותר, עם פעילות חדשה בגרמניה, איטליה וספרד ודגש משמעותי על אגירת אנרגיה. הדוח מציג חולשה בתוצאות הפעילות הקיימת, לצד שינוי אסטרטגי שעשוי להגדיל משמעותית את היקף הנכסים בשנים הבאות.
התרחיש השורי
מנוע הצמיחה הראשון הוא הרחבת הפעילות באירופה. עסקת סולטרה וברנד הוסיפה לחברה פרויקטים בהיקף של כ240 מגה ואט סולארי וכ7,662 מגה ואט שעה אגירה, תמורת 63.5 מיליון שקל. אגירה מאפשרת לקנות, לאחסן ולמכור חשמל בשעות שונות, ועשויה לייצר לחברה מקורות הכנסה נוספים מעבר למכירת החשמל מהשמש והרוח. רוב הפרויקטים עדיין בשלבי פיתוח, כך שהערך שלהם תלוי בקבלת היתרים, חיבורים לרשת, מימון והשלמת ההקמה.
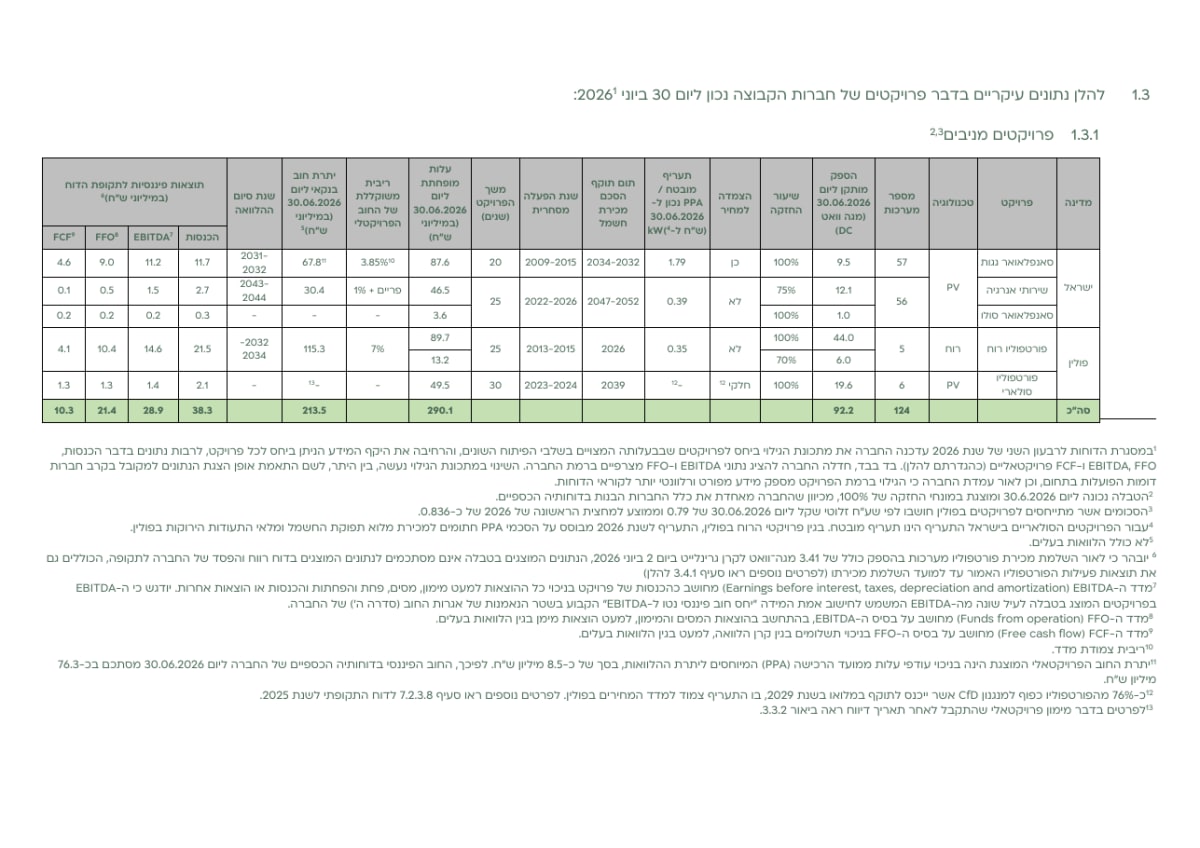
מקור: הדוח הרבעוני של סאנפלאואר.
הטבלה מציגה את הנכסים המניבים שהיו בבעלות החברה בסוף יוני. ההספק המותקן עמד על 92.2 מגה ואט, והפרויקטים ייצרו במחצית הכנסות של 38.3 מיליון שקל, EBITDA פרויקטלי של 28.9 מיליון שקל וFCF פרויקטלי של 10.3 מיליון שקל. EBITDA הוא הרווח לפני ריבית, מסים, פחת והפחתות. FCF הוא התזרים שנותר לאחר תשלומי המימון והחזרי הקרן ברמת הפרויקט.
מנוע הצמיחה השני הוא עסקת הפרויקטים בספרד. החברה חתמה על רכישת שלושה מתקנים סולאריים מניבים בהספק של כ137 מגה ואט ובעלי פוטנציאל להוספת אגירה בהיקף של כ500 מגה ואט שעה. התמורה הכוללת עומדת על כ90 מיליון אירו. אם העסקה תושלם ותמומן בתנאים סבירים, היא יכולה להגדיל במהירות את בסיס הנכסים המניבים ואת התזרים. עם זאת, השלמת העסקה עדיין תלויה בסגירה פיננסית.
התרחיש הדובי
הסיכון הראשון הוא התנודתיות בפעילות הרוח בפולין. תפוקת מתקני הרוח ירדה בכ13% במחצית, שער הזלוטי הממוצע מול השקל נחלש בכ10%, וגם מחירי התעודות הירוקות ירדו לאחר סיום הסכם הגידור. השילוב בין שלושת הגורמים פגע בהכנסות וברווחיות. ביולי נרשמה התאוששות חדה בתפוקה, אך חודש אחד אינו מספיק כדי לקבוע שהחולשה הסתיימה.
הסיכון השני הוא פער הזמן בין רכישת צבר פרויקטים לבין יצירת תזרים ממנו. חלק גדול מהפעילות שנרכשה נמצא עדיין בפיתוח, והחברה תידרש להשיג היתרים, חיבורים לרשת ומימון ולשאת בעלויות הקמה משמעותיות. עסקת ספרד לבדה דורשת תמורה של כ90 מיליון אירו. הנפקת אג"ח בסך 200 מיליון שקל מחזקת את מקורות המימון, אך גם מגדילה את התחייבויות החברה ואת הוצאות הריבית העתידיות.
מסקנה
הרבעון לא הציג שיפור בפעילות הליבה, אך הוא סימן שינוי משמעותי בכיוון האסטרטגי. ההכנסות והתזרים השוטף ירדו, בעיקר בגלל תנאי הרוח בפולין ושערי החליפין, בעוד שההפסד הצטמצם בין היתר בזכות היעדר ירידת ערך חריגה כמו זו שנרשמה בתקופה המקבילה. תזת ההשקעה תלויה כעת פחות בתוצאות של רבעון בודד ויותר ביכולת החברה להפוך את ההתרחבות באירופה לנכסים מניבים בלי לפגוע באיכות המאזן.
הירידה בהכנסות והפער בין הרבעון למחצית
הכנסות הרבעון ירדו מ38.9 מיליון שקל ל20.5 מיליון שקל. הירידה נבעה בעיקר מפולין, שם ההכנסות ירדו מ17.2 מיליון שקל ל10 מיליון שקל, ומישראל, שם ההכנסות ירדו מ21.7 מיליון שקל ל10.6 מיליון שקל. הפעילות בישראל הושפעה גם ממכירת מתקנים ומכך שהתקופה המקבילה כללה הכנסות ממערכות שנמכרו בהמשך.
השיפור בהפסד אינו נובע מצמיחה
ההפסד במחצית הצטמצם מ26.8 מיליון שקל ל6.2 מיליון שקל, אך לא כתוצאה מגידול בפעילות. במחצית המקבילה נרשמו הוצאות אחרות של כ19.2 מיליון שקל, בעיקר בשל ירידת ערך בפעילות בארצות הברית. במחצית הנוכחית נרשמו במקום זאת הכנסות אחרות של כ3.1 מיליון שקל ממכירת פעילות בישראל. מדובר בשיפור חשבונאי משמעותי, אך הוא אינו מעיד לבדו על התחזקות הרווחיות השוטפת.
צבר הפרויקטים וההשקעות העתידיות
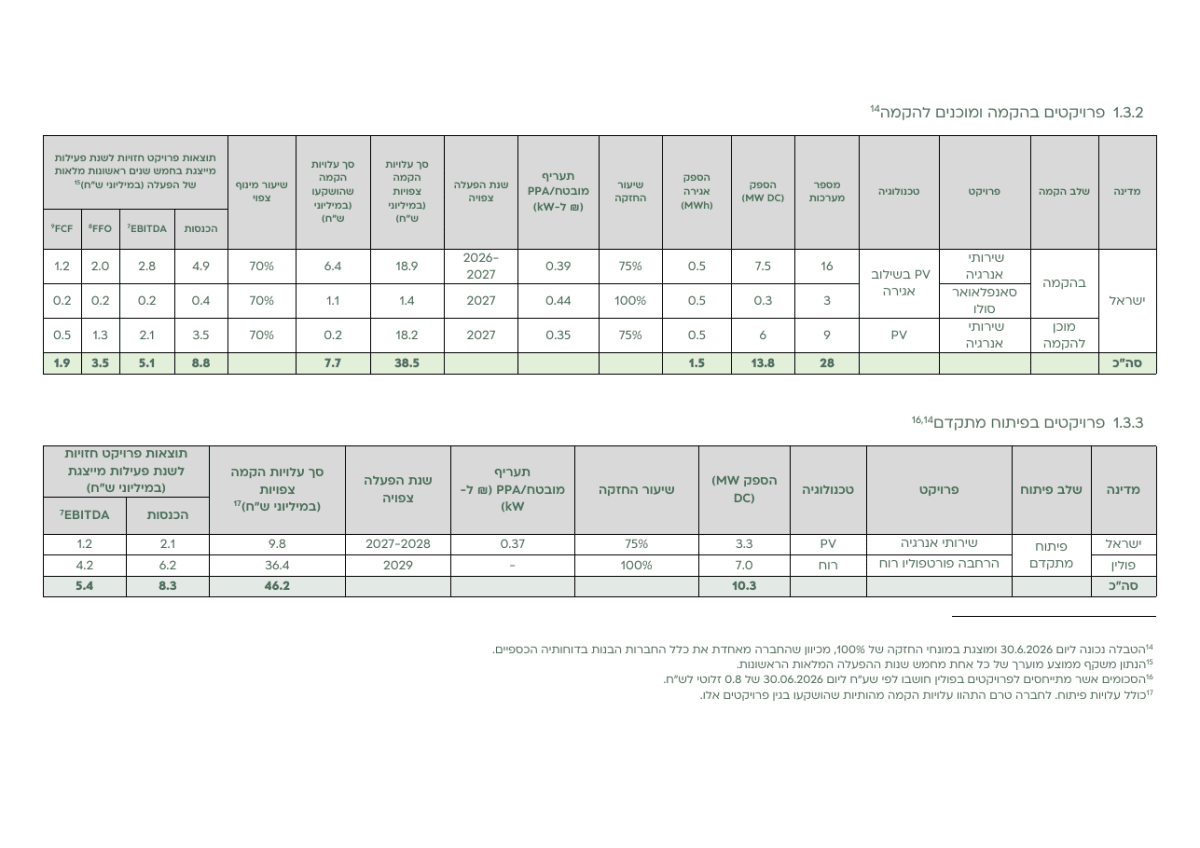
מקור: הדוח הרבעוני של סאנפלאואר.
הפרויקטים בהקמה והמוכנים להקמה כוללים הספק של 13.8 מגה ואט ו1.5 מגה ואט שעה אגירה. החברה מעריכה כי בשנת פעילות מייצגת הם עשויים לייצר הכנסות של 8.8 מיליון שקל וEBITDA של 5.1 מיליון שקל. אלו תחזיות הנהלה ולא תוצאות שכבר הושגו.
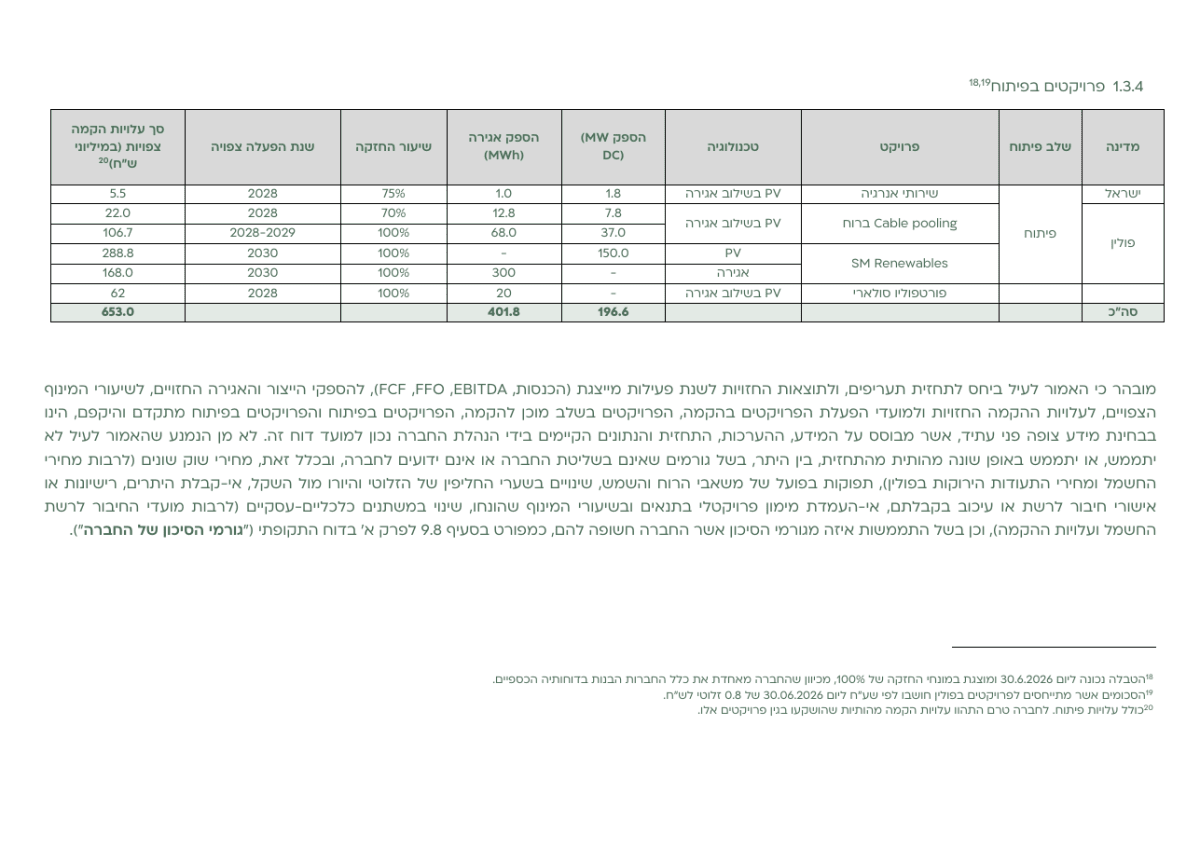
מקור: הדוח הרבעוני של סאנפלאואר.
צבר הפיתוח מצביע על פוטנציאל גדול יותר, בעיקר בפולין ובתחום האגירה. מנגד, החברה מעריכה עלויות הקמה של מאות מיליוני שקלים, כך שהיקף הצבר לבדו אינו מספיק. השאלה החשובה היא כמה ממנו יגיע בפועל לשלב ההקמה ובאילו תנאי מימון.
מצב המזומנים והמימון
בסוף יוני החזיקה החברה מזומנים ושווי מזומנים בסך 147.2 מיליון שקל. התזרים מפעילות שוטפת במחצית עמד על 15.6 מיליון שקל, בעוד שפעילות ההשקעה ייצרה תזרים של 36.8 מיליון שקל, בעיקר בזכות מכירת הפעילות בישראל. לאחר תאריך המאזן גייסה החברה 200 מיליון שקל באג"ח, סכום שנועד לתמוך בהתרחבות אך צפוי להגדיל את עלויות המימון.
שאלות מפתח
- מהו ההון העצמי שהחברה תידרש להשקיע בעסקת ספרד לאחר השלמת המימון הפרויקטלי?
- איזה חלק מצבר האגירה שנרכש צפוי להגיע למוכנות להקמה במהלך השנתיים הקרובות?
- האם ההתאוששות בתפוקת הרוח בפולין ביולי נמשכה גם בהמשך הרבעון השלישי?
למה לשים לב ברבעון הבא
הנושא הראשון הוא תפוקת הרוח בפולין. המשך צמצום הפער מול השנה הקודמת יתמוך בהתאוששות בהכנסות, בעוד שחזרה לתפוקות חלשות תמחיש שהשיפור ביולי היה זמני.
הנושא השני הוא השלמת עסקת ספרד והיקף המימון שיועמד לה. מימון בעל שיעור מינוף גבוה ובעלות סבירה יקטין את ההון שהחברה תידרש להשקיע. עיכוב בסגירה הפיננסית עלול לדחות או למנוע את העסקה.
הנושא השלישי הוא התקדמות הפרויקטים שנרכשו בעסקת סולטרה וברנד. קבלת היתרים, חיבורים לרשת והעברת פרויקטים מפיתוח להקמה יהפכו את הצבר לנכס כלכלי מוחשי יותר.
סיכום
סאנפלאואר הציגה רבעון חלש ברמת ההכנסות, אך הצליחה לצמצם את ההפסד ולשמור על יתרת מזומנים משמעותית. פעילות הליבה עדיין חשופה למזג האוויר בפולין, לשערי מטבע ולמחירי החשמל והתעודות הירוקות. במקביל, החברה בונה פלטפורמת אנרגיה רחבה יותר באירופה, עם דגש על נכסים מניבים ואגירה.
לא ניתן לקבוע מתוך הדוח שסופק את תגובת המניה לאחר הפרסום, ולכן נדרש מקור מסחר חיצוני מאומת כדי להוסיף נתון מדויק.