סיכום דו״ח Q2 2026 חברת ישראכרט
13.8.2026
בקצרה
- הרווח הנקי של ישראכרט ברבעון השני של 2026 הסתכם ב-80 מיליון שקל, אך בנטרול אירועים חד פעמיים, הרווח הנקי ירד ב-83% ל-15 מיליון שקל, מה שמעיד על פער משמעותי בין צמיחת הפעילות לרווחיות השוטפת ומחייב בחינה מעמיקה של איכות הרווחים.
- תיק האשראי של ישראכרט הגיע לשיא של 13.1 מיליארד שקל, צמיחה מרשימה של 20% בתוך שנה, כאשר האשראי הצרכני והעסקי גדלו ב-17% וב-28% בהתאמה, נתון המצביע על הרחבת בסיס ההכנסות מריבית אך דורש שמירה על איכות האשראי למניעת עלייה בהפרשות.
- הוצאות החברה בגין הפסדי אשראי זינקו ב-113% והגיעו ל-83 מיליון שקל, עלייה מהירה בהרבה מקצב צמיחת תיק האשראי, מה שמצביע על סיכון פוטנציאלי לאיכות התיק ועלול לפגוע ברווחיות העתידית אם מגמה זו תימשך ותחייב הגדלת הפרשות נוספות.
- מחזור העסקאות בכרטיסים שהנפיקה ישראכרט צמח ב-9% ל-66.8 מיליארד שקל ומספר הכרטיסים הפעילים עלה ב-4% ל-4.84 מיליון, נתונים המעידים על גידול בפעילות הליבה ופוטנציאל לצמיחה עתידית בהכנסות מעמלות, במיוחד עם השקת מועדון FLY CARD.
נקודות מפתח
• הכנסות מדווחות: הסתכמו ב954 מיליון שקל, עלייה של 11.4% לעומת הרבעון המקביל. בנטרול הכנסה חד פעמית של 65 מיליון שקל, ההכנסות צמחו ב3.9% ל889 מיליון שקל
• רווח נקי מדווח: הסתכם ב80 מיליון שקל, לעומת הפסד של 150 מיליון שקל ברבעון המקביל, שהושפע מהפרשות מס חריגות. בנטרול אירועים חד פעמיים, הרווח הנקי ירד ב83% מ88 מיליון שקל ל15 מיליון שקל
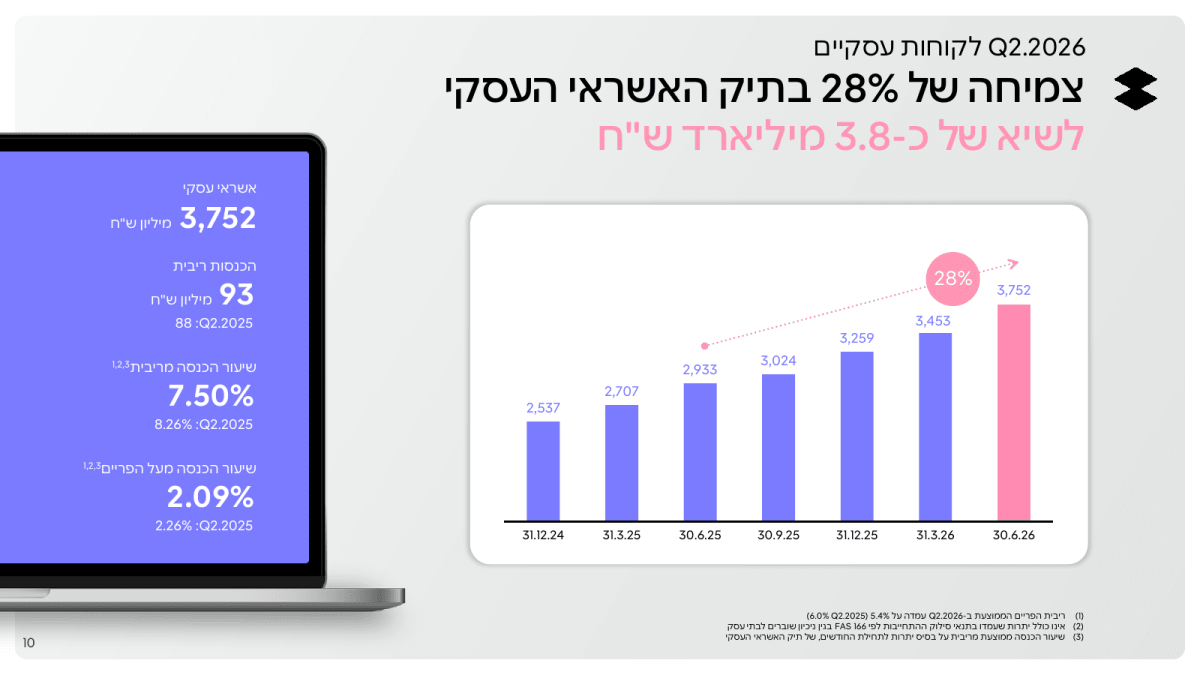
• תיק האשראי: הגיע לשיא של 13.1 מיליארד שקל, צמיחה של 20% בתוך שנה. האשראי הצרכני צמח ב17% ל9.3 מיליארד שקל והאשראי העסקי צמח ב28% ל3.8 מיליארד שקל
• הפסדי אשראי: ההוצאות בגין הפסדי אשראי זינקו מ39 מיליון שקל ל83 מיליון שקל, עלייה של 113%, על רקע התרחבות התיק, גידול במחיקות נטו ועלייה בהפרשה הקבוצתית
• פעילות בכרטיסים: מחזור העסקאות בכרטיסים שהנפיקה ישראכרט צמח ב9% ל66.8 מיליארד שקל, ומספר הכרטיסים הפעילים עלה ב4% ל4.84 מיליון
• הון ורווחיות: התשואה המדווחת על ההון עמדה על 9.8%, יחס הון רובד 1 עמד על 10.6% ויחס ההון הכולל הגיע ל12.3%, מעל דרישות המינימום הרגולטוריות
ישראכרט היא אחת מקבוצות התשלומים והאשראי הגדולות בישראל. החברה מנפיקה וסולקת כרטיסי אשראי, מעניקה אשראי צרכני ועסקי ומספקת פתרונות תשלום ושירותים פיננסיים ל3.8 מיליון לקוחות פרטיים וליותר מ100 אלף בתי עסק. מאז רכישת השליטה בידי קבוצת דלק, החברה האיצה את הרחבת תיק האשראי, קידמה את הכניסה לתחום הבנקאות והחלה להפעיל את מועדון FLY CARD במסגרת הסכם לעשר שנים.
הכותרת של הרבעון היא פער גדול בין הצמיחה בפעילות לבין הרווחיות השוטפת. בסיס הלקוחות, מחזורי העסקאות ותיק האשראי ממשיכים לגדול בקצב גבוה, אבל ההוצאות על שיווק, גיוס לקוחות והפסדי אשראי עלו מהר יותר מהכנסות הליבה. הרווח המדווח נראה חזק בעיקר בזכות הכנסה חד פעמית והשוואה לרבעון מקביל שכלל הוצאה חריגה.
התרחיש השורי
מנוע הצמיחה הראשון הוא הרחבת תיק האשראי. התיק הכולל צמח ב20% בתוך שנה, הרבה מעבר לצמיחת ההכנסות, והגיע ל13.1 מיליארד שקל. ישראכרט מצליחה להגדיל במקביל את הפעילות בקרב לקוחות פרטיים ועסקיים, מה שמרחיב את בסיס ההכנסות מריבית ומקטין את התלות בעמלות מכרטיסים. המשך צמיחה כזאת יכול לתמוך בהכנסות וברווח, בתנאי שאיכות האשראי תישמר והחברה לא תידרש להגדיל את ההפרשות בקצב דומה.
מקור: מצגת המשקיעים של ישראכרט.
התרשים מציג את צמיחת תיק האשראי העסקי ל3.75 מיליארד שקל, עלייה של 28% בתוך שנה. לצד הצמיחה, שיעור ההכנסה מריבית ירד מ8.26% ל7.50%, נתון שממחיש את שחיקת המרווח.
מנוע הצמיחה השני הוא FLY CARD. ישראכרט כבר מנפיקה יותר מ250 אלף מכרטיסי המועדון, ומספר הכרטיסים החוץ בנקאיים גדל ביותר מ200 אלף בתוך ארבעה חודשים. ההנהלה מעריכה שההסכם עשוי לתרום בין 1.2 ל1.6 מיליארד שקל לרווח לפני מס לאורך עשר שנות ההסכם. ההוצאות מגיעות מוקדם יותר מההכנסות, ולכן הפגיעה הנוכחית ברווחיות עשויה להפוך לצמיחה אם הלקוחות החדשים יהיו פעילים, יבצעו עסקאות בהיקפים גבוהים ויצרכו אשראי ושירותים נוספים.
התרחיש הדובי
הסיכון המרכזי הוא איכות הרווח. בנטרול הדיבידנד שהתקבל מאייפלנט לאחר מכירת החזקותיה בביימי, ההכנסות צמחו ב3.9% בלבד. במקביל, ההוצאות עלו ב17.4% והרווח הנקי בנטרול אירועים חד פעמיים ירד מ88 מיליון שקל ל15 מיליון שקל. המשמעות היא שהצמיחה העסקית עדיין לא מתורגמת לצמיחה ברווח, והחברה תלויה בשיפור משמעותי ביעילות ובהבשלת ההשקעות בלקוחות החדשים.
הסיכון השני הוא העלייה בעלות האשראי. ההוצאות בגין הפסדי אשראי יותר מהוכפלו והגיעו ל83 מיליון שקל, בעוד שיעור המחיקות נטו וההוצאה הפרטנית עלה מ0.32% ברבעון המקביל ל0.42%. העלייה מוסברת בחלקה בצמיחת התיק, אבל קצב הגידול בהוצאות גבוה בהרבה מקצב צמיחת האשראי. המשך עלייה במחיקות, בחובות הבעייתיים או בהפרשה הקבוצתית עלול לפגוע ברווחיות גם אם ההכנסות ימשיכו לצמוח.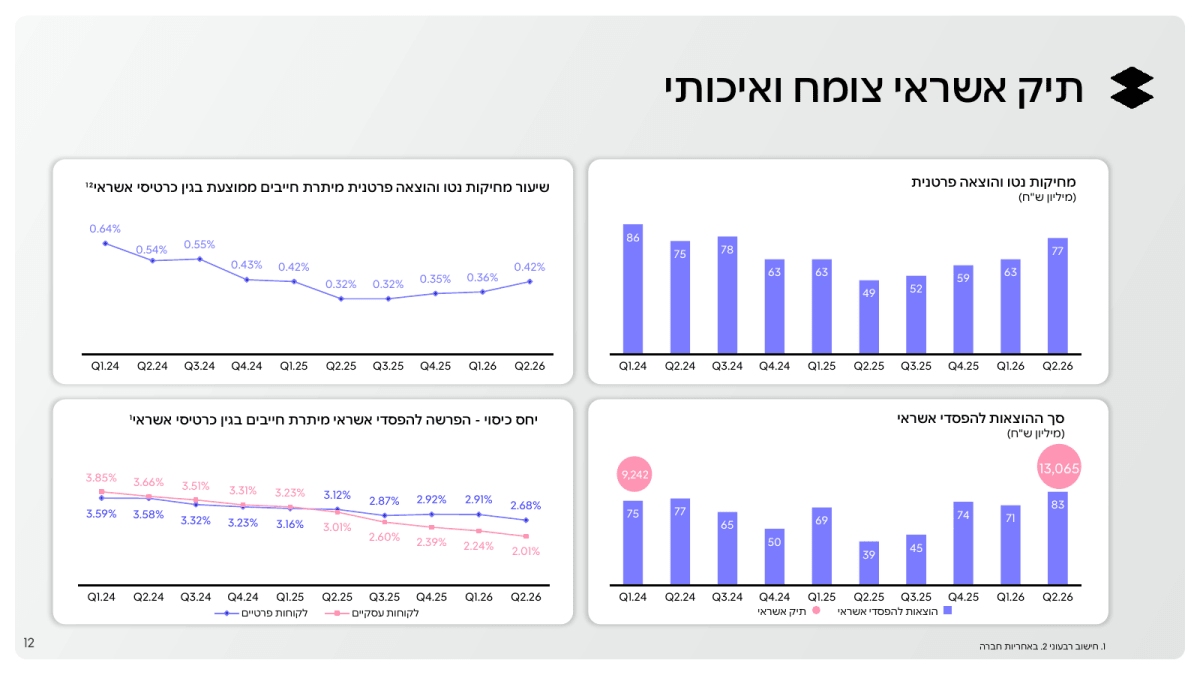
מקור: מצגת המשקיעים של ישראכרט.
התרשים מראה עלייה במחיקות ובהוצאות להפסדי אשראי לצד ירידה ביחס הכיסוי. עדיין לא מדובר בהידרדרות חריפה באיכות התיק, אבל זו נקודת המעקב החשובה ביותר בעקבות הצמיחה המהירה.
מסקנה
תזת הצמיחה של ישראכרט התחזקה מבחינת היקפי הפעילות, אבל נחלשה מבחינת איכות הרווח בטווח הקצר. החברה הוסיפה לקוחות, הגדילה את תיק האשראי והצליחה להעביר חלק משמעותי מפעילות FLY CARD אליה, אך ההוצאות והפסדי האשראי עלו מהר מהכנסות הליבה. ברבעונים הבאים ישראכרט תצטרך להוכיח שההשקעות הנוכחיות מייצרות צמיחה בהכנסות וברווח, ולא רק גידול בנפח הפעילות.
הצמיחה בכרטיסים מתחילה להשפיע
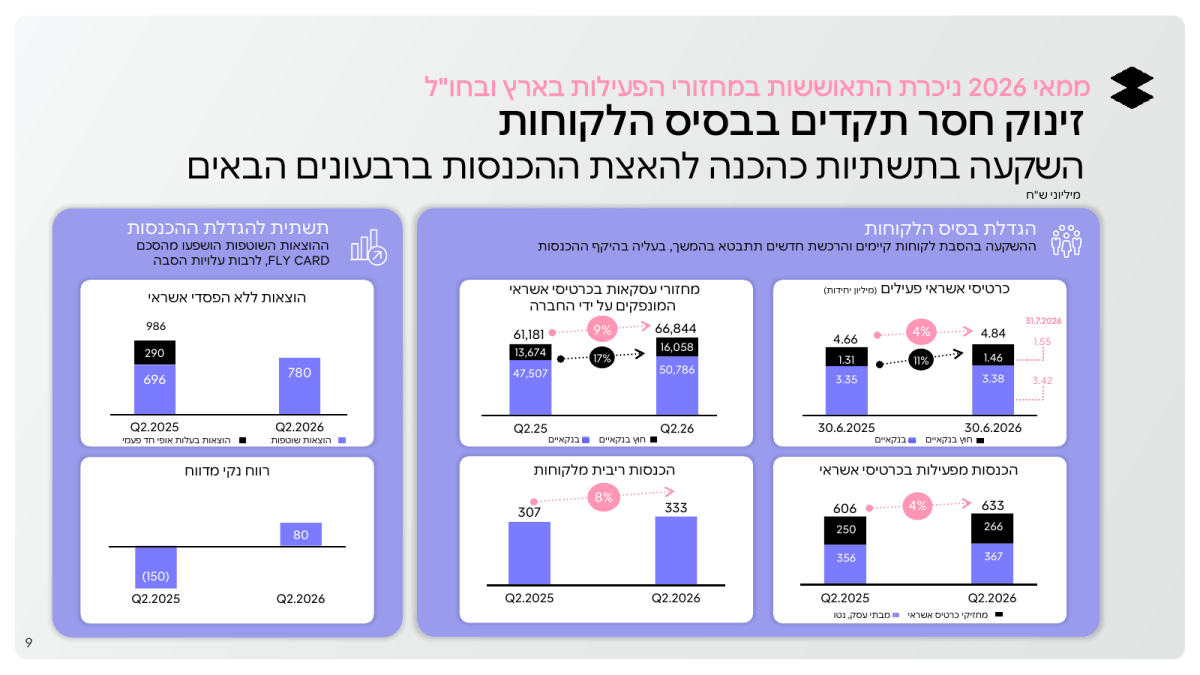
מחזור העסקאות בכרטיסים שהנפיקה החברה הגיע ל66.8 מיליארד שקל, עלייה של 9%. המחזור בכרטיסים החוץ בנקאיים צמח ב17% ל16.1 מיליארד שקל, לעומת צמיחה של 7% בפעילות הכרטיסים הבנקאיים. בחודש יולי נמשכה ההאצה, ומספר הכרטיסים החוץ בנקאיים התקפים הגיע ל2.12 מיליון. המעבר לכרטיסים חוץ בנקאיים חשוב, משום שהוא מעניק לישראכרט קשר ישיר יותר עם הלקוח והזדמנות למכור אשראי ושירותים פיננסיים נוספים.
מקור: מצגת המשקיעים של ישראכרט.
התרשים מציג צמיחה במחזורי העסקאות, במספר הכרטיסים ובהכנסות. במקביל, הוא ממחיש שהוצאות החברה עלו בצורה משמעותית לקראת הרחבת הפעילות.
הרווח המדווח אינו משקף את פעילות הליבה
הרווח המדווח של 80 מיליון שקל כולל הכנסה נטו של כ65 מיליון שקל מדיבידנד שהתקבל מאייפלנט. ברבעון המקביל נרשם הפסד של 150 מיליון שקל, בעיקר בעקבות הפרשה חריגה של 290 מיליון שקל הקשורה לשומות מע״מ והוצאות מס בגין שנים קודמות. ההשוואה החשובה יותר היא בין הרווחים בנטרול האירועים האלה, ושם נרשמה ירידה מ88 מיליון שקל ל15 מיליון שקל. זו ירידה חדה שממחישה עד כמה עלויות FLY CARD, השיווק, השכר והפסדי האשראי מכבידות כעת על הרווח.
סביבת הריבית שוחקת את התשואה
הכנסות הריבית מלקוחות עלו ב8% ל333 מיליון שקל בזכות התרחבות תיק האשראי, אבל שיעורי ההכנסה מהתיקים ירדו. באשראי הצרכני ירד שיעור ההכנסה מריבית מ11.46% ל10.77%, ובאשראי העסקי הוא ירד מ8.26% ל7.50%. ירידת ריבית בנק ישראל מקטינה את התשואה על ההלוואות, ובמקביל הגידול במימון הבנקאי מעלה את הוצאות המימון. ישראכרט מעריכה ששינוי של 1% בריבית עשוי להשפיע בכ5 מיליון שקל על הכנסות הריבית נטו לפני מס.
ההון מאפשר צמיחה אבל המרווח אינו גדול
ההון המיוחס לבעלי המניות הסתכם ב3.34 מיליארד שקל. יחס הון רובד 1 עמד על 10.6%, לעומת מינימום רגולטורי של 8%, ויחס ההון הכולל עמד על 12.3%, לעומת מינימום של 11.5%. החברה עומדת בדרישות ההון ומחזיקה מסגרות אשראי רחבות, אך המרווח מעל דרישת ההון הכולל אינו גדול. המשך התרחבות מהירה של תיק האשראי, השקעה בהקמת בנק או חלוקת הון לבעלי המניות ידרשו ניהול זהיר של כרית ההון.
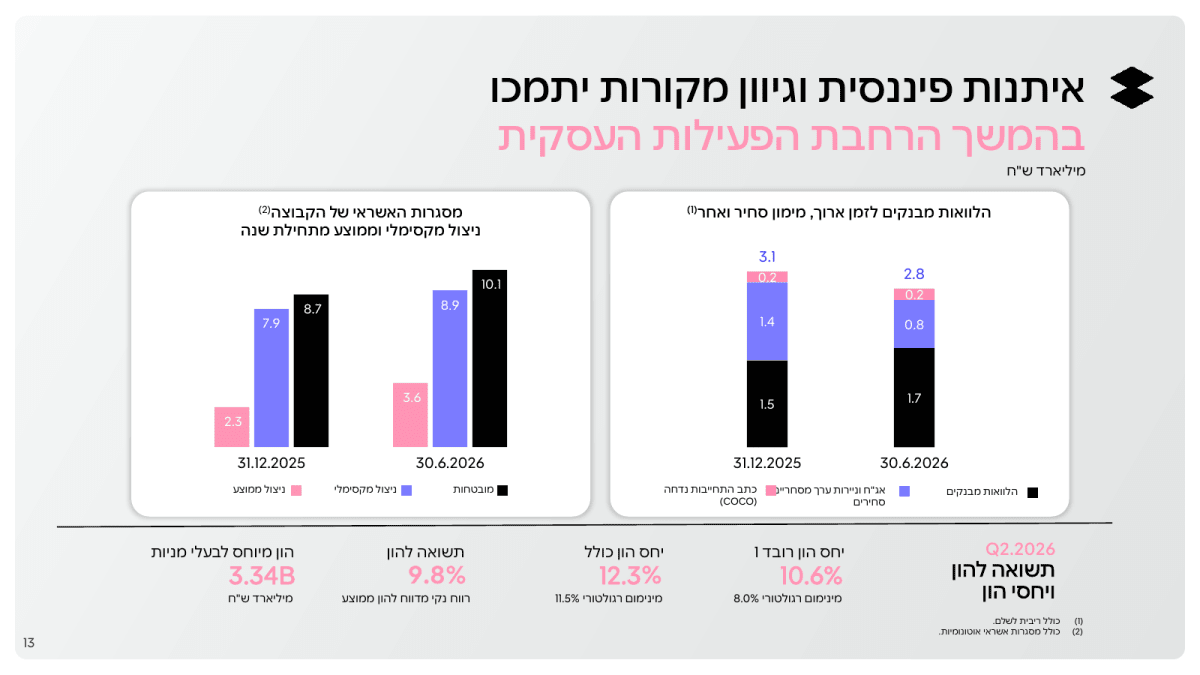
מקור: מצגת המשקיעים של ישראכרט.
התרשים מציג את יחסי ההון ומקורות המימון של ישראכרט. החברה נהנית ממסגרות אשראי זמינות, אבל יחס ההון הכולל נמצא רק 0.8 נקודת אחוז מעל המינימום הרגולטורי.
שאלות מפתח
- כמה מהעלייה בהוצאות השיווק והתפעול הקשורות לFLY CARD היא זמנית, ומתי ההכנסות מהלקוחות החדשים צפויות לעבור את העלויות?
- האם העלייה בהפסדי האשראי נובעת בעיקר מצמיחת התיק, או שכבר קיימת הרעה בהתנהגות הלקוחות ובאיכות החיתום?
- כיצד תמומן הקמת הפעילות הבנקאית, ומה תהיה השפעתה על יחסי ההון, עלויות התפעול והרווחיות בשנים הראשונות?
למה לשים לב ברבעון הבא
הנתון הראשון הוא הרווח הנקי בנטרול אירועים חד פעמיים. שיפור ברור מעל 15 מיליון שקל יצביע על כך שההשקעות מתחילות להבשיל, בעוד רווח נמוך נוסף יעיד שהלחץ על הרווחיות נמשך.
הנתון השני הוא הוצאות הפסדי האשראי ושיעור המחיקות. התייצבות או ירידה ביחס לתיק האשראי תתמוך בטענה שהצמיחה נשארת איכותית. המשך עלייה מהירה יותר מצמיחת התיק יהיה סימן להחמרה.
הנתון השלישי הוא הפעילות בכרטיסי FLY CARD. יש לעקוב אחר מספר הכרטיסים הפעילים, מחזורי העסקאות והתרומה להכנסות. צמיחה במספר הכרטיסים ללא עלייה מקבילה במחזורים ובהכנסות תהיה פחות משמעותית למשקיעים.
סיכום
ישראכרט הציגה רבעון חזק מבחינת צמיחת הפעילות, עם תיק אשראי של 13.1 מיליארד שקל, מחזור עסקאות של 66.8 מיליארד שקל והאצה חדה במספר הכרטיסים החוץ בנקאיים. מנגד, הרווחיות השוטפת נחלשה בצורה משמעותית בגלל הוצאות גיוס ושימור לקוחות, עלויות FLY CARD ועלייה בהפסדי האשראי.
הרווח המדווח של 80 מיליון שקל אינו מספר נקי להשוואה. לאחר נטרול הכנסה חד פעמית והשפעות חריגות ברבעון המקביל, הרווח ירד ל15 מיליון שקל בלבד. המשקיעים יצטרכו לראות ברבעונים הבאים שהצמיחה בנפח הפעילות מתחילה להגיע גם לשורה התחתונה.
נכון למועד הכנת הסיכום, טרם ניתן לקבוע תגובת מניה מלאה ומדויקת לדוח. מחיר הסגירה האחרון לפני פרסום התוצאות עמד על 10.40 שקלים ב12 באוגוסט 2026.