האם הבחירות באמת מזיזות את הבורסה בישראל
12.8.2026

בקצרה
- הנתונים ההיסטוריים מראים כי השוק הישראלי נוטה לעלות לאחר בחירות, במיוחד בחודש הראשון, אך השפעה זו נחלשת משמעותית בטווחים של חצי שנה או שנה, מה שמצביע על כך שגורמים כלכליים רחבים יותר כמו ריבית ושווקים גלובליים הופכים דומיננטיים יותר בטווח הארוך.
- מחקר מ-2008 הראה תשואה ריאלית ממוצעת של כ-30% בשנה שלאחר בחירות, לעומת ממוצע רב-שנתי של כ-10%, כאשר רק שנה אחת מתוך מערכות הבחירות הסתיימה בתשואה שלילית, מה שמרמז על ירידה בחוסר הוודאות הפוליטית כתורמת חיובית לביצועי השוק המקומי.
- בדיקה של שש מערכות בחירות בין 1992 ל-2006 גילתה כי מדד ת"א 100 השיג ביצועים טובים יותר מנאסד"ק בחמישה מקרים מתוך שישה בחודש שלאחר הבחירות, אך יתרון זה נשמר רק בשלושה מקרים בחלון של חצי שנה, דבר המדגיש את האפקט החזק יותר של הבחירות בטווח הקצר.
- העלייה החזקה לאחר בחירות 1992 (42.1% בחצי שנה) ובחירות 2003 (37.7% בחצי שנה) מדגימה כי השוק מגיב לא רק לזהות המפלגה המנצחת, אלא גם להשלכות הכלכליות הרחבות יותר, כמו ציפיות להתקדמות מדינית או שינויים במדיניות הכלכלית, המשפיעים על אמון המשקיעים והשקעות זרות.
בחירות בישראל מייצרות כמעט תמיד תחושה שהכול עומד להשתנות. המשקיעים מנסים להעריך מי ינהל את משרד האוצר, מה יקרה לתקציב, אילו מסים יעלו, האם הרגולציה תשתנה ועד כמה הממשלה הבאה תהיה יציבה. לכאורה, זה אמור להפוך את יום הבחירות לאחד האירועים החשובים ביותר עבור הבורסה המקומית.
הנתונים ההיסטוריים מציגים תמונה מורכבת יותר. השוק הישראלי אכן נטה במקרים רבים לעלות לאחר הבחירות, במיוחד בחודש הראשון. אבל ככל שמרחיבים את הבדיקה לחצי שנה או לשנה, השפעת הבחירות נחלשת וגורמים כמו הריבית, וול סטריט, המצב הביטחוני והפעילות הכלכלית הופכים משמעותיים הרבה יותר.
גם החלוקה הפוליטית אינה מספקת תשובה פשוטה. אפשר למצוא עליות חזקות אחרי ניצחונות של השמאל וגם אחרי ניצחונות של הימין. אפשר למצוא גם ירידות תחת שני הצדדים. נראה שהשוק מתעניין פחות בשם המחנה ויותר בשאלה אם התוצאה הייתה צפויה, אם הוקמה ממשלה יציבה ומהי המדיניות הכלכלית שהיא מתכוונת לבצע.
למה השוק עשוי לעלות אחרי הבחירות
הסבר אפשרי לעליות לאחר הבחירות הוא פשוט ירידה בחוסר הוודאות. לפני הבחירות המשקיעים אינם יודעים מי ירכיב את הממשלה, אילו מפלגות יקבלו את התיקים הכלכליים, האם יאושר תקציב ומה יהיה סדר העדיפויות החדש. גם כשהתוצאה אינה התוצאה המועדפת על השוק, עצם המעבר משלב השאלות לשלב שבו קיימת תמונה פוליטית ברורה יותר יכול להפחית את הסיכון שהמשקיעים מגלמים במחירי המניות.
מחקר שנערך ב2008 בחן את ביצועי מדד המניות הכללי מתחילת שנות ה־80. התשואה הריאלית הממוצעת בשנה שלאחר מערכת בחירות עמדה בו על כ30%, לעומת ממוצע רב שנתי של כ10%. תשואה ריאלית היא התשואה שנותרת לאחר שמביאים בחשבון את האינפלציה.
עוד נמצא כי רק שנה אחת מתוך מערכות הבחירות שנכללו בבדיקה הסתיימה בתשואה שלילית בשנה שלאחר הבחירות. שיעור השנים השליליות לאחר בחירות עמד על כ11%, לעומת כ32% בשאר השנים שנבדקו. החריגה הייתה השנה שלאחר הבחירות המיוחדות לראשות הממשלה ב2001, תקופה שכללה את התפוצצות בועת הטכנולוגיה, אירועי 11 בספטמבר והאינתיפאדה השנייה.
המספר של 30% נשמע מרשים מאוד, אבל צריך להתייחס אליו בזהירות. הוא מבוסס על מדגם קטן יחסית, מסתיים לפני מערכות הבחירות הרבות של השנים האחרונות ומושפע מכמה תקופות שבהן נרשמו עליות חריגות. ממוצע גבוה אינו אומר שכל משקיע שקונה ביום הבחירות צפוי לקבל תשואה דומה.
האפקט חזק יותר בחודש הראשון
בדיקה נפרדת בחנה שש מערכות בחירות שהתקיימו בין 1992 ל2006. במקום להסתכל רק על התשואה המוחלטת בישראל, היא השוותה את מדד ת״א 100 למדד נאסד״ק. ההשוואה נועדה לבדוק אם השוק המקומי באמת נהנה מאפקט מיוחד, או פשוט נע יחד עם שוקי המניות בעולם.
בחמש מתוך שש המערכות מדד ת״א 100 השיג ביצועים טובים יותר מנאסד״ק במהלך החודש שלאחר הבחירות. אבל בחלון של חצי שנה היתרון נשמר רק בשלוש מתוך שש המערכות.
הפער בין שני החלונות חשוב. הוא תומך באפשרות שהשוק מגיב בטווח הקצר לסיום הבחירות ולירידה בחוסר הוודאות, אבל לאחר מספר חודשים המגמה מושפעת בעיקר מהריבית, מצמיחת החברות ומהכיוון של השווקים בעולם.
העלייה הגדולה לאחר בחירות 1992
המקרה החזק ביותר באותה בדיקה הגיע לאחר בחירות 1992, שבהן הקים יצחק רבין ממשלה בראשות מפלגת העבודה. מדד ת״א 100 עלה ב10.3% בחודש שלאחר הבחירות. בחצי השנה שאחריה הוא כבר הציג עלייה של 42.1%, לעומת עלייה של 19.8% בנאסד״ק.
אפשר לראות בנתון הזה ראיה לכך שהשוק אהב ממשלת שמאל, אבל זו תהיה מסקנה מהירה מדי. התקופה לוותה בציפיות להתקדמות מדינית, פתיחה גדולה יותר של ישראל לעולם ועלייה בעניין של משקיעים זרים. גם סביבת השוק עצמה הייתה שונה מאוד מזו שקיימת היום.
המשמעות היא שהזהות הפוליטית הייתה רק חלק מסיפור רחב יותר. המשקיעים לא תימחרו רק את המפלגה שניצחה, אלא גם את ההשלכות האפשריות על הכלכלה, יחסי החוץ וההשקעות בישראל.
הזינוק לאחר בחירות 2003
בינואר 2003 נבחר אריאל שרון והקים ממשלה בראשות הליכוד. בחצי השנה שלאחר הבחירות זינק מדד ת״א 100 ב37.7%. נאסד״ק עלה באותה תקופה ב29.3%, כך שהשוק הישראלי הציג גם תשואה גבוהה מאוד וגם ביצוע עודף לעומת מדד הטכנולוגיה האמריקאי.
התקופה כללה התאוששות ממיתון, שיפור בשוקי העולם ורפורמות כלכליות שהוביל בנימין נתניהו כשר האוצר. אלה כללו צמצום הוצאות, הפחתות מסים ושינויים מבניים במשק.
זהו מקרה שבו ממשלת ימין לוותה בביצועים חזקים מאוד בבורסה. אבל כמו בשנת 1992, אי אפשר להפריד בצורה נקייה בין זהות הממשלה לבין נקודת הפתיחה הכלכלית, ההתאוששות העולמית והרפורמות שבוצעו בפועל.
כשהפתעת הבחירות פגעה בשוק
בחירות 1996 מספרות סיפור אחר. בנימין נתניהו ניצח את שמעון פרס בבחירה הישירה לראשות הממשלה, בניגוד לחלק מהסקרים ומהציפיות בשוק. בחודש שלאחר הבחירות נפל מדד ת״א 100 ב7.4%.
בחצי השנה שלאחר הבחירות המדד המקומי ירד ב6%, בזמן שנאסד״ק עלה ב5.5%. זו הייתה מערכת הבחירות היחידה מתוך השש שנבדקו שבה תל אביב הציגה ביצועי חסר משמעותיים כבר בחודש הראשון.
המקרה הזה מלמד שההפתעה עשויה להיות חשובה יותר מהשאלה אם המנצח מגיע מהימין או מהשמאל. אם תוצאה מסוימת כבר מגולמת במחירים, מימושה לא בהכרח יוביל לעליות. אם מתקבלת תוצאה שהמשקיעים לא נערכו אליה, השוק עלול להגיב בירידות גם אם המדיניות הכלכלית של הממשלה החדשה נחשבת ידידותית לעסקים.
הנתונים הישנים כבר אינם מספיקים
המחקר שמצא תשואה ריאלית ממוצעת של 30% הסתיים לפני המשבר הפיננסי העולמי ולפני רצף הבחירות שהחל ב2019. מאז נוספו מקרים שמקשים על הטענה שלפיה השנה שאחרי הבחירות כמעט תמיד חיובית.
לאחר בחירות 2015 נרשמה ירידה של כ10.79% בשוק במהלך השנה שאחריה. בכך נשבר הרצף החיובי שהופיע במחקר הישן. גם כאן קשה להצביע על גורם פוליטי יחיד, אבל המקרה מוכיח שהבחירות אינן מספקות הגנה מפני ירידות. הבדיקה המעודכנת שפורסמה ב2022
מערכות הבחירות של 2019, 2020 ו2021 התרחשו בפרק זמן קצר במיוחד. הן כללו ממשלות מעבר, קושי להעביר תקציב ובהמשך גם את משבר הקורונה. במצב כזה קשה להגדיר מהו בכלל החלון שאחרי הבחירות, מפני שמערכת הבחירות הבאה התחילה לעיתים עוד לפני שהשוק הספיק לעכל את הקודמת.
מה מלמדת שנת 2021
ביוני 2021 הוקמה ממשלת בנט ולפיד, קואליציה שכללה מפלגות מהימין, מהמרכז, מהשמאל ומפלגה ערבית. מדד ת״א 35 סיים את השנה בעלייה של 32%, ת״א 90 עלה ב33% ות״א 125 עלה ב31.1%.
אלה היו ביצועים חזקים גם בהשוואה לעולם. מדד MSCI World עלה ב17%, מדד S&P 500 עלה ב27% ומדד דאו ג׳ונס עלה ב19%.
עם זאת, הבורסה קישרה את העליות בעיקר למבצע החיסונים, להתאוששות ממשבר הקורונה ולתמיכה של הממשלה ובנק ישראל. מדד הבנקים זינק ב68%, מדד הבנייה עלה ב75% ומדד הנפט והגז עלה ב62%. העליות הרחבות בענפים המחזוריים מראות שהסיפור היה כלכלי ועולמי לא פחות משהיה פוליטי.
הקושי לסווג את הממשלה הזאת כימין או שמאל ממחיש בעיה בסיסית בניסיון למצוא קשר בין המחנה הפוליטי לתשואות. ממשלות בישראל הן קואליציות, והמדיניות שהן מבצעות אינה תמיד תואמת לחלוקה הפשוטה בין ימין לשמאל.
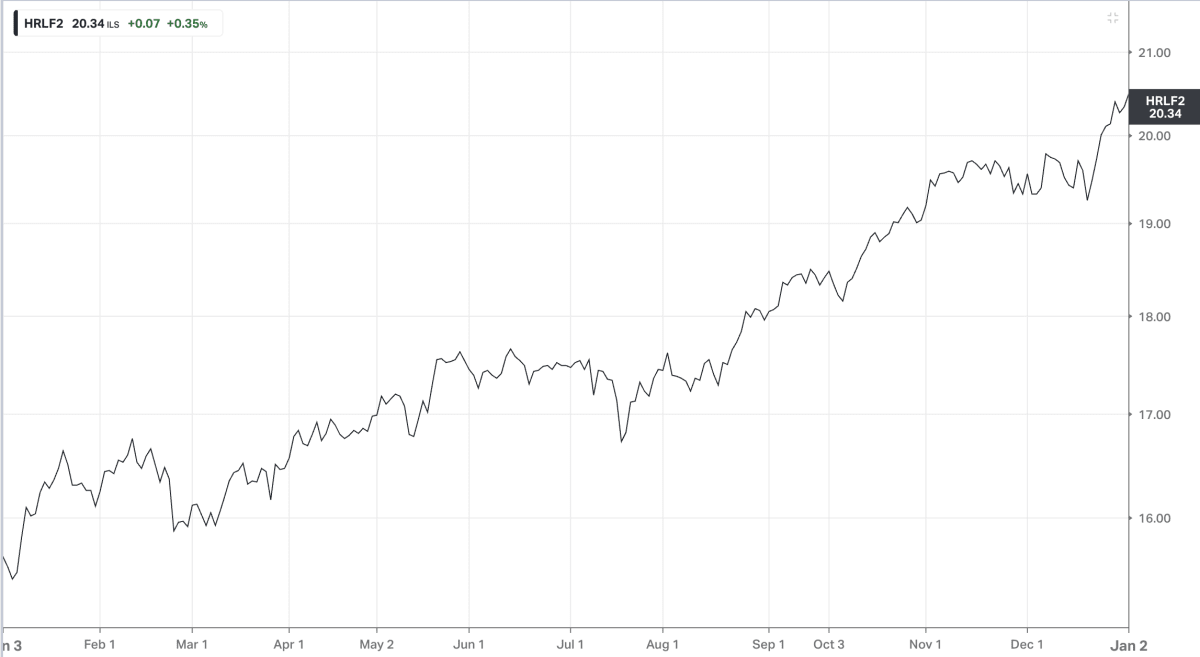
הגרף של מדד ת״א 125 בשנת 2021
מקור: אתר Koyfin
מה קרה סביב בחירות 2022
בשנת 2022, שבסופה נערכו הבחירות והוקמה ממשלה בראשות בנימין נתניהו, מדד ת״א 35 ירד בכ9%. לכאורה מדובר בביצוע שלילי סביב חזרת הימין לשלטון, אך גם כאן ההקשר העולמי משנה את התמונה.
אותה שנה התאפיינה באינפלציה גבוהה, העלאות ריבית חדות ובמלחמה באוקראינה. מדדי מניות מרכזיים בעולם רשמו ירידות דו ספרתיות. הירידה בתל אביב הייתה מתונה יותר מהירידות בחלק מהשווקים הבינלאומיים, ולכן הנתון המוחלט לבדו אינו אומר שהשוק דחה את תוצאת הבחירות.
בהמשך, המחלוקת סביב השינויים במערכת המשפט הגדילה את חוסר הוודאות המקומי והשפיעה על השקל, על פרמיית הסיכון ועל תנועות הכספים. זה כבר לא היה אפקט פשוט של יום הבחירות, אלא תגובה למדיניות שהוצגה לאחר הקמת הממשלה.
האם הבורסה מעדיפה ימין או שמאל
המידע שנמצא אינו מצביע על יתרון עקבי לאחד המחנות. אחרי בחירות 1992, שבהן עלה השמאל לשלטון, נרשמו עליות חריגות. אחרי בחירות 2003, שבהן ניצח הימין, נרשמו גם כן עליות חריגות. מנגד, ניצחון הימין ב־1996 לווה בירידות חדות בטווח הקצר, וגם לאחר בחירות 2015 נרשמה שנה שלילית.
במחקר הישן נבדקו גם התשואות בהתאם למפלגה שניצחה. בשנה שלאחר בחירות 1984, שבהן המערך היה המפלגה הגדולה ביותר והוקמה ממשלת אחדות, נרשמה תשואה של כ48%. לאחר בחירות 1988, שבהן הליכוד היה המפלגה הגדולה ביותר וגם אז הוקמה ממשלת אחדות, נרשמה תשואה של כ46%.
לאחר ניצחון ישראל אחת ב1999 נרשמה תשואה של כ30%, לעומת כ29% לאחר בחירות 1996. הפערים הקטנים בין חלק מהמקרים והפערים הגדולים בתוך אותו מחנה אינם תומכים בטענה שהבורסה מתגמלת ימין או שמאל באופן קבוע.
מה שכנראה חשוב יותר הוא סוג המדיניות הכלכלית. ממשלה שמעבירה תקציב, שומרת על מסגרת החוב, מספקת ודאות רגולטורית ונמנעת מפגיעה במוסדות הכלכליים עשויה לקבל תגובה חיובית. מנגד, קואליציה צרה, בחירות חוזרות, גירעון גדל או צעדים שמעלים את פרמיית הסיכון עלולים להכביד על השוק בלי קשר לזהות המחנה.
מה המשקיעים באמת צריכים לבדוק
יום הבחירות יכול לייצר תנודה, אבל הוא רק תחילת התהליך. למשקיע חשוב יותר לבדוק אם ניתן להקים ממשלה יציבה, כמה זמן ייקח לאשר תקציב, מי יקבל את משרד האוצר ואילו שינויים צפויים במסים, בהוצאות וברגולציה.
גם תגובת השקל ואיגרות החוב חשובה. היחלשות חדה של השקל ועלייה בתשואות האג״ח עשויות להעיד שהמשקיעים דורשים פיצוי גבוה יותר על הסיכון בישראל. לעומת זאת, התחזקות השקל וירידה בתשואות יכולות להצביע על ירידה בחששות.
צריך גם להשוות את תל אביב למדדים בעולם. אם ת״א 35 עולה ב5% בתקופה שבה S&P 500 עולה ב15%, מדובר בביצועי חסר ולא בהכרח בסיפור חיובי. אם תל אביב יורדת ב5% בזמן שהשווקים בעולם נופלים ב20%, התמונה המקומית עשויה להיות טובה יותר מכפי שנראה במבט ראשון.
הבחירות משפיעות אבל אינן מנהלות את השוק
הנתונים ההיסטוריים מצביעים על אפקט חיובי אפשרי לאחר בחירות, בעיקר בחודש הראשון. ההסבר הסביר הוא ירידה בחוסר הוודאות ולא אהדה אוטומטית למפלגה מסוימת.
בטווחים ארוכים יותר הקשר נחלש. השוק חוזר להתמקד בריבית, בתקציב, בצמיחת החברות, במצב הביטחוני ובכיוון של השווקים בעולם. לכן אין בסיס מספיק לאסטרטגיה של קנייה או מכירה רק לפי ניצחון של הימין או של השמאל.
השאלה החשובה אינה רק מי ניצח בבחירות, אלא האם התוצאה הפתיעה, איזו ממשלה הוקמה ומה היא עושה עם הכוח שקיבלה. הבחירות יכולות להסיר חוסר ודאות. המדיניות שמגיעה אחריהן היא זו שקובעת אם האופטימיות תחזיק מעמד.