הצו הנשיאותי של טראמפ מערער את חוסנן של חברות האנרגיה המתחדשת
12.8.2026

בקצרה
- הצו הנשיאותי החדש של טראמפ מטיל מכס של 15% ומחירי מינימום קשיחים על יבוא פאנלים סולאריים החל מדצמבר 2026, מה שצפוי לייקר את עלות הפאנלים המיובאים בכ-50% ולהעלות את עלויות ההקמה הכוללות של פרויקטים בארה"ב בכ-10% בממוצע, ובכך לערער את חוסנן הפיננסי של חברות האנרגיה המתחדשת.
- קביעת מחיר מינימום של 38 סנט לוואט לפאנלים סולאריים מוגמרים, לעומת ממוצע של 25 סנט לוואט קודם לכן, תגרום להתייקרות מיידית של כ-50% בעלות הפאנלים המיובאים, מה שיקטין את תזרים המזומנים החופשי של חברות ישראליות הפועלות בארה"ב וידרוש הזרמת הון עצמי נוסף מצד החברות האמהות.
- חברות האנרגיה המתחדשת הישראליות מוגנות בטווח הקצר בזכות רכש ציוד מוקדם ומנגנוני "נמל מבטחים", אך פרויקטים עתידיים יתמודדו עם שחיקת תשואה פוטנציאלית עקב עליית עלויות ההקמה, מה שעלול ללחוץ את יחסי כיסוי החוב ולהשפיע לרעה על כדאיות ההשקעה.
- הצו הנשיאותי נועד לצמצם את התלות של השוק האמריקאי בשרשרת האספקה הסינית, מה שמעניק יתרון ליצרניות פאנלים אמריקאיות כמו פירסט סולאר, שמנייתה זינקה ב-17%, ויוצר הזדמנויות לחברות המחזיקות בהסכמי אספקה אסטרטגיים עם יצרנים מקומיים לרכוש פרויקטים במחירים אטרקטיביים.
נקודות עיקריות:
- הנשיא דונלד טראמפ חתם על צו נשיאותי המטיל מכס של 15% ומחירי מינימום קשיחים על יבוא פוליסיליקון ורכיבים סולאריים החל מדצמבר 2026.
- ההחלטה צפויה לייקר את עלות הפאנלים המיובאים בכ-50% ולהעלות את עלויות ההקמה הכוללות של פרויקטים בארה"ב בכ-10% בממוצע.
- בעוד שצבר הפרויקטים המיידי של החברות הישראליות מוגן בזכות רכש מוקדם, פרויקטים עתידיים יתמודדו עם שחיקת תשואה פוטנציאלית.
- השחיקה בתשואות עלולה להקטין את תזרים המזומנים החופשי, ללחוץ את יחסי כיסוי החוב ולגרור צורך בהזרמת הון עצמי נוסף מצד החברות האמהות בישראל.
צו נשיאותי חדש בארצות הברית קובע מחיר מינימום ליבוא פאנלים סולאריים ומטיל עליהם מכסים חדשים, מהלך שנועד לצמצם את התלות הקיצונית של השוק האמריקאי בשרשרת האספקה הסינית. המהלך, עליו חתם הנשיא דונלד טראמפ, מסמן שינוי דרמטי בכללי המשחק הפיננסיים עבור חברות האנרגיה המתחדשת הישראליות שהפכו את ארצות הברית למנוע הצמיחה המרכזי שלהן בשנים האחרונות. על פי הערכות ראשוניות בשוק, עלויות ההקמה של שדות סולאריים חדשים בארצות הברית צפויות לעלות בשיעור ממוצע של כ-10% בעקבות המדיניות החדשה.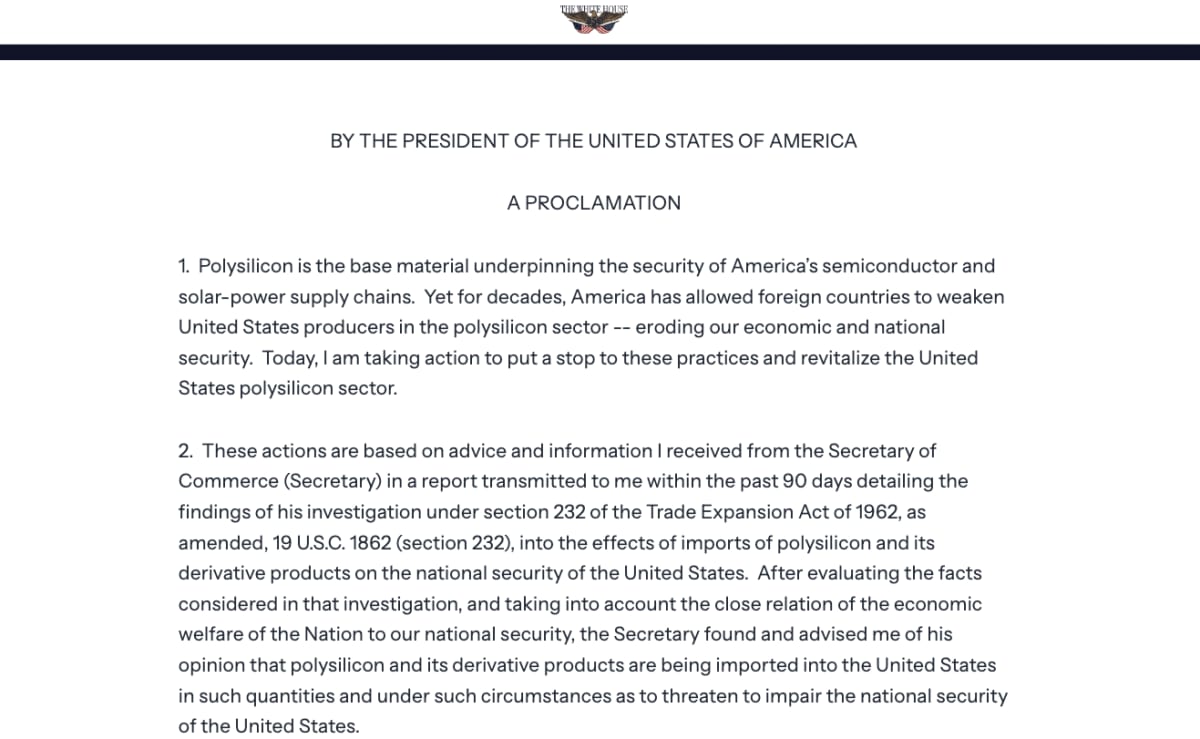 מקור: העמוד הרשמי של הבית הבלן
בתמונה ניתן לראות את הצו הנשיאותי הרשמי.
מנגנון ההתייקרות והשפעתו על הפרויקטים
על פי הצו הנשיאותי, שנקבע מכוח סעיף 232 לחוק הרחבת הסחר של 1962 מטעמי ביטחון לאומי, נקבעו מחירי מינימום קשיחים ליבוא פוליסיליקון ורכיביו החל מ-4 בדצמבר 2026. מודלים סולאריים מוגמרים יידרשו לעמוד במחיר מינימום של 38 סנט לוואט, עלייה חדה בהשוואה למחיר ממוצע של כ-25 סנט לוואט ערב פרסום הצו. עבור פאנלים המיובאים ממדינות כמו הודו, שנמכרו בעבר במחיר נמוך של 14 סנט לוואט, מדובר בהתייקרות משמעותית עוד יותר.
המשמעות הכלכלית של קביעת רצפת המחיר הזו היא התייקרות מיידית של כ-50% בעלות הפאנלים המיובאים בהשוואה למחירם הקודם. מכיוון שהפאנלים מהווים בין 25 ל-30% אחוזים מעלות ההקמה הכוללת של שדה סולארי, עלויות ההקמה והרכש, המכונות קאפקס, צפויות לעלות בשיעור ממוצע של כ-10% בהשוואה לעלויות הנוכחיות. בנוסף למחיר המינימום, יוטל מכס של 15% על מוצרים מוגמרים ונגזרות פוליסיליקון מיובאות, למעט החרגות חלקיות למדינות כמו בריטניה שתמוסה ב-10%.
ההגנה הזמנית והחוזים הקיימים
בטווח הקצר, החברות הישראליות מדווחות כי צבר הפרויקטים המיידי שלהן מוגן מפני הגזירות החדשות. הגנה זו מתאפשרת בזכות רכישות ציוד מוקדמות תחת מנגנוני נמל מבטחים, המכונים סייף הארבור, המאפשרים להכיר בהוצאות רכש מוקדמות לצורך הבטחת תנאי המס הישנים, או בזכות חוזי אספקה מחייבים שנחתמו לפני כניסת הצו לתוקף. אנליסטים בשוק המקומי, ובהם גלעד בן צבי מבית ההשקעות לידר שוקי הון, מעריכים כי מלאים אלו יספקו לחברות מרווח נשימה זמני.
התגובה בשווקים הפיננסיים לא איחרה לבוא, כאשר מניית יצרנית הפאנלים האמריקאית הגדולה פירסט סולאר (FSLR) רשמה זינוק של 11% בערכה לעומת יום המסחר הקודם בציפייה להחלטה, והוסיפה עוד 6 אחוזים ביום שישי שלאחר חתימת הצו. פירסט סולאר נהנית מיתרון ייחודי מכיוון שהטכנולוגיה שלה אינה מבוססת על פוליסיליקון, ולכן היא פטורה ממחיר המינימום החדש. גם מניית יצרנית הממירים הישראלית סולאראדג' (SEDG) רשמה עלייה קלה בעקבות המגמה החיובית הכללית בסקטור.
הקריאה האופטימית של השוק
מצד אחד, הנהלות החברות היזמיות מציגות קו אופטימי לפיו התייקרות הפאנלים תוביל לעלייה רוחבית במחירי החשמל בארצות הברית. תרחיש זה יאפשר לחברות לחתום על הסכמים ארוכי טווח למכירת חשמל במחיר קבוע מראש, המכונים הסכמי פי-פי-איי, בתעריפים גבוהים יותר שיפצו על עליית עלויות ההקמה וישמרו על שיעור התשואה הפנימי, המכונה איי-אר-אר.
בנוסף, חברות המחזיקות בהסכמי אספקה אסטרטגיים ארוכי טווח עם יצרנים מקומיים בארצות הברית עשויות ליהנות מיתרון תחרותי משמעותי. הן יוכלו לנצח את מצוקתם של יזמים קטנים יותר, שייתקעו ללא פאנלים מאושרים, ולרכוש מהם פרויקטים בשלבי פיתוח במחירים אטרקטיביים.
הקריאה הפסימית והסיכון המבני
מצד שני, גישה שמרנית יותר מזהירה מפני שחיקת רווחיות בלתי נמנעת בפרויקטים עתידיים שיזומנו לאחר שנת 2027, עם התכלות מלאי הציוד המוזל. עליית עלויות ההקמה בשיעור של כ-10% עלולה ללחוץ את התשואה הפנימית של פרויקטים חדשים כלפי מטה בשיעור של אחוז עד אחוז וחצי, שכן לא תמיד ניתן לגלגל את מלוא ההתייקרות על רוכשי החשמל בשווקים תחרותיים.
קיים גם חשש כבד מפני צווארי בקבוק חמורים בשרשרת האספקה המקומית בארצות הברית, שכן כיום פעילים בה רק שני מפעלי פוליסיליקון מרכזיים. בניית כושר ייצור מקומי משמעותי היא תהליך מורכב האורך שנים, במיוחד בהתחשב בכך שנתח השוק של ארצות הברית בייצור פוליסיליקון עולמי רשם צניחה חדה לרמה של פחות מ-2% בשנת 2024, בהשוואה לנתח שוק של כ-50% בשנת 2005.
מנגנון הפגיעה במאזני החברות הישראליות
המשמעות למשקיע היא שהשפעת המכסים אינה מתמצה רק בשורת הרווח של הפרויקט הבודד, אלא מחלחלת ישירות למבנה המאזן של החברות הנסחרות בתל אביב. חברות האנרגיה הירוקה פועלות במינוף פיננסי גבוה מאוד, המבוסס על חוב בנקאי משמעותי ברמת הפרויקט, כמו החוב הבנקאי של אנלייט אנרגיה (ENLT) שצמח לרמה של 610 מיליון דולר.
כאשר עלויות ההקמה עולות והתשואה נשחקת, תזרים המזומנים החופשי שמייצר הפרויקט קטן, מה שעלול ללחוץ את יחס כיסוי שירות החוב, המכונה די-אס-סי-אר, קרוב למגבלות הפיננסיות שקבעו הבנקים המלווים. במצב כזה, הבנקים עלולים לחסום חלוקת עודפים לחברה האם בישראל, או לדרוש ממנה להזרים הון עצמי נוסף לפרויקטים בארצות הברית כדי לתמוך ביחסי הכיסוי, מה שיאלץ את החברות לבצע גיוסי הון מדללים בבורסה או לצמצם פעילות בשווקים אחרים.
התוכניות האסטרטגיות ומבחן המציאות
האתגר הרגולטורי החדש פוגש את החברות הישראליות בעיצומה של תנופת פיתוח חסרת תקדים בארצות הברית, המונעת מהביקוש הגובר לחשמל מצד חוות שרתים של חברות AI. חברת אנלייט אנרגיה (ENLT), המנוהלת על ידי המנכ"לית עדי לויתן, שדרגה באוגוסט 2026 את תחזית ההכנסות השנתית שלה לטווח של 790 עד 820 מיליון דולר, עלייה לעומת הכנסות של 582 מיליון דולר בשנת 2025, ושואפת לעבור קצב הכנסות של 2.2 מיליארד דולר בשנת 2028.
חברת אנרג'יקס, בשליטת אלוני חץ ובניהולו של אסא לוינגר, מקדמת תוכנית אסטרטגית להגעה לצבר בשל של 9 ג'יגה-וואט ייצור עד סוף 2030, כאשר מנוע הצמיחה המרכזי שלה הוא הסכם אסטרטגי עם גוגל (GOOGL) לפיתוח 1.5 ג'יגה-וואט בארצות הברית. במקביל, נופר אנרגי בשליטת עופר ינאי מקדמת את פרויקט לאבנדר בטקסס, ושואפת להגיע להכנסות של 5.8 מיליארד שקל בשנת 2030.
חברת דוראל אנרגיה, המנוהלת על ידי יוני חנציס, מחזיקה בצבר בשל של 7.4 ג'יגה-וואט ייצור בארצות הברית ומקדמת את פרויקט הדגל מאמות' סולאר באינדיאנה. ב-10 באוגוסט 2026 דיווחה דוראל אנרגיה על מהלך של חיזוק מבנה ההון והגדלת השליטה בחברה-הבת האמריקאית לשיעור של 53.2 אחוזים בהשוואה ל-26 אחוזים בעבר, באמצעות השקעה של 738 מיליון דולר.
סביבת המאקרו והאתגרים בשטח
לצד אי-הוודאות הרגולטורית החדשה, החברות ממשיכות להתמודד עם סביבת ריבית גבוהה המכבידה על עלויות המימון של פרויקטים ממונפים, כאשר הוצאות המימון של דוראל אנרגיה רשמו עלייה לרמה של 221 מיליון שקל בשנת 2025 בהשוואה לשנה הקודמת. בנוסף, תור החיבור לרשת החשמל האמריקאית התארך לכחמש שנים בממוצע, מה שמייצר עיכובים פיזיים משמעותיים בחיבור פרויקטים חדשים.
השילוב בין עלויות מימון גבוהות, עיכובי תשתית פיזיים וכעת גם התייקרות צפויה של רכיבי הליבה הסולאריים, מאלץ את החברות הישראליות לבחון מחדש את אסטרטגיית הרכש והמימון שלהן לשנים הבאות. היכולת של היזמיות לשמור על שיעורי הרווחיות המוצהרים תלויה כעת במידת הצלחתן לגלגל את עלויות המכסים החדשים על צרכני הקצה בארצות הברית.